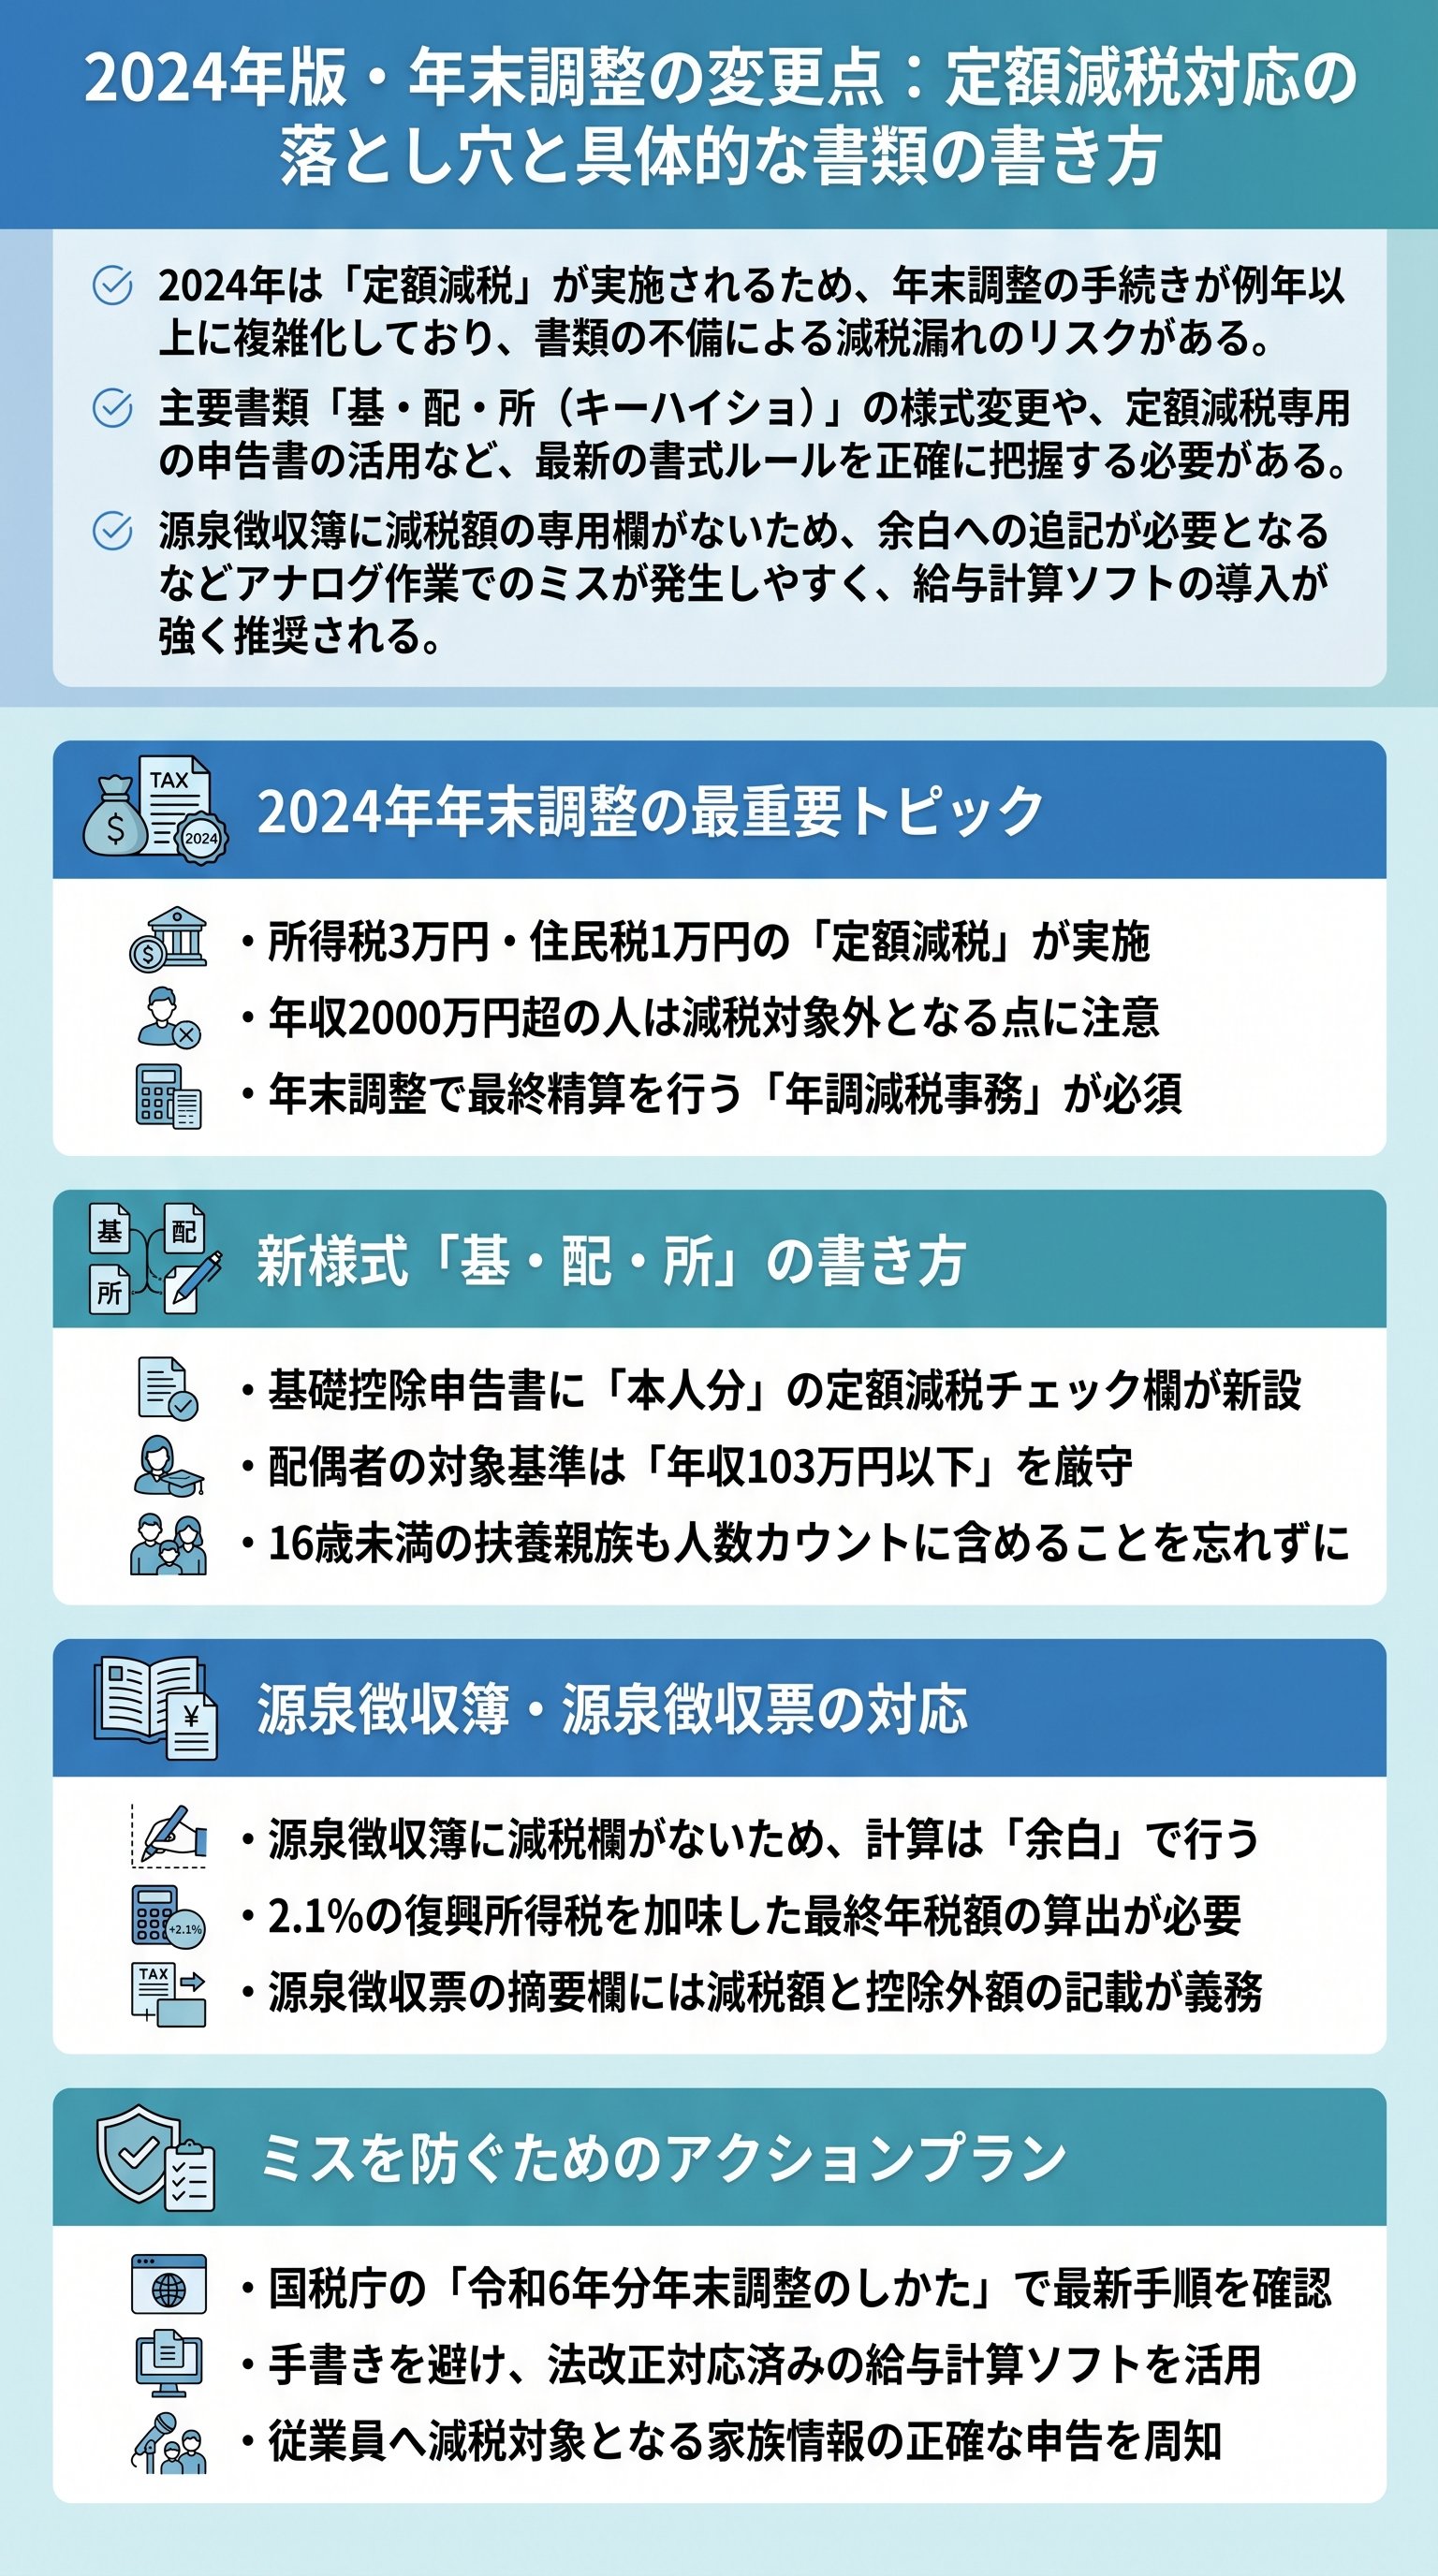
定額減税が2024年の年末調整に与える影響
2024年の年末調整において最も注意すべき点は、所得税3万円の定額減税を最終的に精算する年調減税事務が追加されたことです。
この制度は、急激な物価高騰に対する国民の負担軽減を目的として導入されましたが、給与計算や書類作成の実務においては非常に複雑な手順を要します。
定額減税の概要と対象者
納税者本人の所得税から3万円、住民税から1万円の合計4万円が、本人および扶養親族一人ひとりに対して適用される仕組みです。
対象となるのは、令和6年分の合計所得金額が1,805万円以下、給与収入のみであれば年収2,000万円以下の居住者です。
高額所得者は対象外となるため、まず自身の年収がこの基準に収まっているかを確認することが出発点となります。
年末調整における実務の変更点
今回の年末調整では、6月からの給与ですでに減税が始まっている分と、最終的な年税額との整合性を取らなければなりません。
事務作業においては、これまで通りの控除計算に加えて、定額減税の対象人数を正確に把握し、税額から直接差し引くという工程が加わります。
アナログで作業を行っている小規模事業者や個人事業主にとっては、記載ミスがそのまま税額の誤りにつながるリスクがあるため、例年以上に慎重な対応が求められます。
特に、源泉徴収簿の書式が定額減税に対応していないという点は、実務上の大きな障壁となっています。
従業員に求められる対応
この制度の恩恵を正しく受けるためには、従業員側も書類の変更点を理解し、正確な情報を会社に提示する必要があります。
家族構成に変更がない場合でも、定額減税の対象確認のためのチェック項目が増えているため、例年通りの感覚で記入すると漏れが生じる可能性があるでしょう。
2024年は定額減税への対応が年末調整の成否を分けます。
2024年の年末調整は、定額減税の導入により年調減税事務という新たな工程が加わります。
対象者の判定や税額からの直接控除など、例年とは異なる手順を正確に理解して進めることが重要です。
各種申告書の変更点と具体的な記載方法
今年の年末調整では、定額減税の適用を確認するために、基礎控除申告書や配偶者控除等申告書の様式に新たな確認項目が設けられています。
これらの書類は、通称「基・配・所(きはいしょ)」と呼ばれ、基礎控除、配偶者控除、所得金額調整控除の3つが1枚のセットになっているものです。
本人と配偶者のチェック項目
この書式の右側にある配偶者の情報欄や、中央の本人情報欄に、定額減税の対象であるかを示すチェックボックスが新設されました。
本人分については、合計所得金額の見積額が基準内であれば、専用の欄にチェックを入れます。
このチェックを忘れてしまうと、会社側が定額減税の対象者として認識できず、減税を受けられないまま年税額が確定してしまう恐れがあります。
また、配偶者についても同様に、所得要件を満たしている場合は必ずチェックを入れるようにしてください。
配偶者の所得要件は、定額減税においては年収103万円以下である必要があります。
扶養親族の記載と注意点
- 本人情報の確認合計所得金額が1,805万円以下であることを確認し、基礎控除申告書内のチェックボックスを埋めます。
- 配偶者情報の確認配偶者の年収が103万円以下であれば、配偶者控除等申告書内の対象欄にチェックを入れます。
- 扶養親族の申告16歳未満の子供についても、定額減税の人数カウントに含まれるため、扶養控除等申告書への記載を漏らさないようにします。
16歳未満の子供は、通常の所得税計算では扶養控除の対象外ですが、定額減税においては1人としてカウントされます。
このため、住民税に関する事項の欄に記載されている子供の情報が、所得税の減税計算にも利用されることになります。
家族構成が多ければ多いほど減税額が大きくなるため、家族全員分の情報を正確に反映させることが極めて重要です。
書類作成時の留意事項
書類の記入にあたっては、見積所得の計算も例年以上に重要性を増しています。
定額減税の対象から外れる所得層の境界にいる方は、正確な収入見込みを立て、判定を誤らないように注意してください。
書類の不備は再提出の手間を増やすだけでなく、還付金の入金時期を遅らせる要因にもなりかねません。
書類のチェックボックス一箇所が減税の可否を決定します。
各種申告書には定額減税のためのチェック欄が新設されており、本人や配偶者の要件確認が必須となります。
16歳未満の扶養親族も減税対象に含まれるため、漏れのない正確な記載が求められます。
事務担当者を悩ませる年調減税事務の進め方
実務担当者にとって最大の懸念事項は、国税庁が配布している「源泉徴収簿」の標準的な書式が、定額減税の計算欄を備えていないという事実です。
本来であれば、年税額から減税額を差し引くための専用の列があるべきですが、令和6年分の書式ではこれが間に合っていません。
そのため、国税庁は「余白を利用して計算を行うように」という異例の指導を行っています。
源泉徴収簿への記載方法
具体的には、算出された年間の所得税額(年調所得税額)を記入した後、その付近の余白に「年調減税額」として、本人と扶養親族の合計人数に応じた減税額をメモ書きする必要があります。
例えば本人と配偶者、子供2人の4人家族であれば、3万円に4を乗じた12万円が年調減税額となります。
この金額を、本来の税額から差し引いた後の金額が、その年の正しい税額となるのです。
具体的な計算ステップ
| 計算ステップ | 項目名 | 内容 |
|---|---|---|
| ステップ1 | 年調所得税額 | 控除適用後の本来の税額を計算 |
| ステップ2 | 年調減税額 | 3万円 × 対象人数を余白に記載 |
| ステップ3 | 差引税額 | ステップ1からステップ2を引く |
| ステップ4 | 復興特別所得税 | ステップ3の結果に102.1%を掛ける |
この計算プロセスで間違えやすいのが、復興特別所得税の扱いです。
定額減税は、復興特別所得税を含まない「基準所得税額」から差し引くことになっています。
減税後の税額に対して102.1%を乗じて、最終的な納税額(100円未満切り捨て)を算出します。
この手順を誤ると、数百円単位の誤差が生じ、給与支払報告書の提出時にエラーの原因となる可能性があります。
控除しきれない場合の処理
もし、年間の所得税額が定額減税の合計額を下回り、減税額が余ってしまった場合でも、その余剰分を無理にマイナス計上してはいけません。
あくまで「0円」として処理し、源泉徴収票の摘要欄に「控除しきれなかった金額」を正しく記載することで、その後の給付金手続きへと繋げます。
事務担当者は、従業員一人ひとりの減税進捗を管理しなければならないため、可能であればクラウド型の給与計算ソフトの導入を検討すべき局面だと言えるでしょう。
複雑な余白計算がミスを誘発する最大の罠です。
源泉徴収簿の余白を利用した計算や復興特別所得税の算出など、実務担当者には煩雑な作業が課せられます。
控除しきれない場合の摘要欄への記載も含め、正確な手順で事務を進める必要があります。
令和7年分から導入される扶養控除等申告書の簡素化
2024年の混乱の一方で、来年である令和7年分の年末調整からは、事務負担を軽減するための新しい制度「簡易な扶養控除等申告書」の運用が始まります。
これは、前年の申告内容から変更がない場合に限り、詳細な家族情報の記載を省略できるという仕組みです。
毎年、同じ住所や同じ家族の名前を書き続ける手間が、ようやく解消される方向へと進みます。
簡素化の仕組みと条件
具体的には、申告書の右上に「前年から異動なし」という旨を記載する欄が設けられ、そこにチェックを入れる、あるいは記載することで、中段の親族情報などの記入を不要とすることができます。
ただし、これは勤務先がこの運用を認めている場合に限られます。
また、配偶者の所得が大幅に変わった場合や、子供が就職して扶養を外れた場合など、何らかの変更(異動)がある場合は、通常通りすべての項目を記入しなければなりません。
簡易な申告の手順
- 1前年情報の確認前年に提出した扶養控除等申告書の内容に修正がないかを確認します。
- 2簡易記載の選択異動がない場合、氏名・マイナンバー・住所等の基本情報のみを記入します。
- 3異動なしの申告書類上の所定の位置に「前年から異動なし」と記載して提出を完了させます。
導入に向けた準備
この制度は、紙の書類だけでなく電子的手続きにおいても適用されるため、ペーパーレス化を進めている企業にとっては大きな効率化につながります。
しかし、制度の初年度は「本当に書いてなくて大丈夫か」といった従業員からの問い合わせが増えることも予想されます。
社内での周知を徹底し、どのようなケースで簡略化が可能なのか、あらかじめ明確なガイドラインを示しておくことがスムーズな導入のコツです。
これまで年末調整は「毎年同じことを書かされる無駄な作業」という不満が多かった業務ですが、この簡素化によってその不便さが一定程度改善されます。
2024年の定額減税という極めて重い事務負担を乗り越えた先に、こうした効率化のメリットが待っていると捉えることもできるでしょう。
デジタル化と法改正の両面から、日本の税務手続きは少しずつ変化しています。
来年からは「異動なし」で事務が劇的に楽になります。
令和7年分からは、前年と内容が変わらない場合に記載を省略できる簡易な申告書が導入されます。
事務負担の軽減が期待される一方で、基本情報の記載は引き続き必要となるため、正しい運用方法の周知が大切です。
ミスを防ぎ業務を効率化するための判断軸
2024年の年末調整を円滑に完結させるための最大の判断軸は、アナログな手計算に固執せず、システムの力を最大限に活用することです。
定額減税のような一過性かつ複雑な処理が必要な年において、表計算ソフトや手書きで対応しようとすると、計算式の設定ミスや転記ミスを避けることは至難の業です。
特に「年調減税事務」という新しい概念を正しく理解し、全ての従業員に一貫した処理を行うには、最新の法令に対応した給与計算ソフトの利用が推奨されます。
給与計算ソフトを利用すれば、従業員が入力した家族情報に基づいて、システム側で自動的に定額減税額を算出し、源泉徴収簿や源泉徴収票の適切な欄(あるいは余白扱いとしての備考欄)へ自動反映してくれます。
これにより、担当者は個別の計算に時間を取られることなく、入力されたデータの正誤チェックという「本来の確認業務」に集中できるようになります。
また、法令改正による計算ロジックの変更もアップデートで対応されるため、解釈の誤りによるリスクも最小限に抑えられます。
- システム化の検討毎月の給与計算から年末調整までを一貫して管理できるツールを選定します。
- 従業員への事前説明定額減税の対象となる家族の定義や、書類のチェック漏れがもたらす影響を周知します。
- スケジュール管理例年よりも確認工程が増えることを想定し、書類の回収期限を早めに設定します。
もし、どうしてもアナログで進める必要がある場合は、国税庁が公表している「令和6年分 年末調整のしかた」等のマニュアルを徹底的に読み込み、計算の雛形を作成しておくべきです。
特に、月次の給与ですでに減税を受けた累計額と、年末調整で確定させる減税額を混同しないように管理シートを分けるなどの工夫が必要です。
事務作業の遅延は従業員の不信感に直結するため、確実な準備が求められます。
2024年の年末調整は、これまでの慣習が通用しない「特別な年」であることを自覚し、組織全体で対応に当たることが望ましいでしょう。
税理士などの専門家のアドバイスを仰ぎながら、正しい知識を持って手続きを進めてください。
この複雑な1年を乗り切ることで、社内の税務リテラシーが高まり、次年度以降の効率的な運用へとつなげることができるはずです。
正しい知識とツールの活用が確実な還付への近道です。
今回の年末調整は、定額減税という特殊な要因により、例年にない緊張感を持って取り組む必要があります。
しかし、一つひとつの手順を丁寧に確認し、変更された書式の意味を正しく理解すれば、決して恐れることはありません。
従業員の皆様の正確な申告と、担当者の皆様の着実な処理が合わさることで、制度のメリットを最大限に享受できるのです。
2024年の年末を、ミスなく笑顔で締めくくりましょう。
