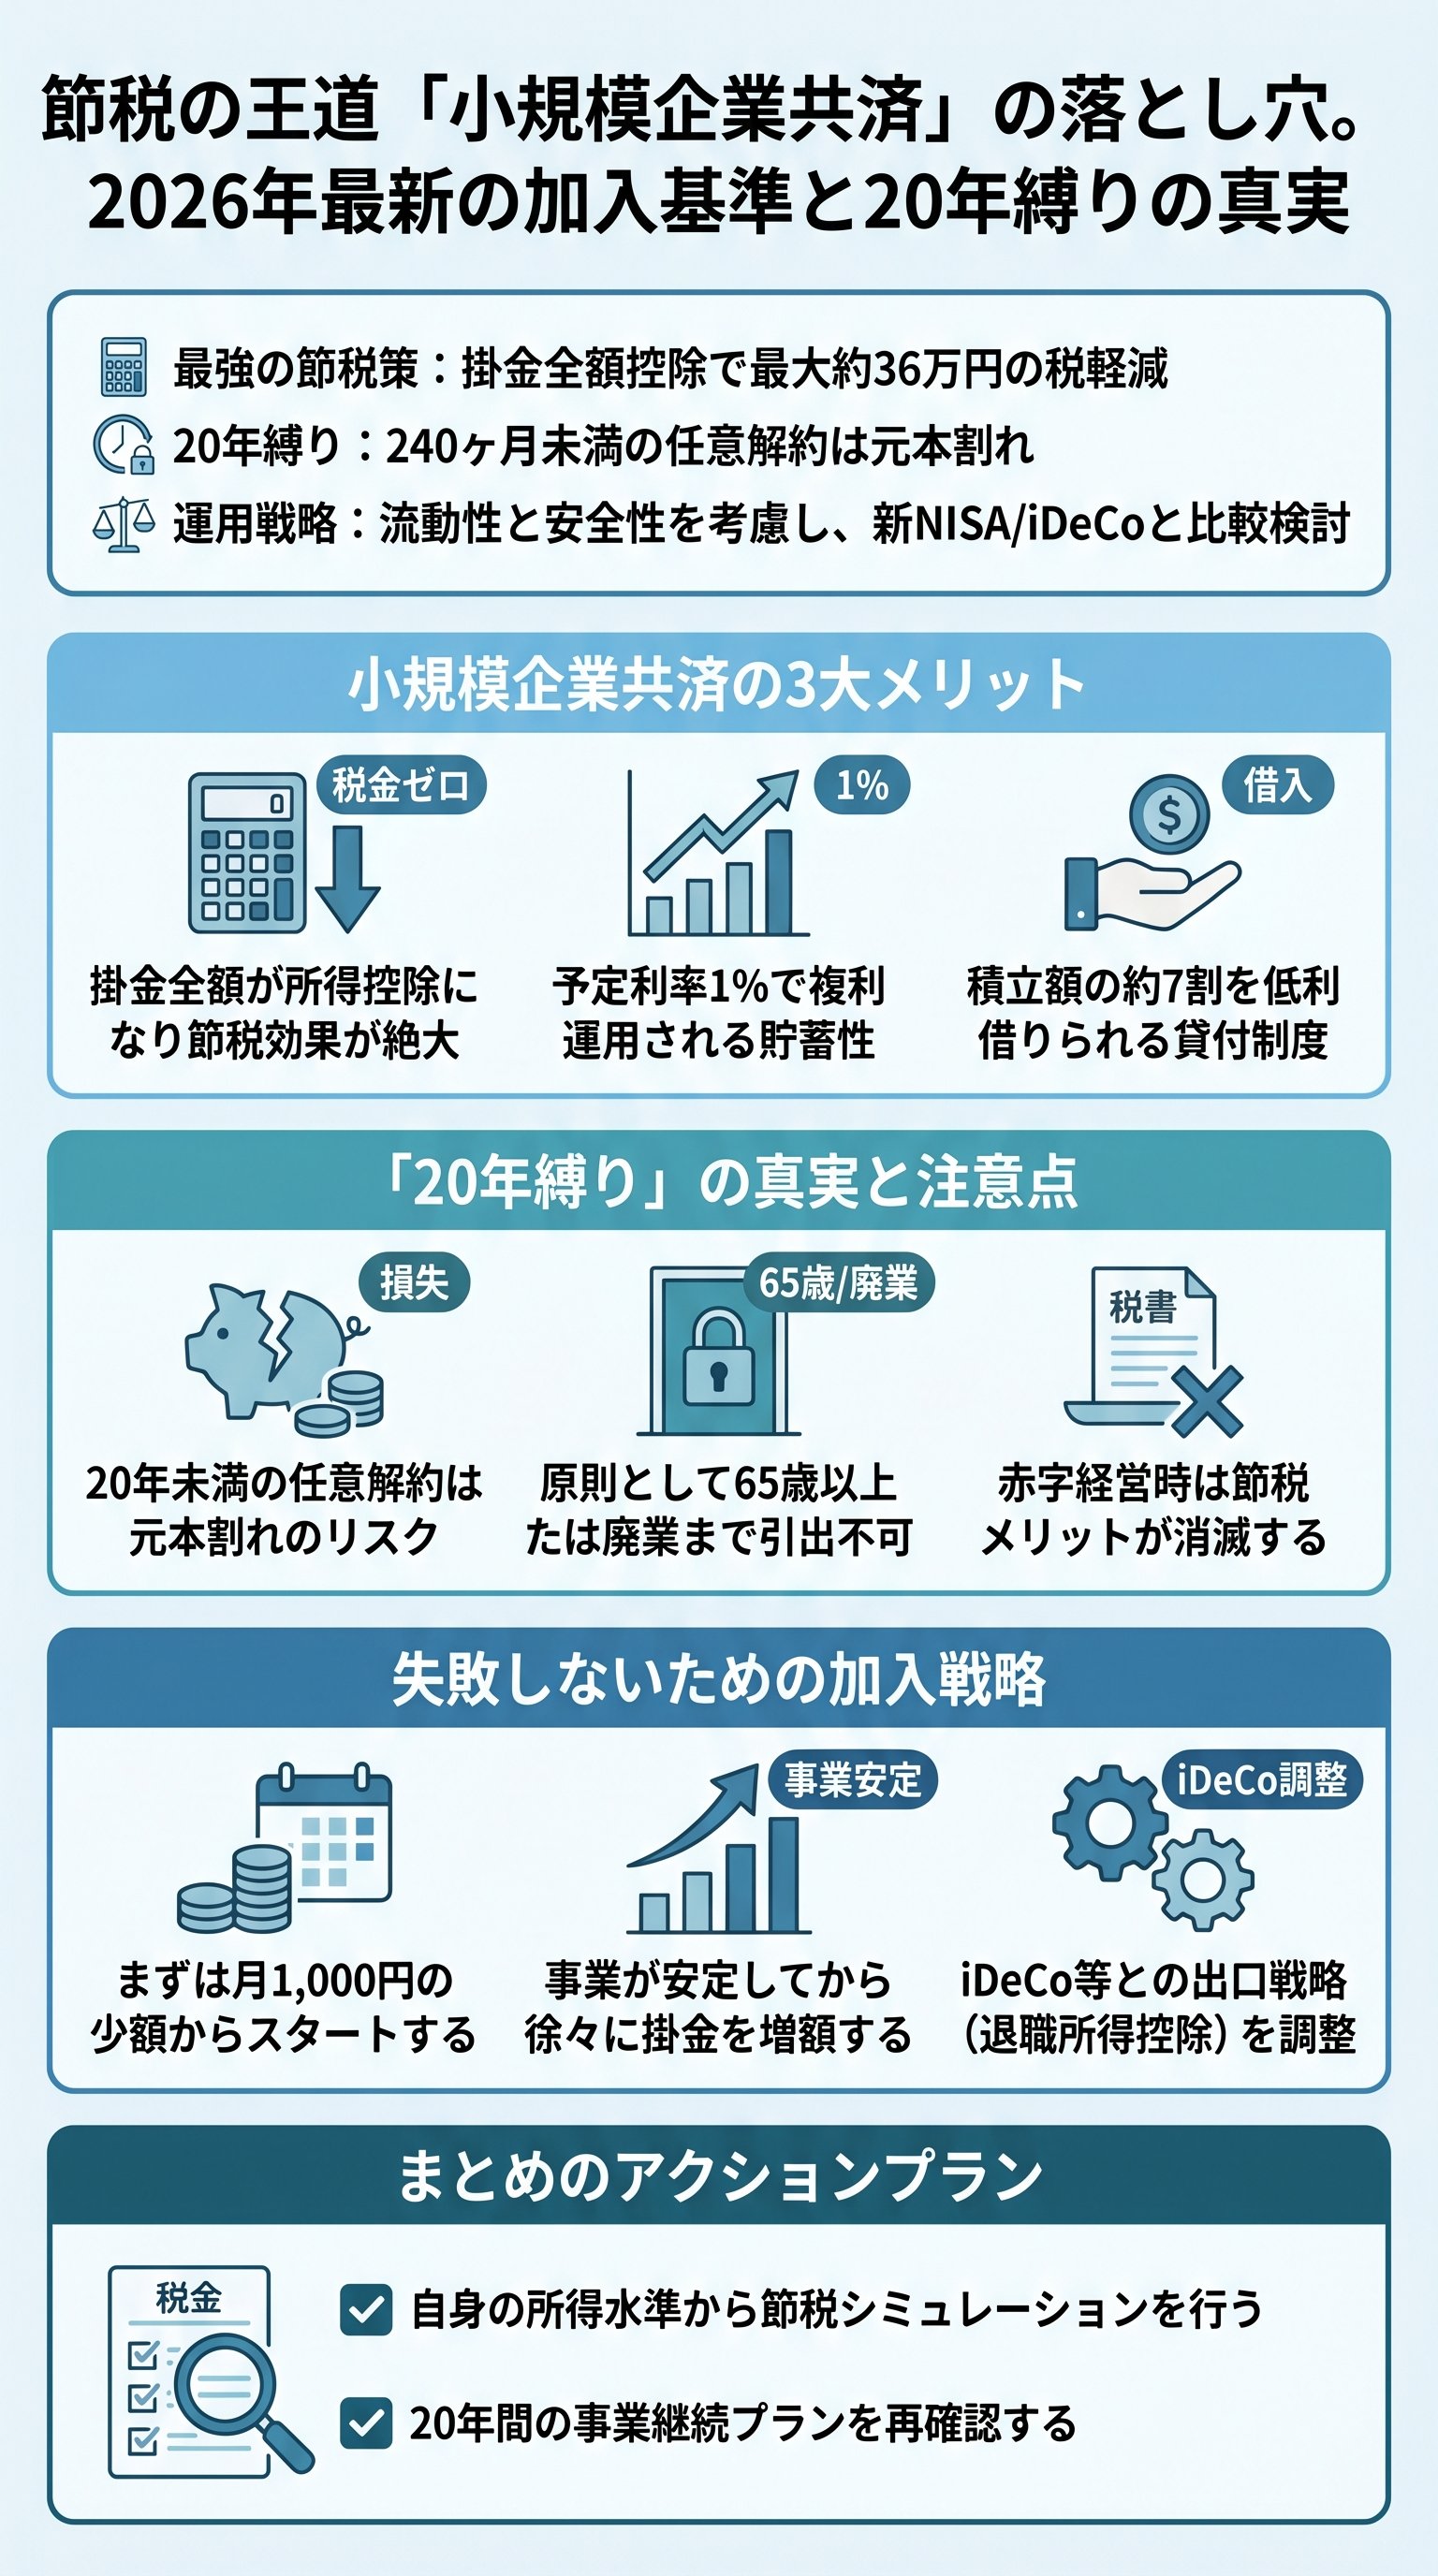
最強の節税策「小規模企業共済」の正体
巷には数多の節税手法が溢れている。
だが、これほどまでに「国が公認したチート級の制度」は他に存在しない。
それが、中小機構が運営する「小規模企業共済」である。
これは単なる積み立てではない。
経営者や個人事業主にとっての最強の防衛策なのだ。
「小規模企業共済は、経営者のための退職金制度であり、国が用意した唯一無二の聖域である」
実は、この制度の最大の魅力は「掛金の全額所得控除」にある。
月額最大7万円、年間84万円を積み立てれば、その全額が所得から差し引かれるのだ。
つまり、最高税率55%の者であれば、年間で約46万円もの税金を「合法的に消滅」させることが可能となる。
でも、驚くのはこれだけではない。
この制度は「貯蓄」と「貸付」の機能も備えている。
予定利回りは1.0%と、現代の銀行預金とは比較にならない高水準だ。
さらに、積み立てた額の範囲内で「低利の緊急融資」を受けることもできる。
つまり、節税しながら軍資金を蓄え、いざという時にはキャッシュを即座に引き出せるということだ。
これはもはや、経営者のためのサブスク型シェルターと言っても過言ではない。
だが、この圧倒的な恩恵の裏には、知られざる「残酷な掟」が潜んでいる。
| 項目 | メリットの核心 |
|---|---|
| 節税効果 | 掛金全額が所得控除。最大55%の税率で還付 |
| 運用利回り | 予定利回り1.0%。長期運用の強力な味方 |
| 資金流動性 | 契約者貸付制度により、積み立ての7割を借入可能 |
だからこそ、我々はこの制度の本質を見極めなければならない。
安易な気持ちで足を踏み入れれば、後に取り返しのつかない損失を被ることになる。
プロの視点から言わせれば、小規模企業共済は「諸刃の剣」なのだ。
この聖域を使いこなせるのは、冷徹な計算ができる者だけである。
20年という「見えない鎖」の残酷な現実
小規模企業共済には、絶対に無視できない「20年の壁」が存在する。
この制度は、加入期間が240ヶ月、つまり20年未満で任意解約をすると、元本割れを引き起こす仕組みになっている。
これは事実上の「20年拘束サブスクリプション」である。
実は、解約手当金の受取額は、その「辞め方」によって劇的に変動する。
以下の表を見て、その格差を肝に銘じておくべきだ。
| 受取区分 | 主な条件 | 金額のイメージ |
|---|---|---|
| 共済金A | 廃業・死亡・法人の解散 | 最も手厚い(最大120%超) |
| 共済金B | 65歳以上の役員退任 | Aに次いで有利 |
| 準共済金 | 法人化による資格喪失等 | 掛金合計に近い額 |
| 解約手当金 | 自己都合の任意解約 | 20年未満は元本割れ |
つまり、事業が苦しくなったからといって安易に解約すれば、国に「貯金を没収される」のと同義なのだ。
5年程度の加入では、支払った額の8割程度しか戻ってこないケースもある。
これは節税メリットを考慮しても、致命的なキャッシュの毀損となりかねない。
ただ、誤解してはならないのは、廃業や解散の場合はこの「20年縛り」は適用されないという点だ。
あくまで自己都合での「中途半端な離脱」に罰則が課されるのである。
だからこそ、加入時には自分の事業寿命を冷静に見極める必要がある。
結局のところ、この制度は「経営者としての覚悟」を試しているのだ。
20年間、月々の掛金を払い続ける体力があるか。
あるいは、事業を畳むその日まで持ち続ける胆力があるか。
中途半端な節税マニアはこの罠に嵌まり、資産を溶かすことになる。
安易な加入が「資金ショート」を招く罠
「節税になるから」という言葉に踊らされ、手元のキャッシュを枯渇させる経営者が後を絶たない。
実は、小規模企業共済への加入を絶対に避けるべき人間がいる。
それは、「資金繰りがカツカツな赤字経営者」だ。
なぜなら、この制度の節税効果は「利益が出ていること」が前提だからである。
所得がゼロ、あるいは赤字の状態で掛金を払っても、還付される税金は1円もない。
それどころか、貴重な運転資金が「共済」という名のブラックボックスにロックされてしまうのだ。
- 加入を見送るべき人の特徴
- 起業直後で、手元の現金を一円でも残すべきステージにいる者
- 恒常的に赤字であり、所得税を支払っていない者
- 20年以内に事業を売却し、セミリタイアを計画している者
- 借金返済の目処が立っておらず、金利負担に喘いでいる者
でも、多くの駆け出し経営者はこの優先順位を間違える。
「税金を払いたくない」という感情が先行し、自らの首を絞めるのだ。
まずは本業で稼ぎ、盤石な現預金を確保すること。
節税はその次のフェーズに過ぎない。
さらに、この制度は「資金の流動性」が極めて低い。
iDeCoと同様、原則として解約するまで金を取り出すことはできない。
契約者貸付があるとはいえ、それは借金に他ならない。
自分の金を借りるために利息を払うという歪な構造を受け入れられるか、自問自答すべきだ。
つまり、小規模企業共済は「余剰資金の置き場所」として活用すべきであり、生活費や事業資金を削ってまで捻出するものではない。
この優先順位を違えた瞬間、貴様の経営は崩壊へのカウントダウンを始めることになる。
iDeCo・NISAとの比較——最適解はどこか
では、他の運用手段と比較して、小規模企業共済の立ち位置はどこにあるのか。
よく比較される「iDeCo」や「新NISA」との違いを明確に理解しなければならない。
これらは似て非なるものであり、「資産防衛のレイヤー」が全く異なる。
- 1小規模企業共済元本保証(20年超)かつ固定利回り。節税効果が最強。
- 2iDeCo運用先を自分で選ぶ投資信託。元本割れリスクがあるが、爆発力もある。
- 3新NISA所得控除はないが、運用益が非課税。いつでも引き出せる流動性が魅力。
実は、安全性を最優先するならば、小規模企業共済が頭一つ抜けている。
市場の暴落に怯える必要がなく、着実に資産が増えていくからだ。
ただ、投資効率や成長性を求めるのであれば、iDeCoやNISAの方が魅力的に映るだろう。
特に、「流動性の低さ」を嫌うのであれば、新NISAを優先すべきだ。
小規模企業共済は一度入れると20年は引き出せないが、NISAなら明日にも現金化できる。
この「自由度の差」は、不安定な時代を生き抜く経営者にとって、極めて大きな意味を持つ。
とはいえ、節税効率だけで見れば、小規模企業共済とiDeCoの「所得控除コンビ」は圧倒的だ。
所得が高い経営者ほど、この二つを使い倒すべきである。
「税金を払うくらいなら、将来の自分に積み立てる」。
この思考こそが、富裕層への片道切符となる。
| 制度 | 所得控除 | 流動性 | 運用リスク |
|---|---|---|---|
| 小規模企業共済 | あり(最強) | 低い(20年縛り) | 極めて低い |
| iDeCo | あり | 無い(60歳まで) | 選択した商品による |
| 新NISA | なし | 高い(いつでも可) | 選択した商品による |
だからこそ、思考停止して一つに絞るのではなく、それぞれの特性を理解し、「組み合わせの妙」を追求せよ。
小規模企業共済は、その強固な土台を支える「地下室の金庫」として機能させるのが正解だ。
賢者が選ぶ「出口戦略」と成功へのロードマップ

最後に、最も重要な「出口課税」について触れよう。
小規模企業共済は、加入時こそ非課税だが、受け取る時には税金がかかる。
これを「課税の繰り延べ」と呼ぶ。
だが、ここには大きな優遇措置が用意されている。
一括で受け取る場合は「退職所得」として扱われる。
これは他の所得と合算されない分離課税であり、さらに「退職所得控除」という巨大な控除枠が適用される。
半分に税金がかからないという、驚異的な税務上の特権が与えられているのだ。
「出口で税金を払うから意味がないと言う者は、複利の力と退職所得の威力を知らない無知な者である」
ただし、注意点がある。
iDeCoや会社からの退職金を同じ年に受け取ると、これらの控除枠を「食い合ってしまう」のだ。
受け取る時期を数年ずらすだけで、手元に残る金額が数百万円変わることもある。
これが、プロの言う出口戦略の重要性である。
今、貴様がすべきことは明確だ。
もし所得が安定しており、20年以上の長期戦を見据えられるなら、一刻も早く加入手続きを済ませることだ。
時間は残酷にも過ぎ去る。
加入が一年遅れれば、それだけ退職所得控除の枠も減り、複利の恩恵も目減りする。
小規模企業共済は、地味で古臭い制度に見えるかもしれない。
しかし、その実体は「国家が用意した最強の資産防衛システム」である。
このシステムを正しく理解し、規律を持って運用し続けた者だけが、最後に笑って引退を迎える権利を手にするのだ。
