死が分かつ非課税の終焉と「特定口座」への強制送還
国民の3分の1が口座を持つに至ったNISA(少額投資非課税制度)は、今や国民的資産形成の「聖域」である。
だが、その聖域にも冷酷な出口が用意されていることを、どれほどの人間が理解しているだろうか。
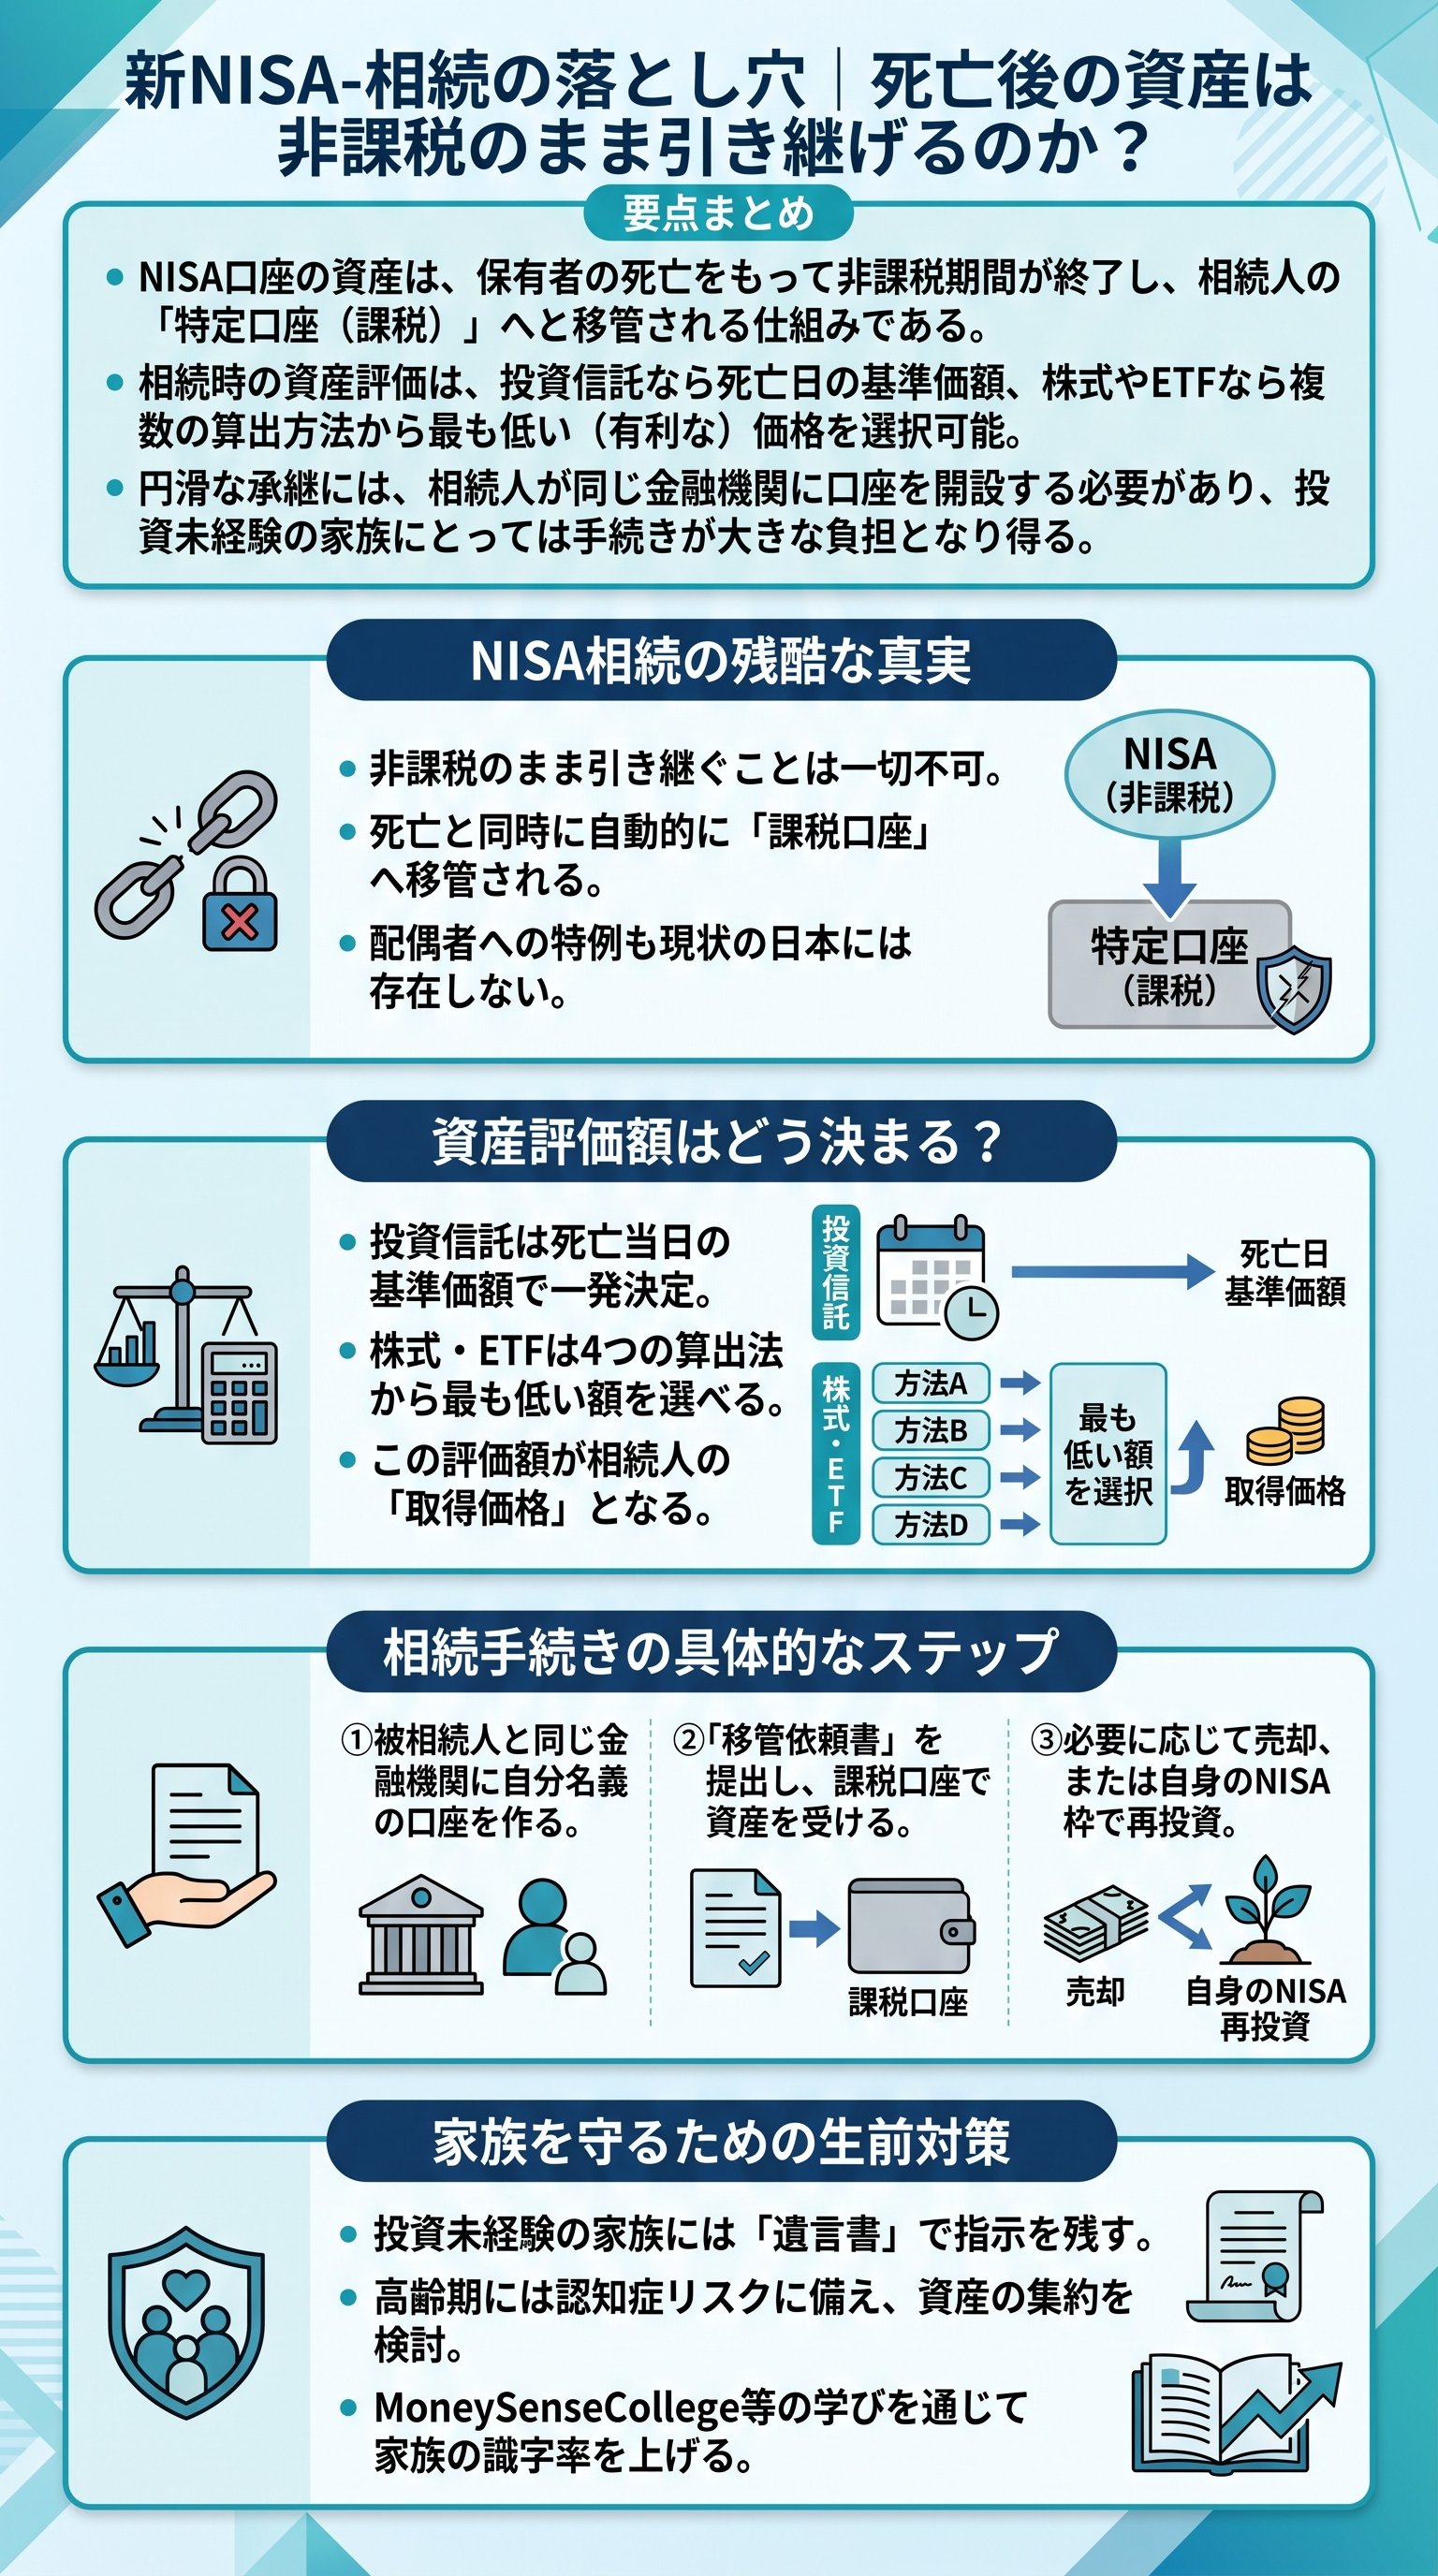
結論から言えば、保有者が死亡した瞬間、NISAという魔法の箱はその機能を完全に停止する。
実は、非課税運用のメリットを享受できるのは、あくまで「本人の生存中」に限られるのだ。
保有者が亡くなれば、非課税期間は強制終了となり、資産は相続人の「特定口座(課税口座)」へと移管される。
つまり、亡くなった翌日からの値上がり益や配当金には、容赦なく20.315% の税金が課せられることになる。
この「特定口座への払い出し」というプロセスこそが、相続における第一の関門である。
だからこそ、私たちは「死後の資産の行方」を、生きているうちに峻別しておかねばならない。
配偶者であれ子であれ、非課税枠をそのままスライドして引き継ぐという「甘い幻想」は捨て去るべきだ。
国は投資を推奨するが、死後の恩恵までを保証しているわけではないという、極めてドライな現実がそこにはある。
制度の切れ目は、人生の切れ目と完全に一致しているのである。
では、この移管の手続きはどのように行われるのか。
基本的には、金融機関に対して「相続による上場株式等の移管依頼書」を提出することになる。
しかし、ここで手続きの煩雑さが相続人の肩に重くのしかかる。
特に投資経験のない遺族にとって、この事務作業は想像を絶するストレスとなるだろう。
| 項目 | 本人存命中(NISA) | 相続発生後(特定口座) |
|---|---|---|
| 運用収益の税率 | 0% (非課税) | 20.315% (課税) |
| 資産の移管先 | NISA口座内 | 相続人の特定口座 |
| 制度の継続性 | 恒久化(新NISA) | 相続時点で断絶 |
つまり、NISAで積み上げた富は、死によって一度「普通の資産」へとリセットされるのだ。
これを資産形成の敗北と捉えるか、あるいは次世代へのバトンタッチと捉えるか。
その認識の差が、残された家族の負担を大きく左右することになるのは間違いない。
貴様の積み上げた資産が、家族にとっての「重荷」にならないよう、今すぐ対策を練るべきである。
相続財産としての「評価額」を巡る狡猾な計算式
NISA残高を相続する際、避けて通れないのが相続税の計算である。
資産が非課税口座にあったとしても、それは立派な「課税対象の相続財産」としてカウントされる。
だが、ここで面白いのは、投資商品の種類によって評価額の算出方法が異なるという点だ。
無知な者は損をし、知る者は「最も有利な価格」を冷静に選択する権利を手にする。
まず、多くの人が運用している「一般の投資信託」の評価は極めてシンプルである。
「死亡した日の基準価額」。
これに保有口数を乗じた金額が、そのまま相続財産の評価額となる。
翌日に価格が公表されるため、計算に迷う余地はないが、逆に言えば選択の余地もない。
一方で、上場株式やETF(上場投資信託)には、納税者に寄り添った「有利なルール」が存在する。
死亡日の終値だけで評価するのではなく、以下の4つの価格から「最も低いもの」を選んで良いのだ。
- 1死亡した日の終値
- 2死亡した月の終値の平均額
- 3死亡した前月の終値の平均額
- 4死亡した前々月の終値の平均額
このルールは、相場の急変による「過大な税負担」から遺族を守るための防波堤である。
たとえば、死亡直後に株価が暴騰した場合、平均値を使うことで相続税を抑制できる可能性があるのだ。
逆に暴落した場合でも、その日の終値を使えば実態に即した納税で済む。
これこそが、投資家が知っておくべき「最後のディフェンス」である。
だが、この計算を遺族が自力で行うのは至難の業だ。
だからこそ、生前から「どの資産がどのルールで評価されるか」を家族に共有しておく必要がある。
投資のプロであるならば、出口戦略に「相続時の評価」まで組み込んでおくのが真のプロフェッショナルというものだ。
死してなお資産をコントロールする。
その執念が、家族の富を守るのである。
家族を絶望させる「同一金融機関」という鉄の掟
NISA相続における最大の落とし穴は、計算式でも税金でもない。
それは、「金融機関の縛り」という名の、極めてアナログで強固な障壁である。
相続人がNISA資産を受け取るためには、被相続人と同じ金融機関に口座を持っていなければならない。
これが、投資に無関心な家族にとってどれほどの「絶望」を招くか、想像に難くないだろう。
例えば、夫が楽天証券でNISAを運用しており、妻が投資未経験だったとする。
夫が亡くなった際、妻はその資産を引き継ぐためだけに、急いで楽天証券に口座を開設せねばならない。
ただでさえ葬儀や他の事務手続きで忙殺される時期に、不慣れなオンライン証券の口座開設。
これが、高齢の配偶者にとってどれほどの苦行か、想像しただけで同情を禁じ得ない。
実は、この「口座開設」こそが、投資初心者が挫折する最大の要因なのだ。
それを、家族を亡くした直後の混乱期に強制される。
まさに「泣きっ面に蜂」。
もし、相続人がどうしても口座を作りたくない、あるいは作れない場合、資産は「売却して現金化」するしかない。
だが、暴落時に売却を強いられるリスクを考えれば、これは最悪の選択肢と言える。
| シチュエーション | 必要なアクション | リスク |
|---|---|---|
| 相続人が口座未保有 | 同じ証券会社で新規開設 | 手続きの遅延・心理的負担 |
| 相続人が別の証券会社保有 | 既存口座への移管は不可 | 売却による強制決済の恐れ |
| 相続人が口座開設を拒否 | 現金化して相続 | 相場状況を無視した売却損 |
つまり、NISAの相続とは、単なる「権利の継承」ではなく、「口座の強制紐付け」なのだ。
だから、私はあえて進言する。
「家族と同じ証券会社を使え」と。
あるいは、配偶者が高齢で投資リテラシーが低いのであれば、生前の売却も視野に入れるべきだ。
愛する家族を、複雑怪奇な金融手続きの迷宮に放り出してはならない。
75歳が分岐点。認知症とインフレの狭間で下すべき決断
資産運用に「終わり」はないと言われるが、それは肉体と精神が健全なうちの話だ。
NISAで順調に資産を増やしていても、加齢に伴う認知症リスクだけは回避できない。
もし、本人が判断能力を失えば、NISA口座からの売却や出金すら凍結されるリスクがある。
私は、資産運用の「攻め」から「守り」への転換期を、75歳という年齢に設定することを推奨する。
ただ、ここでジレンマが生じる。
インフレが進行する現代において、すべてを現金化して銀行に預けるのは「実質的な資産の目減り」を容認することに他ならない。
だからといって、死ぬ間際までフルインベストメントを続けるのは、あまりにも家族への配慮を欠いている。
つまり、我々には「緩やかな着陸(ソフトランディング)」の技術が求められているのである。
具体的には、生活費に困らない範囲で、NISA口座の資産を少しずつ切り崩していく。
あるいは、生前贈与として、あらかじめ子供たちのNISA口座へ資金を移していく。
このように「二世代にわたる資産形成」という視点を持てるかどうかが、富豪と凡人を分ける。
自分一人の代で完結させようとするから、相続時にパニックが起きるのだ。
資産を「流動化」させておくこと。
それが、終活における最大の知略である。
もちろん、健康に自信があり、死の直前まで運用を続けたいという欲望を否定はしない。
だが、その場合は必ず「遺言書」という名の遺志を遺せ。
誰がこの口座を管理し、誰が手続きを行うのか。
それを明確にするだけで、遺族の苦労は10分の1に軽減される。
「死ぬまで投資家」でありたいのなら、その死に際まで美しくデザインすべきである。
日本のNISAが抱える「致命的な欠陥」と我々の防衛策
最後に、日本のNISA制度そのものに対する冷徹な批判を加えておこう。
英国のISA(個人貯蓄口座)では、配偶者への非課税枠の引き継ぎが認められている。
しかし、日本のNISAは、どれほど要望があっても「一代限り」という冷遇が続いている。
これは、日本の行政が抱える「生前説に基づかない硬直性」の現れと言わざるを得ない。
現状、配偶者がNISA資産を引き継ぐには、自分の1,800万円という非課税枠を削るか、特定口座で税金を払うしかない。
これは、長年連れ添った夫婦の共同資産という実態を無視した、極めて理不尽な設計だ。
だが、制度が変わるのを待っていても始まらない。
我々はこの欠陥だらけのルールの中で、最も合理的な立ち回りを模索し続けるしかないのだ。
夫が1,800万円、妻が1,800万円。
それぞれが自らの口座で運用し、自らのリテラシーを高めておく。
これこそが、最愛のパートナーが世を去った後も、富を絶やさない唯一の防衛策である。
どちらか一方が「丸投げ」している家庭に、明るい老後など訪れない。
資産運用とは、家族全員で取り組むべき「生存戦略」なのである。
結局のところ、NISAとは国が用意した「知力テスト」のようなものだ。
客観的な事実に基づき、リスクを予見し、先手を打つ。
この冷徹な合理性こそが、あなたの大切な資産を、真の意味で家族へと繋ぐ架け橋となるのである。
