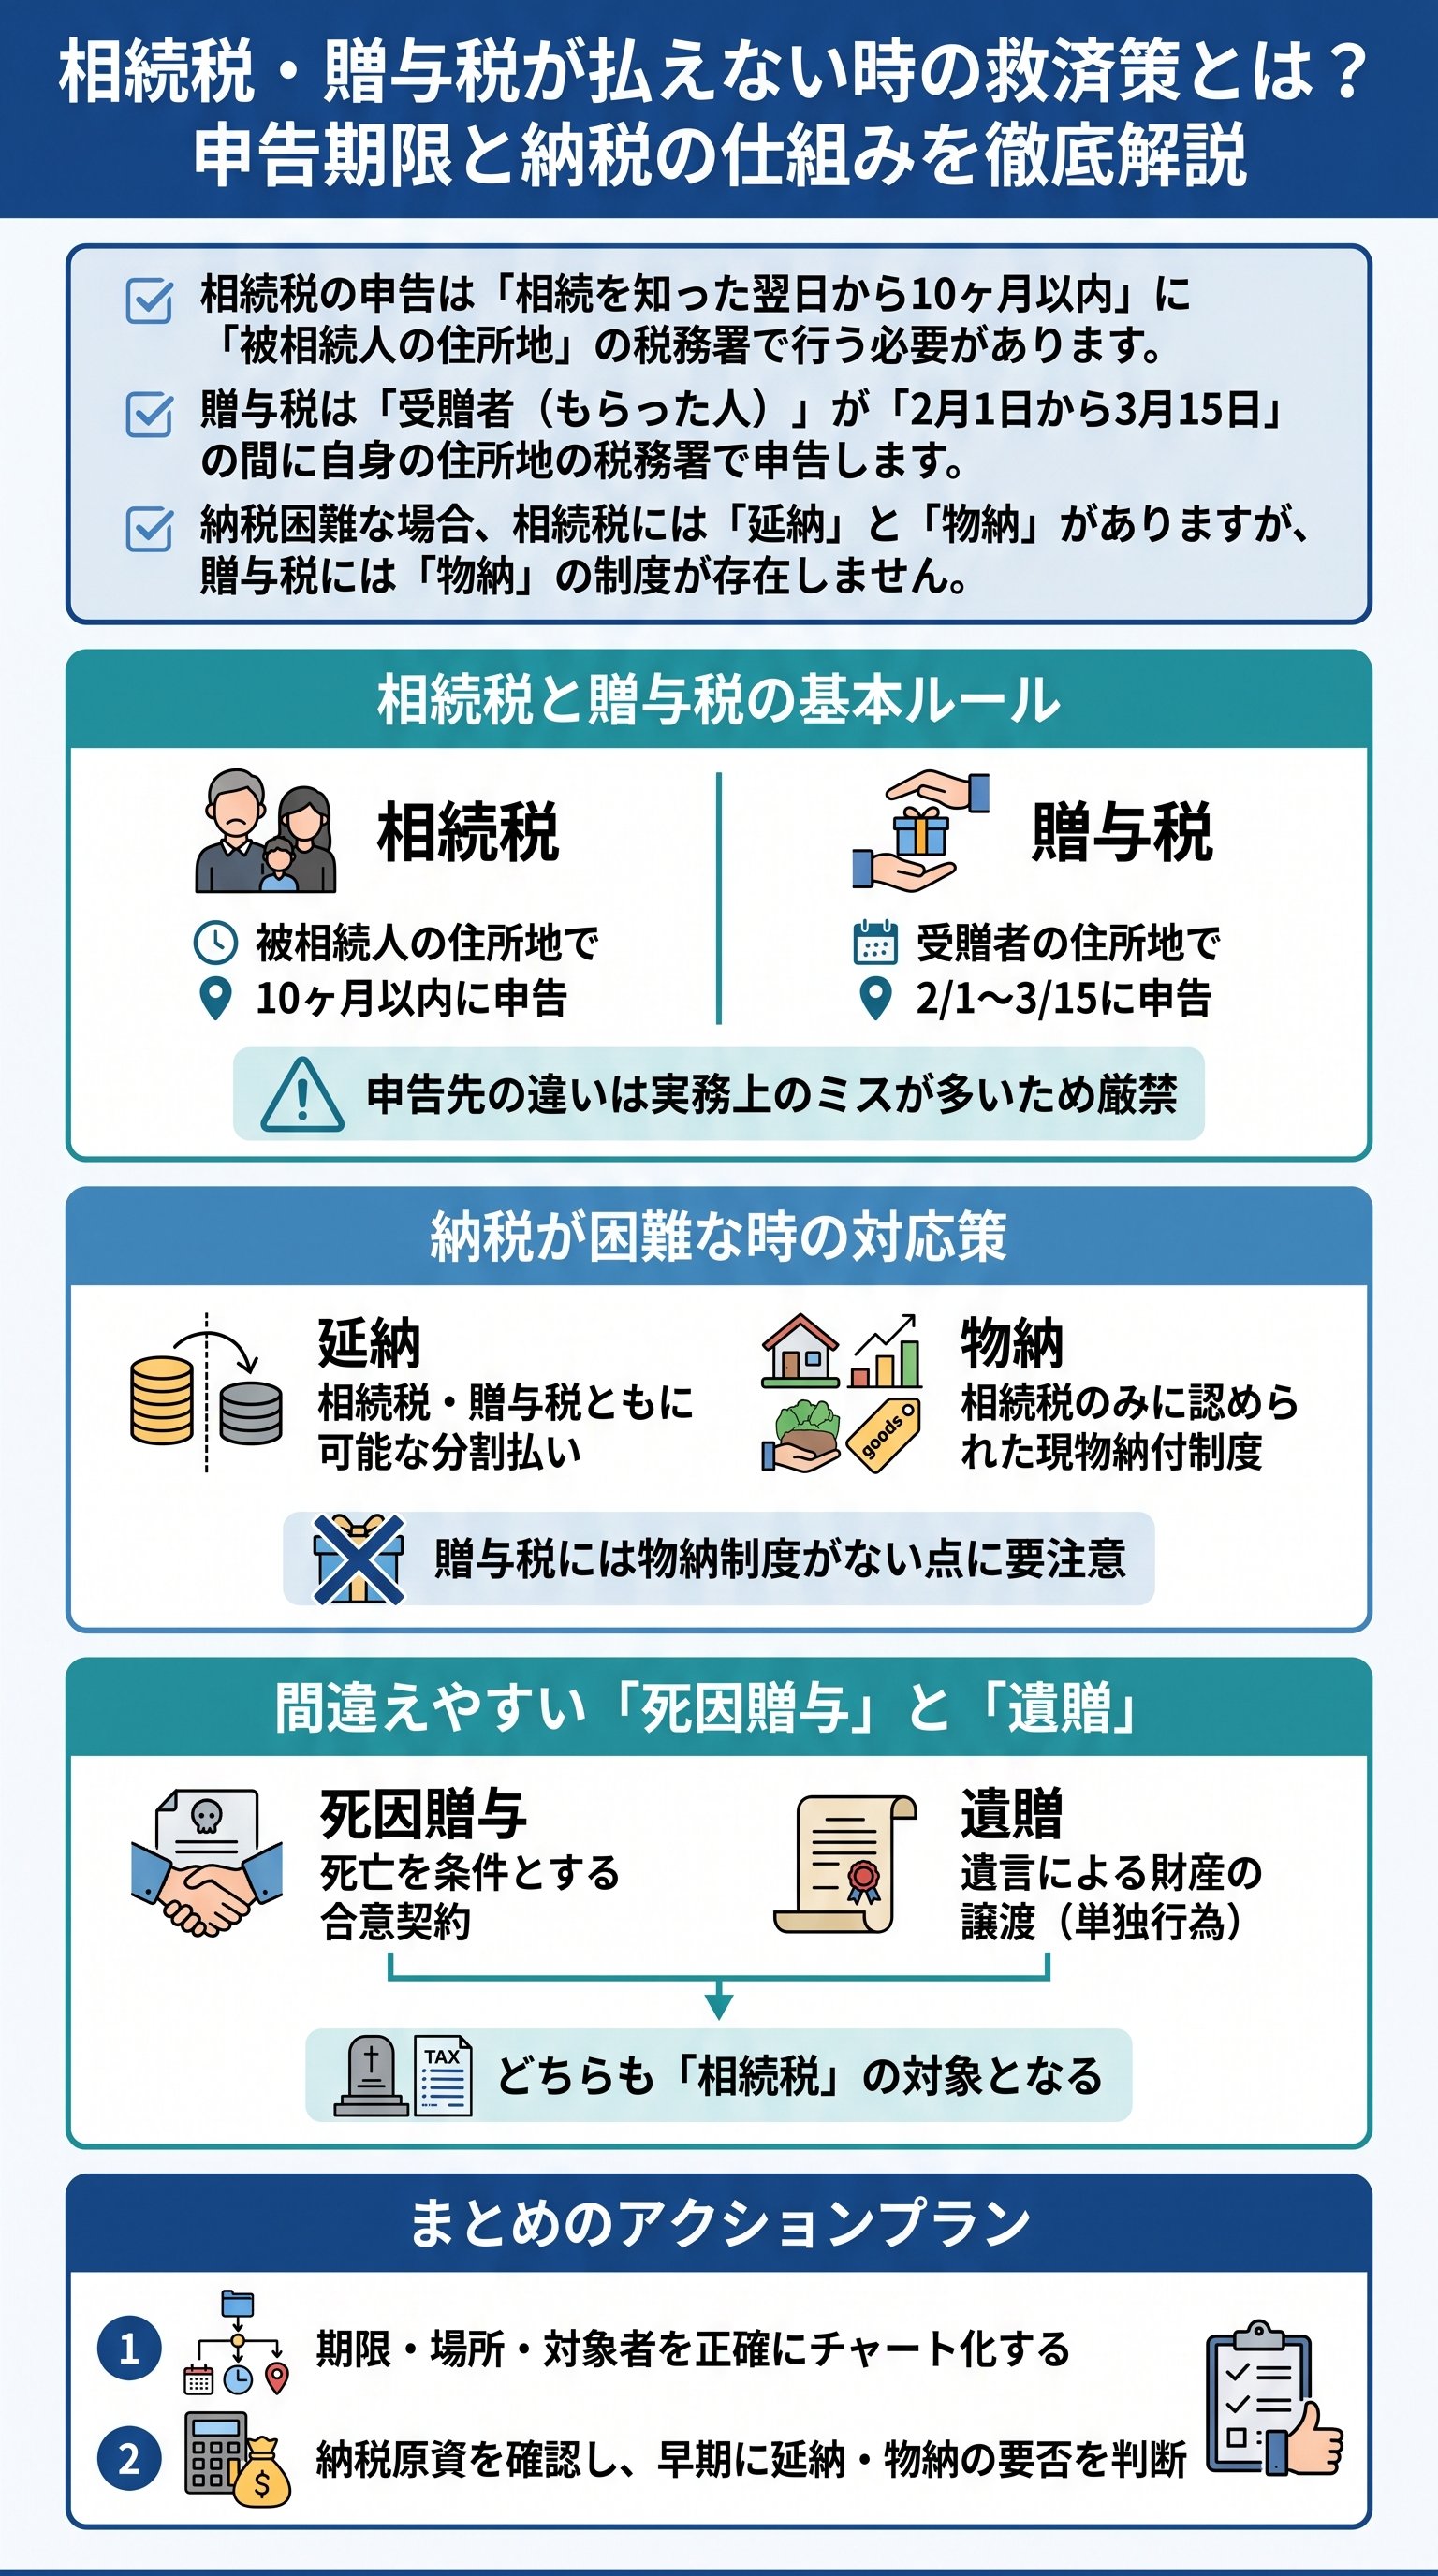
相続税という名の「10ヶ月」時間制限バトル
相続は、ある日突然、何の前触れもなく訪れるものである。
悲しみに暮れる暇もなく、遺族には極めて重い法的義務が課せられる。
それが「相続税の申告」という名の、時間との苛烈な戦いである。
この「10ヶ月」という期間を、貴様はどう捉えるだろうか。
長いと感じるなら、それはあまりにも甘い認識だと言わざるを得ない。
財産の全容解明、遺産分割協議、そして納税資金の確保。
これらすべての工程を完遂するには、時間は驚くほど足りないのが現実である。
申告先についても、致命的な勘違いをしている者が後を絶たない。
税金は自分の住んでいる街の税務署に納めるもの、そう思い込んでいないか。
だが、相続税の申告先は「被相続人(亡くなった人)」の住所地を管轄する税務署である。
実家を離れ、都会で暮らす子世代にとって、このルールは物理的な障壁となる。
必要書類を揃えるために、何度も故郷へ戻る必要が出てくるからだ。
つまり、事前の準備と迅速な初動こそが、相続における唯一の攻略法となる。
だからこそ、我々は常に最悪のシナリオを想定しておく必要がある。
税務署は「知らなかった」という言い訳を一切受け付けない。
厳格な期限を守る者だけが、不必要な加算税という制裁から逃れられるのである。
贈与税申告に潜む二つの「ズレ」を暴く
生前贈与は、富を継承するための有力な手段として広く活用されている。
しかし、その申告手続きには所得税の確定申告とは異なる罠が仕掛けられている。
多くの者が陥るのが、申告開始日の「ズレ」による失念である。
所得税の確定申告が2月16日から始まるのに対し、贈与税は2月1日から受付が開始される。
この「約2週間の先行」が、多忙な現代人のスケジュールを狂わせるのだ。
たかが2週間、されど2週間。
プロの視点で見れば、この差は大きい。
申告を行う主体の違いについても、整理しておく必要があるだろう。
贈与税を申告し、納税するのは「あげた人」ではなく、「もらった人(受贈者)」である。
もらった側の責任において、その利得を国家に報告しなければならない。
ここで、相続税と贈与税の決定的な違いを比較表で示しておこう。
両者の違いを混同することは、実務上の致命的なミスに直結する。
これを頭に叩き込むことが、財産を守るための第一歩である。
| 項目 | 相続税 | 贈与税 |
|---|---|---|
| 申告期限 | 相続を知った翌日から10ヶ月以内 | 贈与を受けた翌年の2月1日〜3月15日 |
| 納税義務者 | 財産を引き継いだ相続人 | 財産をもらった受贈者 |
| 申告先 | 被相続人の住所地の税務署 | 受贈者の住所地の税務署 |
実は、この「受贈者申告」の原則が、家族間のトラブルの火種になることも多い。
親が良かれと思って贈与しても、子が申告を怠れば、それは脱税とみなされる。
「もらった自覚」と「申告の義務」はセットであり、切り離すことはできないのだ。
甘い考えは捨てろ。
贈与税は世界最高水準の税率を誇る過酷な税目である。
申告の遅延は、せっかく受け取った富を国家に献上するのと同義だと知るべきである。
納税の壁を突破する「延納」と「物納」の真実
いざ税額が確定したとしても、手元にキャッシュがあるとは限らない。
特に不動産などの「消えない資産」を継承した場合、納税資金の不足は深刻だ。
そこで救済策として用意されているのが、「延納」と「物納」という制度である。
延納とは、文字通り税金の支払いを分割払いにすることである。
相続税も贈与税も、一定の条件を満たせばこの制度を利用することが可能だ。
ただし、これには利子に相当する「利子税」が課されることを忘れてはならない。
借金をして納税しているという自覚が必要である。
一方で、もう一つの選択肢である「物納」には、厳しい制限が存在する。
物納とは、現金ではなく不動産や証券などの「物」で税金を納める方法だ。
実は、この物納が認められているのは相続税のみである。
もし貴様が、生前に広大な山林を贈与されたとしよう。
納税資金が払えないからといって、「この山をそのまま国に返します」とはいかない。
贈与税を払うために自力で資産を換金するか、多額の現金を工面するしかないのだ。
| 制度 | 相続税での利用 | 贈与税での利用 |
|---|---|---|
| 延納(分割払い) | 可能 | 可能 |
| 物納(物で納付) | 可能 | 不可能 |
なぜ贈与税に物納がないのか。
それは、贈与が「当事者の合意」による任意行動だからだ。
死という不可抗力で発生する相続とは異なり、贈与は計画的に行えるはずだ。
国家は、「払えないなら贈与を受けるな」という突き放したスタンスを取っているのである。
この事実は、生前贈与の計画を立てる上で極めて重要な意味を持つ。
多額の不動産を贈与する際は、同時に納税用のキャッシュも贈与する必要がある。
戦略なき贈与は、残された家族を地獄へ突き落とす凶器へと変貌するのである。
言葉の罠を暴く「死因贈与」と「遺贈」
法律用語には、初心者を惑わす狡猾な罠が仕掛けられている。
その代表格が、「死因贈与」と「遺贈」という二つの言葉である。
どちらも名前に「贈与」やそれに類する響きを持っているが、その本質を見誤ってはならない。
死因贈与とは、「私が死んだらこの家をあげる」という当事者間の契約である。
一方で遺贈とは、遺言によって一方的に財産を譲り渡す行為を指す。
一見するとこれらは贈与の一種に見えるが、課税されるのは贈与税ではなく「相続税」である。
なぜ、これが重要なのか。
それは相続税の方が贈与税よりも控除額が大きく、税率が低いからだ。
税務当局は、実態が相続に近いものについては、一貫して相続税の枠組みで処理する。
「名前」ではなく「実態」で課税するのが、税法の鉄則なのである。
この違いを理解していないと、不必要な混乱を招くことになる。
例えば、遺言書を書く際に「これは贈与だから贈与税がかかるのでは」と怯える必要はない。
死亡を条件とする財産の移動は、すべて相続税のタイムラインに組み込まれる。
- 1死因贈与あげる人と、もらう人の「合意」で成り立つ契約。
- 2遺贈遺言書によって、自分の意思だけで財産を渡す行為。
- 3共通点どちらも適用されるのは「相続税」である。
実務においては、この「相続税扱い」になるという点が救いとなる場合も多い。
贈与税の過酷な税率に比べれば、相続税の体系はまだ理性的と言えるからだ。
しかし、だからといって油断は禁物である。
知識の欠如は、資産の喪失に直結する。
死因贈与も遺贈も、最終的には先述した「10ヶ月の死闘」の中に組み込まれる。
結局のところ、どのルートを通ろうとも、我々は国家の徴税システムから逃れることはできない。
富を次世代へ繋ぐための鉄の規律
ここまで、相続税と贈与税の峻烈な現実を概観してきた。
ルールを正しく理解し、期限を遵守すること。
それが、貴様の大切な資産を不当な搾取から守る唯一の盾となる。
納税は国民の義務であるが、無知ゆえの過払いは美徳でも何でもない。
「延納」という時間稼ぎや、「物納」という最終手段。
そして死因贈与や遺贈という選択肢。
これらを自在に使いこなす知恵を持て。
結局、最後に笑うのは、感情に流されず数字と法を直視した者だけである。
税務署は貴様の家族の物語に興味はない。
ただ、帳尻が合っているかだけを見ている。
ならばこちらも、徹底してプロフェッショナルな姿勢で応じるべきではないか。
本記事で説いた知識を、単なる情報の集積として終わらせてはならない。
それは、貴様の血族が築き上げた富を次世代へ繋ぐための、鉄の規律である。
今この瞬間から、貴様の相続・贈与戦略を再構築することを強く勧める。
貴様が賢明な判断を下し、無慈悲な税制の荒波を乗り越えることを切に願う。
相続という人生最後のビッグイベントを、勝利で締めくくるのだ。
そのための武器は、既に貴様の手に握られている。
