「得をする」ための儀式ではない。確定申告の真実
確定申告の季節が近づくと、巷には「還付金でいくら戻ってきた」という威勢のいい声が溢れ出す。
しかし、プロの視点から言わせてもらえば、その認識はあまりに浅はかである。
確定申告とは、決して「得をするためのイベント」などではない。
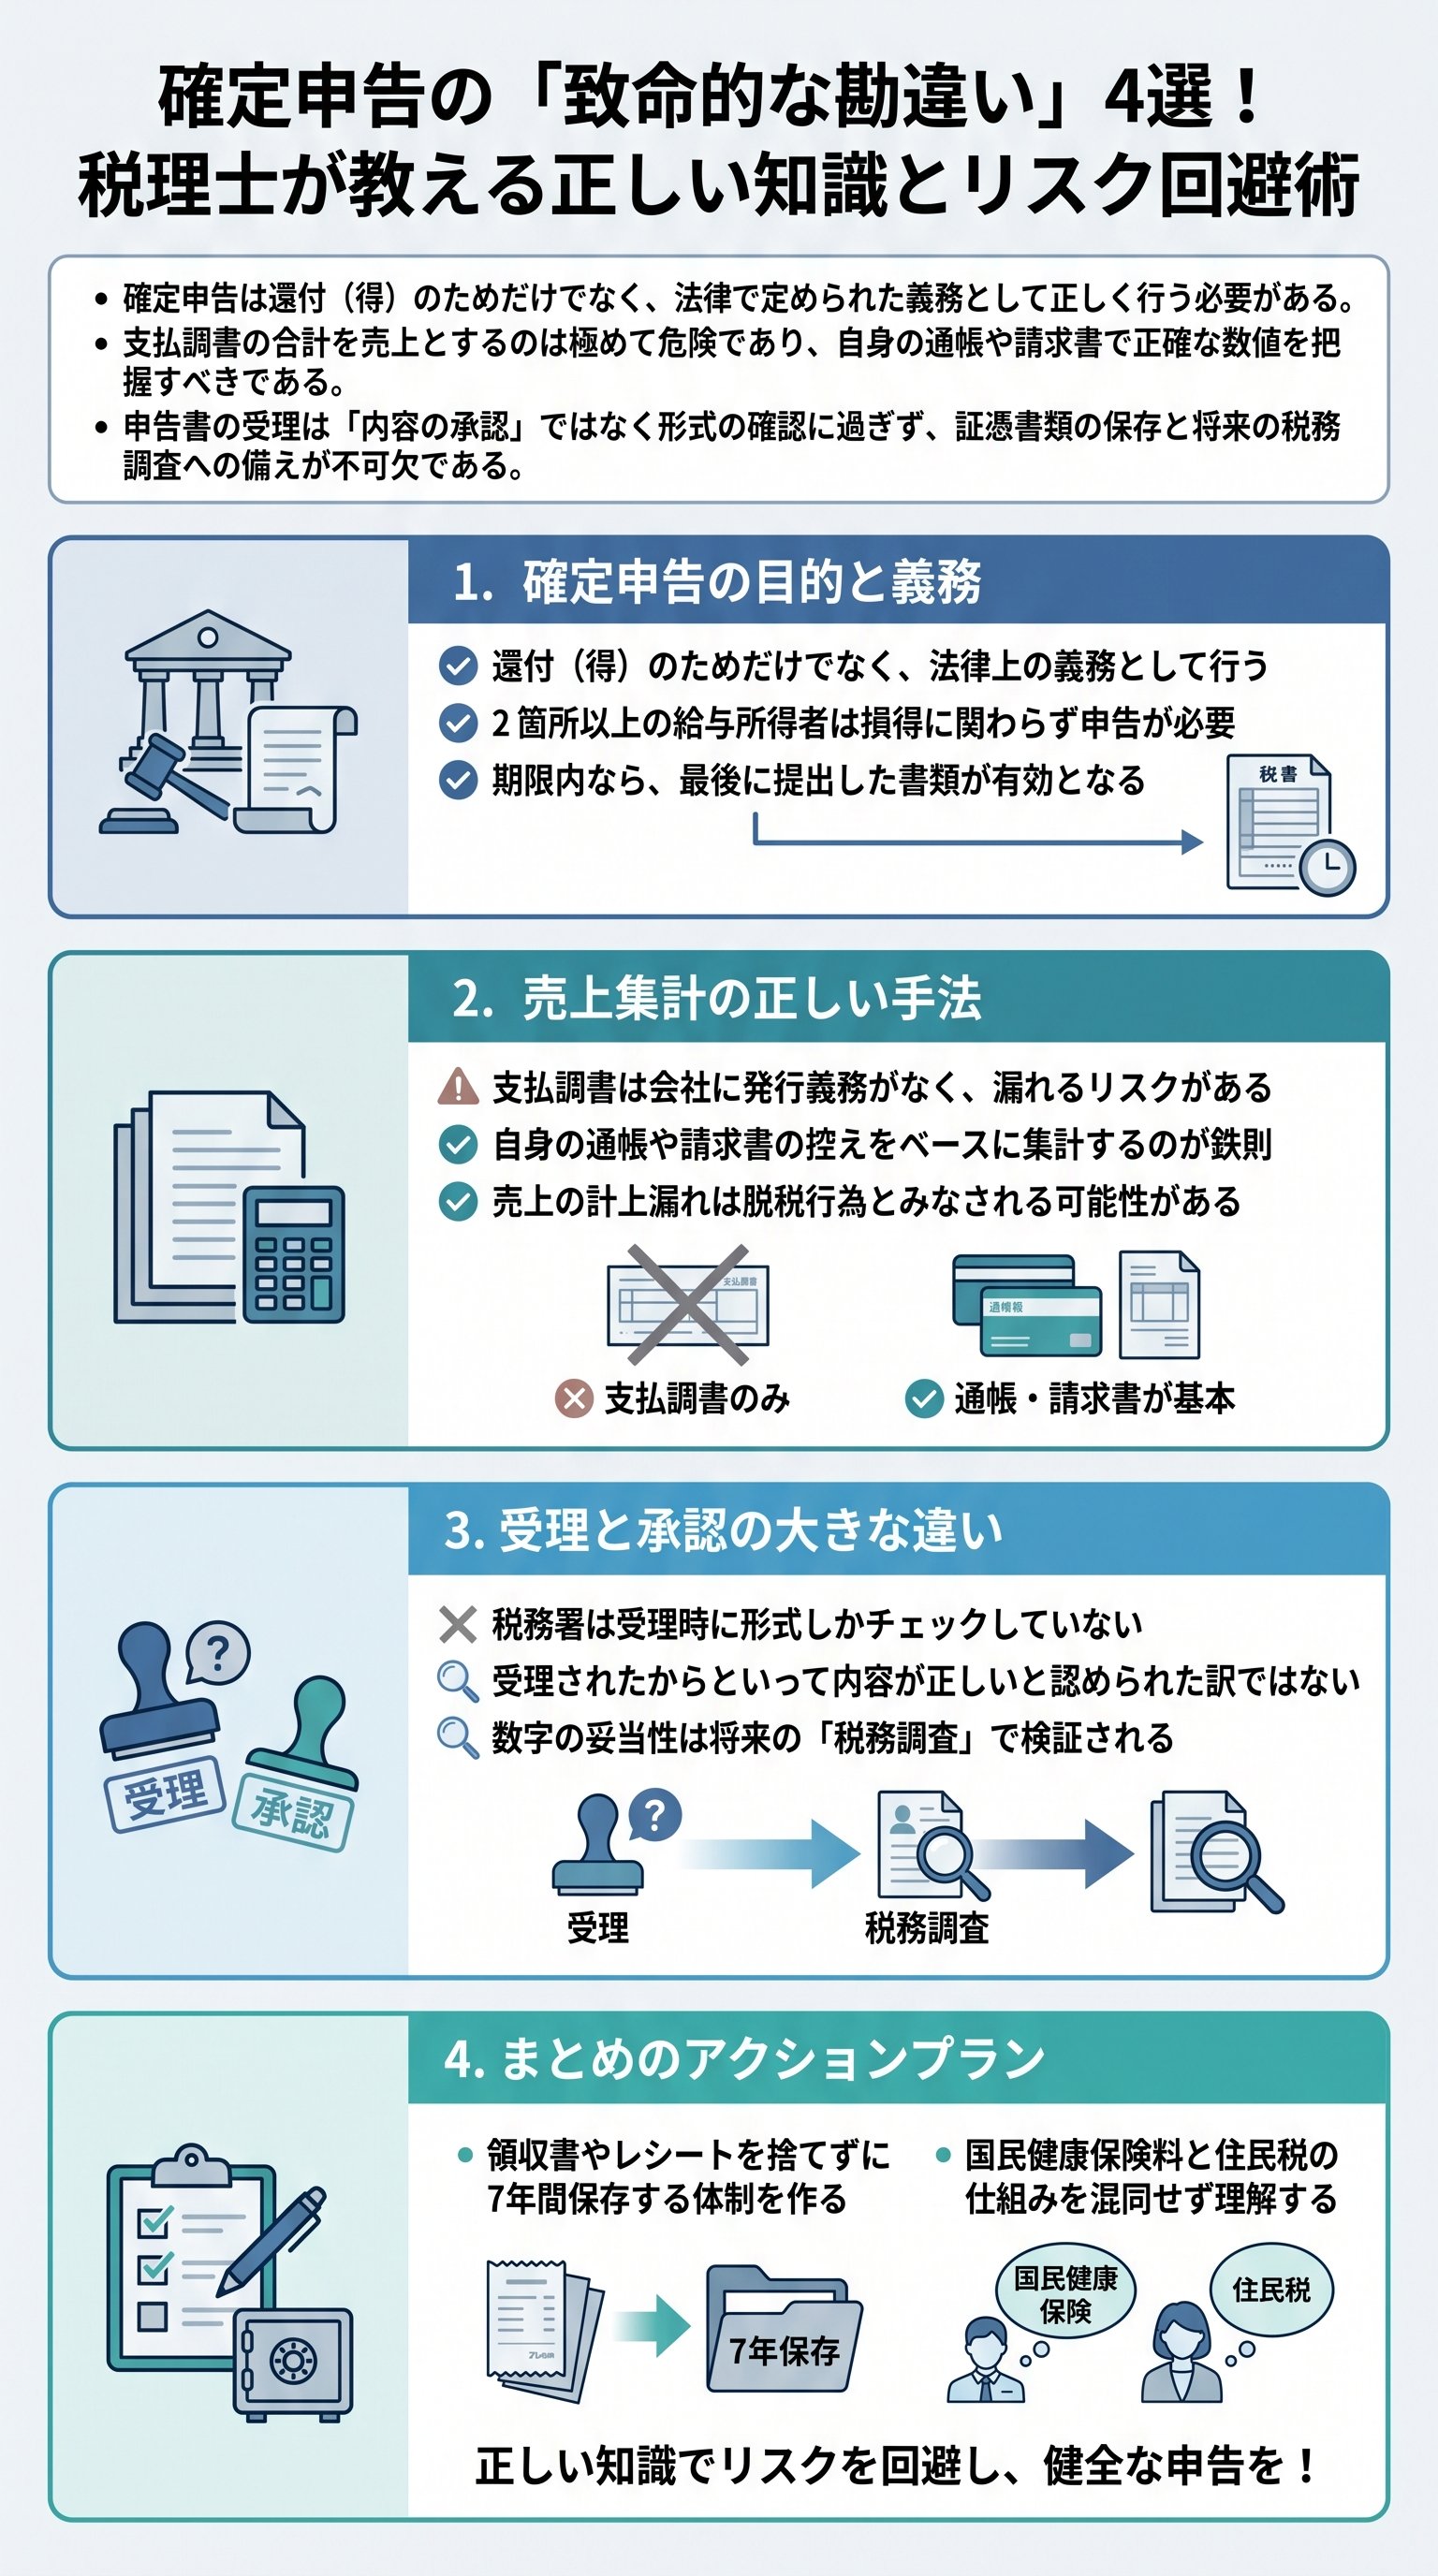
それは所得税法によって定められた厳格な義務であり、法の秩序に従うべき国民の責務である。
実は、多くの者が「還付=儲け」という幼稚な勘違いに陥っている。
還付とは、本来支払う必要のなかった税金が、単に手元に戻ってくるだけの現象に過ぎない。
つまり、自分の金を一時的に国に預けていただけの話だ。
そこに「得」も「損」も存在しないという冷徹な事実を、まずは脳に刻むべきである。
確定申告とは、自らの経済活動を数値化し、国家に対して正当な納税額を宣言する「対決」の場である。
だから、義務があるにもかかわらず「還付がないから申告しない」という理屈は通用しない。
例えば、2箇所以上から給与を得ている者は、その時点で申告の義務が生じているケースが多い。
これを放置することは、意図せずとも脱税への片道切符を手にすることと同義である。
無知は罪であり、「知らなかった」という言い訳は税務署の前では塵に等しい。
今この瞬間、自分の申告義務を再確認せよ。
損得勘定で動く者は、いずれ大きな代償を支払うことになる。
プロの世界では、正確な申告こそが最大の防御であることを知るべきだ。
法に従い、淡々と手続きを遂行する。
その冷徹な姿勢こそが、真のビジネスマンに求められる。
| 項目 | 勘違いしている者の認識 | 真実のプロの視点 |
|---|---|---|
| 目的 | 還付金をもらうため | 法律上の義務を果たすため |
| 性質 | 任意のお得イベント | 厳格な所得計算と報告 |
| 基準 | 儲かるかどうか | 法律で定められた申告基準 |
「支払調書」という甘い罠。売上把握の致命的な欠陥
フリーランスの世界で、未だに根強く残る「支払調書信仰」がある。
「支払調書を合計すれば、それが私の売上です」と胸を張る者がいるが、それは自殺行為だ。
断言するが、支払調書を唯一の根拠にする者は、いつか必ず足をすくわれる。
なぜなら、支払調書には「発行の義務」がないからだ。
実は、多くの企業が事務コスト削減のために支払調書の発行をやめている。
つまり、手元に届いた調書だけを合算しても、本当の売上には届かない可能性が高い。
もし、たった1枚でも調書が漏れていれば、それは税務署から見れば「売上の除外」である。
これは申告漏れとなり、追徴課税や加算税の対象になる。
だから、他者が作った書類を待つのではなく、自らの足跡を自分で管理せよ。
売上の管理を他人に委ねている時点で、経営者としての資質を欠いている。
プロの仕事とは、1円の狂いもなく自らの収入を把握することにある。
支払調書は単なる「答え合わせ」の材料に過ぎない。
ここで、正しい売上集計のステップを明確にしておこう。
- 1自らが発行した全請求書を日付順に整理する。
- 2通帳の入金記録と請求書の金額を一件ずつ照合する。
- 3源泉徴収された金額が、正しく引かれているかを確認する。
- 4最終的な合計額を、手元の支払調書(あれば)と比較する。
もし、支払調書の方が金額が多い場合は、源泉徴収漏れの可能性すらある。
逆に調書が少ない場合は、申告漏れの恐怖が現実のものとなる。
どちらにせよ、自分を救うのは「自分の記録」だけである。
「他人が作った書類」を信じるな。自分の出した数字だけを信じろ。
受理は「免罪符」ではない。税務署が見ている本当の場所
「無事に受理された。これで今年も安心だ」と安堵する者たちへ。
その安心感は、完全に間違った幻想である。
税務署の窓口で書類が受け取られたことは、内容の正しさを証明したことにはならない。
彼らが確認しているのは、「形式」であって「中身」ではないのだ。
実は、税務署は提出された瞬間に中身を精査する時間など持っていない。
住所、氏名、マイナンバー、そして各項目に数字が入っているか。
その程度のチェックで「受理」の判は押される。
つまり、嘘の数字を並べても受理されるのが、今のシステムの限界なのだ。
でも、本当の勝負はそこから数年後にやってくる。
それが、恐怖の代名詞とも言える「税務調査」である。
調査官は、過去数年分の申告書を机に並べ、異常な数値の動きを冷徹に分析する。
「受理されたから大丈夫」という理屈は、プロの調査官の前では無力である。
| 段階 | 税務署の対応 | 納税者の勘違い |
|---|---|---|
| 提出・受理 | 書類形式の形式的な確認 | 「内容が認められた」と誤解する |
| データ分析 | 異常値や矛盾がないかの精査 | 何もされていないと思っている |
| 税務調査 | 証憑(レシート等)の徹底確認 | 終わったことだと思っている |
受理印は合格証書ではない。
それは、長い戦いの始まりを告げるゴングに過ぎないのだ。
「提出できたから安心」という言葉は、プロの耳には「死を待つ者の言葉」として響く。
常に疑いの目を持ち、自らの申告内容を論理的に武装せよ。
領収書は提出不要、だが「命の次に大事な証拠」である
「領収書を全部提出しなくていいなら、適当に書いてもバレないのでは?」そんな邪な考えを持つ者が、後を絶たない。
確かに、現在の確定申告において領収書やレシートを添付する義務はない。
しかし、提出しないことと、保管しなくていいことは全く別の話である。
実は、領収書こそが税務調査における「唯一の防波堤」となる。
もし調査が入った際、領収書がなければ、その経費はすべて否認される。
否認されれば、遡って税金が課され、重い罰金が科せられる。
領収書を捨てる行為は、自らの盾を捨てる愚策に他ならない。
- 1領収書・レシート(経費の証明)
- 2請求書(売上と仕入れの証明)
- 3銀行の通帳(資金の流れの証明)
- 4クレジットカードの利用明細
これら一連の書類が揃って初めて、君の申告は「正当な主張」となる。
プロは、領収書の裏に「誰と、どのような目的で」使用したかをメモする。
その執念とも言える緻密な記録が、有事の際に自分を救うことになる。
記憶は嘘をつくが、記録は裏切らない。
多くの脱税者が、領収書の不備からその身を滅ぼしてきた。
「たかがレシート」と侮るなかれ。
それは、君がビジネスの世界で生き残るための「血の通った証言者」である。
整理整頓を怠る者は、数字の神様からも、税務署からも見放される。
住民税の地域格差は幻想だ。真の格差は「健康保険」に眠る
「田舎に行けば住民税が安くなる」という都市伝説がある。
あるいは「過疎地は住民が少ないから、一人当たりの負担が高い」という説も。
断言するが、これらはすべて根拠のない妄想である。
個人の住民税(所得割)は、日本全国どこへ行こうと一律10%が原則だ。
実は、住民税の仕組みは驚くほどシンプルに統一されている。
都道府県民税が4%、市区町村民税が6%。
この合計10%は揺るがない。
確かに一部の自治体で数パーセントの減税が行われているケースはある。
しかし、それは微々たる差であり、引っ越しの理由にするにはあまりに滑稽だ。
でも、なぜ「地域によって税金が違う」という誤解がこれほど蔓延したのか。
その正体は、住民税ではなく「国民健康保険料」にある。
国民健康保険料は、自治体によって算出方法も上限額も驚くほど異なる。
高い地域と安い地域を比べれば、年間で数十万円の差が出ることも珍しくない。
- 1所得税(国税:累進課税)
- 2住民税(地方税:一律10%)
- 3社会保険料(健康保険・年金:地域差大)
この構造を理解していない者は、いつまでも「見えないコスト」に搾取され続ける。
真のプロフェッショナルは、表面的な都市伝説に惑わされない。
常に一次情報に当たり、冷徹な計算に基づいて戦略を立てる。
情報の格差が、そのまま資産の格差に直結するのだ。
最後になるが、確定申告の本質とは「自己規律」である。
自分がどれだけ稼ぎ、どれだけ使い、どれだけ社会に貢献したか。
それを直視する行為こそが、君を「真の自由」へと導く。
迷信を捨て、法を学び、数字を支配せよ。
それが、この残酷な経済社会を生き抜く唯一の道である。
