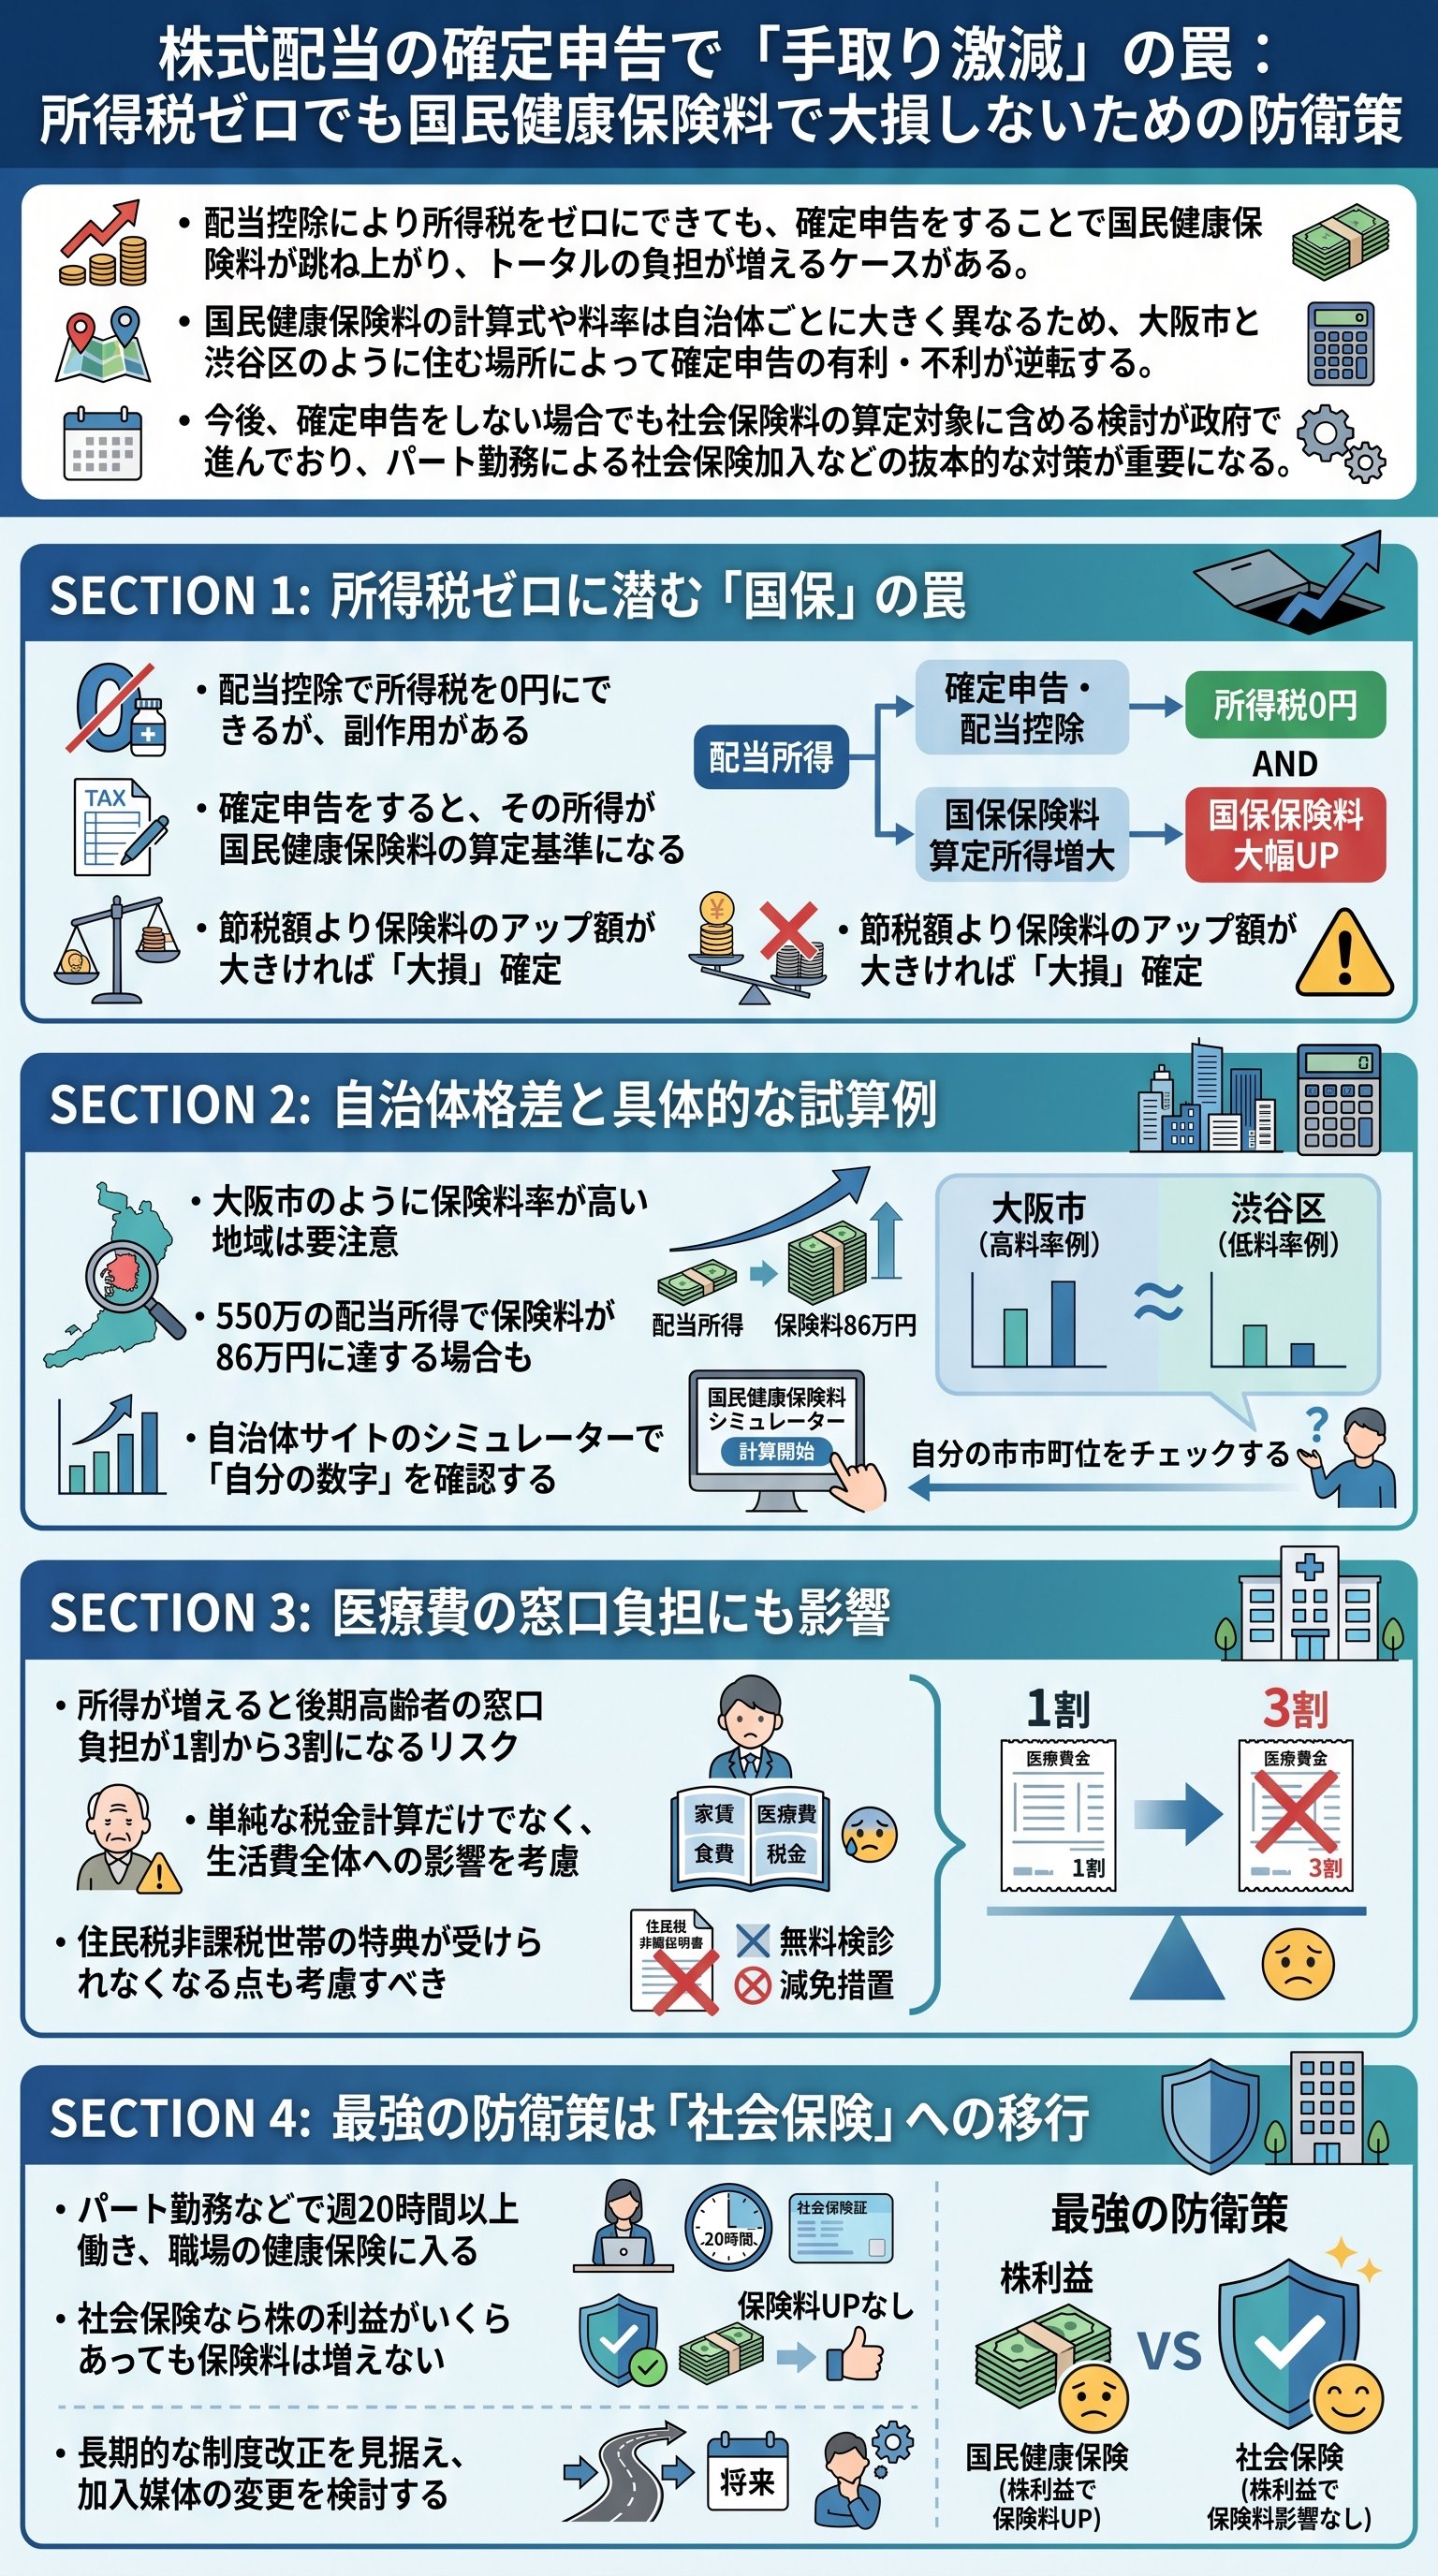
配当控除の甘い罠と国民健康保険の「隠れたコスト」
多くの投資家が「配当控除」という甘美な響きに目を奪われている。
確定申告をすれば所得税が還付される。
あるいはゼロになる。
だが、その背後に潜む国民健康保険料(国保)の牙に気づいている者は驚くほど少ない。
これが現代日本の税制が仕掛けた、最大級の「落とし穴」である。
実は、令和7年度の税制改正によって基礎控除が最大95万円まで引き上げられた。
これだけを見れば、株式配当だけで生活する者にとって追い風に見える。
しかし、現実はそう単純ではない。
なぜなら、住民税の基礎控除は43万円のまま据え置かれているからである。
| 項目 | 所得税(新制度) | 住民税(据え置き) |
|---|---|---|
| 基礎控除額 | 最大95万円 | 一律43万円 |
| 影響 | 所得税の負担軽減 | 負担軽減の効果なし |
| 注意点 | 合計所得金額により減少 | 非課税水準は変わらず |
つまり、所得税が非課税になるラインと、住民税がかかるラインには巨大な乖離が存在する。
さらに恐ろしいのは、確定申告をした瞬間に、その配当所得が「合計所得金額」に合算されることだ。
これが国保加入者にとって、最悪のシナリオの幕開けとなる。
国保の保険料は、この合計所得金額をベースに算出されるからである。
配当金を受け取る際、我々は既に20.315%の税金を「源泉徴収」されている。
これをそのまま放置すれば、国保の計算に配当所得は含まれない。
だが、「1円でも税金を取り戻したい」という執念が、結果として保険料の暴騰を招く。
まさに「肉を切らせて骨まで断たれる」状況だ。
- 1所得税をゼロにするための確定申告を行う
- 2住民税の通知が市区町村へ飛ぶ
- 3「所得あり」と判定され、国保の算定基礎が跳ね上がる
- 4還付金を遥かに凌駕する保険料の請求書が届く
だからこそ、投資家はトータルコストの視点を忘れてはならない。
目先の還付金という「エサ」に飛びつき、背後の巨大な「罠」にかかるのは愚の骨頂である。
我々が守るべきは「手残りの中身」であり、見かけ上の税率ではない。
この不条理な仕組みを理解することこそが、真の資産防衛の第一歩となる。
自治体格差の衝撃。大阪市と渋谷区で逆転する「損得の境界線」

日本は法治国家であるが、「住む場所」によって課されるコストは劇的に異なる。
特に国民健康保険料の料率は、自治体の財政状況や高齢化率に依存している。
同じ配当収入であっても、大阪市に住む者と東京都渋谷区に住む者では、天国と地獄の差が生まれるのだ。
これはもはや、居住地による「隠れた税差」である。
「国民健康保険は、自治体ごとに独自の料率を設定しており、その格差は無視できないレベルに達している」
例えば、配当収入が年間95万円のケースを考えてみよう。
大阪市の場合、確定申告をすることで所得税と住民税を合わせても約3万円まで抑えられる。
これに対し、申告不要を選択した場合は約19万円の税金が引かれたままだ。
一見、「申告した方が16万円も得」に見える。
だが、ここに大阪市の重い国保料が加算されると、その差は一気に縮まるのだ。
一方で、東京都渋谷区のような財政豊かな自治体ではどうなるか。
渋谷区は国保料の料率が低く設定されており、申告による保険料の上昇幅も限定的だ。
つまり、「渋谷区なら申告が正解だが、大阪市なら検討の余地あり」という事態が起こる。
貴様がどこに住民票を置いているか。
その一点だけで、資産運用の最適解が180度変わるのである。
| 比較項目 | 大阪市(高負担モデル) | 渋谷区(低負担モデル) |
|---|---|---|
| 国保料の基本水準 | 非常に高い | 比較的低い |
| 申告による増額幅 | 激甚 | 許容範囲 |
| 最終的な有利・不利 | 申告不要が有利になりやすい | 確定申告が有利になりやすい |
さらに深刻なのは、配当収入が550万円を超えるような中堅投資家だ。
このレベルになると、所得税を配当控除でゼロにできても、国保料が年間80万円以上に達する場合がある。
確定申告をせず、20.315%を黙って差し出した方が、結果的に手元に金が残る。
「正直に申告する者が損をする」という歪んだ構造が、ここにある。
だから、安易な節税ノウハウを鵜呑みにしてはならない。
YouTubeやブログに溢れる「配当控除で得をする方法」は、しばしば社会保険料を無視している。
「所得税・住民税・社会保険料」の三位一体で計算できない者は、投資家を名乗る資格はない。
自治体格差という変数を読み解き、自分だけの損得勘定を弾き出すのだ。
「申告不要」という防衛策。なぜあえて権利を捨てるべきなのか
確定申告は国民の権利であり義務だが、「申告不要制度」を選択する権利もまた存在する。
特定口座(源泉徴収あり)を利用している場合、我々は「申告しない」というカードを自由に切れる。
このカードこそが、高額な国保料から身を守る唯一の盾となる。
賢者はあえて、還付を受ける権利を「捨てる」のである。
なぜ、あえて税金を多めに払うのか?
それは、「表面上の税率」よりも「実質的な負担率」を優先するからである。
総合課税を選択して配当控除を受ければ、所得税率は下がる。
しかし、その瞬間に貴様の所得情報は、住民税課税課から保険料算定課へと筒抜けになる。
この「情報の連鎖」を遮断することが、申告不要を選択する真の目的だ。
- 1特定口座での源泉徴収(15.315% + 5%)を受け入れる
- 2確定申告の書類に配当所得を記載しない
- 3市区町村には「所得ゼロ(または配当以外のみ)」として認識させる
- 4国保料を最低水準(均等割の軽減措置など)に抑え込む
だが、この戦略にも例外はある。
例えば、複数の証券口座を持っており、一方で巨額の譲渡損失(赤字)が出ている場合だ。
この場合は、損益通算のために確定申告を行うことが合理的となる。
しかし、その赤字を相殺してもなお残る配当所得があるならば、やはり国保の問題が再燃する。
常に「還付額vs保険料増額」のデスマッチを脳内で繰り広げなければならない。
実は、近年の税制改正(2023年分の申告から適用)により、この戦略はよりシンプルになった。
以前は「所得税は総合課税、住民税は申告不要」という「いいとこ取り」が可能だった。
だが現在は、所得税と住民税の課税方式を一致させなければならない。
つまり、「全てを晒して控除を受けるか、全てを隠して源泉徴収で耐えるか」の二択に絞られたのである。
結局のところ、資産運用における「勝ち」とは、口座の数字を増やすことにある。
税務署に勝って、役所に負ける。
そんな不格好な結果を招いてはならない。
「申告不要」という選択肢は、決して敗北ではない。
それは、複雑怪奇な日本の社会保障制度を出し抜くための、高度な戦術的撤退なのである。
迫りくる「国保の包囲網」。政府が目論む社会保険料の公平性という名の増税
現在、我々が享受している「申告不要による国保回避」という裏技に、終焉の足音が聞こえている。
政府は、「確定申告をしないケースでも、社会保険料の算定対象に含める」検討を開始した。
これは、所得の種類や申告の有無によって負担に差が出るのは不公平である、という大義名分に基づく。
すなわち、「逃げ道は全て塞ぐ」という国家の意思表示である。
この動きが現実のものとなれば、投資家を取り巻く環境は一変する。
現在は「申告しなければ所得ゼロ」として扱われていた配当金が、証券会社からのデータ連携によって自動的に捕捉されるようになる。
そうなれば、配当控除を受けようが受けまいが、保険料は強制的に上限まで引き上げられるだろう。
まさに「投資家狩り」の時代が到来しようとしているのだ。
「不公平の是正」という言葉は、常に「実質的な負担増」の枕詞として使われる。
ターゲットとされているのは、主に「資産を持つ高齢者」である。
現役世代並みの所得がありながら、申告不要制度を利用して低い保険料に抑えている層を炙り出す。
だが、その余波は当然、若年・中堅の個人投資家にも及ぶ。
政府の狙いは明確だ。
膨れ上がる社会保障費の財源を、捕捉しやすい金融所得から毟り取ることにある。
| 時代区分 | 投資家の状況 | 政府の動向 |
|---|---|---|
| 過去(〜2023) | 所得税・住民税の分離選択が可能 | 比較的緩やかな捕捉 |
| 現在(2024〜) | 課税方式の一致が義務化 | 逃げ道の制限開始 |
| 未来(予測) | 申告不要でも社保算定に合算 | 完全なる所得捕捉の実現 |
この「包囲網」が完成したとき、確定申告をしないメリットは完全に消失する。
そうなれば、むしろ配当控除をフル活用して所得税をゼロにしなければ、「取られ損」になる。
我々は今、制度の大きな転換点という名の、嵐の前の静けさの中にいる。
今のうちに、制度が変わっても揺るがない資産構造を再構築する必要があるのだ。
だが、悲観してばかりいても始まらない。
国家がルールを変えるなら、我々もまたプレイスタイルを変えるまでだ。
金融所得が筒抜けになる時代に、どうやって手残りを最大化するか。
それは単なる「テクニック」の次元を超え、人生設計そのものの再定義を迫っている。
来るべき増税の冬に備え、今から牙を研いでおく必要がある。
究極の自己防衛。高額な国保負担から逃れるための「労働」と「組織」の知恵
国保という名の「底なし沼」から抜け出すための究極の解決策は何か。
それは、国民健康保険そのものから脱退すること。
すなわち、「社会保険(健康保険・厚生年金)」の被保険者になることである。
これこそが、制度の歪みを利用した合法的なカウンターアタックだ。
社会保険(社保)の最大の特徴は、「給与所得」のみを算定の基礎とする点にある。
ここには、いくら巨額の配当所得があろうが、一切関係ない。
会社員が株でいくら稼いでも保険料が変わらないのは、このためだ。
ならば、個人事業主や専業投資家も、この「社保の結界」の中に逃げ込めばよいのである。
- 1パート・アルバイトとして働く
- 週20時間以上の勤務、月収8.8万円以上などの条件を満たし、社保に加入する。
- 自らの労働を「社保への入場券」として活用する戦略だ。
- 2マイクロ法人を設立する
- 自ら会社を興し、自分に少額の役員報酬を支払う。
- 社会保険料を最低ランクに固定しつつ、配当金は個人の懐に入れる。
- 3家族の扶養に入る
- 年収130万円(または106万円)の壁を意識し、扶養の範囲内で運用する。
実は、昨今の「人手不足」と「時給上昇」は、投資家にとって追い風である。
バイトに出ることは、単なる労働ではない。
「月数万円の給与」+「数十万円の国保節約」という、驚異的な利回りを生む投資活動なのだ。
プライドを捨てて現場に出る者が、結果として最も効率的に資産を守る。
これが、現代社会における「賢者の選択」である。
ただし、マイクロ法人の設立には事務手間や維持費というコストが伴う。
これを面倒だと思うなら、迷わず「労働」を選べ。
週に数日、社会と接点を持ちながら保険料を最小化する。
この「半農半投資」とも言えるライフスタイルこそが、これからの増税時代を生き抜く最適解となるだろう。
もはや、椅子に座ってチャートを眺めるだけの時代は終わったのだ。
結論を述べよう。
配当控除の損得に一喜一憂するのは、木を見て森を見ない行為である。
我々が対峙しているのは、税務署という単体の敵ではない。
「国家という名の巨大な集金システム」そのものだ。
このシステムを深く理解し、労働と投資、そして組織を使い分ける重層的な防衛策を講じること。
それこそが、資産を守るプロフェッショナルのあるべき姿である。
