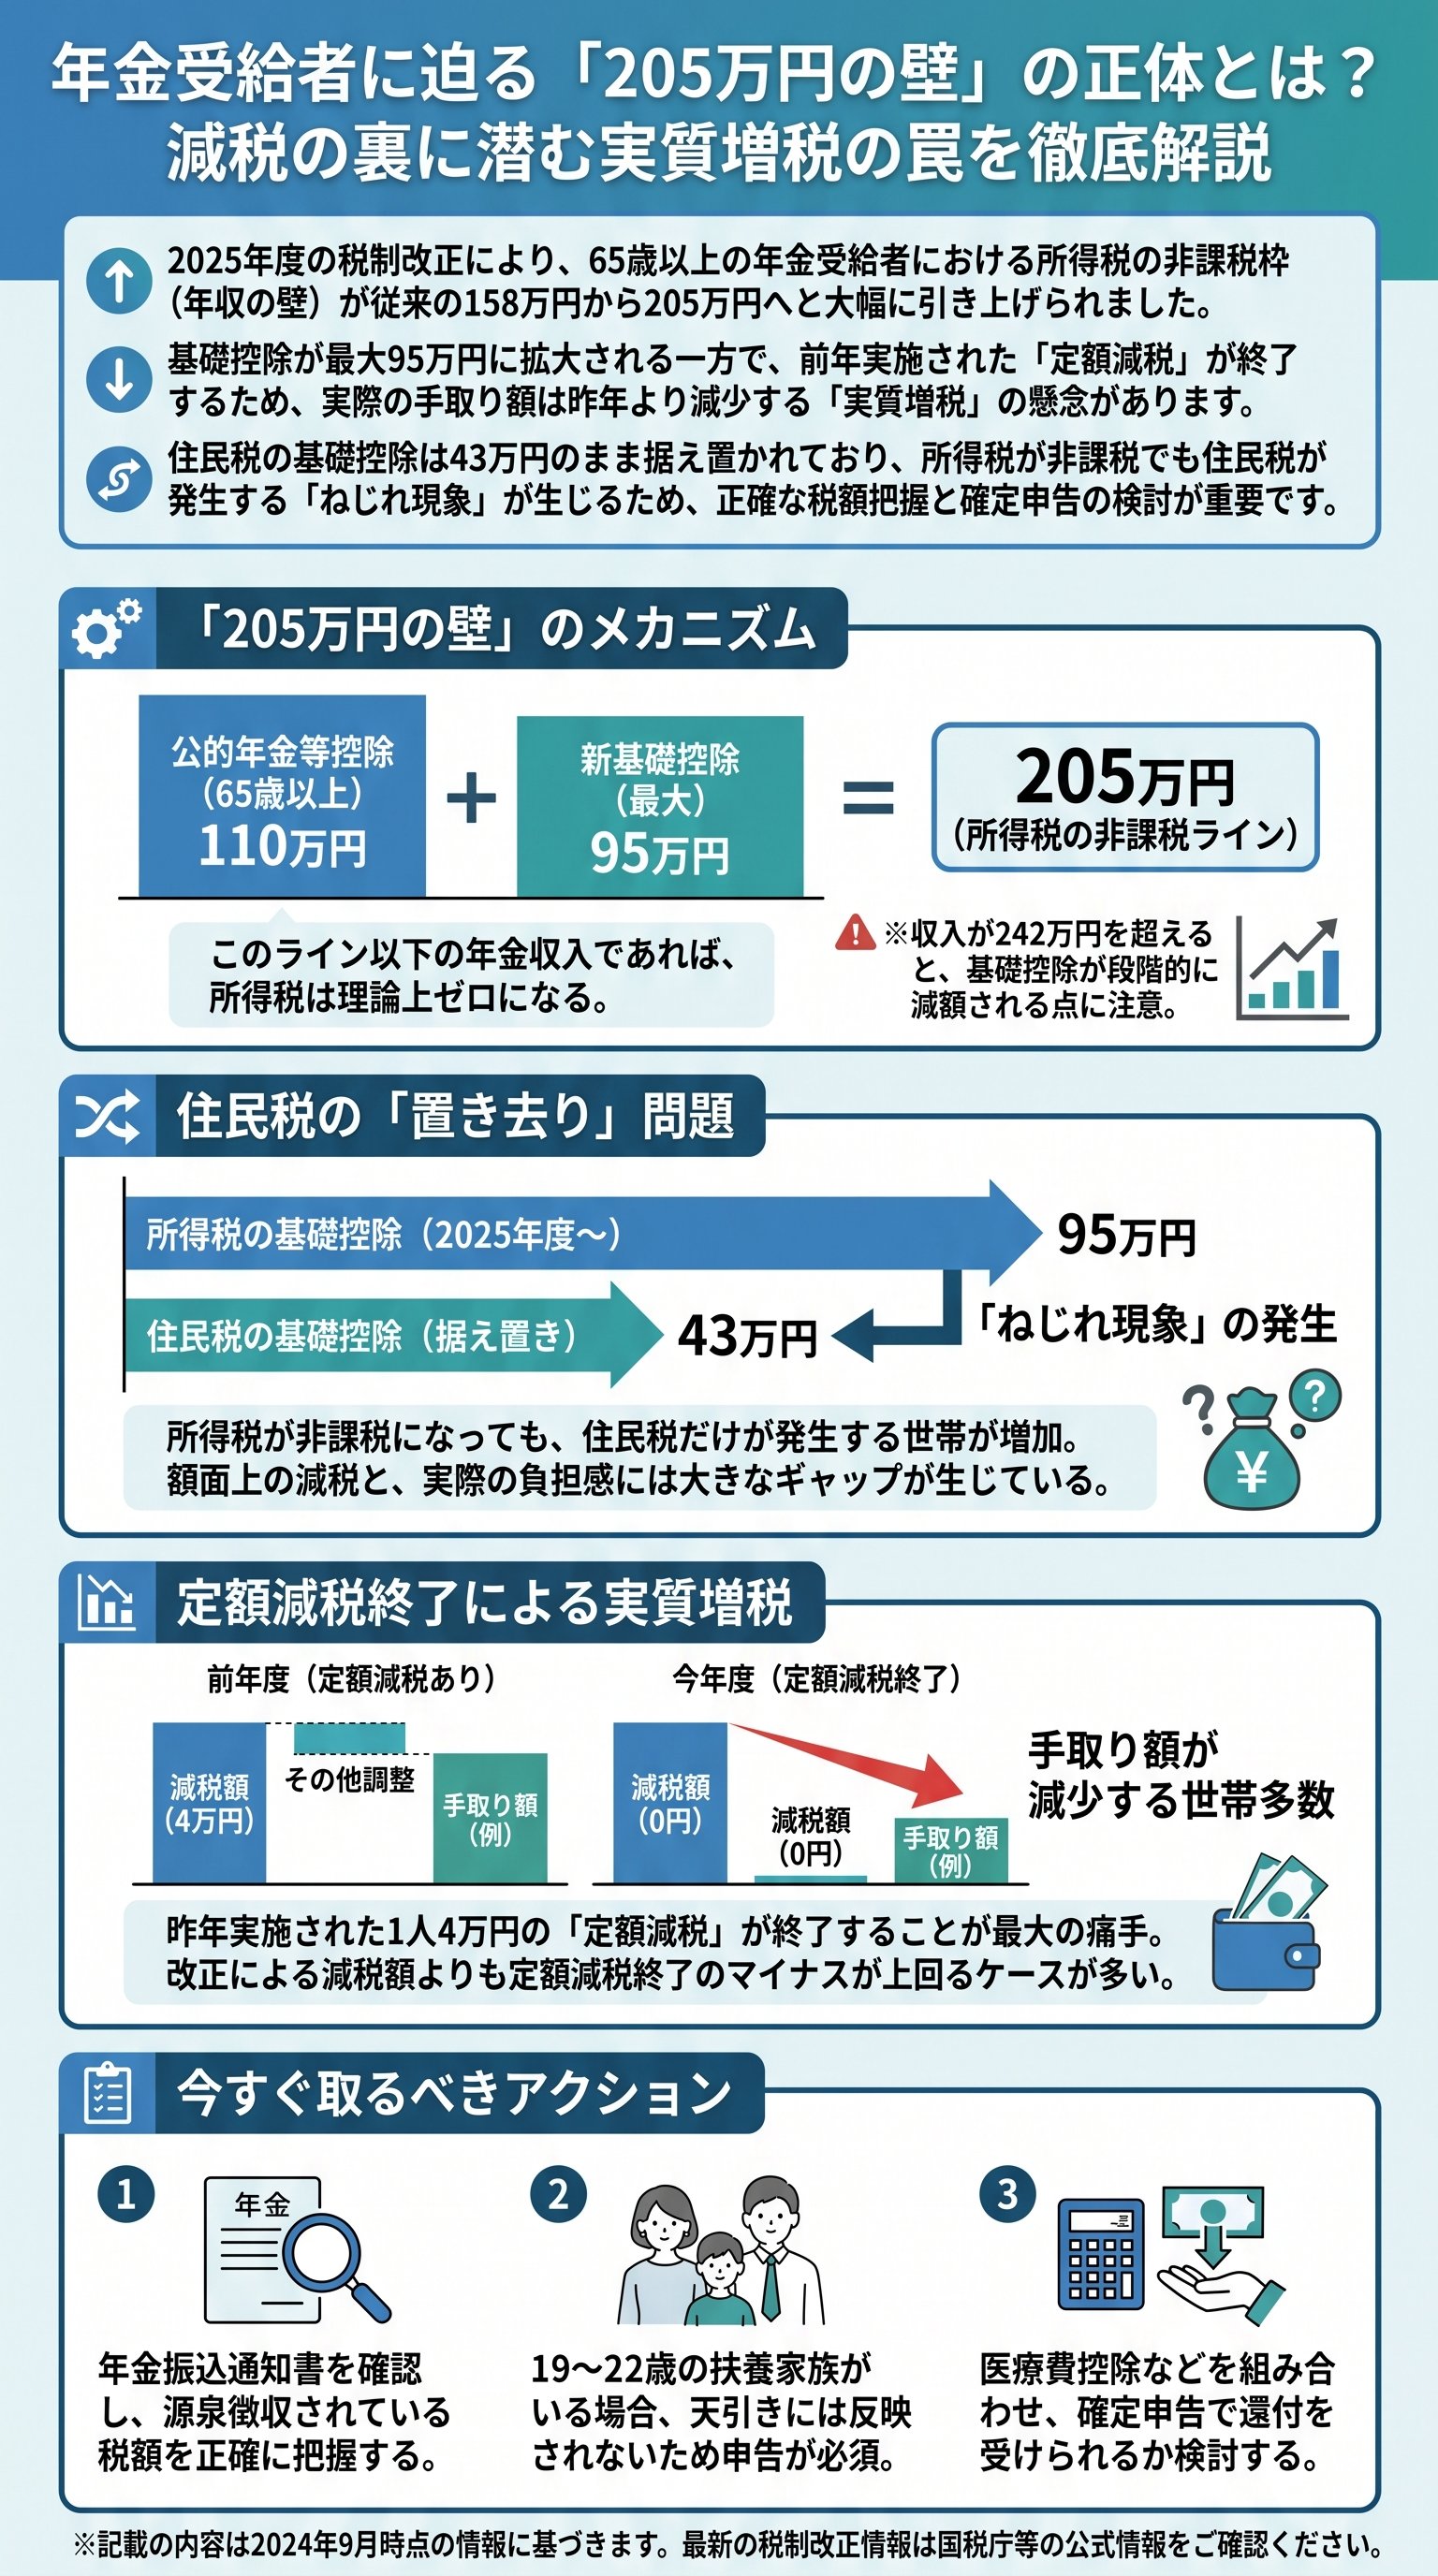
年金受給者の新たな指標となる205万円の壁

205万円の壁が注目される理由
65歳以上の年金受給者にとって、税金が発生する境界線となる年収205万円の壁が新たに注目されています。
これまでの制度では、年金収入のみで生活する高齢者の非課税枠は158万円とされていました。
しかし、税制改正によって基礎控除が拡大されたことで、この「壁」の数字が大きく変動しています。
年齢による控除額の違い
具体的には、65歳以上であれば年金収入が205万円、65歳未満であれば約163万円まで、所得税がかからない計算になります。
この数字は、年金収入から差し引かれる「公的年金等控除」と、個人の事情に関わらず適用される「基礎控除」を合計したものです。
65歳以上の公的年金等控除は最低110万円と設定されており、これに新しい基礎控除額を上乗せすることで算出されます。
課税対象となる基準の把握
年金受給者が自身の税負担を考える上で、この205万円という基準を把握しておくことは非常に重要です。
なぜなら、このラインを1円でも超えると所得税の課税対象となり、連動して住民税や社会保険料の負担にも影響が及ぶからです。
| 受給者の区分 | 新たな年収の壁 (目安) | 公的年金等控除 (最低) |
|---|---|---|
| 65歳以上 | 205万円 | 110万円 |
| 65歳未満 | 163万円 | 60万円 |
このように、年齢によって控除額に大きな差がある点には注意してください。
特に65歳を境にして受けられる優遇措置の幅が変わるため、ご自身の現在の年齢と照らし合わせて確認することが不可欠です。
公的年金には、老齢年金のように課税されるものと、障害年金や遺族年金のように非課税として扱われるものがあります。
まずは自分が受け取っている年金の種類を整理し、課税対象となる金額がいくらなのかを明確にすることから始めましょう。
現時点ではこの205万円の壁が成立していますが、将来的に控除額が見直される可能性も示唆されています。
制度の過渡期にあるからこそ、最新の情報を常にアップデートし続ける姿勢が求められています。
基礎控除の改正がもたらす複雑な階層構造
所得水準による控除額の変動
基礎控除の拡大は一見すると一律の減税のように感じられますが、実際には所得水準に応じて段階的に設定されています。
今回の改正で目玉となっている「基礎控除95万円」という数字は、すべての受給者に適用されるわけではありません。
実は、高所得者ほど控除額が減らされる仕組みになっており、最大額の控除を受けられるのは所得が一定以下の層に限定されています。
段階的に減少する控除の設計
年金収入ベースで言えば、年間約242万円以下の方であれば、この拡大された控除の恩恵をフルに受けることができます。
具体的には、所得が増えるにつれて基礎控除額は88万円、68万円、63万円と段階的に減少していきます。
最終的には、合計所得金額が一定を超えると基礎控除そのものが消失する設計になっています。
所得税と住民税の格差
これは給与所得者における仕組みと同様であり、高所得者への増税という側面を色濃く反映しています。
さらに、多くの人が見落としがちなのが住民税との格差です。
所得税の基礎控除が大幅に引き上げられた一方で、住民税の基礎控除は43万円で据え置きとなっています。
このため、所得税は0円になっても、住民税だけは課税されるという現象が多くの世帯で発生します。
- 1所得税の控除最大95万円まで拡大され、低所得層の税負担を軽減する役割を担います。
- 2住民税の控除43万円のまま変化がないため、自治体への税負担は期待ほど減らない可能性があります。
- 3期間の限定この拡大措置の一部は数年間の期間限定であり、将来的には再び引き下げられるスケジュールになっています。
制度が複雑化している背景には、地方自治体の税収確保という事情も絡んでいます。
国税である所得税を下げても、地方税である住民税を下げられないというジレンマが、この「歪み」を生んでいるのです。
読者の皆様におかれましては、所得税の計算だけで安心せず、必ず住民税の通知書も確認するようにしてください。
このように、基礎控除の仕組みは所得水準や年度によって目まぐるしく変化します。
単に「減税になった」と喜ぶのではなく、自分がどの階層に位置しているのかを冷静に分析することが、家計を守るための第一歩となります。
定額減税の終了による実質的な税負担の増大
定額減税終了の影響
税制改正の影響をシミュレーションすると、定額減税の終了によって昨年よりも手取りが減る逆転現象が起こります。
昨年実施された定額減税では、一人あたり合計4万円の税額控除が認められていました。
この強力な減税措置があったため、多くの高齢者世帯でも実質的な税負担が極めて低く抑えられていたのです。
手取り額が減少する逆転現象
しかし、今回の基礎控除拡大は、この定額減税の終了と重なる形になります。
結果として、基礎控除の拡大による減税額よりも、定額減税という「消えたボーナス」の方が大きくなるケースが続出しています。
計算上は、年金収入が180万円から300万円程度の世帯では、昨年と比較して数万円単位で手取りが減少する可能性が高いと分析されています。
実質的な増税感への警戒
特に、扶養家族がいない独身の高齢者の場合、定額減税の恩恵が大きかった分、終了後の喪失感も強くなるでしょう。
「減税」という言葉の響きとは裏腹に、実際には増税に近い感覚を抱く読者も少なくないはずです。
家計のやりくりを考える際は、昨年の入金額をそのまま今年の基準にせず、一定の減少を見込んでおく必要があります。
| 年金収入の例 | 去年の実質税負担 | 今年の予想税負担 |
|---|---|---|
| 180万円 | 約2,000円 | 約31,000円 |
| 300万円 | 約183,000円 | 約203,000円 |
この比較表からも分かる通り、定額減税という特殊な要因を除外して比較すると、税負担は確実に増加傾向にあります。
これは政府が掲げる「賃上げと減税の好循環」とは異なる現実が高齢者層に突きつけられていることを意味しています。
- 家計への影響
毎月の受取額がわずかに減少することで、固定費の支払いや貯蓄計画に狂いが生じる恐れがあります。
- 心理的負担
制度が目まぐるしく変わる中で、将来への不安が増大し、消費意欲の減退につながる懸念があります。
- 情報の重要性
ニュースで報じられる表面的な「減税」という言葉に惑わされない力が試されています。
家計を守るためには、こうした「実質的な増税」の正体を正確に把握しなければなりません。
目先の入金額だけでなく、なぜその金額になっているのか、制度の裏側にある変化を読み解く力が、現代の高齢者には求められています。
今回の改正がもたらす影響は、短期間で消えるものではありません。
来年、再来年と続く税負担の変化を予測し、長期的な視点で資産管理を行うことが、平穏な老後を送るための鍵となります。
払い過ぎた税金を取り戻すための確定申告戦略
源泉徴収と還付の仕組み
年金受給者が損をしないためには、源泉徴収の仕組みと確定申告による還付の可能性を正しく理解することが重要です。
公的年金からは、一定の金額を超えると所得税が自動的に天引きされます。
これを「源泉徴収」と呼びますが、実はこの天引き額は必ずしも正確ではありません。
申告漏れによる損失の防止
今回の税制改正のように基礎控除が拡大された場合、現場のシステム対応が追いつかず、本来よりも多く税金が引かれ続けてしまうことがあるからです。
特に、12月の年金支払い時に精算が行われる予定ですが、それでもすべての控除が反映されるわけではありません。
例えば、多額の医療費を支払った場合や、大学生の孫を扶養している場合などは、自ら申告しない限り税金は戻ってきません。
確定申告を習慣化するメリット
これを放置しておくことは、文字通りお金を捨てているのと同じです。
- 1源泉徴収票の確認毎年1月頃に送られてくる書類で、自分がいくら税金を納めたのかをチェックします。
- 2各種控除の洗い出し医療費控除、生命保険料控除、地震保険料控除など、適用できる項目がないか探します。
- 3確定申告の実行申告不要制度の対象であっても、還付が受けられる場合は積極的に申告を行います。
多くの高齢者が「年金収入が400万円以下だから申告はいらない」と思い込んでいます。
しかし、これは「申告しなくても罰せられない」という意味であって、「申告しなくても損をしない」という意味ではありません。
還付申告は、自身の権利として正当に税金を取り戻す手続きです。
特に昨今の物価高の中では、数千円から数万円の還付金であっても家計にとって大きな助けになります。
スマートフォンのアプリやe-Taxを利用すれば、自宅からでも比較的簡単に手続きが進められるようになっています。
確定申告は決して難しいものではなく、自分の資産を守るための「攻めの守り」と言えます。
一度やり方を覚えてしまえば、翌年以降もスムーズに対応できるため、早いうちに習慣化しておくことをおすすめします。
最終的な判断は、手元に届く源泉徴収票を見てからになります。
そこに「源泉徴収税額」として金額が記載されていれば、還付のチャンスがあるというサインです。
この機会に、ご自身の納税状況と真剣に向き合ってみてはいかがでしょうか。
将来的な公的年金等控除の縮小リスクへの備え
控除縮小の議論と背景
今後の社会情勢を鑑みると、現在は優遇されている公的年金等控除そのものが縮小されるリスクにも注意が必要です。
現在、日本の税制は「高齢者優遇」から「現役世代への分配」へと舵を切ろうとしています。
その象徴的な議論の的となっているのが、公的年金等控除の厚さです。
将来の増税リスクへの対策
サラリーマンの給与所得控除に比べて、年金受給者の控除は非常に手厚く設定されていますが、これが公平性の観点から疑問視されています。
政府内では、今後数年をかけてこの控除を段階的に削っていく案が浮上しています。
もしこれが実現すれば、今回話題になっている205万円の壁は一気に崩れ、より低い年収から課税が始まる厳しい時代が到来することになります。
賢い受給者としてのリテラシー
これは、年金だけに頼る生活を送っている方々にとって、極めて深刻な死活問題です。
こうした将来の増税リスクに備えるためには、年金以外の収入源を確保したり、固定費の見直しによる「筋肉質な家計」を作っておくことが重要です。
税金は一度上がると下がることは稀であり、常に最悪のシナリオを想定した資金計画を立てる必要があります。
- 新NISAなどの活用
非課税枠を利用した資産運用で、税負担に左右されない資産形成を検討しましょう。
- 就労による収入
健康なうちはパートやアルバイトなどで現役時代の収入を補完することも、税負担増への対抗策になります。
- 節約と効率化
サブスクリプションの見直しや光熱費の削減など、小さな積み重ねが将来の増税分を相殺します。
税金の仕組みを知ることは、単なる知識の習得ではなく、自分と家族の生活を守るための武器になります。
205万円の壁をきっかけとして、これからの社会で求められる「賢い受給者」としてのリテラシーを高めていきましょう。
時代は刻一刻と変化しており、昨日の正解が今日の正解とは限りません。
常にアンテナを高く張り、制度の変化に柔軟に対応できる準備を整えておくことが、真の意味での安心感を生み出します。
この記事で解説した内容を参考に、ご自身の将来像を描き直してみてください。
正しく恐れ、正しく備えることで、どんな制度改正が来ても動じない基盤を築くことができるはずです。
