こんにちは、まなびクマだよ。
試験を目前に控えたみんなのために、おーちゃん先生の講義をもとにライフプランニングの重要なポイントをたっぷり整理したよ。
この記事を読めば、迷いやすい係数の計算や年金の数字がスッキリ頭に入るはずなんだ。
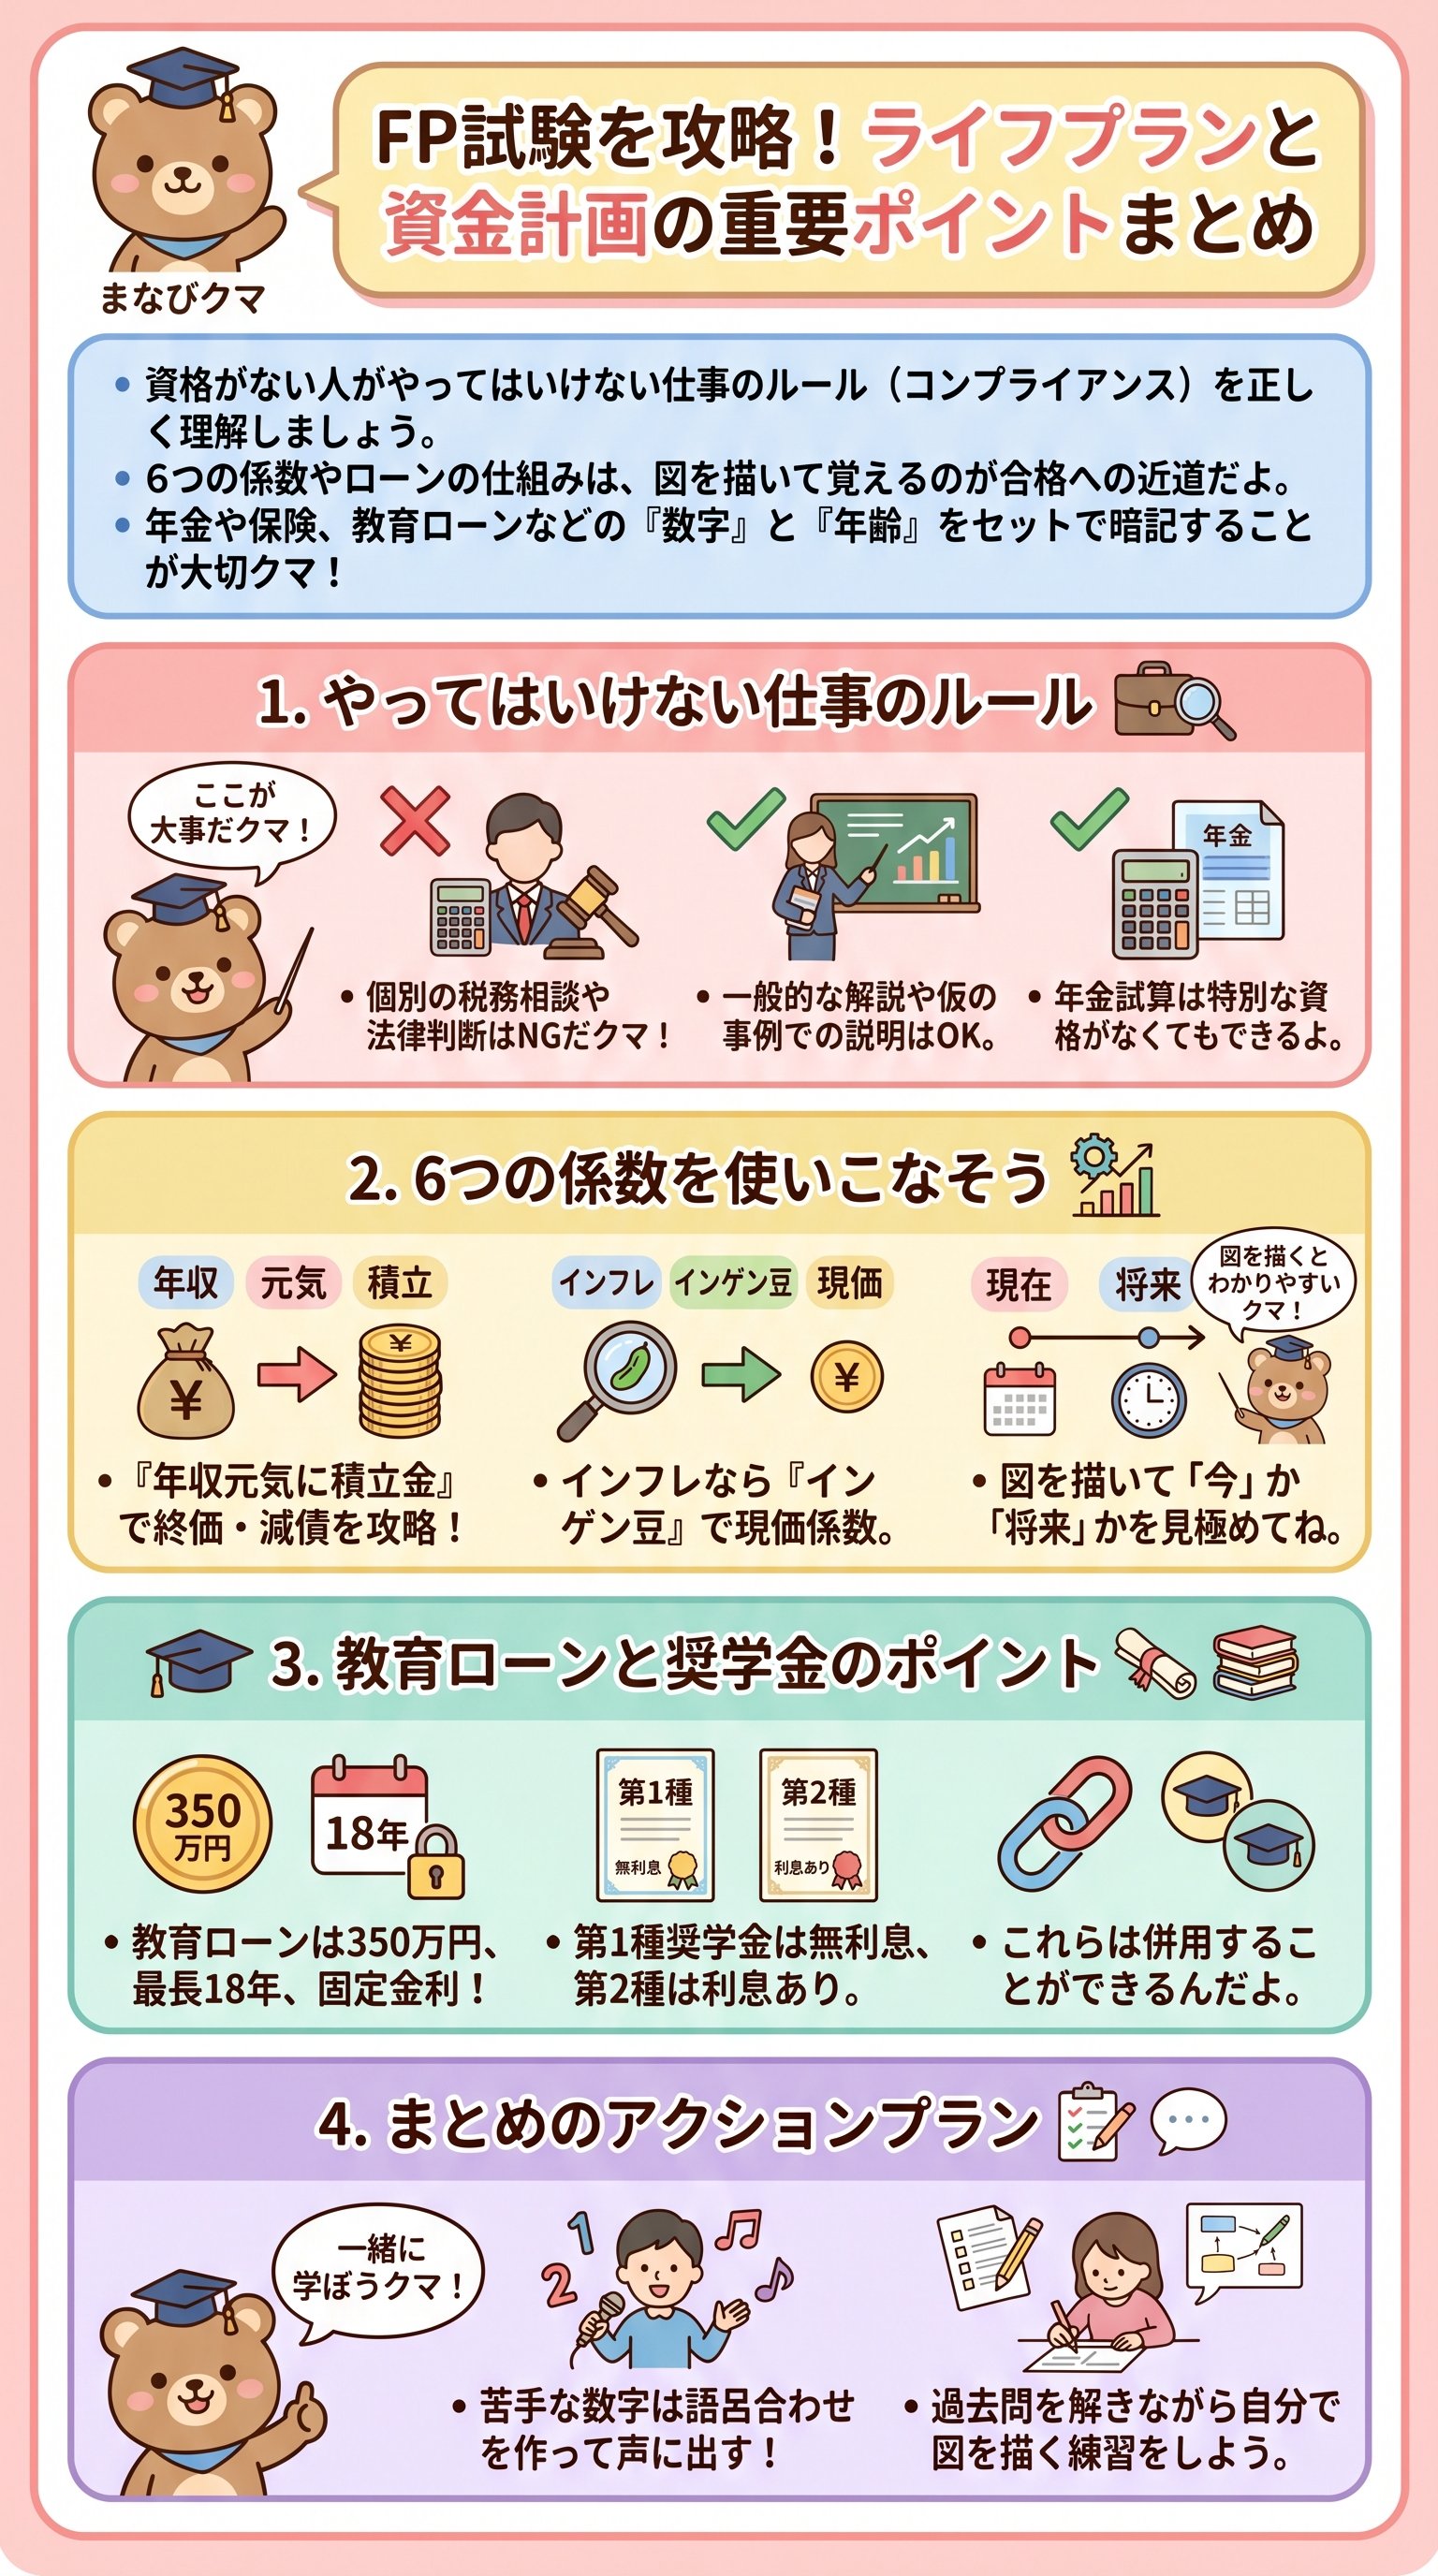
専門家の倫理規範とコンプライアンス
ファイナンシャル・プランナーには、高い倫理観と法律を守る姿勢が何よりも求められるんだ。
FPが守るべき業務の境界線
顧客にアドバイスをする際、個別具体的な相談に踏み込んでいいのは、その専門資格を持っている人だけだよ。
例えば、税理士ではない人が勝手に誰かの所得税を計算してあげるのは、たとえお金をもらっていなくても法律違反になってしまうんだ。
逆に、一般的な法律の解説や、仮定の事例を使った説明であれば、特別な資格がなくても大丈夫だよ。
無償であってもやってはいけないことがあるという点は、試験でも本当によく狙われるから注意してね。
資格を持っていない人がやってはいけない代表的な業務をまとめたよ。
- 税理士法特定の個人の税務計算や申告書を作成すること
- 弁護士法法的な紛争の仲裁や、遺言書の証人以外の法律相談に乗ること
- 司法書士法:登記申請を代理で行うこと
- 社会保険労務士法社会保険関連の書類作成や提出を代行すること
金融商品取引法と投資のルール
また、金融商品取引法にも注意が必要なんだ。
投資顧問契約や投資一任契約を結ぶためには、内閣総理大臣への登録が絶対に欠かせないよ。
これがないのに特定の株を「今買いだよ」と勧めることはできないんだね。
お客様の夢を守るためには、まず僕たちがルールをしっかり守ることが大切だクマ。
FPの仕事は、地図のない旅を続けているお客様に、正しいコンパスの使い方を教えるようなものなんだ。
自分が踏み込んでいい領域を正しく知ることで、より信頼される相談相手になれるよ。
まずはこの基本をしっかり身につけていこうね。
資金計画の計算に必須の6つの係数
将来のお金を計算するときに使う6つの係数は、まるで魔法の道具のように便利なものなんだ。
複雑に思えるかもしれないけれど、キーワードさえ押さえればパズルのように解けるようになるよ。
試験で一番大切なのは、問題文にあるキーワードを見つけて、どの係数を使うか判断することなんだ。
おーちゃん先生が教えてくれた「年収元気に積立金」という語呂合わせは、積立の問題を解くときの強力な武器になるよ。
積立と将来の額を求める係数
将来に向かってお金を積み立てていくときに使うのは、年金終価係数か減債基金係数のどちらかだよ。
- 1年金終価係数毎年一定額を積み立てたとき、将来いくらになるかを知りたいときに使う
- 2減債基金係数将来の目標額を決めて、そのために毎年いくら積み立てればいいかを知りたいときに使う
たとえば、毎年50万円を貯めていって、10年後にいくらになるかを計算したいなら、年金終価係数の出番だね。
反対に、10年後に1,000万円貯めたいから毎年の貯金額を知りたい、というときは減債基金係数を使うんだ。
将来の額には「終」や「収」の字が入る と覚えておくと、迷わなくなるよ。
今あるお金とローンの計算
今手元にあるお金を運用したり、借りたお金を返したりするときに使う係数も整理しておこう。
| 係数の種類 | どんな時に使う? | キーワード |
|---|---|---|
| 資本回収係数 | 借りたお金の毎年の返済額を出す | ローン返済 |
| 年金現価係数 | 希望の年金額を受け取るための元本を出す | 年金の原資 |
| 現価係数 | 将来の目標額のために今いくら必要か出す | 現在の価値 |
特にローン返済の計算で使う資本回収係数は、実生活でも役立つ知識だね。
もし問題文に「インフレ」という言葉が出てきたら、迷わず「現価係数」を選んでみてね。
これは「インゲン豆」と覚えると忘れにくいんだクマ。
係数の名前は漢字が多くて難しそうに見えるけれど、それぞれの役割をイメージすれば、きっと自分の味方になってくれるよ。
教育資金と各種ローンの活用術
子どもの成長を支える教育資金は、ライフプランの中でも特に大きな山場になるんだ。
国の教育ローンの特徴と制限
国の教育ローンと奨学金の違いを正確に理解しておくことが、家計を助ける鍵になるよ。
まず、日本政策金融公庫が扱っている教育一般貸付、通称「国の教育ローン」について詳しく見ていこう。
これは原則として、子ども1人につき350万円まで借りることができて、海外留学などの特定の場合には450万円まで上限が上がるんだ。
金利は固定金利で最長18年の返済が可能だから、計画が立てやすいのが特徴だね。
奨学金の種類と返済の仕組み
一方で、学生本人が借りるのが「日本学生支援機構」の奨学金だよ。
これには無利息の第一種と、利息がつく第二種の2つのタイプがあるんだ。
それぞれの特徴をリストにしたから、違いをハッキリさせておこうね。
- 第一種奨学金特に成績が優秀な人が対象で、利息は一切かからない
- 第二種奨学金第一種より基準が緩やかで、在学中は無利息、卒業後に利息がつく
- 併用の可否国の教育ローンと奨学金は、どちらも一緒に利用することができる
奨学金は、子どもが社会に出た後に自分で返していくものだから、親子でしっかり話し合うことが大切だね。
教育ローンは保護者が借りて保護者が返す、奨学金は子どもが借りて子どもが返す。
この「誰が責任を持つか」という違いを忘れないようにしよう。
大切な家族の未来のために、最適な選択肢を組み合わせて提案できるようになりたいね。
社会保障制度と年金加入の基本ルール
僕たちの生活を底から支えてくれる社会保険は、種類によって加入できる年齢が決まっているんだ。
特に年金制度は、将来の安心に直結するから、数字を正確に覚えておく必要があるよ。
国民年金は、日本に住む20歳以上60歳未満のすべての人が加入する義務があるんだ。
これは第1号被保険者だけじゃなくて、サラリーマンの配偶者である第3号被保険者も同じ年齢制限があるから気をつけてね。
受給資格を得るには10年以上の加入が最低限必要だということも、絶対のルールだよ。
年齢で覚える社会保険のポイント
社会保険には、それぞれ「節目の年齢」があるんだ。
ここを整理すると試験がグッと楽になるよ。
- 140歳介護保険の第2号被保険者になり、保険料の支払いが始まる
- 265歳公的年金の受け取りが原則始まり、介護保険の第1号被保険者になる
- 375歳すべての人が後期高齢者医療制度に加入し、元の健康保険を抜ける
介護保険の第2号被保険者は「40歳から65歳未満」の人たちが対象で、特定の発病が原因でないとサービスを受けられないんだ。
これを「介護ライダー2号はカレーが大好き」と覚えるのがおーちゃん流だよ。
加齢(カレー)に伴う病気、というわけだね。
ちなみに、介護保険料は全国どこでも一律だけど、健康保険料は都道府県ごとに少しずつ違うんだよ。
健康保険の任意継続と年金の納付
会社を辞めた後に自分で健康保険を続ける「任意継続被保険者」のルールも頻出だよ。
これは、会社にいる間に2ヶ月以上継続して入っていたことが条件で、辞めてから20日以内に手続きをしないといけないんだ。
最長で2年間続けられるけれど、保険料は全額自己負担になるから、お財布との相談が必要だね。
また、国民年金の保険料を払い忘れてしまった場合、後から納められるのは原則として2年前までだよ。
これを「滞納2年」として、手続きをして免除や猶予を受けている場合の「追納10年」としっかり区別して覚えておこうクマ。
社会保険の仕組みは、みんなで支え合う「大きな屋根」のようなものなんだ。
自分や家族がどのタイミングで、どの制度に守られるのかを知ることは、人生の安心感に繋がるよ。
試験のための暗記ではなく、自分を守る知識だと思って向き合ってみてね。
遺族への備えと老後の資産形成術
もしものことがあったとき、家族を支えてくれるのが遺族年金という仕組みなんだ。
遺族年金の受給対象と加算制度
遺族基礎年金は、亡くなった人に生計を維持されていた「子のある配偶者」または「子」が受け取れるよ。
ここでいう「子」とは、原則として18歳までの子どもを指すんだ。
子どもが成長して対象から外れたとき、40歳から65歳までの奥さんに加算されるのが中高齢寡婦加算だよ。
真ん中の世代を助けるからラーメンマンの「中」と覚えると、位置関係がイメージしやすくなるね。
遺族厚生年金のポイントをさらに詳しく掘り下げてみるよ。
- 支給額亡くなった人の報酬比例部分の4分の3を受け取ることができる
- 300ヶ月みなし厚生年金の加入期間が短い場合でも、300ヶ月加入していたとみなして計算してくれる
- 併用のルール65歳以降は自分の老齢基礎年金と遺族厚生年金を一緒に受け取ることが可能
iDeCoを活用した老後の備え
最後に、自分たちで準備する老後資金についても触れておこう。
自営業者などは、個人型確定拠出年金であるiDeCo(イデコ)や国民年金基金を活用して、上乗せの年金を作ることができるんだ。
iDeCoを一時金としてまとめて受け取るなら退職所得、年金形式でコツコツ受け取るなら雑所得として税金の計算が行われるよ。
どちらの受け取り方が自分に合っているか、出口の戦略まで考えるのがFPの腕の見せ所だね。
学んできた知識を一つに繋げて、自分だけのライフプランを完成させていこうクマ。
長い道のりだったけれど、基礎を固めればFP試験は決して怖くないよ。
一歩ずつ、優しく自分を励ましながら進んでいこうね。
君の努力は、必ず誰かの未来を照らす力になるんだ。
最後まで自信を持って、試験に挑んできてほしいクマ!
