恩恵をドブに捨てる「配当金受取」の致命的過失
NISAという制度は、国家が国民に与えた「最強の免罪符」である。
投資で得た利益に一切の税金を課さないというこのルールは、資本主義を生き抜くための生命線だ。
しかし、設定一つでその権利を自ら放棄している愚か者が後を絶たない。
実は、証券口座を開設する際の「初期設定」こそが最大の難所である。
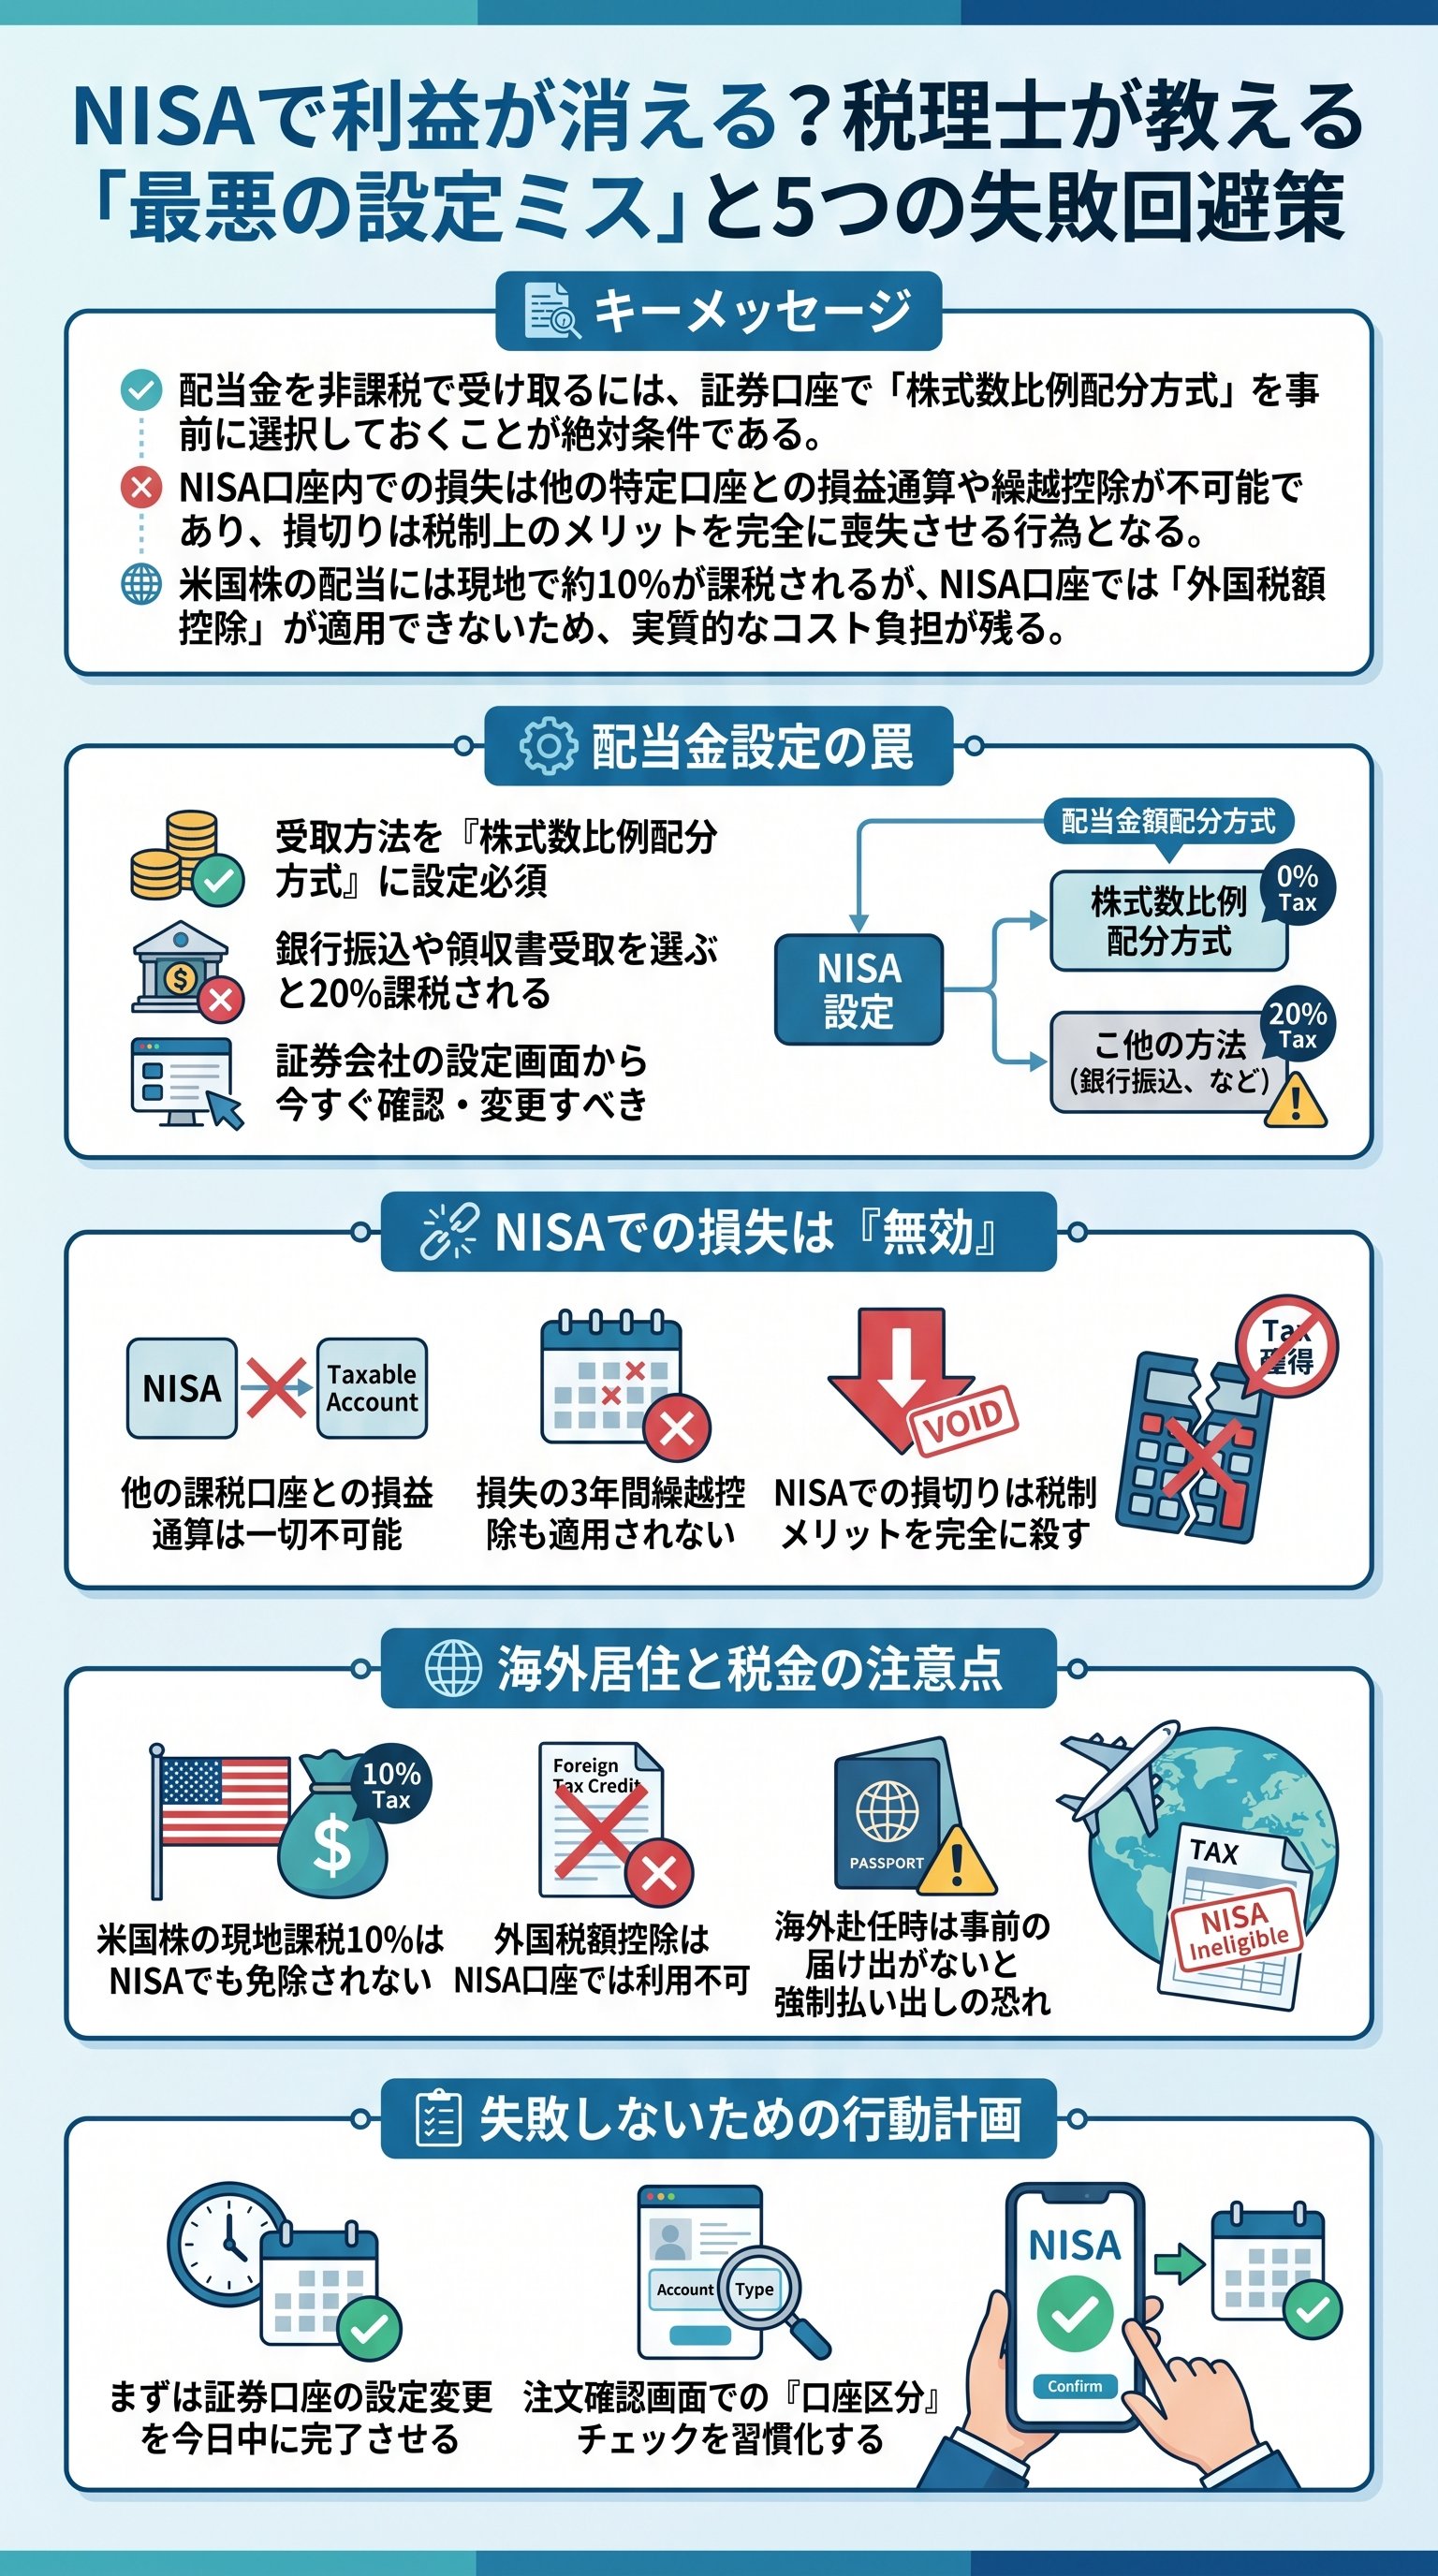
配当金の受け取り方法を「株式数比例配分方式」にしていない者は、今すぐ退場すべきだ。
なぜなら、他の方式を選んだ時点で、非課税メリットは完全に霧散するからである。
具体的には、銀行口座で受け取ったり、郵便局で領収書と引き換えたりする設定は「論外」だ。
これらの方法を選んだ瞬間、源泉徴収という名の略奪が平然と行われることになる。
せっかくのNISA口座でありながら、20.315%の税金を国に献上し続ける姿は滑稽ですらある。
| 受取方式 | 非課税の適用 | 手間の少なさ | 推奨度 |
|---|---|---|---|
| 株式数比例配分方式 | 適用される | 最高(自動) | 殿堂入り |
| 登録配当金受領口座方式 | 適用されない | 普通 | ゴミ箱行き |
| 配当金領収書方式 | 適用されない | 最低(窓口) | 絶滅危惧 |
だからこそ、自分の口座設定を今この瞬間に再確認せよ。
楽天証券やSBI証券のマイページに潜り、設定が「比例配分」になっているかを確認する。
この数分間の作業を怠る者は、資産形成という戦場に立つ資格がないと言っても過言ではない。
つまり、投資とは「買う銘柄を選ぶこと」だけではないのである。
制度の裏側にあるインフラの整備こそが、勝者と敗者を分かつ境界線なのだ。
無知はコストである。
この残酷な事実を、読者は骨の髄まで理解しなければならない。
「損切り」が牙を剥く——非課税枠の構造的欠陥
NISAで最もやってはいけない禁忌、それは「損切り」である。
通常の特定口座であれば、損失は「損益通算」という強力な武器に変換される。
だが、NISAという聖域においては、その武器はただの鉄屑へと成り下がるのだ。
実は、NISA口座と特定口座の間には、決して越えられない「ベルリンの壁」が存在する。
NISAでの損失は、他の利益と相殺することが一切認められていない。
つまり、NISAで100万円の損失を出しても、税務上は「存在しないもの」として扱われるのである。
これは極めて重大なリスクである。
特定口座であれば、損失を確定させることで翌年以降の税金を減らす「節税」が可能だ。
しかし、NISAで損切りを敢行した瞬間、その節税チャンスすら完全に喪失することになる。
- 1NISAで大赤字を出す。
- 2特定口座で利益が出ていても、合算できない。
- 3結局、利益に対しては満額の税金を支払わされる。
- 4NISAの損失は、ただ血を流しただけで終わる。
だからこそ、NISAで扱う銘柄は慎重に選定しなければならない。
一か八かのギャンブル銘柄を成長投資枠で買うのは、自爆行為に近い。
NISAのミッションは「勝つこと」ではなく「負けないこと」にある。
でも、多くの初心者は目先の暴落に耐えられず「狼狽売り」に走る。
それがどれほど愚かな行為か、彼らは税制の仕組みを知るまで気づかない。
出口戦略なき投資は、暗闇をライトなしで疾走するようなものである。
米国株ブームに潜む「10%の収奪」という盲点

現在、猫も杓子も「米国株」を礼賛している。
確かに米国市場の成長性は魅力的であり、高配当銘柄の層も厚い。
しかし、NISAというフィルターを通したとき、米国株の輝きは陰りを見せることになる。
実は、米国株の配当金には、米国内で10%の税金が課せられている。
日本のNISAが免除してくれるのは、あくまで「日本国内の税金」だけだ。
つまり、米国での10%徴収は、NISA口座であっても回避不能なのである。
通常、この二重課税を解消するために「外国税額控除」という制度がある。
確定申告をすれば、払いすぎた税金を取り戻すことができる仕組みだ。
だが、NISAは「最初から非課税」という建前があるため、この控除の申請すら拒絶されるのである。
| 投資対象 | 現地課税 | 日本国内課税(NISA) | 外国税額控除 |
|---|---|---|---|
| 日本個別株 | 0% | 0% | 不要 |
| 米国個別株 | 10% (確定) | 0% | 不可 |
だから、高配当の米国株をNISAで保有するのは、必ずしも最適解ではない。
利回り4%と謳われていても、実際には3.6%程度に目減りしているのが現実だ。
数字の表面だけを見て熱狂する者は、この10%のコストに無自覚なままである。
つまり、真の意味で「完全非課税」を享受したいのであれば、日本株が優位だ。
配当貴族を狙うなら米国、税効率を極めるなら日本。
この二律背反する現実を理解した上で、ポートフォリオを組まなければならない。
購入時の「凡ミス」と住所変更が招く資産凍結の危機

投資のテクニック以前に、運用上の「事務的ミス」で脱落する者がいる。
その最たる例が、購入時の「口座選択ミス」である。
急いで注文を出そうとするあまり、特定口座のまま約定させてしまう悲劇が絶えない。
でも、これは笑い事ではない。
一度特定口座で買ってしまえば、後から「NISAに変えてくれ」という言い訳は通用しない。
2026年になり、新枠が復活したことを忘れて特定口座で買い付ける。
そんな注意欠陥が、将来の数百万円の利益に課税を招くのである。
また、意外な落とし穴が「住所変更」と「海外赴任」である。
NISAは日本居住者のための制度であり、マイナンバーによる厳格な管理下にある。
住所変更を怠り、郵便物が届かなくなった時点で、口座は凍結の危機に瀕するのだ。
- 1海外赴任が決まったら、出国前に「継続適用届出書」を提出。
- 2これを怠ると、NISA口座内の資産は強制的に「特定口座」へ払い出される。
- 3つまり、その瞬間から全ての利益に課税される運命となる。
- 4金融機関によっては、海外赴任中の保有自体を認めていないケースもある。
実は、証券会社選びもこの「事務対応力」で決めるべき側面がある。
手数料の安さだけでなく、海外赴任時の対応などのサポート体制を重視すべきだ。
資産を守るとは、暴落に耐えることだけでなく、こうした「手続き」を完璧にこなすことである。
結論、NISAは「無知な者」から順に脱落する戦場である

NISAという制度は、活用すれば「富の増幅装置」となる。
しかし、その仕組みを理解せぬまま飛び込めば、ただの不便な箱でしかない。
本稿で指摘した5つの失敗事例は、いずれも「知っていれば防げたこと」ばかりである。
でも、世の中の多くの人間は、この「知る」というコストを惜しむ。
YouTubeを眺め、SNSのインフルエンサーの言葉を鵜呑みにし、中身を理解せずに金を投じる。
その結果が、配当金への課税であり、損切りによる節税メリットの喪失なのだ。
結局のところ、投資とは「自己責任」という言葉を体現する行為である。
税理士が警鐘を鳴らしても、最後にボタンを押すのは貴様だ。
その指先に、知識という裏付けはあるか?
- 1配当金の受け取り設定を「比例配分方式」に変更したか。
- 2NISAでの損切りが「最悪の手」であることを理解したか。
- 3外国税のコストを考慮した銘柄選定ができているか。
- 4事務手続きを軽視せず、正確に処理しているか。
最後に、これだけは伝えておく。
「自分だけは大丈夫」という根拠なき自信が、最大の敵である。
今日、この瞬間から、自分の口座設定と投資方針を徹底的に見直せ。
その執念こそが、10年後、20年後の資産額を決定付けるのだ。
