
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
最後のパズル!精算表のゴールを決めよう
みんな、こんにちは!
まなびクマだよ。
精算表の作り方も、いよいよクライマックスなんだ。
ここまで「修正記入」や「各欄への振り分け」を頑張ってきたよね。
でも、表を埋めただけじゃ、まだ「お仕事の成績」は分からないんだクマ。
最後にやるのは、この一年の「本当の儲け」を計算することだよ。
これを専門用語で「当期純利益」って言うんだけど、ちょっと難しいよね。
身近な例えで言うと、「お小遣いからお菓子代を引いて、最後に残ったお金」のことなんだ。
実は、この最後の数字を入れる場所には、魔法のようなルールがあるんだ。
正しく数字を書き写すと、バラバラだった表の数字がピッタリ一致するんだよ。
まるで、最後のピースがハマってジグソーパズルが完成するような快感なんだクマ!
この「儲け」の計算を間違えると、会社が元気なのか病気なのか分からなくなっちゃう。
だから、一番大事なポイントをリズムよく解説していくね。
まずは、収益と費用の「綱引き」について見ていこう。
収益と費用の「綱引き」で勝敗が決まる
さて、ここからは「当期純利益」と「当期純損失」の正体を暴いていくよ。
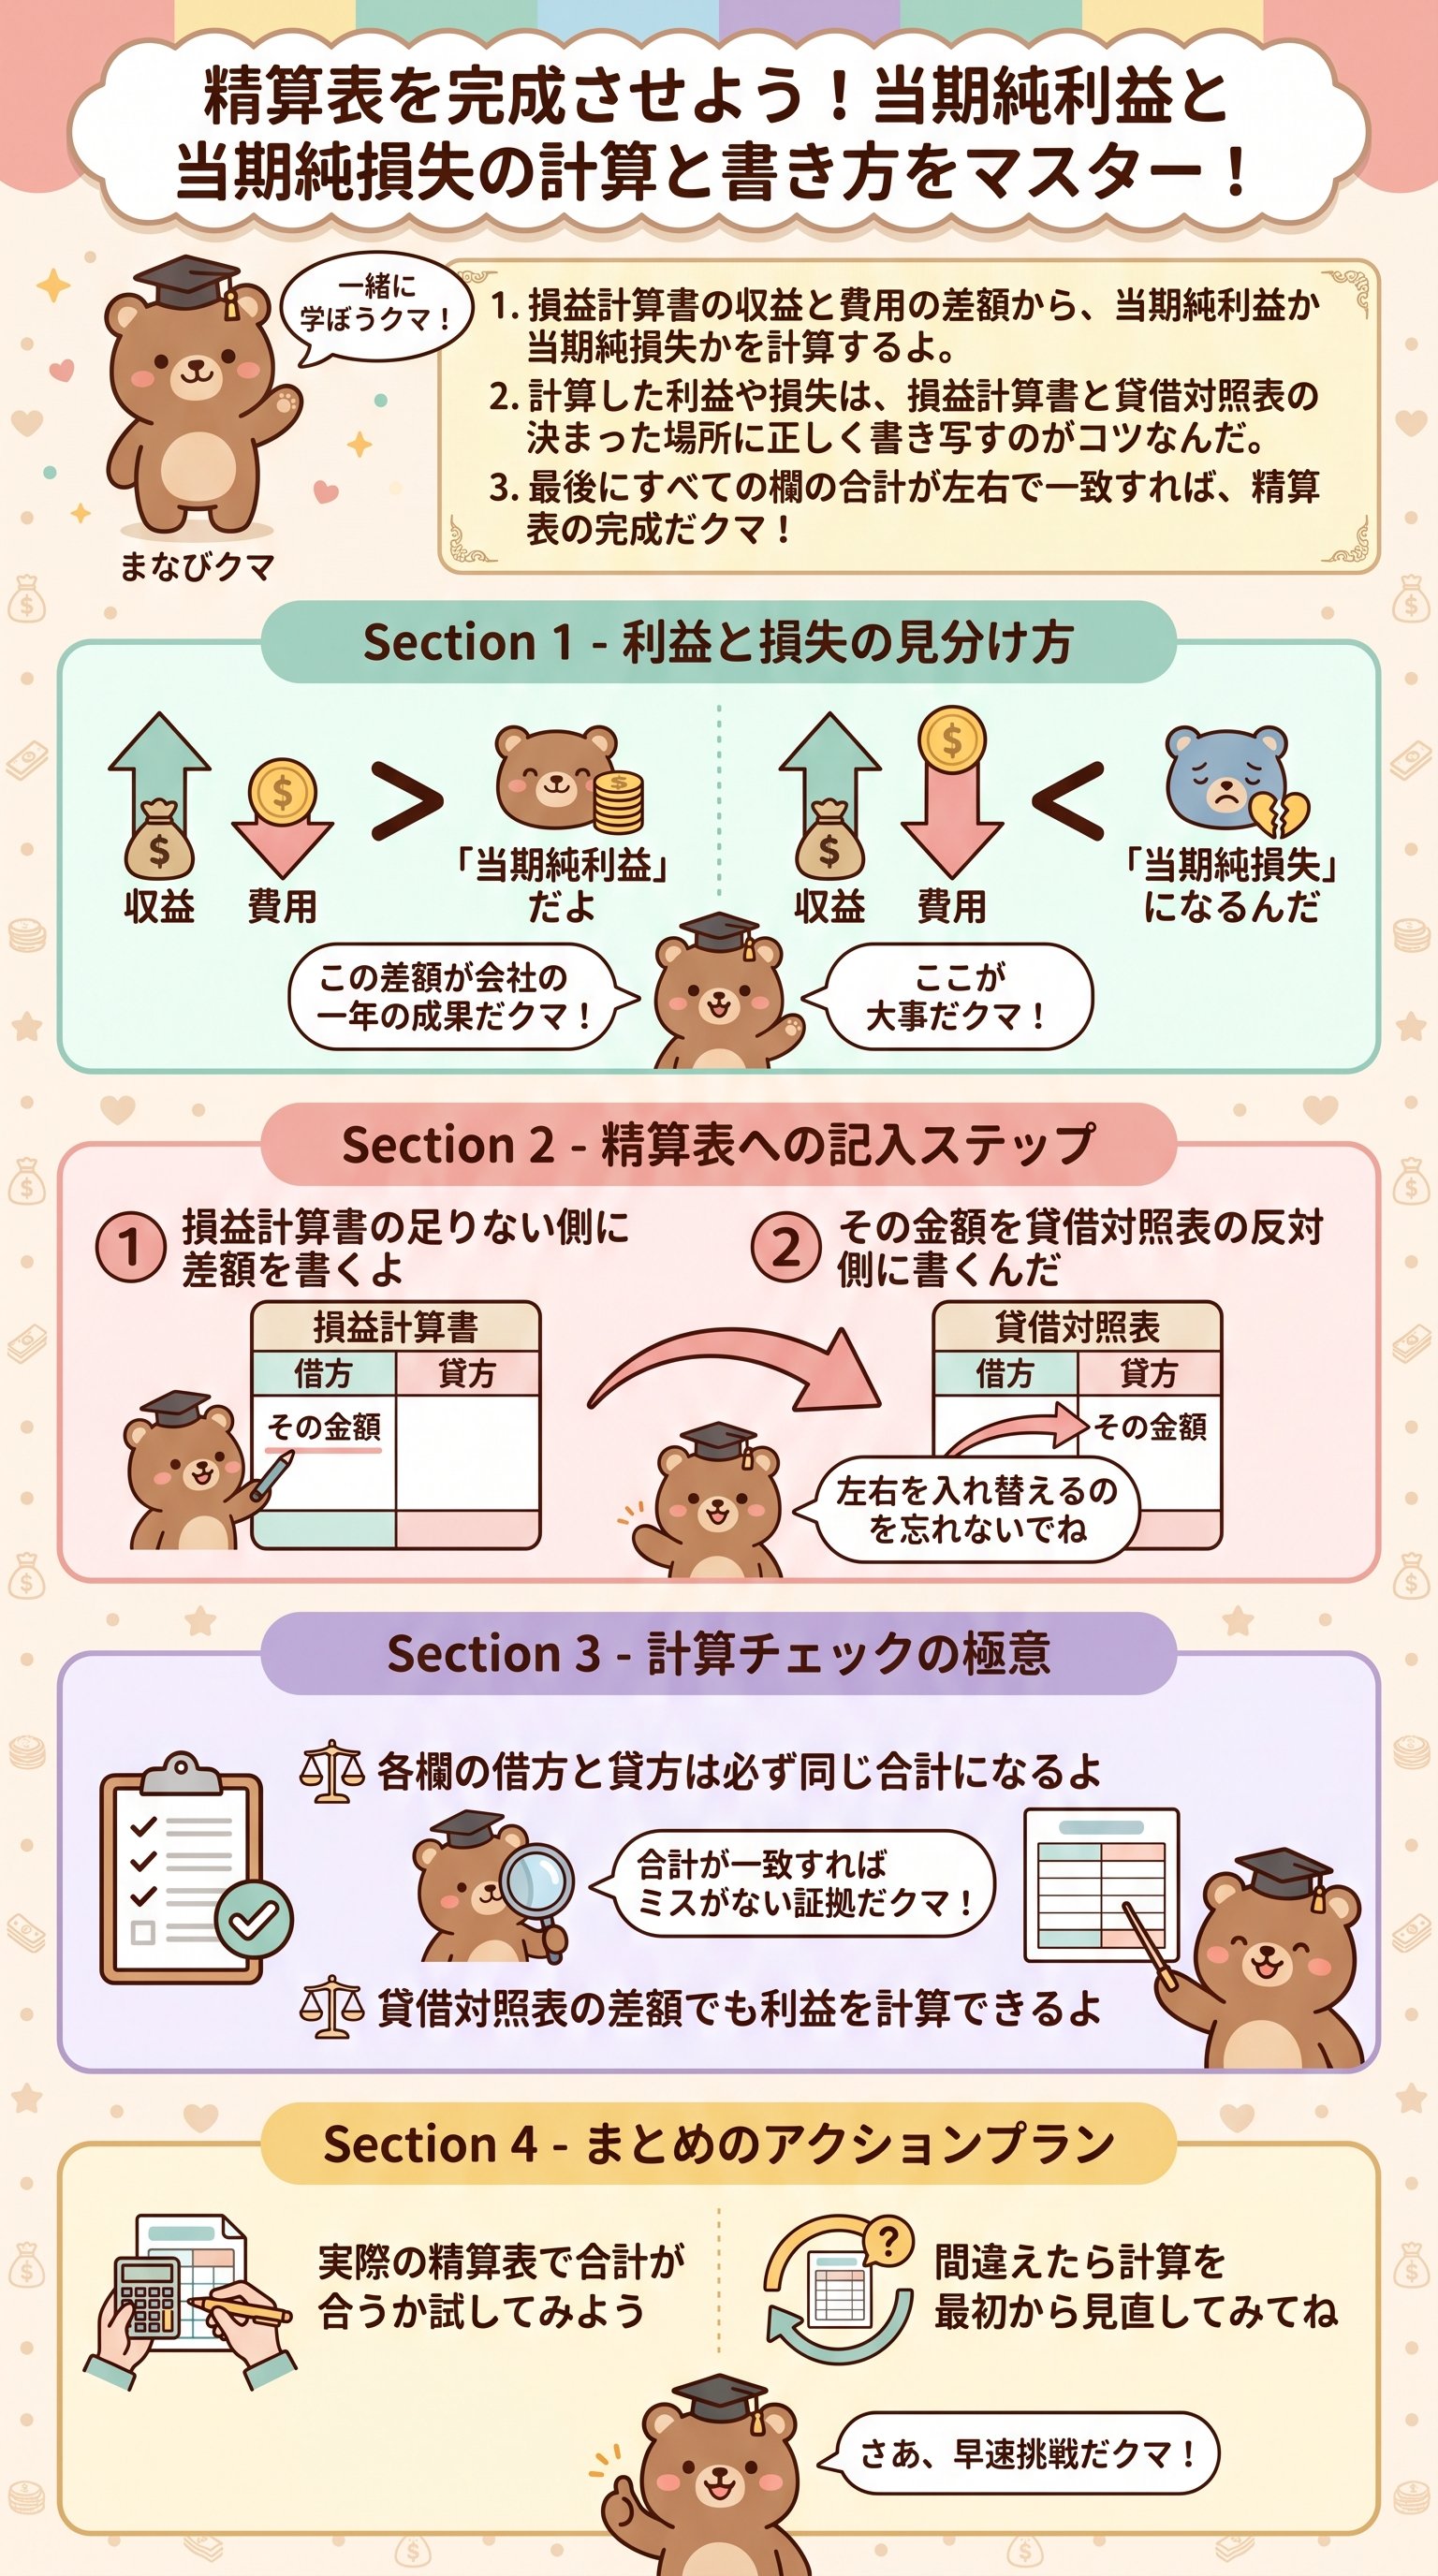
損益計算書の欄には、今「収益(入ってきたお金)」と「費用(使ったお金)」が並んでいるはず。
この二つのグループで、どっちが大きいか数字の綱引きをさせるんだクマ!
もし「収益」が「費用」より大きかったら、それは「儲かった」っていうこと。
これが当期純利益だよ。
会社にお金が残って、みんながハッピーになる状態だね。
逆に、もし「費用」の方が多くなっちゃったら……それは悲しいけど「損をした」ってことなんだ。
これを「当期純損失」と呼ぶんだけど、名前がちょっと怖いよね。
でも、どちらになったとしても、その「差額」を計算することが一番大切なんだ。
計算式はとってもシンプル。
大きな数字から小さな数字を引くだけでいいんだよ。
| 状態 | 計算式の結果 | 呼び方 |
|---|---|---|
| 収益 > 費用 | プラス(儲け) | 当期純利益 |
| 収益 < 費用 | マイナス(損) | 当期純損失 |
「利益」が出た時は、損益計算書の「借方(左側)」にその差額を書き込むんだ。
「えっ、収益は右側なのに、なんで左に書くの?」って思うかもしれないね。
これは、左右の合計金額をピッタリ同じにするための、帳尻合わせなんだ。
利益は「お財布」の中身を増やす魔法
さあ、損益計算書で「儲け」が計算できたら、次はそれをお引っ越しさせるよ。
ここが精算表の面白いところで、計算した利益は貸借対照表(B/S)にも書くんだ。
なぜなら、儲かったお金は最終的に「会社のもの(資本)」になるからなんだクマ!
「当期純利益」を損益計算書の左側に書いたら、貸借対照表では「貸方(右側)」に書くよ。
左右を逆にして書き写すのが、簿記の不思議な魔法なんだ。
これを「振替(ふりかえ)」って言ったりするけど、今は「お引っ越し」で覚えておこう。
でも、どうしてわざわざ反対側に書くんだろう?
それは、利益が出ると、会社の純資産(本当の財産)が増えるからなんだ。
左側で計算した「ハッピーな数字」を、右側の「お財布」に補充してあげるイメージだね。
もし「当期純損失」になっちゃった場合は、これの真逆のことをするんだ。
損益計算書では右側(貸方)に書いて、貸借対照表では左側(借方)に書き写す。
つまり、「お財布の中身が減っちゃった」ということを表しているんだクマ。
- 1損益計算書で収益と費用の「差額」を出す。
- 2出た数字を、合計が合うように損益計算書の空いている方に書く。
- 3その数字を「左右逆」にして、貸借対照表の欄に書き写す。
最後の試練!合計金額が一致すれば合格
さあ、利益を書き写したら、いよいよ運命の瞬間がやってくるよ。
精算表のすべての縦列について、合計金額を計算してみよう。
実は、ここですべての列の「左側」と「右側」が一致するはずなんだ!
もし1円でもズレていたら、どこかで計算ミスか書き間違いをしている証拠。
「そんなのドキドキする!」と思うかもしれないけど、これが簿記の美しさなんだ。
全ての取引が正しく記録されていれば、数学的に絶対に一致するようにできているんだクマ。
特にかっこいいのは、貸借対照表の欄だね。
元々の資産や負債の数字に、さっきお引っ越しさせた「利益」を足すと……。
不思議なことに、左と右の合計がピタッと止まるんだ。
もし一致しなかったら、まずは「利益の書き写し」を疑ってみて。
左右を逆にするのを忘れていたり、計算ミスをしていたりすることが多いんだ。
落ち着いてもう一度電卓を叩けば、必ず正解にたどり着けるから大丈夫だよ!
精算表をマスターした君は、もう立派な経営者!
お疲れ様!
これで精算表の作成は、すべてコンプリートだクマ!
最初は「ただの数字の表」に見えていたかもしれないけど、今はどうかな?
一枚の紙の中に、会社の「努力の結果」と「今の体力」がすべて詰まっているんだ。
この精算表が作れるようになると、実はすごいことができるようになるんだよ。
それは、「未来の計画」を立てられるようになることなんだ。
「今年はこれくらい利益が出たから、来年は新しいおもちゃを作ろう」なんて考えられる。
簿記はただの計算じゃなくて、「夢を現実にするための道具」なんだ。
数字を味方につければ、君が大人になった時にどんなお仕事をしていても役に立つ。
この精算表の完成は、君がお金のプロへ一歩近づいた証拠なんだクマ!
最後にもう一度、今日のポイントをおさらいしておこうね。
収益と費用の差額を出して、利益を計算し、それを貸借対照表へつなぐ。
このリズムを体が覚えてしまえば、もう精算表は怖くないんだ。
これからも「まなびクマ」と一緒に、楽しく学んでいこう!
難しいことも、一歩ずつ進めば必ず分かるようになるんだ。
君の挑戦を、ボクはいつも全力で応援しているクマ!
