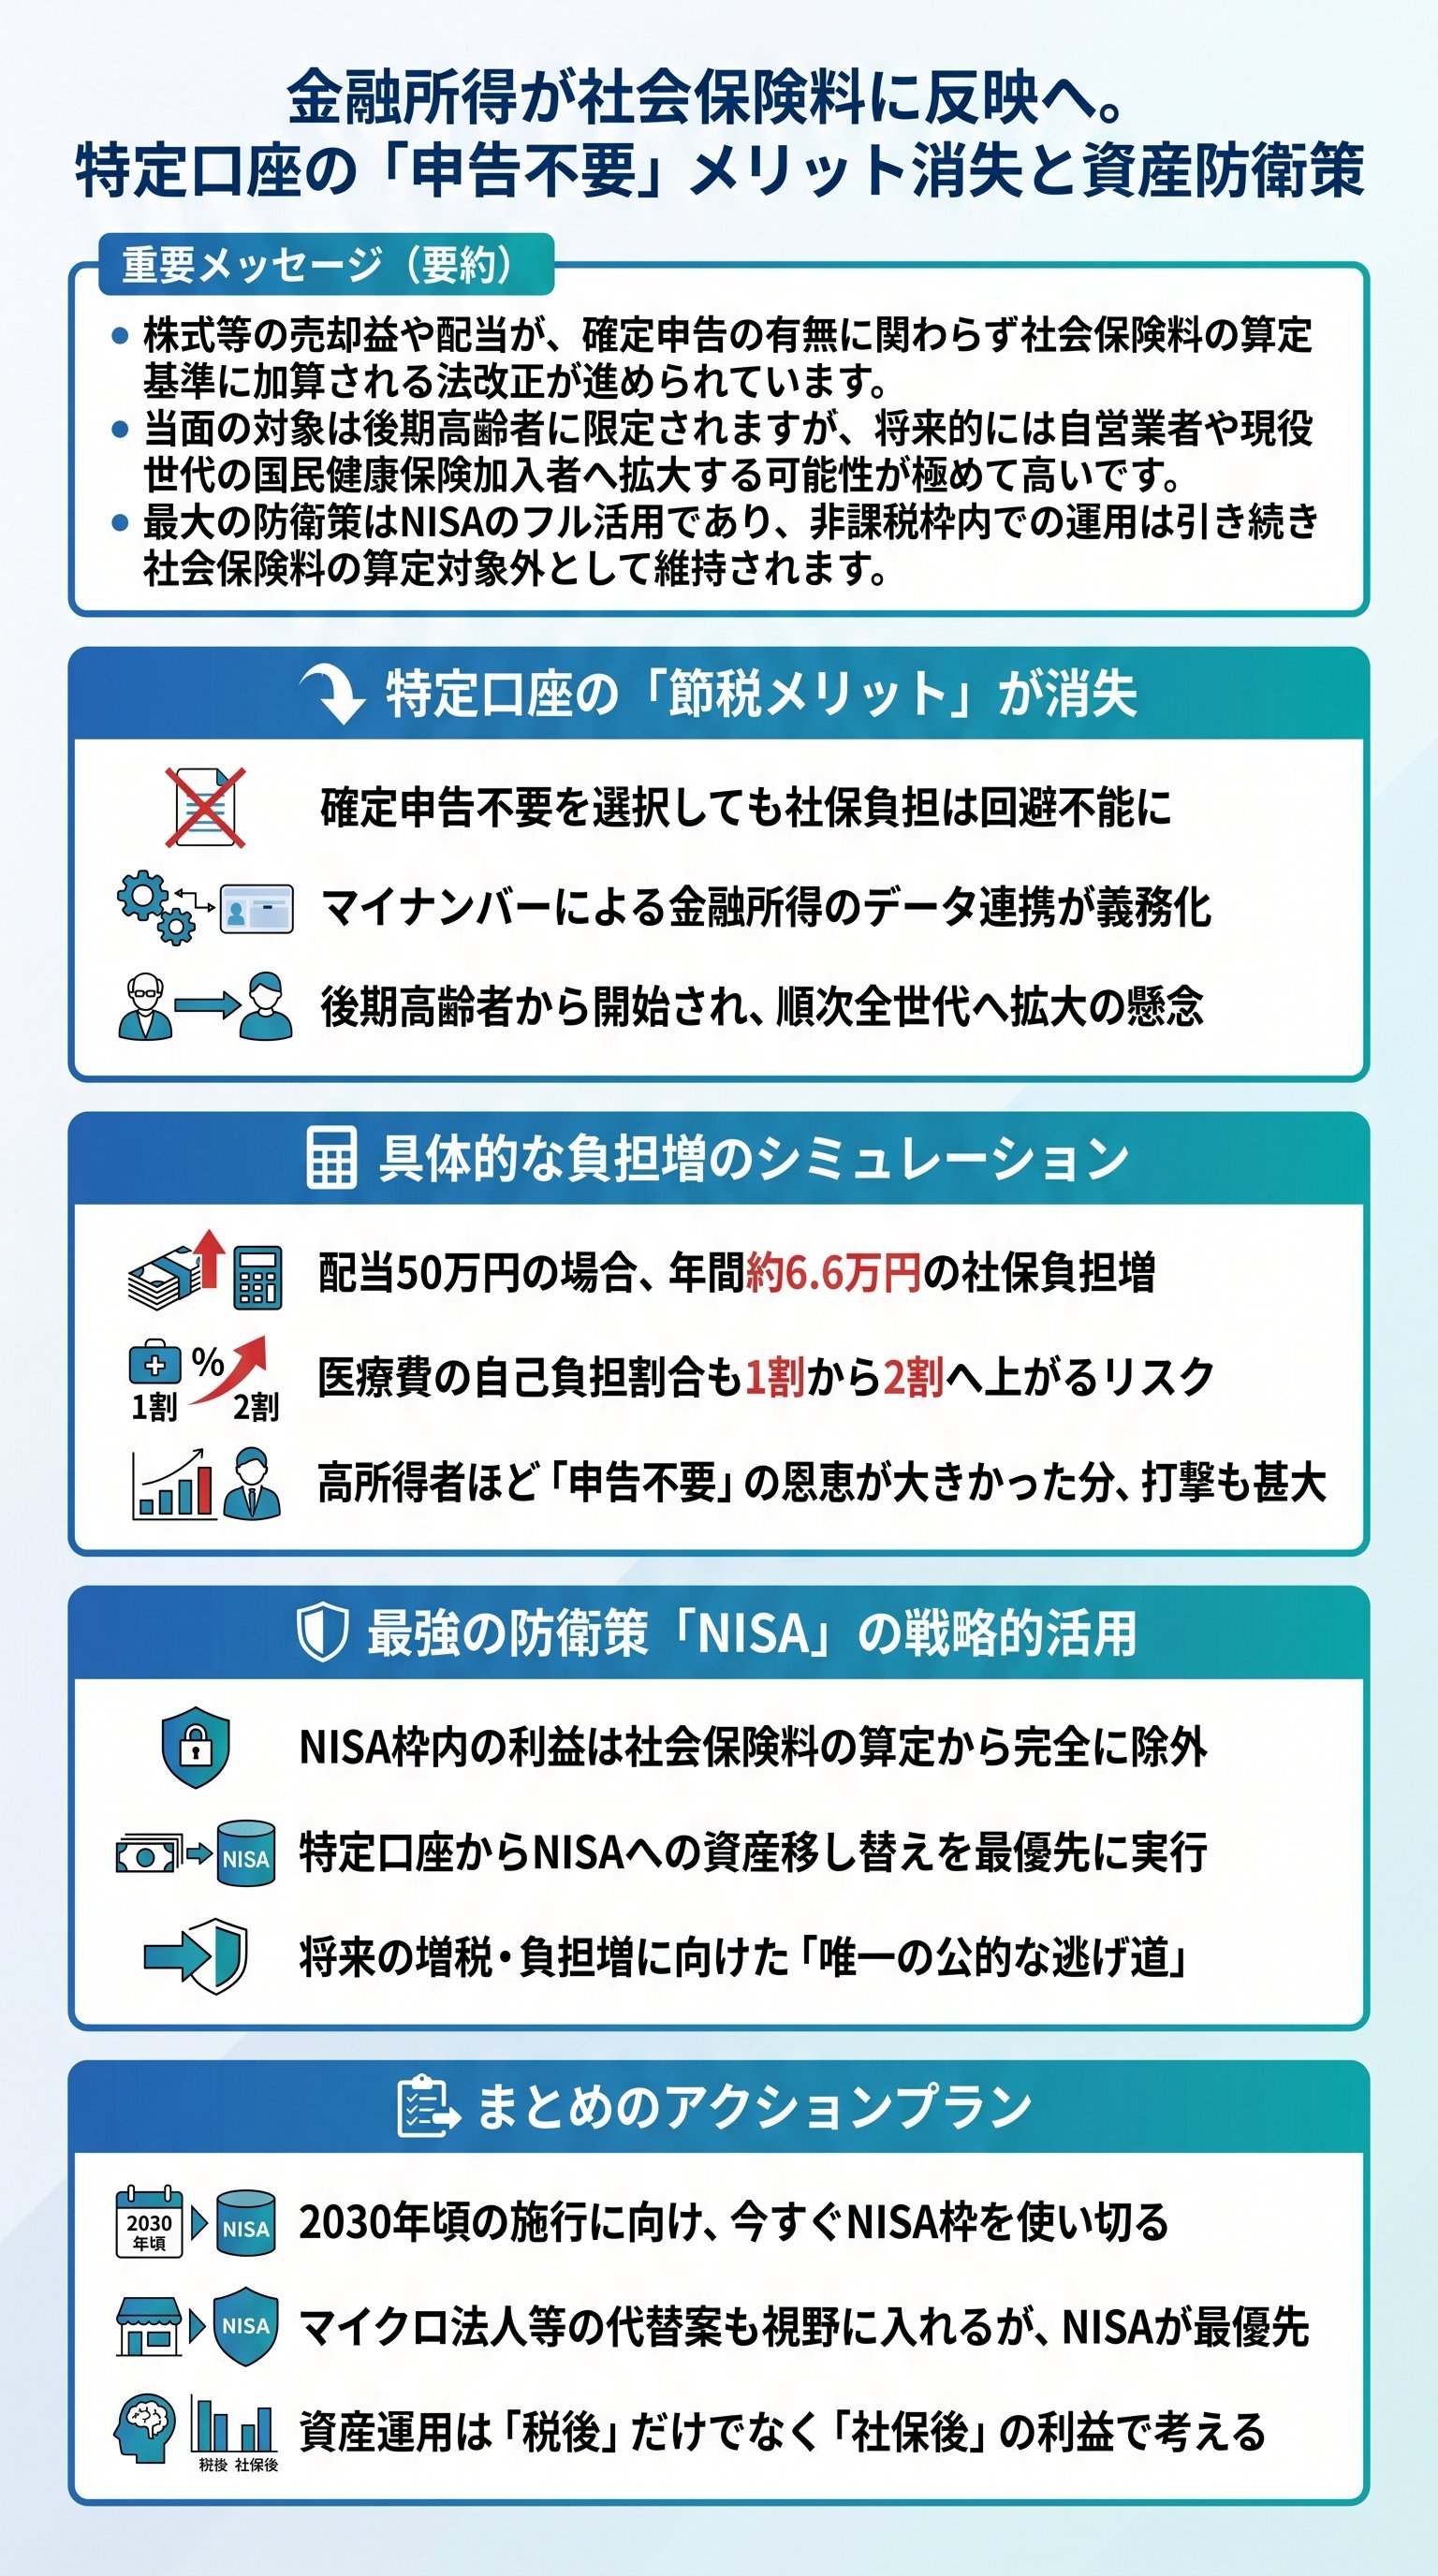
社会保障の崩壊と「金融所得」への宣戦布告
我々が築き上げてきた「老後の安心」が、今まさに根底から覆されようとしている。
政府は、増大し続ける社会保障費の穴を埋めるため、ついに投資家の財布に手をかけた。
これまで「特定口座」という温室で守られてきた利益が、社会保険料の算定対象とされる。
これは単なる法改正ではない。
国家による資産形成への実質的な増税である。
背景にあるのは、もはや制御不能となった医療費の膨張だ。
2023年度の医療費総額は、驚愕の48兆円に達し、過去最高を更新し続けている。
そのうち75歳以上の後期高齢者が占める割合は約4割。
この巨額のコストを、現役世代の保険料と税金で支えるモデルは、すでに限界点を突破している。
2023年度の医療費総額は48兆円。3年連続で過去最高を更新し、国の財政を圧迫し続けている。
だからこそ、政府は「負担能力のある者」から徴収する方針へと舵を切った。
ターゲットは、金融資産を運用し、配当や売却益を得ている層である。
資産を全く持たない高齢者からは取れない。
ならば、自助努力で資産を築いた者からむしり取る。
これが、現在の日本政府が選んだ冷酷な論理だ。
実は、この改正は段階的に進められる予定である。
当面のターゲットは75歳以上の後期高齢者だが、甘く見てはいけない。
一度システムが構築されれば、その波は自営業者や現役世代の国保加入者へ確実に及ぶ。
これは将来、全ての投資家に牙を剥く「全世代型徴収」への布石に他ならない。
つまり、株式投資で得た利益は、もはや「税金を払えば終わり」ではないのだ。
利益を出せば出すほど、翌年の社会保険料が跳ね上がる。
せっかくのリターンが、保険料という名の「見えない税金」によって相殺される。
貴様が苦労して選定した銘柄の果実が、国家という巨大な装置に吸い込まれていくのである。
投資家にとって、この法改正は「死活問題」と言っても過言ではない。
「自分には関係ない」と高を括っている時間は、もう残されていないのだ。
この仕組みを正しく理解し、今すぐ防衛策を講じること。
それこそが、これからの過酷な時代を生き抜く唯一の生存戦略となる。
特定口座の「聖域」が消滅するメカニズム
なぜ、これまで株式の利益は社会保険料に影響しなかったのか。
その理由は、証券会社の「特定口座(源泉徴収あり)」という仕組みにあった。
この口座内で利益が完結すれば、確定申告が不要となる。
申告をしない以上、その所得は自治体に把握されず、保険料の算定基準から除外されていた。
これがいわゆる、投資家たちに許された「合法的な聖域」だったのだ。
しかし、政府はこの「抜け道」を完全に封鎖することを決定した。
これまでは、確定申告をするかしないかで、同じ所得でも保険料に大きな差が出ていた。
政府はこの現状を「不公平だ」と断じ、申告の有無に関わらずデータを紐付ける方針だ。
金融機関に対し、マイナンバーを利用したデータ提出を義務付ける。
もはや、利益を「隠す」ことは物理的に不可能となる。
| 項目 | 従来の仕組み | 改正後の仕組み |
|---|---|---|
| 利益の捕捉 | 確定申告時のみ把握 | 金融機関からのデータ提供で自動把握 |
| 保険料への反映 | 申告しない限り「0円」 | 申告の有無に関わらず全額反映 |
| 特定口座のメリット | 保険料増額を回避できた | 節税メリットのみ(保険料は増える) |
この改正がもたらすインパクトは、会社員と自営業者で大きく異なる。
会社員が加入する健康保険(組合健保など)は、主に「給与」を基準に計算される。
そのため、現在のところ株式投資の利益で保険料が増えることはない。
問題は、国民健康保険に加入する自営業者やフリーランス、そして高齢者だ。
彼らにとって、この改正は「逃げ場のない負担増」を意味する。
ただ、ここで一つ重要な事実がある。
政府がこれほどまでに強気なのは、マイナンバーカードの普及に成功したからだ。
個人と資産を紐付けるインフラが整った今、データの自動共有は容易い。
「申告しなければバレない」という昭和の思考停止は、もはや通用しない。
貴様の資産状況は、すでに国家によってガラス張りにされているのだ。
つまり、これからの資産運用は「手取り」を再定義しなければならない。
「利益から20.315%を引く」だけでは不十分だ。
そこに「増額される社会保険料」という未知のコストが加わる。
このコスト意識を持たないまま投資を続けることは、底の抜けたバケツで水を汲むに等しい。
知識なき投資家は、ただ静かに国家に収奪されるだけの「養分」となるのだ。
年間6.6万円の剥奪。可視化される負担の現実
では、具体的にどれほどの金額が奪われるのか。
自民党の試算に基づくモデルケースを見れば、その凄惨さが浮き彫りになる。
例えば、70代後半の単身世帯で、年金収入が270万円ある高齢者を考えよう。
この人物が、株式の配当で年間50万円の所得を得ていたとする。
これまでは「申告不要」を選択すれば、保険料に変化はなかった。
しかし、改正後はこの50万円が強制的に算定基準に加えられる。
その結果、後期高齢者医療の保険料と介護保険料を合わせると、年間約6.6万円もの負担増となる。
月額にして5,500円以上の追加徴収だ。
わずかな配当を生活の足しにしている高齢者にとって、この金額は致命的な打撃となる。
これこそが、不公平是正という美名の影に隠れた「弱者への追い打ち」である。
- 1国民健康保険料の増額所得加算により、均等割・所得割が共に上昇。
- 2介護保険料の増額所得段階が上がり、基準額に対する倍率が跳ね上がる。
- 3医療費窓口負担の増加合計所得金額が基準を超え、1割負担から2割負担へ引き上げ。
特に恐ろしいのは、3番目の「窓口負担」への影響である。
金融所得が加算されることで、世帯全体の合計所得が一定ラインを突破する。
すると、病院での窓口負担が1割から2割、あるいは3割へと倍増する可能性がある。
年間数万円の保険料増どころではない。
病を抱える高齢者にとっては、年間数十万円単位の支出増に繋がるのだ。
でも、政府は「余裕のある者から取る」と主張するだろう。
しかし、2500万円程度の資産を2%で運用しているだけの人間が、果たして「大富豪」か?
それは現役時代に爪に火を灯す思いで貯蓄した、慎ましい老後の備えではないのか。
その努力の結果を、国家は「余裕がある」という一言で片付け、切り刻もうとしている。
これは明らかに、勤勉な蓄財家に対する裏切りである。
「たかが数万円」と笑う者は、複利の恐ろしさと同様に、固定費増の恐ろしさを知らない。
この負担増は、死ぬまで続く「終身刑」のようなものである。
一度引き上げられた徴収ランクから逃れる術は、もはない。
自衛策を持たない者は、自分の資産が少しずつ、しかし確実に削り取られていく様子を、
ただ指をくわえて眺めていることしかできないのである。
NISAという「最後の砦」とマイクロ法人の限界

もはや絶望しかないのか?
否。
我々には、国が唯一公式に認めた「聖域中の聖域」が残されている。
それが「NISA(少額投資非課税制度)」である。
NISA口座内での運用益や配当金は、所得税が非課税になるだけではない。
最大の利点は、社会保険料の算定対象からも完全に除外される点にある。
NISAは、最初から「所得」としてカウントされない仕組みになっている。
どれほど巨額の利益を上げようとも、自治体はその存在を保険料に反映できない。
つまり、現時点においてNISAは、最強の「社保回避スキーム」なのだ。
もしまだNISAをフル活用していない投資家がいるならば、
それは国家に自ら財産を献上しているのと同義である。
一方で、より高度な防衛策として「マイクロ法人」の活用を考える者もいるだろう。
法人を設立し、資産運用を法人名義で行う。
自身への給与(役員報酬)を低く抑えれば、社会保険料を最小限にできるという理論だ。
確かに、これは不動産投資や大規模な資産運用においては有効な手段となり得る。
しかし、管理コストや法人税、事務負担という高いハードルが立ちはだかる。
| 対策 | メリット | デメリット |
|---|---|---|
| NISA活用 | 手続きが簡単、社保対象外 | 投資枠に上限(年間360万、累計1800万) |
| マイクロ法人 | 保険料を任意にコントロール可能 | 設立費用・税理士費用等のコスト大 |
| 特定口座のまま | 利便性が高い | 将来的に保険料増の直撃を受ける |
つまり、一般の投資家にとっての正解は、NISA枠を何よりも優先して埋めることだ。
特定口座での運用は、NISA枠を使い切った後の「次席」に過ぎない。
「面倒だから」「使い方がわからないから」といった言い訳は、将来の自分から数百万円の資産を奪い去ることに等しい。
NISAという盾を持たぬ者は、これからの戦場に丸裸で飛び込む無謀な兵士である。
結局のところ、国はNISAへの集約を促している。
「国が認めた箱の中で遊ぶなら見逃すが、外で稼ぐなら容赦なく取る」
これが、政府が突きつけてきた最後通牒なのだ。
我々はこの冷徹なメッセージを正面から受け止め、戦略を再構築しなければならない。
情報を得、先回りして動く者だけが、不条理な徴収から逃げ切ることができる。
2030年、総「ガラス張り」時代の生存戦略

この法改正が本格的に牙を剥くのは、いつか。
システム構築や法整備のスケジュールを考慮すると、2030年から2031年頃が山場となる。
マイナンバーによる情報の「ガラス張り化」が完成し、自動的に保険料が算出される、「逃げ場なき徴収社会」が到来するのだ。
政府の姿勢は一貫している。
今回の金融所得への課税強化だけでなく、過去には「ミニマムタックス」の導入など、
富裕層や資産運用層への包囲網は、年々その密度を増している。
増税の波は一度始まれば止まることはない。
後期高齢者から始まり、やがては現役の自営業者、そして全ての国民へ。
「取れるところから取る」という国家の生存本能は、これからさらに加速する。
我々にできることは、国家を呪うことではない。
冷徹な「ルール変更」を客観的に分析し、その隙間を縫って生き残ることだ。
金融知識は、もはや「お金を増やすためのツール」ではない。
国家の徴収から「自分の資産を守るための防具」へと変質したのである。
無知であることは、現代日本において最大のコストを支払うことを意味する。
実は、この流れは世界的な潮流でもある。
高齢化社会に直面する先進国において、資産への課税や負担増は避けて通れない。
日本はその「最先端」を走っているに過ぎない。
だからこそ、我々は「金融所得に依存しすぎない生活設計」や、
「社保負担を考慮したリターン計算」を、今この瞬間から始めるべきだ。
最後に断言しておく。
国家は貴様の老後を守ってはくれない。
むしろ、貴様が苦労して築いた資産を、崩壊しつつあるシステムの「延命装置」として使おうとする。
その野心に対抗できるのは、貴様自身の知識と、迅速な決断のみである。
「2030年の崖」は、もう目の前まで迫っているのだ。
