NISA相続という「甘い幻想」を今すぐ捨て去れ
新NISAの普及により、誰もが資産形成に狂奔する時代となった。
「非課税」という甘美な響きに酔いしれ、将来の安泰を信じて疑わない者ばかりだ。
だが、冷酷な現実を突きつけよう。
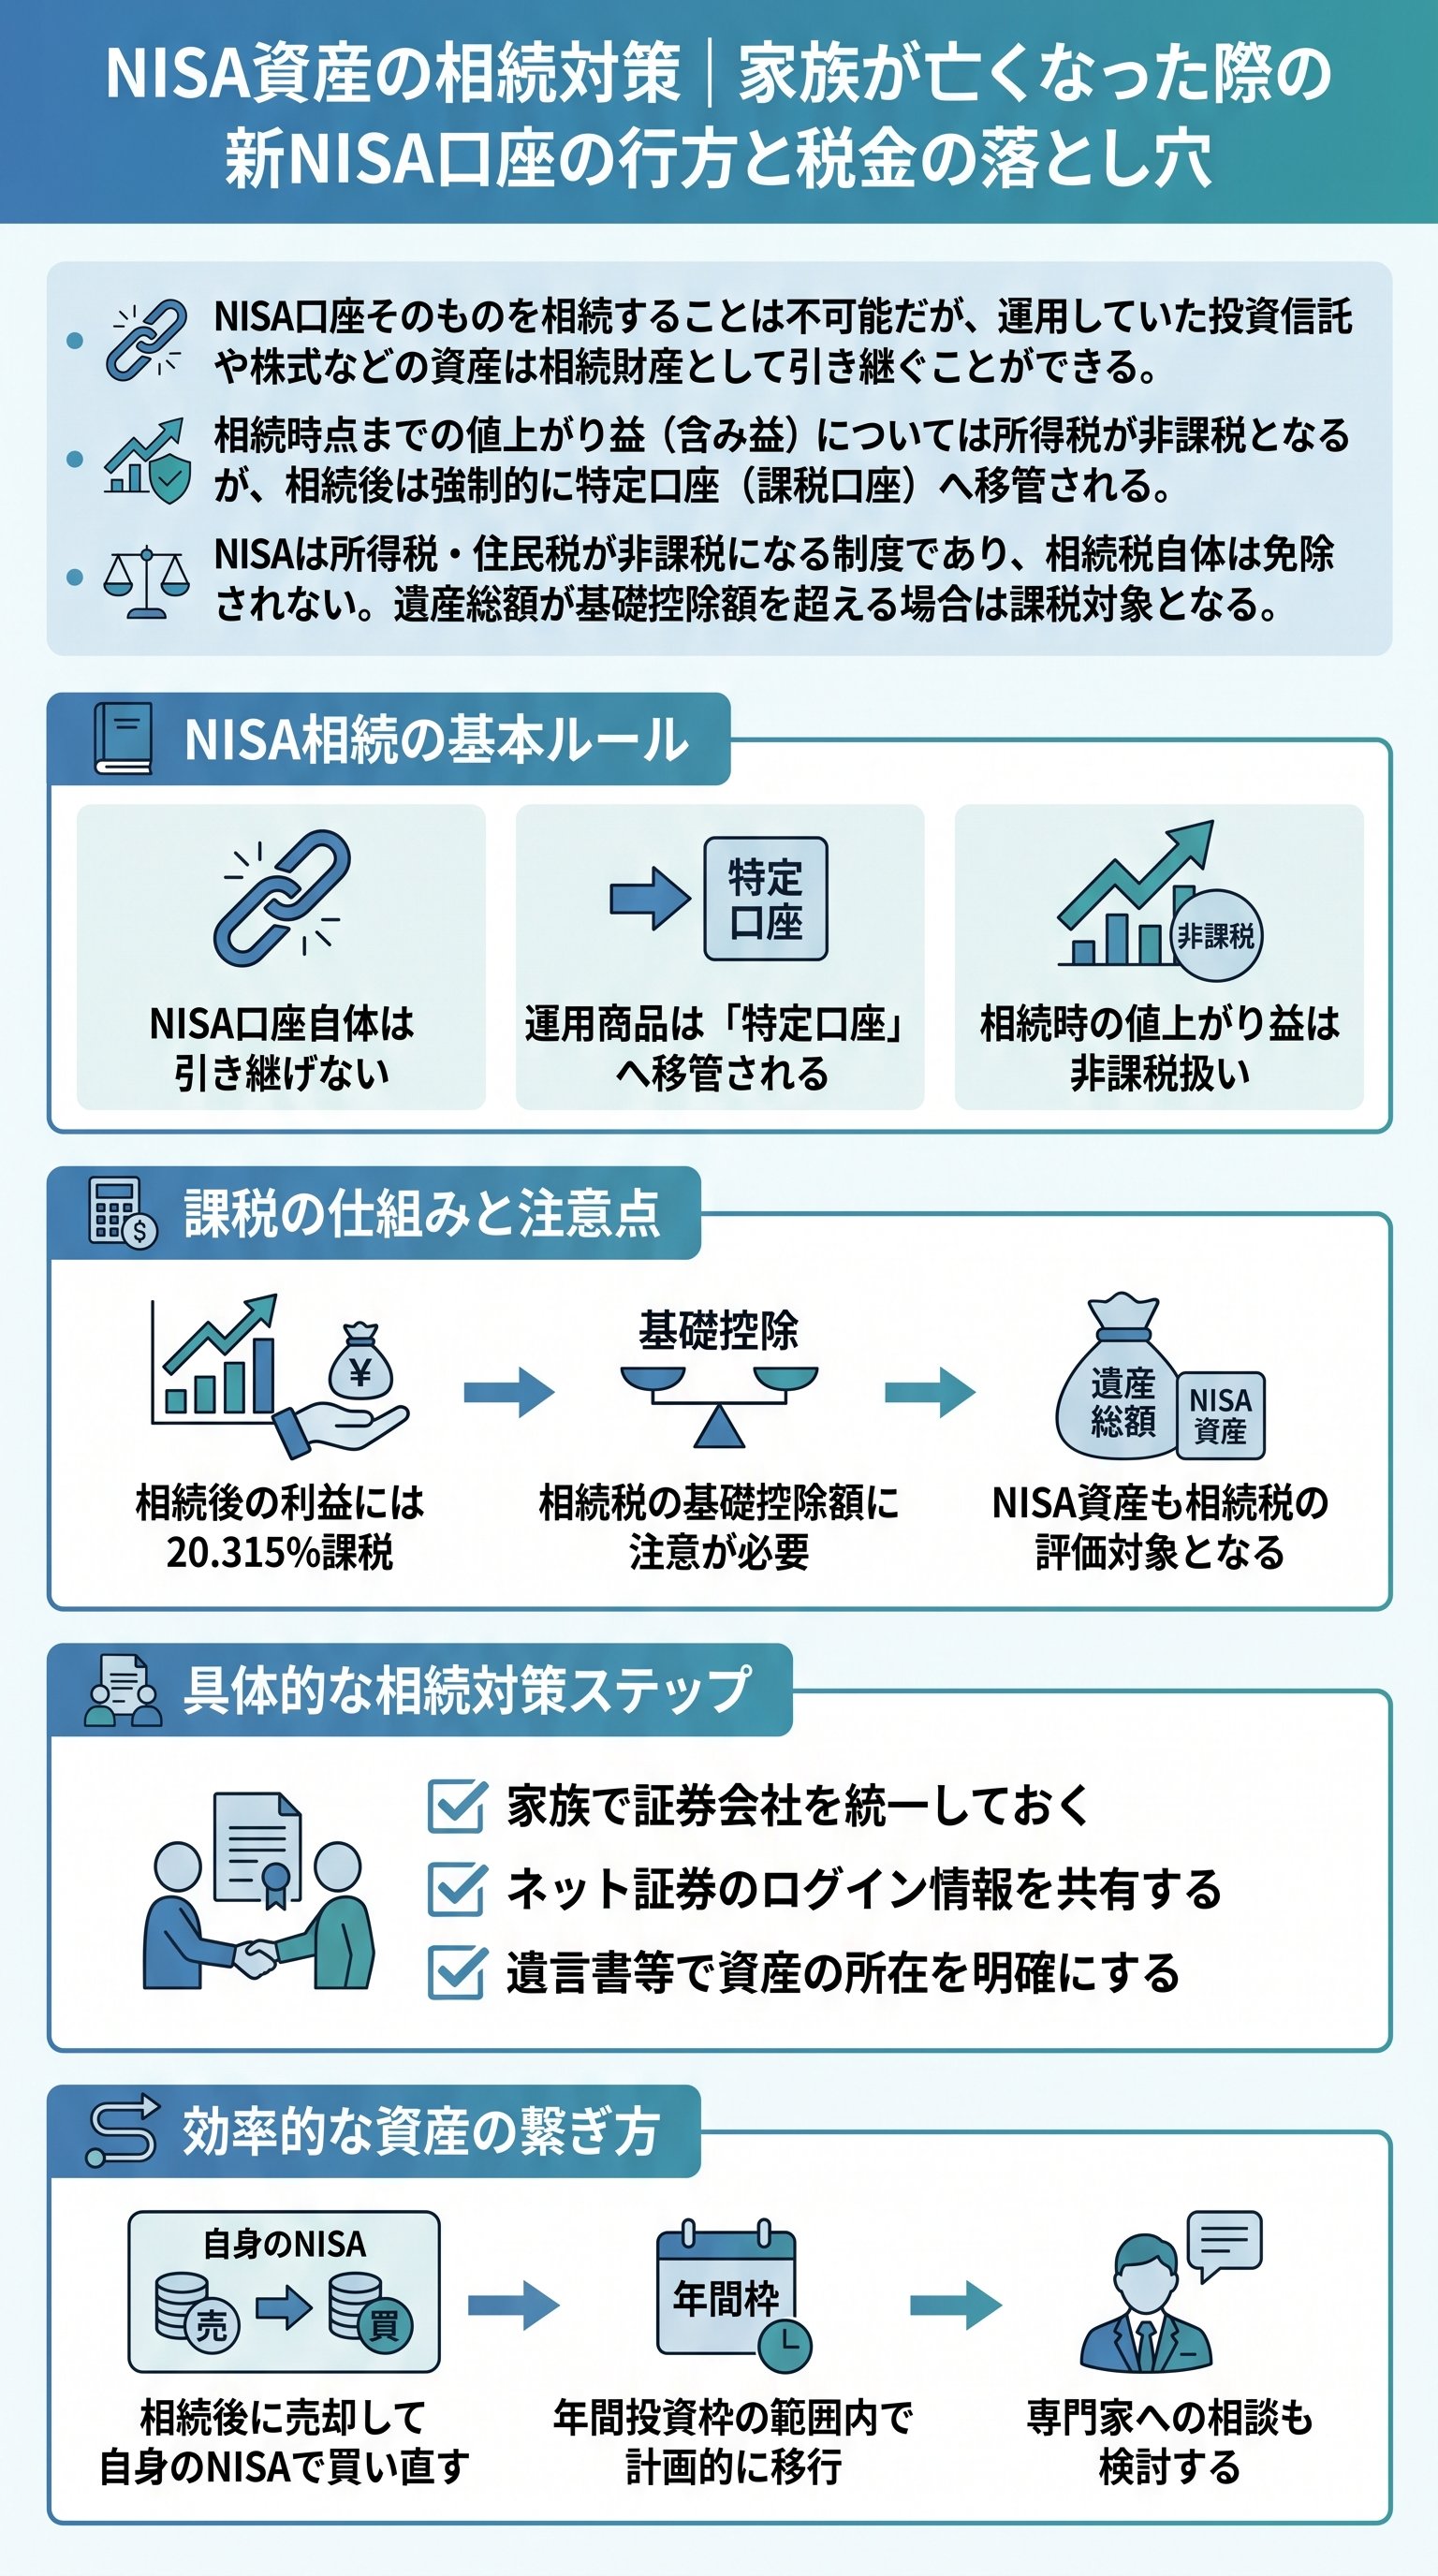
貴様が心血を注いで積み上げたNISA口座そのものを、そのまま相続させることは不可能である。
「NISAは一人一人の『一代限り』の特権であり、死とともにその枠は消滅する」
実は、多くの投資家がこの「制度の限界」を見落としている。
相続が発生した瞬間、非課税という鉄壁の防御は音を立てて崩れ去る。
引き継げるのはあくまで「中身の資産」だけであり、NISAという「魔法の箱」ではない。
つまり、受け取った側はそれを課税対象の一般口座や特定口座で管理せざるを得ないのだ。
だからこそ、相続の仕組みを正しく理解していない者は、無用な混乱に陥る。
遺族が「非課税だと思っていたのに!」と嘆いたところで、税務署は一切の慈悲を見せない。
相続とは、国家による容赦ない資産の棚卸しである。
この現実から目を背ける者に、資産を守る資格など万に一つもない。
所得税が非課税であることと、相続税がかからないことは、全くの別問題である。
ここを混同している人間があまりにも多すぎる。
NISAはあくまで「運用益」に対する税金を免除する制度に過ぎない。
貴様の総資産が基礎控除を超えれば、NISA口座内の資産にも当然のごとく相続税が襲いかかるのである。
- 自分のNISA資産が「誰に」「どのように」引き継がれるか把握しているか
- 「非課税=すべてが無税」という致命的な勘違いをしていないか
- 遺族が同じ証券会社に口座を持っているか確認しているか
運用益20.315%の「課税地獄」が始まる瞬間

相続が発生すると、NISA口座内の商品は強制的に特定口座(課税口座)へと移管される。
だが、ここで一つだけ救いがある。
被相続人が亡くなった時点までの「値上がり益」については、所得税は課されないという点だ。
つまり、720万円で買った投資信託が800万円になっていれば、その80万円の利益は非課税のまま引き継げる。
問題は、「相続した翌日」からの値動きである。
800万円で引き継いだ資産が、その後さらに値上がりして900万円になったとしよう。
このとき発生した100万円の利益に対しては、20.315%の税金が容赦なく課せられる。
せっかくのNISA資産も、他人の手に渡った瞬間に「ただの課税資産」へと変貌を遂げるのだ。
| 項目 | NISA運用中 | 相続発生時 | 相続後の運用 |
|---|---|---|---|
| 口座区分 | 非課税口座 | 特定口座へ移管 | 特定口座(課税) |
| 運用益の税率 | 0% | 0%(死ぬまで) | 20.315% |
| 相続税の対象 | 対象 | 対象 | 評価額に含まれる |
「損はしないのだからいいではないか」と考える甘い人間もいるだろう。
しかし、長期投資において20%の税金という足枷がいかに重いか、理解しているのか。
せっかく複利の力で増やそうとしても、利益の5分の1を国に差し出さねばならない。
これが、非課税という特権を失った者が歩むべき「いばらの道」である。
だから、相続人は一刻も早く「出口戦略」を立てる必要がある。
漫然と特定口座で持ち続けることは、投資効率を著しく低下させる行為に他ならない。
ただ資産を受け取るだけで満足しているようでは、プロの投資家とは呼べない。
国家の徴税システムに組み込まれた瞬間、貴様の資産防衛戦が新たに開幕するのだ。
法定相続人の「非課税枠」を冷徹に計算せよ
さて、ここからは相続税の核心に触れる。
NISA口座の資産は、相続税の計算において「時価」で評価される。
ここで多くの初心者が陥る罠が、「相続税の基礎控除」の存在を軽視することだ。
結論から言えば、全財産が一定のラインを超えなければ、相続税自体は発生しない。
- 1基礎控除額を算出せよ(3,000万円 + 600万円 × 法定相続人の数)
- 2総資産を時価で合算せよ(不動産、預貯金、NISA口座の株・信託など)
- 3総資産が控除額を超えているか判定せよ
例えば、妻と子2人が相続人の場合、基礎控除額は4,800万円となる。
NISAに800万円、預金に2,000万円、自宅が1,500万円なら、合計4,300万円だ。
この場合、相続税は1円もかからない。
だが、一歩でもこのラインを越えれば、NISA資産も等しく課税の標的となる。
「自分は金持ちではないから関係ない」と高を括るな。
都市部に自宅を構え、新NISAで1,800万円の枠を使い切っているなら、優に控除額を超える可能性がある。
運用が上手くいき、資産が1億円に膨れ上がった状態で急逝すればどうなるか。
その莫大な含み益も含めた全額に、重厚な相続税がのしかかることになる。
つまり、NISAは「生きている間の所得税」を免除するだけの制度だ。
死後の世界まで、その「非課税の傘」は届かない。
財産を家族に残すという行為には、常に「税」という手数料が付きまとう。
この現実を直視し、自らの資産が「課税の閾値」を越えているかどうか、今すぐ計算すべきである。
証券会社選びが「遺族の絶望」を左右する
相続の手続きにおいて、最も厄介なのが「証券口座の同一性」である。
被相続人が楽天証券を使っていたなら、相続人も楽天証券に口座を持たねばならない。
もし相続人がSBI証券派であったとしても、手続きのためにわざわざ楽天証券の口座を開設する屈辱を味わうことになる。
これは極めて不毛で、時間のかかる作業である。
「異なる証券会社間で、NISA資産を直接相続させることはできない」
実は、このルールを知らずに複数の口座を使い分ける「器用貧乏」な投資家が多い。
地元の銀行でNISAを始め、引っ越した後も放置しているようなケースは最悪だ。
遺族は慣れない窓口へ足を運び、膨大な書類と格闘させられる。
貴様の無精が、遺された家族の貴重な時間を奪うことになるのだ。
- 夫婦で利用する証券会社を統一しておく
- ネット証券を選び、手続きのデジタル化を図る
- 口座情報のログインIDやパスワードの存在を家族に共有する(ログイン自体は厳禁だが、存在の把握は必須)
もし家族間で「私はSBI派」「僕は楽天派」と意地を張り合っているなら、今すぐやめよ。
資産運用における利便性は、出口(相続)まで見据えて初めて完成する。
特に銀行窓口のNISAは、手続きの煩雑さがネット証券の比ではない。
手続きのために平日休みを取り、何度も書類を突き返される遺族の姿を想像してみるがいい。
また、相続が発生した後の「資産の移動」には数週間の時間がかかる。
その間の相場変動により、評価額が激変するリスクも無視できない。
手続きの遅延は、実質的な損失と同義である。
スマートな相続を実現するためには、生前からの「インフラ整備」が不可欠なのだ。
最強の防衛策は「即時売却」と「NISA再投資」にあり
相続した資産を特定口座で放置するのは、敗北宣言に等しい。
では、真の勝者はどう動くのか。
答えは明白。
「相続した資産を即座に売却し、相続人自身のNISA枠で買い直す」ことだ。
これが、失われた非課税特権を取り戻す唯一の合理的手段である。
例えば、800万円の投資信託を引き継いだら、すぐに全額売却せよ。
相続直後であれば利益はほぼゼロであり、売却時の所得税は発生しない。
その現金を使って、今度は相続人自身のNISA口座で同じ商品を買えばいい。
これで、再び「運用益非課税」の恩恵をフルに享受できる体制が整う。
ただし、ここには「年間の投資枠」という壁が立ちはだかる。
新NISAの年間投資枠は最大360万円(成長投資枠240万円+つみたて投資枠120万円)。
800万円を一度に放り込むことはできないため、数年に分けて「移し替える」戦略が必要となる。
一括で戻せないもどかしさはあるが、課税口座で放置するよりは遥かにマシである。
- 1相続手続き完了後、速やかに特定口座の資産を売却する。
- 2相続人自身の新NISA枠を確認する。
- 3枠の範囲内で、最適と思われる商品(オルカン、S&P500等)を再購入する。
- 4枠を超える分は、翌年以降の投資資金として確保しておく。
もし、貴様が「生涯1,800万円」の枠をすでに使い切っているならどうするか。
その場合は、より若い世代、つまり子や孫への教育資金や生前贈与として活用するのも手だ。
資産を自分一人で抱え込み、国に税金を献上し続けるのは愚の骨頂である。
「資産の最適配置」を常にアップデートし続けることこそが、真のマネーリテラシーである。
