こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
お金を「今」と「未来」に分ける魔法!家賃の前払いとは?
みんな、こんにちは!
まなびクマだクマ。
今日は簿記の試験でみんなを悩ませる「家賃の前払い」について、わかりやすく解説していくよ!
実は、簿記の世界では「お金を払った日」よりも、「そのお金がいつの分のためのものか」ということが、何よりも大切なんだ。
これを正しく整理できないと、会社の成績表がぐちゃぐちゃになっちゃうんだクマ。
例えば、12月31日に「来年1年分のお菓子代」を先に払ったとするよね?
でも、それは今年の食いしん坊代じゃないはずだクマ。
だから、今年と来年でしっかり分ける必要があるんだ。
でも、これが試験問題になると、急に難しく感じるよね。
特に「6ヶ月分をまとめて払う」なんて言われると、頭がパニックになっちゃうかもしれない。
でも大丈夫!
時間の流れを一本の線にする「タイムテーブル」さえ書ければ、誰でも魔法みたいにスラスラ解けるようになるんだ。
決算日(3月31日など)をまたいで費用を払ったときは、必ず「今期」と「来期」の境目に線を引いて、数え直すクセをつけよう!
まずは、この「期間を分ける」という感覚を、しっかりと心に刻んでおいてほしいんだクマ。
これができるようになれば、簿記3級の合格はもう目の前だよ!
10%の値上げに負けない!逆算で解き明かす「本当の家賃」
さて、今回のサンプル問題には「家賃が10%値上げされた」という、ちょっと意地悪なヒントが隠されているんだクマ。
でも、焦る必要はまったくないよ。
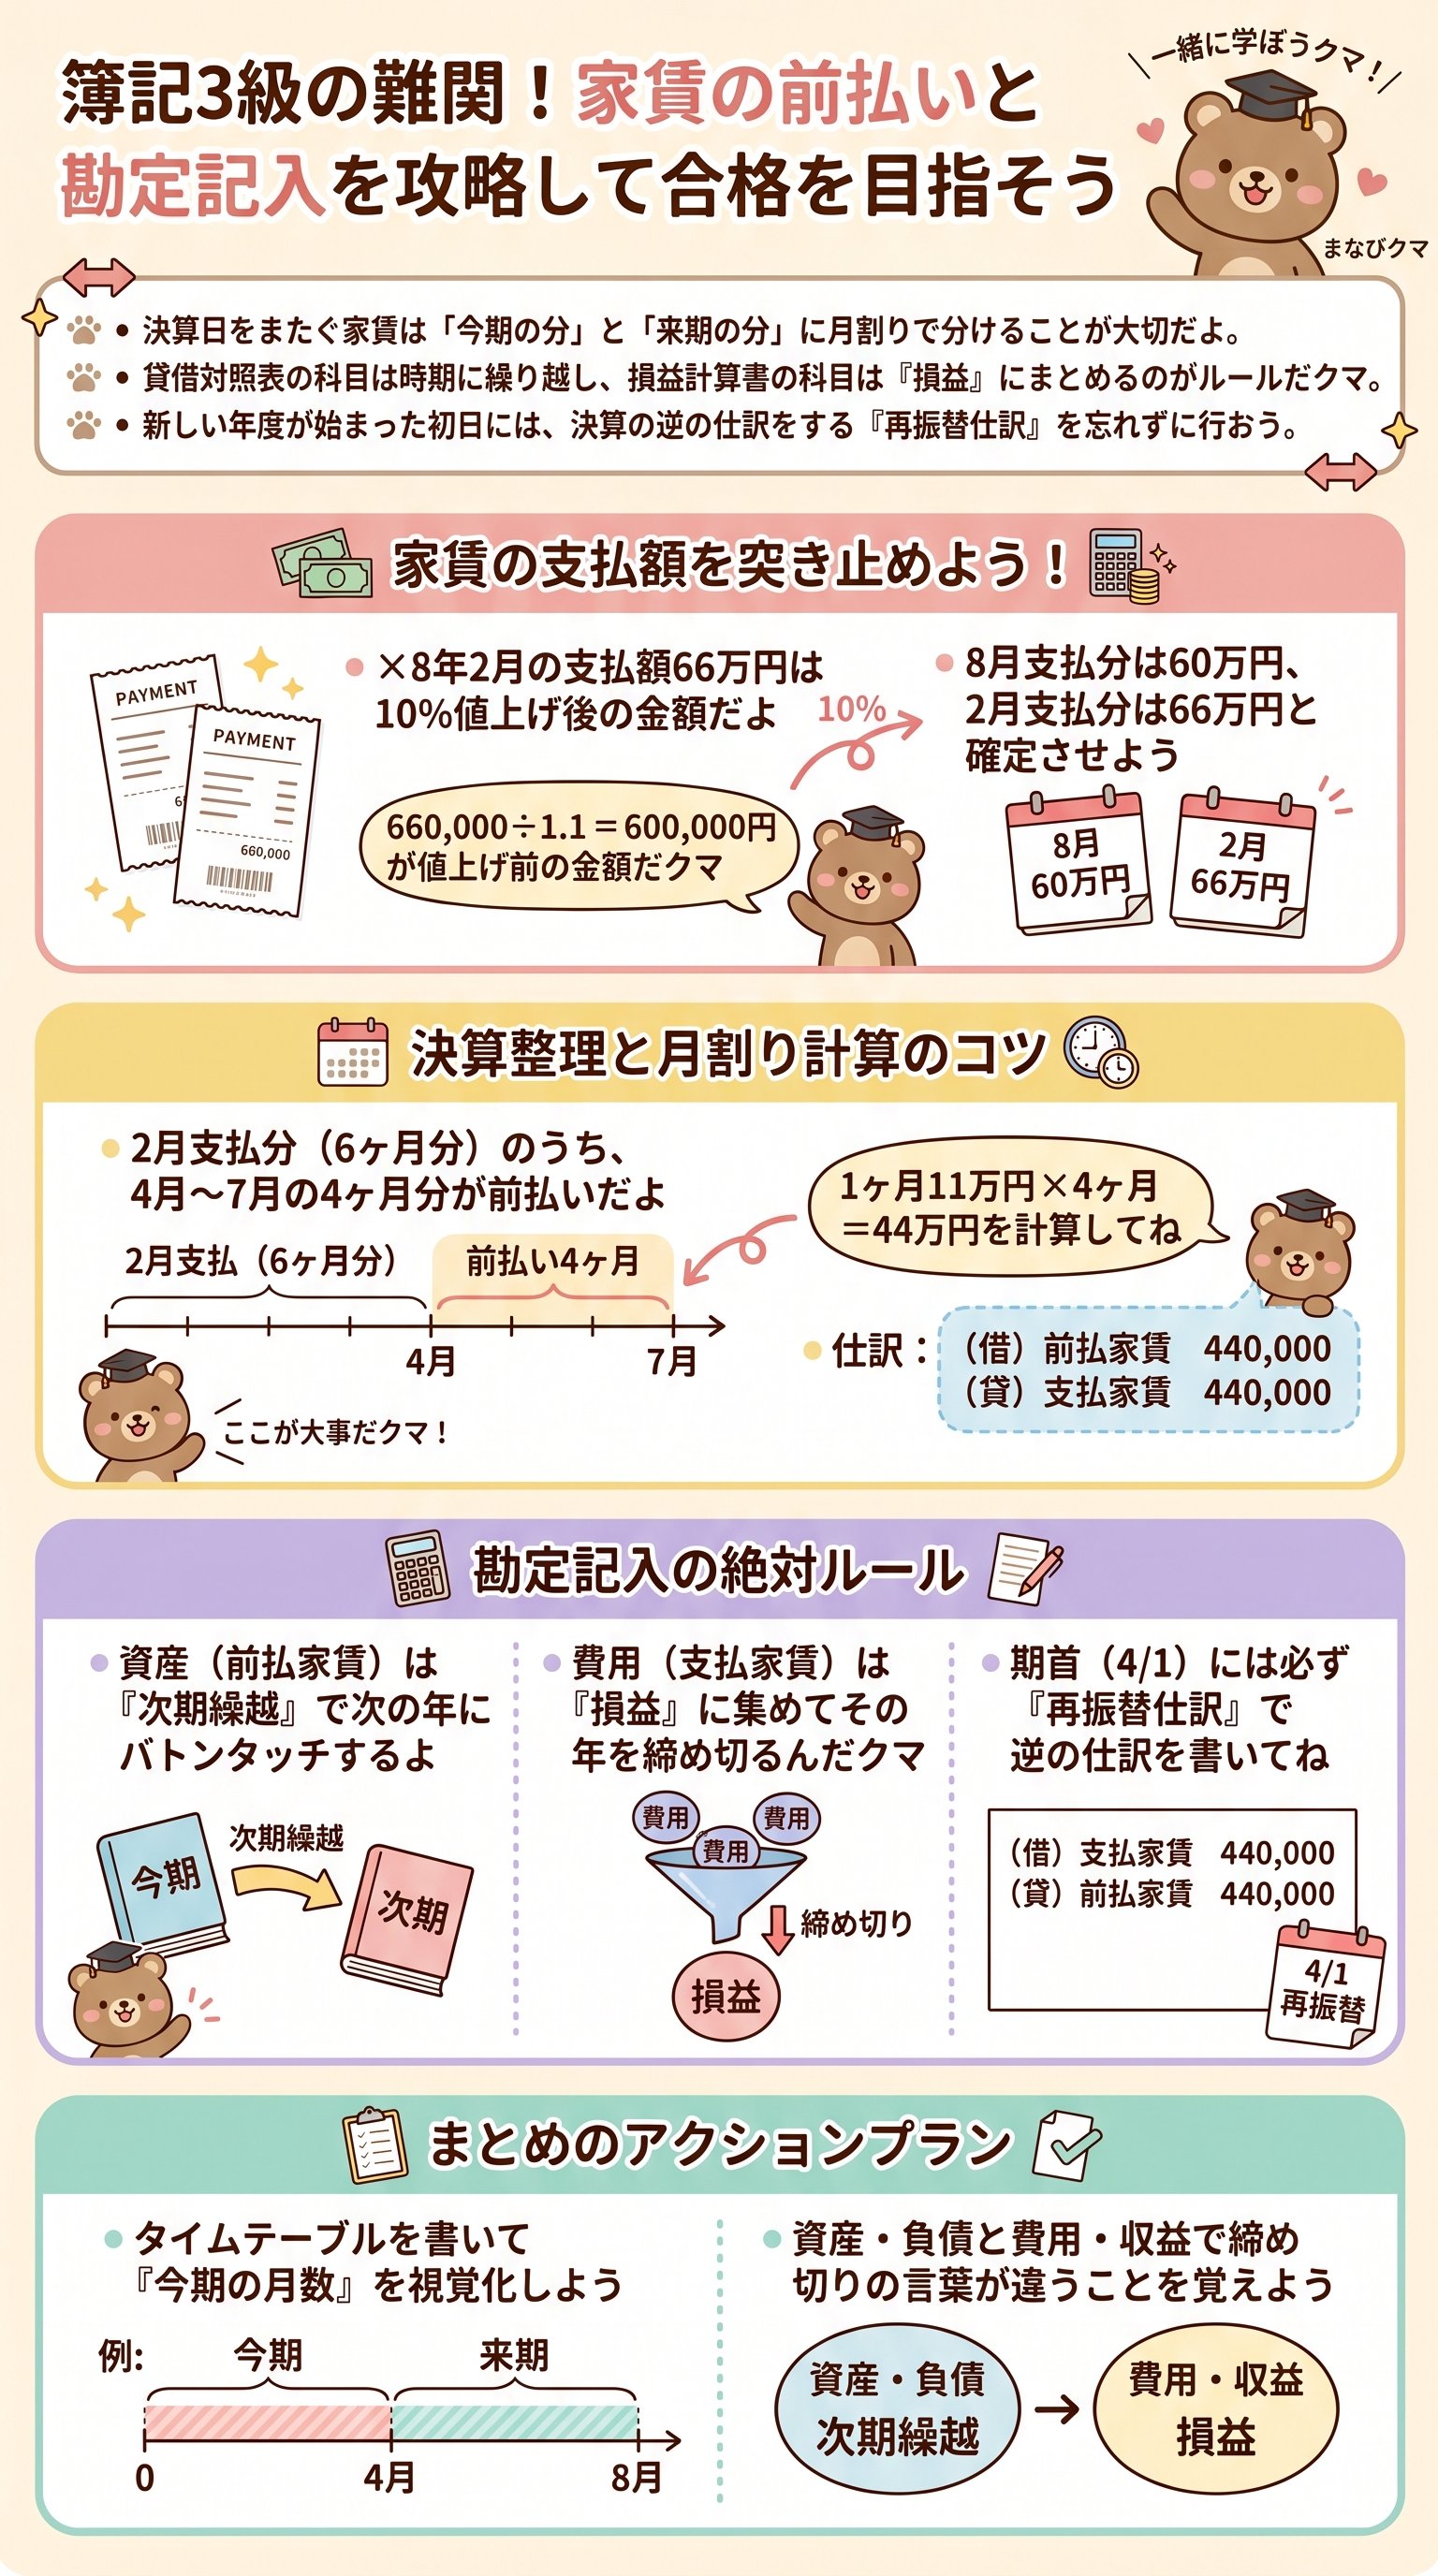
実は、2月1日に払った「66万円」という数字が、10%アップした後の金額なんだ。
これを「1.1」で割ってあげれば、値上げ前の金額がすぐに弾き出せるんだ。
計算してみると、`660,000 ÷ 1.1 = 600,000` になるよね。
つまり、値上げ前の半年分の家賃は60万円だったってことが分かるんだ!
| 期間 | 半年分の家賃 | 1ヶ月あたりの家賃 |
|---|---|---|
| 値上げ前 | 600,000円 | 100,000円 |
| 値上げ後 | 660,000円 | 110,000円 |
こうして表にしてみると、すごくスッキリするよね。
「1ヶ月あたりの単価」を出すことこそが、この問題を攻略する最大のポイントなんだクマ。
でも、ここで満足しちゃいけないよ。
次にやるべきは、2月に払った家賃のうち、「何ヶ月分が来年の分か」を数えることなんだ。
2月から6ヶ月分を払ったということは、2月、3月、4月、5月、6月、7月の分だよね。
決算が3月末なら、4月〜7月の4ヶ月分が「前払い」になるんだクマ!
11万円 × 4ヶ月で、答えは44万円。
これが「来期に持ち越すべき資産」の正体なんだ。
どう?
仕組みが分かれば、ちっとも怖くないよね!
新学期の「逆仕訳」が合否を分ける!再振替仕訳の秘密
決算が終わって新しい年度が始まったとき、最初に行うのが「再振替仕訳」という儀式なんだクマ。
実は、これが簿記で一番忘れやすいポイントなんだ。
なぜこんなことをするのか?
それは、昨日の決算で「来期の費用だよ」と避けておいたお金を、改めて「今期の費用」としてカウントし直すためなんだ。
「決算で行った仕訳を、ひっくり返して元に戻す。それが再振替仕訳だクマ」
やり方はとってもシンプル。
決算のときに「(借)前払い家賃44万 /(貸)支払い家賃44万」としたなら、4月1日にはその逆の仕訳を書くだけなんだ。
- 1貸方にあった「支払い家賃」を借方に持ってくる。
- 2借方にあった「前払い家賃」を貸方に持ってくる。
- 3これだけで、前払いしていた家賃が「今年の費用」に変身するんだ!
でも、この問題では「前期の初め」にも同じことをしているはずなんだ。
ここがプロ級のひっかけポイントだよ。
前期の決算でも、同じように4ヶ月分を繰り越していたはずなんだクマ。
値上げ前の家賃(月10万円)で計算すると、10万円 × 4ヶ月で40万円。
これが、4月1日の期首に「再振替」として登場する数字なんだ。
貯金箱と通知表?「資産」と「費用」のゴールは全く違う
最後の仕上げは、勘定科目の「締め切り」だクマ。
ここで混乱する人が多いけど、「BS(貸借対照表)」と「PL(損益計算書)」の性格の違いを理解すれば、一瞬で解決するよ!
まず、「前払い家賃」は資産、つまり会社の「貯金箱」みたいなものなんだ。
貯金箱の中身は、年が変わったからといってゼロにはならないよね?
だから、資産の勘定は「次期繰越(じきくりこし)」として、新しい年度へバトンタッチするんだクマ。
一方で、「支払い家賃」は費用、つまり「1年間の通知表」なんだ。
通知表の結果を、次の学年に持ち越したりはしないよね?
新しい学年になったら、またゼロからスタートするんだクマ。
だから、費用の勘定は「損益(そんえき)」という魔法の箱にすべて集めて、その年の合計額を出したら、その場でスッキリお掃除しちゃうんだ。
| 科目グループ | 役割 | 締め切りの言葉 |
|---|---|---|
| 資産・負債・純資産 | バトンを繋ぐ | 次期繰越 |
| 収益・費用 | 1年でリセット | 損益 |
このルールを知っていれば、解答欄の「A」や「C」に入る言葉で迷うことはなくなるよ。
「BS科目は次期に繰り越し、PL科目は損益にまとめる」。
この呪文を忘れないでね!
まなびクマのまとめ:完璧な答案を作るための3つの約束
ここまで読んでくれたみんな、本当にお疲れ様だクマ!
簿記の第2問はパズルみたいで大変だけど、解けた時の快感は最高だよね。
最後に、今回のポイントをプロのチェックリストとしてまとめておくよ。
テスト直前にこれを見返すだけでも、得点力がグンと上がるはずなんだクマ。
- 1タイムテーブルを絶対に書くこと!頭の中だけで数えると、1ヶ月のズレが命取りになるクマ。
- 2「1ヶ月あたりの金額」を出すこと!値上げや値下げがあっても、単価さえ分かれば怖くないんだ。
- 3BSとPLの締め切りルールを守ること!どっちを繰り越して、どっちを損益に飛ばすか、ここが運命の分かれ道だクマ。
簿記は「習うより慣れろ」の世界なんだクマ。
一度自分で手を動かして、数字がピッタリ合う感覚を味わってみてほしいんだ。
もし分からないことがあっても、何度でも復習すれば大丈夫。
一歩ずつ、着実に「まなび」を深めていこうね!応援しているクマ!
