
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
1日の「お金の動き」をギュッとまとめる秘密の道具
みんな、今日もお疲れ様だクマ!
学校で「連絡帳」を書くみたいに、会社でも1日の出来事をまとめる記録があるんだよ。
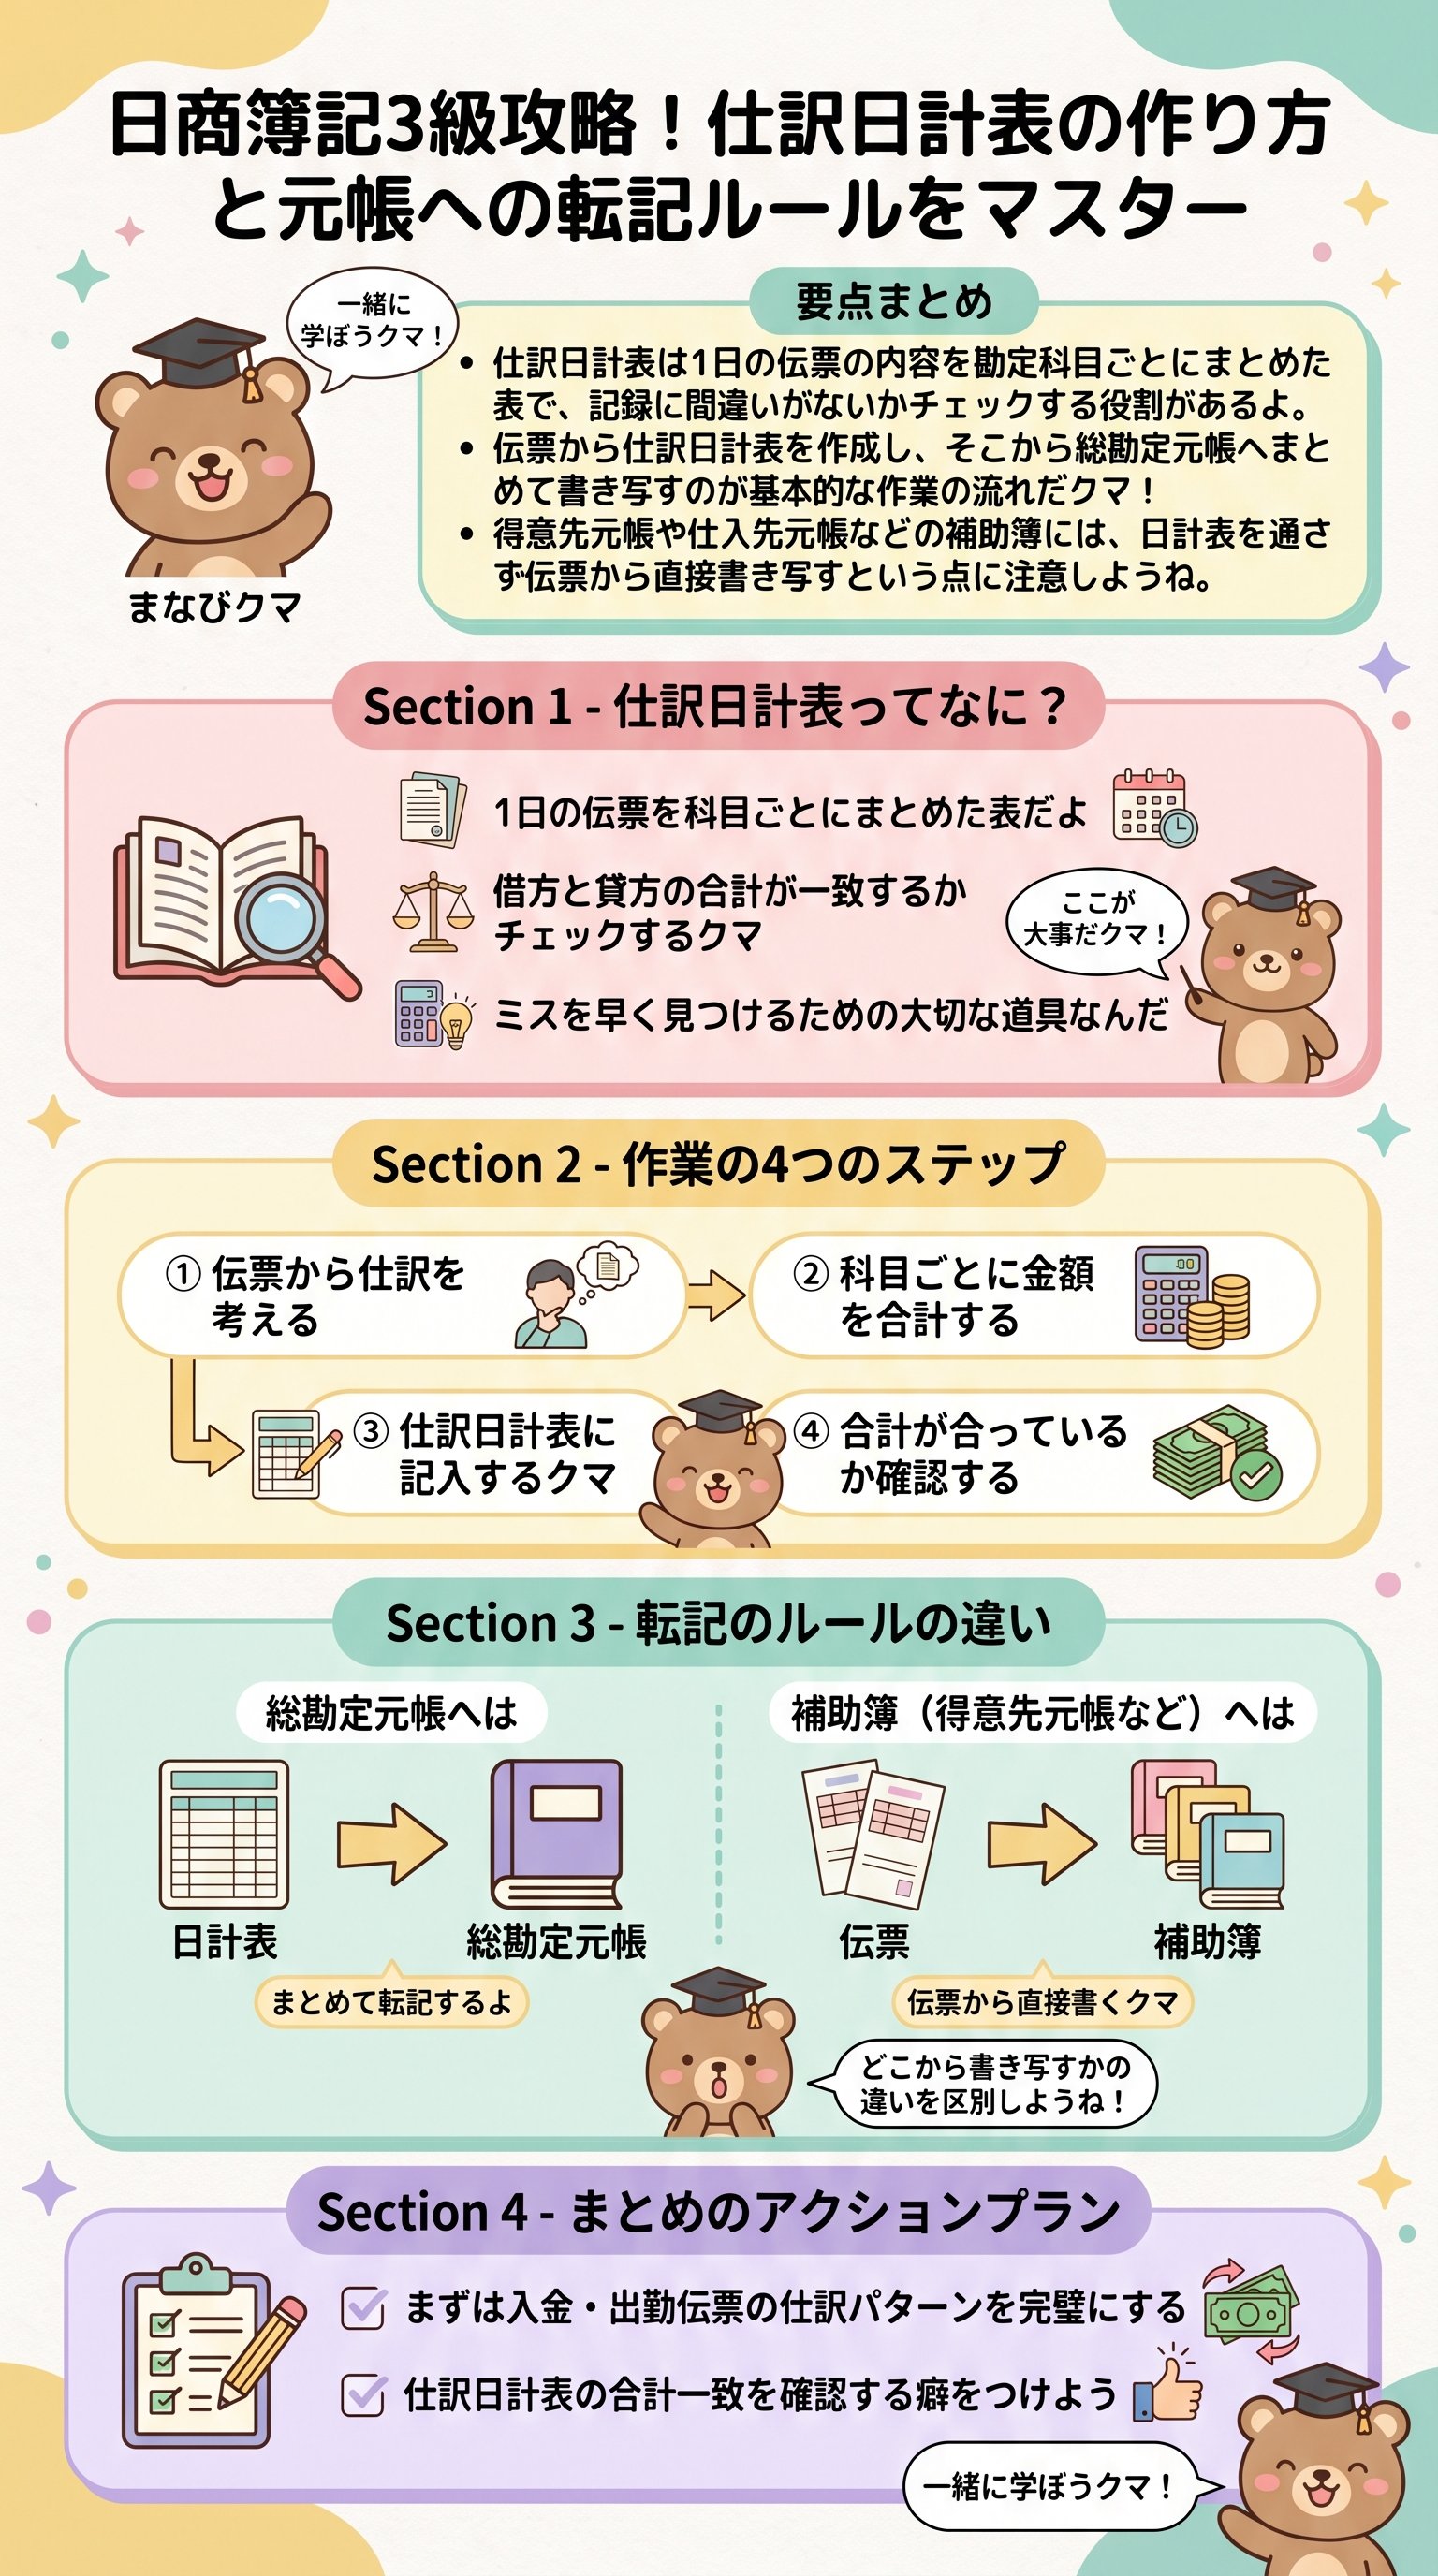
それが今回紹介する、仕訳日計表(しわけにっけいひょう)というものなんだ。
「仕訳日計表は、1日分の伝票の内容を勘定科目ごとにまとめた表である。」
これは、いわば「お金のまとめノート」のような存在なんだ。
毎日たくさんの伝票が作られるけど、それをバラバラのままにしておくと大変だよね。
だから、1日の終わりに「今日は全部でいくら動いたかな?」と整理するんだクマ。
でも、実は1日分だけじゃない場合もあるんだよ。
1週間分をまとめて書くときは、仕訳集計表(しわけしゅうけいひょう)と名前が変わるんだ。
名前は少し違うけど、役割はほとんど同じだから安心してね!
実は、この表を作るのにはとっても大きな理由があるんだよ。
ただまとめるだけなら、後でやってもいい気がするよね?
でも、プロの現場では「毎日」これを作ることが、最強のミス防止策になるんだクマ!
つまり、この表はただの記録じゃないんだ。
自分の仕事が正しかったかどうかを教えてくれる、「答え合わせのシート」でもあるんだよ。
だから、簿記を学ぶ上では絶対に外せない、超重要なステップなんだクマね。
仕訳日計表は、ミスを防いで会社を守る「守護神」のような存在なんだ!
計算ミスを絶対に逃さない!左右の合計がピタリと合う魔法
仕訳日計表は、実は「試算表(しさんひょう)」という仲間の一種なんだ。
試算表っていうのは、計算が合っているかどうかを確かめるための表のことだよ。
ここで、簿記の魔法である「貸借平均の原理」が登場するんだクマ!
もし、この左右の金額が1円でもズレていたら、どこかでミスをしている証拠なんだ。
伝票の書き間違いかもしれないし、集計のし忘れかもしれない。
でも、この表を作れば、ミスをその日のうちに発見できるんだクマ!
だから、仕訳日計表を作ることは、「仕事の健康診断」のようなものなんだ。
毎日チェックしていれば、大きなトラブルになる前に気づくことができるよね。
これが、正確な帳簿を作るためのたった一つの冴えたやり方なんだよ。
次に、どうやってこの魔法の表を完成させるか、具体的な流れを見ていこう。
基本的には、1日の間に溜まった「入金伝票」「出金伝票」「振替伝票」を全部集めるんだ。
それらを勘定科目ごとに足し算していくだけで、表のベースができあがるんだよ。
例えば、「現金」という科目に注目してみよう。
1日のうちに入ってきた現金と、出ていった現金をそれぞれ合計するんだ。
それを表の左右に書き込むことで、「お金の流れの見える化」が完了するんだクマ!
| 項目 | 役割 | メリット |
|---|---|---|
| 伝票 | 1つ1つの取引の記録 | 証拠が残る |
| 仕訳日計表 | 1日の合計の記録 | ミスを発見できる |
| 総勘定元帳 | 科目ごとの最終記録 | 残高がすぐわかる |
伝票から元帳へ!バトンを繋ぐ3つのステップ
さあ、いよいよ実践的なやり方を解説するよ。
伝票から最終的な記録(元帳)に書くまでは、3つのステップがあるんだ。
これを順番に守るだけで、誰でもプロの記録ができるようになるんだクマ!
- 1伝票を元にして仕訳をイメージする
- 2仕訳を集計して、仕訳日計表に記入する
- 3仕訳日計表から、総勘定元帳に書き写す(転記)
まず、伝票の種類によって「仕訳」の形が決まるんだ。
例えば、入金伝票なら左側(借り方)は必ず「現金」になるんだよ。
出金伝票なら、逆に右側(貸し方)が必ず「現金」になる、というルールなんだクマ。
次に、これらの数字を科目ごとに集計して、仕訳日計表に書き込むんだ。
ここでは、同じ科目の数字を全部合体させて、1つの大きな数字にするのがポイントだよ。
この作業を丁寧に行うことで、バラバラだった情報が「整列」し始めるんだクマ!
そして最後に、その合計した数字を「総勘定元帳(そうかんじょうもとちょう)」に書き写すんだ。
仕訳日計表があれば、1つ1つの伝票を何度も見返す必要はないんだよ。
日計表に書かれた「1日の合計」を、ポンと元帳に写すだけでOKなんだ!
実は、このステップを踏むことで、作業のスピードが劇的にアップするんだ。
100枚の伝票があっても、日計表で1枚にまとめれば、元帳に書くのは1回で済むよね。
これが、大量の取引をこなす会社で行われている効率化の知恵なんだよ。
仕訳日計表は、伝票と元帳をつなぐ「情報の高速道路」なんだ!
「直接書く」のが近道?補助簿へのお引っ越しルール
ここで、1つだけ特別なルールを覚える必要があるんだクマ。
それが、得意先元帳(とくいさきもとちょう)などの「補助簿(ほじょぼ)」への書き方だよ。
実は、補助簿には仕訳日計表を通さずに、伝票から直接書くのが正解なんだ!
「えっ、どうして日計表を通さないの?」って思うよね。
それは、補助簿が「誰と」「どんな」やり取りをしたか詳しく知るためのものだからなんだ。
日計表で合計しちゃうと、「誰にいくら売ったか」という細かい情報が消えちゃうんだクマ。
だから、A商店さんやB商店さんといった、相手ごとの記録をつけるときは注意だよ。
日計表にまとめる前の「生の伝票」を見て、1つずつ丁寧に書き写していくんだ。
これを忘れると、誰がいくら払ってくれたか分からなくなっちゃうからね!
例を挙げると、A商店さんから売掛金を回収した入金伝票があるとするよね。
これは、仕訳日計表では「現金の合計」や「売掛金の合計」に含まれるんだ。
でも、A商店さんの個別ページ(得意先元帳)には、伝票番号と一緒に直接書き込むんだよ。
このように、簿記の世界では「全体のまとめ」と「個別の詳細」を使い分けているんだ。
全体を知るためには日計表を使い、相手のことを知るためには直接書き写す。
この二段構えのシステムが、会社の記録を完璧なものにしているんだクマね!
「日計表を通すもの」と「通さないもの」の見極めが、テストでも運命を分けるポイントだクマ!
ミスをゼロにする!帳簿を美しく仕上げるプロの技
最後は、実際に帳簿に書くときの「お作法」について教えるよ。
総勘定元帳に書くとき、その理由(摘要欄)にはなんて書けばいいと思うかな?
実は、ここには「仕訳日計表」という言葉を書くのがルールなんだクマ!
「普通は相手の科目名を書くじゃない?」と思うかもしれないけど、ここは特別なんだ。
日計表からまとめて持ってきた数字だから、「日計表から来ました!」と宣言するんだよ。
そうすることで、後で調べたくなったときに「あ、あの日計表を見ればいいんだ」と分かるんだ。
また、「借/貸(かり・かし)」という欄の使い方もマスターしておこうね。
残高が左側(借り方)にあるときは「借」、右側(貸し方)にあるときは「貸」と一文字書くんだ。
これは、現在の貯金(残高)がプラスなのか、それとも別の状態なのかを瞬時に見分けるためだよ。
簿記の勉強は、一見すると数字のパズルみたいで難しく感じるかもしれない。
でも、仕訳日計表のように「整理整頓」するための道具を使いこなせれば大丈夫!
1つずつの作業は、実はとってもシンプルで、論理的なものなんだクマ。
今日学んだことをしっかり繰り返せば、君も立派な「集計の達人」になれるよ。
ミスを見つけたときの「あ!ここで間違えてた!」という発見は、宝探しみたいで楽しいんだクマ。
自信を持って、問題集の練習に取り組んでみてね!
簿記は、正しく積み上げれば必ず答えにたどり着く。
君の努力は裏切らないクマ!
