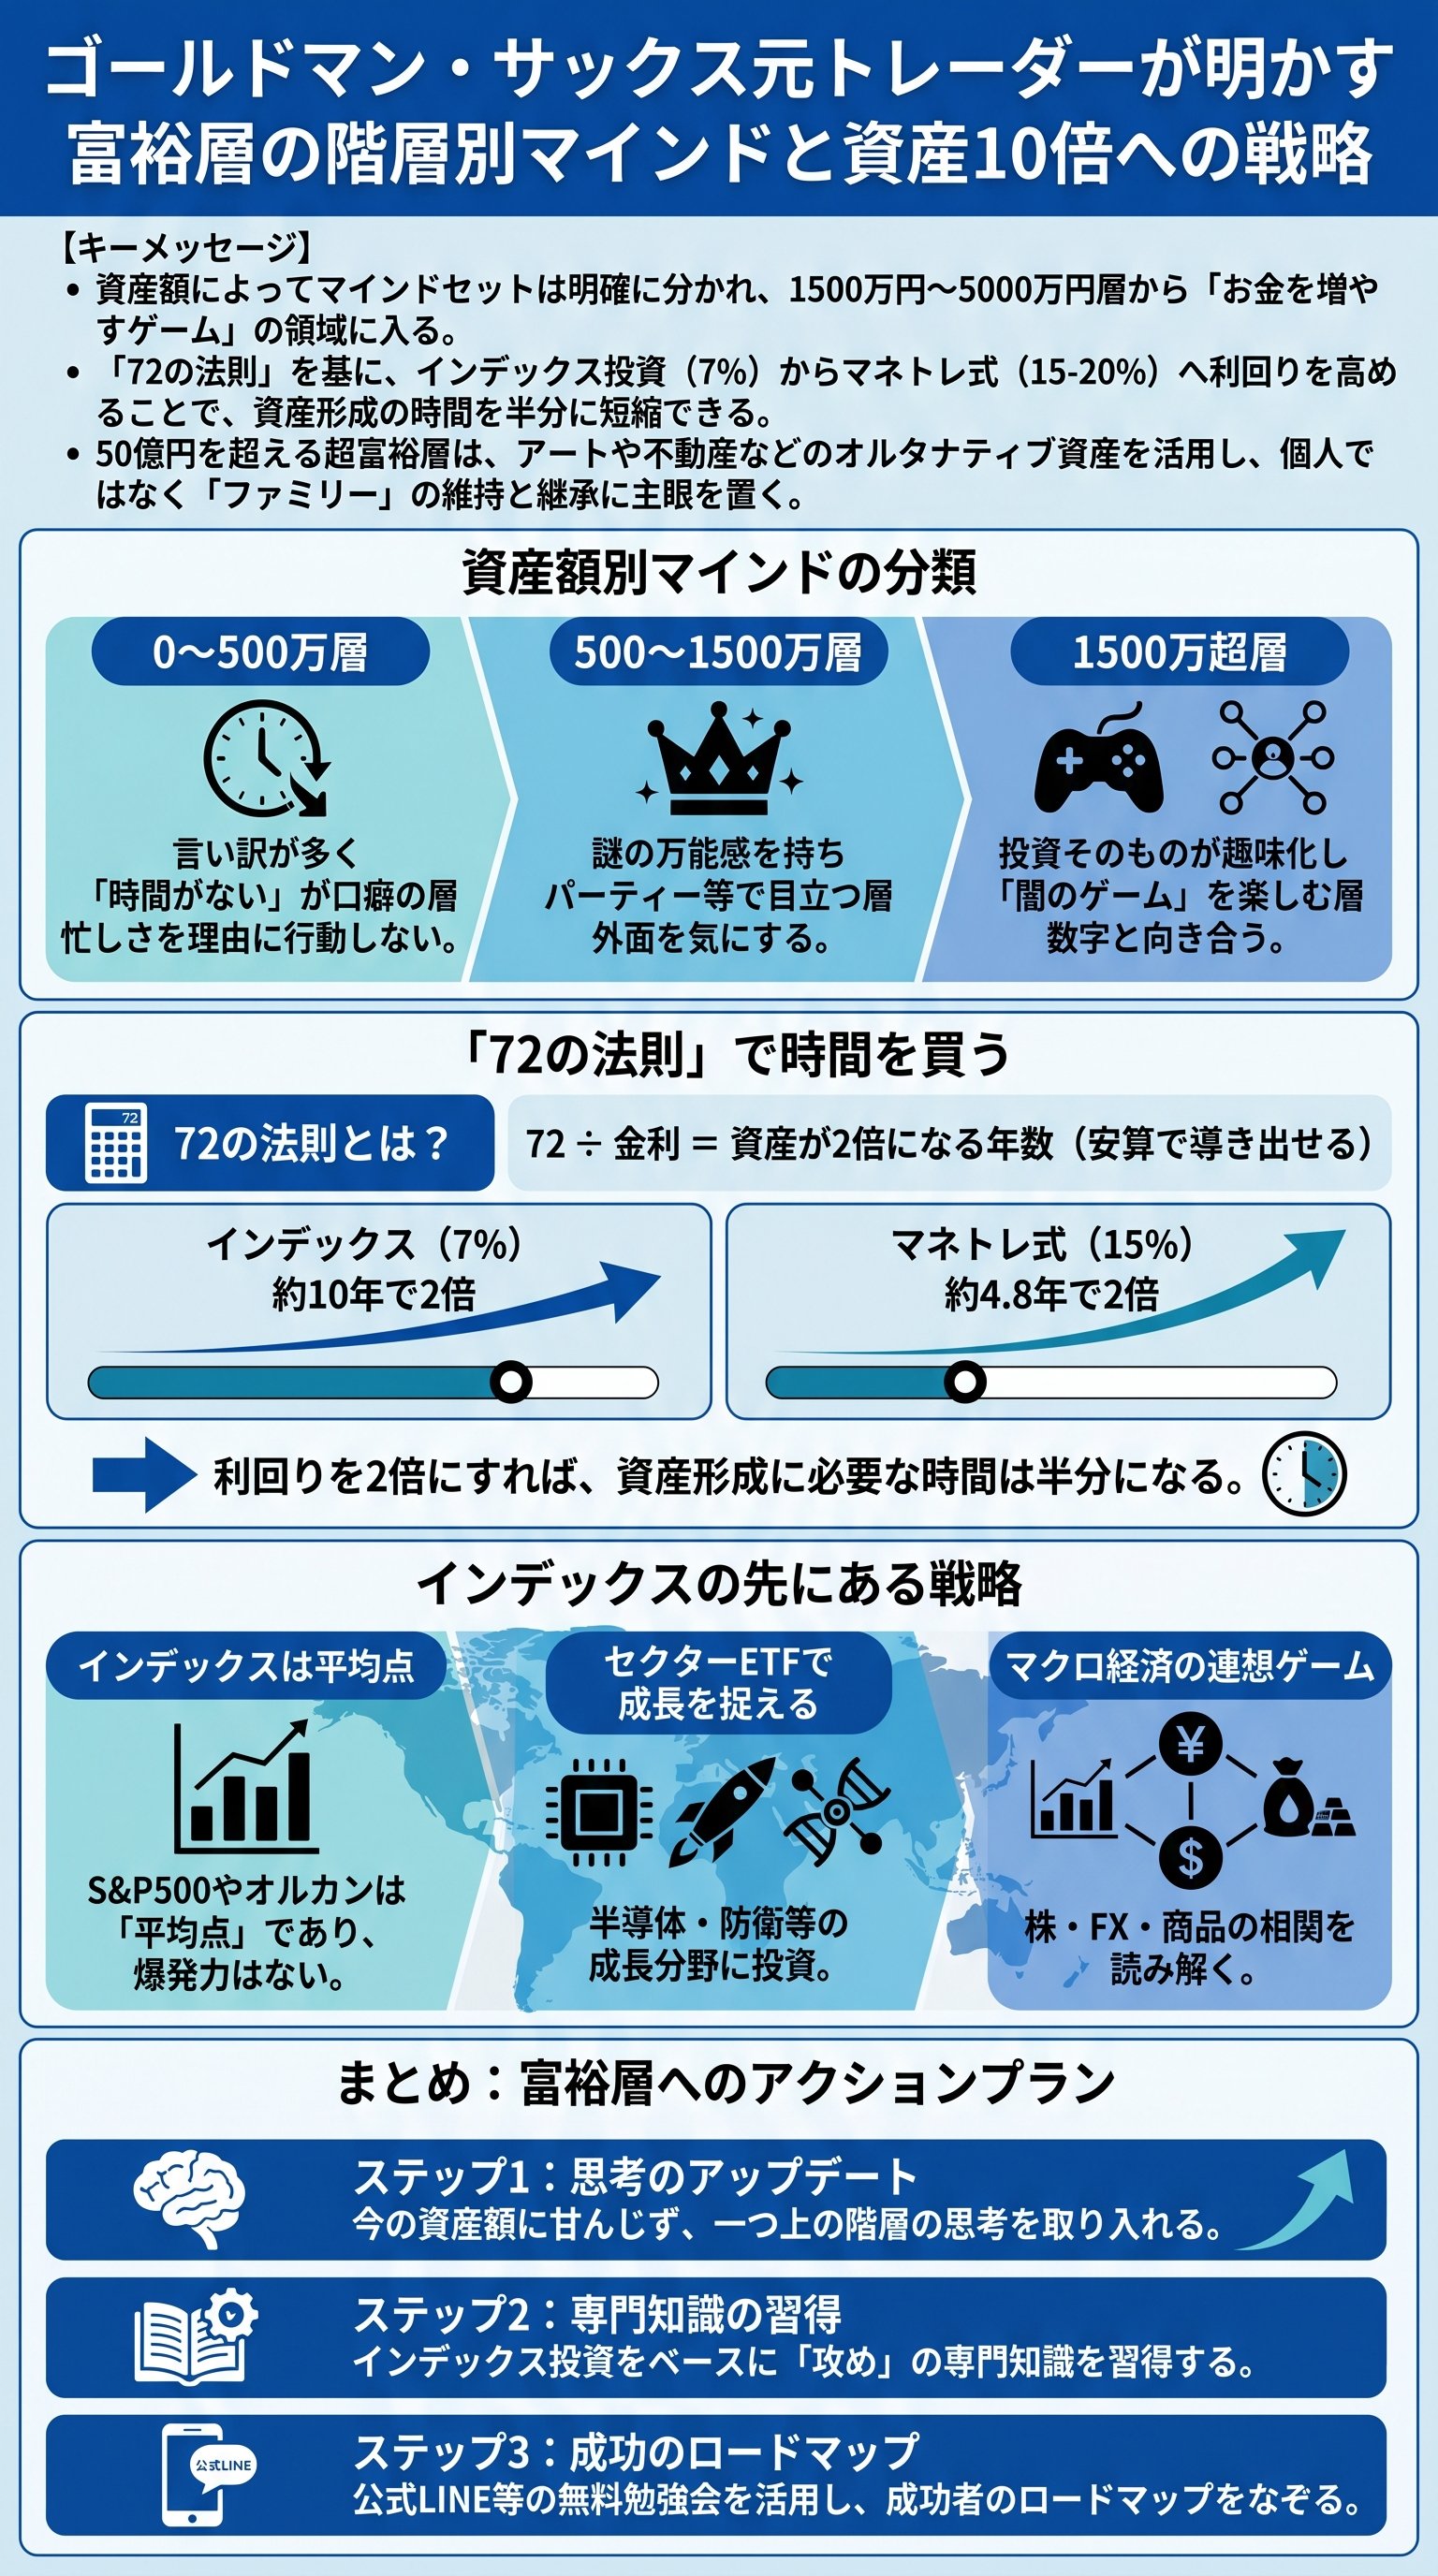
資産額でこれほど違う!富裕層の「壁」とマインドセットの真実
富の階段を上る過程で、人の意識は劇的に変化します。
まず、資産500万円以下の層では、成長する人と停滞する人の差が極端に激しいのが特徴です。
停滞するタイプは、新しい挑戦に対して「時間がない」「自分には無理だ」といった言い訳が先行する傾向にあります。
一方で、ここから這い上がる人は、圧倒的なやる気を持って自己投資に励みます。
この初期段階でのマインドセットの差が、将来の資産額を決定づけると言っても過言ではありません。
資産500万円〜1500万円の層になると、ある種の「全能感」を抱く人が増え始めます。
コミュニティ内では上位に位置することが多いため、謎の自信を持ち、パーティーや華やかな場を好む傾向が見られます。
しかし、年収が高くても資産がこの程度で止まっている場合は、税金や支出の管理ができておらず、将来的な基盤が脆い可能性もあります。
この層を脱却するには、消費を資産運用へと切り替える勇気が必要です。
資産1500万円〜5000万円に達すると、生活のための労働からは解放され始め、投資が「闇のゲーム」へと変貌します。
この段階では、インデックス投資の数パーセントの変動が数十万、数百万円の利益を生むため、投資そのものが楽しくて仕方ない状態になります。
老後の不安を解消するフェーズを終え、いかに効率よく資産を倍増させるかという「2周目のゲーム」に入ったと言えるでしょう。
- 資産0-500万円振れ幅が最大、言い訳が多い傾向
- 資産500-1500万円謎の万能感、支出管理が課題
- 資産1500-5000万円投資が趣味化、複利の威力を実感し始める
この「闇のゲーム」を楽しめるかどうかが、準富裕層から富裕層へ突き抜ける境界線だ
投資効率を劇的に変える「72の法則」と15%運用の威力
資産を効率的に増やすために欠かせない最強の武器が「72の法則」です。
これは「72 ÷ 年利」というシンプルな計算で、元本が2倍になるまでの年数を瞬時に導き出せるものです。
例えば、一般的なインデックス投資の利回りを7%と仮定すると、資産が2倍になるには約10年(72 ÷ 7)を要します。
着実ではありますが、ゼロから大きな資産を築くには30年以上の長い年月がかかってしまうのが現実です。
しかし、適切な知識を身につけ、利回りを15〜20%まで高めることができれば、景色は一変します。
15%で運用できれば、資産が2倍になる期間は約4.8年にまで短縮されます。
これにより、30年かかっていた資産形成のロードマップを15年程度に圧縮することが可能になるのです。
この「時間の短縮」こそが、ビジネスや投資で成功を収めるための最大の付加価値となります。
また、重要なのは「増やすこと」だけでなく「運用しながら切り崩す」という発想です。
老後資金として5000万円を貯めても、現金として切り崩すだけでは寿命と共にお金が尽きる恐怖に晒されます。
動画では、仮に15%で運用できれば、年750万円を引き出しても計算上は元本が減らないという考え方が紹介されています。
目標とすべきは貯金額の絶対値ではなく、維持可能なキャッシュフローなのです。
| 運用利回り | 資産が2倍になる期間 | 30年後の資産(元本100万) |
|---|---|---|
| 3% | 24年 | 約242万円 |
| 7% | 約10年 | 約761万円 |
| 15% | 約4.8年 | 約6,621万円 |
- 1現状把握自分の現在の利回りを「72の法則」に当てはめる
- 2目標設定何年で資産を倍にしたいかから、必要な利回りを逆算する
- 3手法の選定インデックスに加える「攻め」の投資先を学ぶ
インデックス投資の先にある「攻め」と「守り」の二刀流戦略
現在、日本の多くの投資家が新NISAなどを通じてインデックス投資に取り組んでいますが、それだけで満足してはいけません。
インデックス投資(S&P500や全世界株式(オルカン))は、いわば平均的な成長を享受するものであり、爆発的な資産形成には不向きです。
真に資産10倍を目指すのであれば、インデックス投資という「守り」に加えて、セクターETFや個別銘柄といった「攻め」の視点を組み合わせる必要があります。
セクターETFとは、半導体、防衛、人工知能といった特定の産業に特化した投資信託のことです。
市場全体の平均に投資するインデックス投資よりもリスクは上がりますが、成長産業に波乗りすることで、より高いリターンを狙えます。
初心者がいきなり個別株で失敗する前に、この「階段を一段ずつ上るような投資」を経験することが、着実なスキルアップに繋がります。
さらに、FXやコモディティ(商品先物)といった、株式とは異なる動きをする資産を組み合わせることも重要です。
これらは複雑に絡み合っており、一つの市場での動きが別の市場へ波及する「連想ゲーム」のような構造をしています。
この相関関係を理解し、マクロ経済の視点を持つことで、暴落時のリスクを抑えつつ、上昇局面での利益を最大化できる「二刀流」の投資家へと成長できるのです。
- 守りの投資S&P500、オルカン(全産業への平均投資)
- 攻めの投資セクターETF(成長産業への集中投資)、FX、コモディティ
- 必要な知識世界経済の連動性を読み解く「マクロ視点」
インデックス投資は「登竜門」であり、その先にある戦略的な選択こそが富裕層へのパスポートとなる
50億円超の「超富裕層」だけが見ている景色とオルタナティブ資産
資産50億円以上の超富裕層、いわゆる「ウルトラ・ハイ・ネット・ワース」の人々の世界は、我々の想像を絶します。
彼らの多くは、2代目、3代目の経営者や、グローバル展開する企業のオーナーです。
このレベルに達すると、性格は驚くほど穏やかで太陽のようになります。
もはや他人を否定したり、焦って資産を増やしたりする必要がなく、心の安定が極致に達しているからです。
彼らの投資対象は、上場株式だけでなく、不動産やアート(芸術品)、さらには航空機といった「オルタナティブ資産」へと広がります。
特にアート投資は、1点1億円以上のクラスからが本番と言われ、年間平均利回りが20%を超えるケースもあります。
これらの資産は株式市場の暴落と連動しにくいため、資産を守り抜くための盾として機能します。
彼らにとって重要なのは「個人の贅沢」ではなく、数千人の従業員や家族を守るための「一族の繁栄の永続化」なのです。
また、海外の超富裕層の間では「ファミリーオフィス」という専用の資産管理組織を持つことが一般的です。
ここにはプロの投資家が常駐し、100億円単位でホテルを買い取ったり、プライベートジェットを航空会社にリースしたりといった、一般には出回らない特別な投資案件が動いています。
彼らは生まれた時から「帝王学」を叩き込まれており、自分一人の力ではなく、組織としての力を最大化することを知り尽くしています。
| 資産クラス | 主な特徴 | 超富裕層の目的 |
|---|---|---|
| 上場株式 | 高い流動性、市場連動 | 運用益の確保 |
| 実物不動産 | 安定した賃料収入、節税 | 資産の防衛、継承 |
| アート・コイン | 非連動性、希少価値 | ポートフォリオの多角化 |
| 航空機リース | 大規模減価償却、安定収益 | 事業法人とのシナジー |
資産10倍を実現する「ロードマップ」と次世代の投資思考
多くの人は「お金があれば努力はいらない」と考えがちですが、事実は逆です。
資産が少ない段階ほど、知識と努力によるカバーが必要不可欠です。
年収500万円の人が資産30億円を目指すなら、不動産セミナーに毎週通い詰め、1〜2億円の物件をローンで取得し、それを運営していくといった泥臭い努力が初期には求められます。
この「知識のレバレッジ」を効かせることで、資金力の乏しさを補うのです。
資産が増えてくると、逆に努力の必要性は減っていきます。
なぜなら、潤沢な資金があれば、専門家を雇うことができ、有利な案件が向こうから舞い込んでくるようになるからです。
投資の世界は、金額が大きくなるほど有利な条件が提示されるという不平等な側面があります。
だからこそ、最初の「資産の種」をいかに早く、効率的に作るかが、その後の人生の難易度を決定します。
人生の早い段階で「お金のルール」を書き換えた者だけが、真の富裕層の仲間入りを果たせる
- 2実践と修正少額からセクター投資や不動産の勉強会に参加する
- 3コミュニティ活用同じ志を持つ仲間や先行く先達から生の情報を受け取る
- 4資産の多角化1億円を超えたあたりから、オルタナティブ資産を視野に入れる
