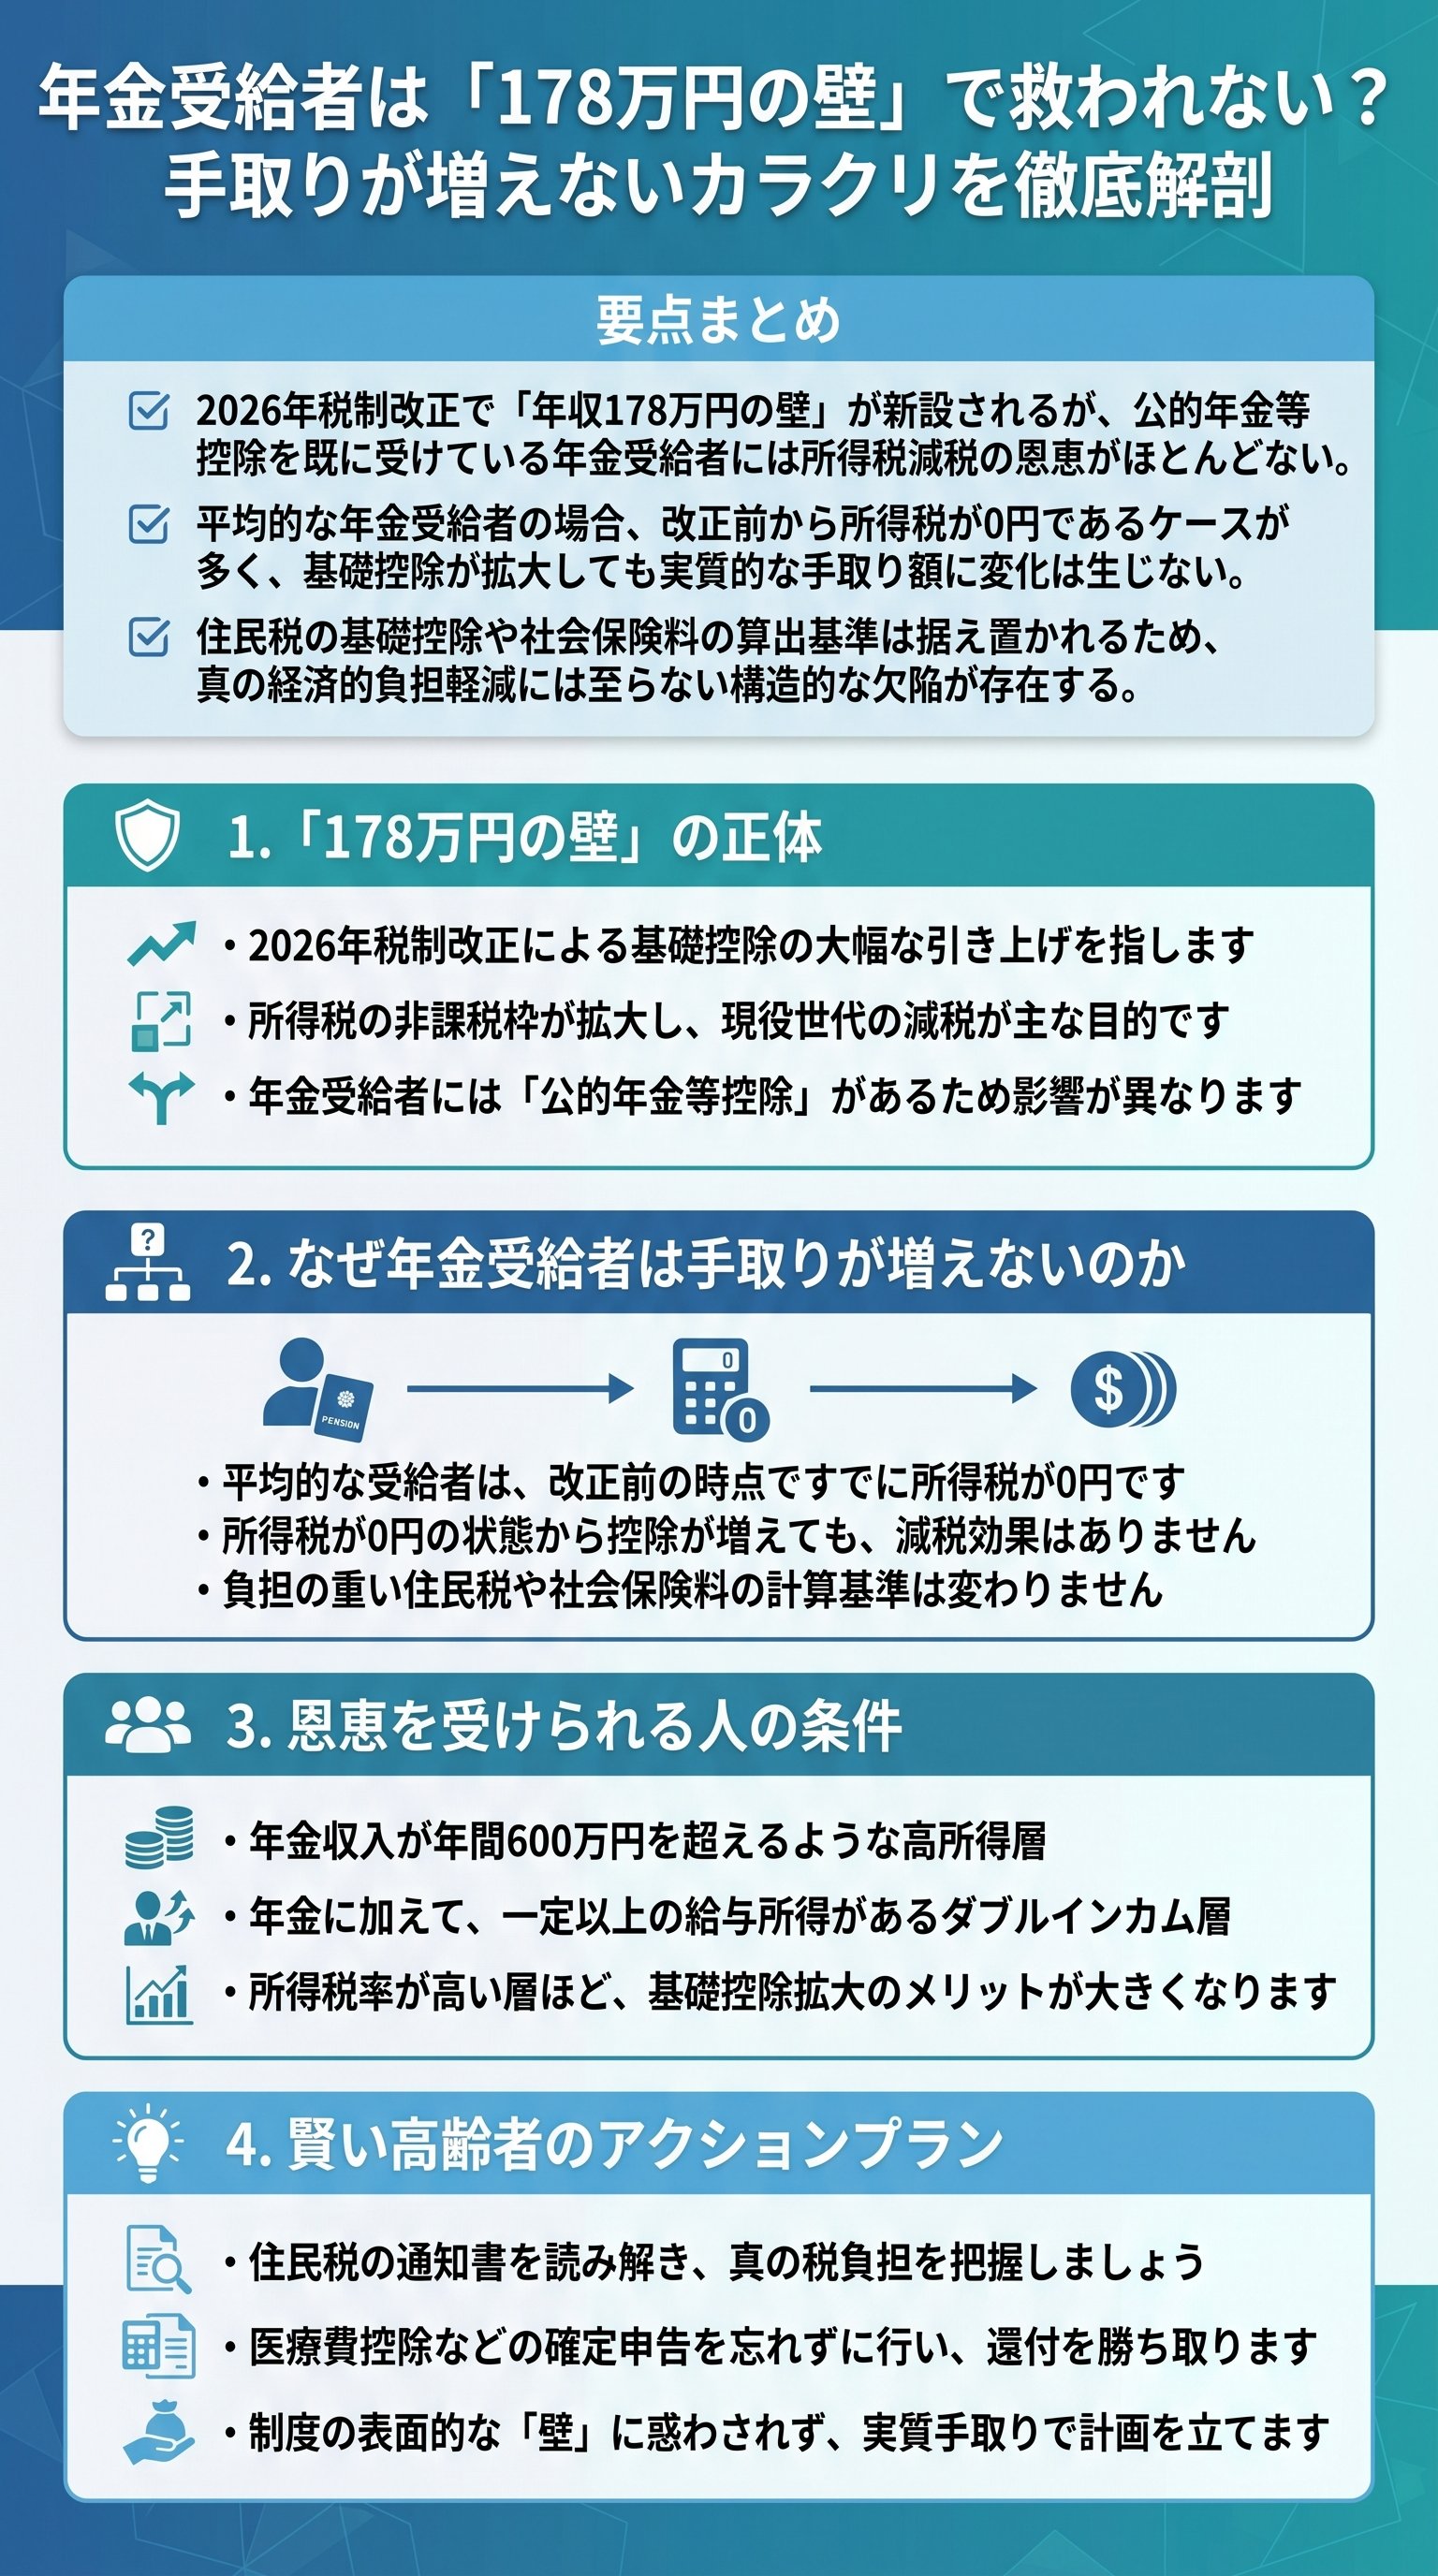
178万円の壁という「幻想」の正体

世間は今、「年収178万円の壁」という言葉に沸き立っている。
2026年度の税制改正により、基礎控除が大幅に引き上げられるという報道が連日メディアを賑わせているからだ。
だが、この熱狂を冷徹な視点で見つめる必要がある。
実は、この減税の恩恵を最も受けるべき高齢者層にとって、これは「実体のない蜃気楼」に過ぎない。
そもそも、この178万円という数字はどこから来たのか。
それは給与所得者を前提とした、給与所得控除と基礎控除の合計値である。
つまり、汗水垂らして働く現役世代のための基準なのだ。
年金受給者という特異な立場にある人々にとって、この数字は全く別の意味を持つことになる。
かつて、日本の税制を支配していたのは「103万円の壁」であった。
これは給与所得控除55万円と、基礎控除48万円を足したものである。
だが、令和のインフレと経済情勢の変化が、この基準を過去のものへと追いやろうとしている。
2026年、基礎控除は最大104万円へと跳ね上がる。
この劇的な変化は、一見すると全国民への福音のように思える。
しかし、現実はそう甘くない。
年金受給者の税金計算は、給与所得者とは根本的に構造が異なるからだ。
彼らに適用されるのは「給与所得控除」ではなく、「公的年金等控除」という別枠の控除である。
この構造的な差異こそが、期待を絶望へと変える「諸悪の根源」となる。
| 項目 | 旧基準(2024年以前) | 新基準(2026年予定) |
|---|---|---|
| 基礎控除(所得税) | 48万円 | 104万円 |
| 給与所得控除(最低) | 55万円 | 74万円 |
| 合計(壁の高さ) | 103万円 | 178万円 |
結局のところ、政府が掲げる「手取りを増やす」というスローガンは、看板倒れに終わる。
なぜなら、減税という名の「割引券」を配っても、そもそも支払うべき税金が存在しない者にとっては紙屑同然だからだ。
これは、販売価格10円の駄菓子に対して、1000円の割引券を渡されるようなものである。
残りの990円分の恩恵は、どこにも消えてなくなる。
この「減税の空振り」こそが、今回の改正が孕む最大の矛盾である。
年金受給者を待ち受ける「控除の二重構造」
年金受給者の税務において、真に注目すべきは「178万円」という額面ではない。
彼らの手元に残る金額を左右するのは、「所得104万円の壁」である。
年金の額面から、まず公的年金等控除を差し引く。
その残った「雑所得」が、新設される基礎控除104万円を下回れば、所得税はゼロになる。
だが、実はこの計算の時点で、多くの高齢者はすでに「勝負」がついているのだ。
日本の公的年金等控除は、実は現役世代の控除よりもはるかに手厚い。
例えば、65歳以上の受給者であれば、他の所得が1000万円以下なら最低でも110万円が控除される。
つまり、年金収入が330万円以下の者は、無条件で110万円を差し引けるのだ。
これに新しい基礎控除104万円を加算してみよ。
合計で214万円までの年金収入なら、所得税は理論上ゼロとなる計算である。
だが、ここで冷徹な事実を突きつけねばならない。
日本の平均的な年金受給額は、このラインを遥かに下回っている。
多くの受給者は、現行の「103万円の壁」の時代ですら、すでに所得税を1円も払っていない。
つまり、基礎控除が48万円から104万円に拡大したところで、手取り額は1円も増えないのだ。
これは、空の財布を広げて「もっと大きな財布に入れ替えてあげよう」と言われているに等しい。
実は、この「控除の手厚さ」こそが、今回の改正を無効化する罠となっている。
年齢が上がれば上がるほど、控除額は増大する仕組みだ。
65歳未満なら控除額は60万円からだが、65歳を過ぎれば110万円へと跳ね上がる。
この手厚い保護があるがゆえに、基礎控除の引き上げという追加の恩恵が、「飽和状態」に達してしまっているのだ。
まさに、過ぎたるは猶及ばざるが如しという状況である。
だからこそ、プロの編集者として断言する。
今回の税制改正を手放しで喜んでいる高齢者は、あまりに無防備だ。
彼らが注視すべきは、華やかな所得税の減税額ではない。
その裏側で虎視眈々と牙を剥く、住民税と社会保険料の動向である。
真の負担増は、常に人々の意識が向かない場所から忍び寄るものなのだ。
【衝撃の試算】手取りは「1円も増えない」という現実
具体的なシミュレーションを見てみよう。
例えば、年間174万円の年金を受け取っている、65歳の受給者を想定する。
月額に直せば約14.5万円、ごく一般的な日本の高齢者の姿である。
改正前の2025年、この人物の所得税はいくらか。
答えは、すでに「0円」である。
年金174万円から公的年金等控除110万円を引き、さらに基礎控除などを差し引けば、課税所得は残らない。
この状態で、2026年に基礎控除が95万円や104万円に増えたとしたらどうなるか。
計算するまでもない。
0円が0円になるだけだ。
これを「減税」と呼ぶのは、あまりに言葉の定義を逸脱している。
では、もう少し余裕のある層、例えば年金月額20万円(年240万円)ならどうか。
このレベルになれば、ようやく所得税が発生する。
改正前であれば、年間で約5000円程度の所得税を支払っている計算だ。
今回の基礎控除拡大により、この5000円がほぼゼロに近づく。
つまり、年収240万円という比較的高額な受給者であっても、恩恵は「年間でわずか数千円」に留まるのだ。
「178万円の壁」という魔法の言葉によって、手取りが数万円、数十万円増えると勘違いしてはならない。
現実の減税効果は、ランチ一回分、あるいは数日分の食費程度のものだ。
メディアが煽る「大幅減税」の裏側には、こうした残酷なまでの微差が隠されている。
我々はこの「数字のマジック」を見抜かなければならない。
| 年金収入 | 旧所得税(概算) | 新所得税(概算) | 実際の減税額 |
|---|---|---|---|
| 174万円(平均層) | 0円 | 0円 | 0円 |
| 240万円(上位層) | 約5000円 | 約600円 | 約4400円 |
結局のところ、この改正は高齢者の生活を底上げするためのものではない。
むしろ、働けば働くほど税金が重くなる現役世代の「重圧」を、わずかに緩和するための調整に過ぎない。
年金受給者は、その調整の余波を受け取る立場にすら立っていないのだ。
政府が配っているのは、高齢者には使えない「有効期限切れのチケット」のようなものである。
住民税という「消えない呪縛」と社会保険料の壁
なぜこれほどまでに恩恵が薄いのか。
その決定的な理由は、今回の改正が「所得税のみ」を対象とした中途半端なものだからだ。
地方税である住民税の基礎控除は、依然として43万円のまま据え置かれている。
この「ねじれ現象」こそが、高齢者の手取りを縛り付ける真の正体である。
所得税がゼロになったとしても、住民税は容赦なく牙を剥く。
住民税の非課税ラインは所得税よりもはるかに低く設定されているからだ。
先ほどの年収174万円の例で言えば、所得税はゼロでも住民税は年間1万数千円が発生する。
そして、この住民税の計算基礎が変わらない限り、手取り額は「ピクリとも動かない」のである。
さらに恐ろしいのは、社会保険料との連動だ。
国民健康保険料や介護保険料は、多くの場合、住民税の算定基準となる所得をベースに計算される。
つまり、所得税の基礎控除が104万円に上がったところで、社会保険料が安くなることはない。
むしろ、物価スライドや制度改定によって、保険料は右肩上がりに増え続けているのが現状だ。
結局、年金受給者の財布から出ていく金は、減るどころか増える一方だ。
所得税が数百円、数千円安くなったところで、それを上回る勢いで社会保険料が引き上げられれば、手取りは実質的にマイナスとなる。
これは、正面玄関から小銭を投げ入れ、裏口から札束を奪い去るような行為だ。
我々はこの「巧妙な収奪システム」に対して、もっと自覚的になるべきである。
日本の財政状況を鑑みれば、地方財源を揺るがす住民税の減税に踏み切れない事情は理解できる。
だが、それを「178万円の壁打破」という景気の良い言葉で包み隠すのは、誠実な政治の姿ではない。
高齢者は、もはや「統計上の数字」としてしか扱われていないのではないか。
そんな疑念を抱かずにはいられない、あまりに不均衡な改正案である。
恩恵を受けるのは「富裕層」だけという冷徹な結論
では、今回の基礎控除改正で、一体誰が「勝ち組」となるのか。
その答えは極めてシンプルである。
「年金収入が極めて高い富裕層」、あるいは「年金をもらいながら高額の給与を得ている現役並みの所得者」だ。
皮肉なことに、生活に困窮している受給者ではなく、余裕のある層にこそ減税の果実が転がり込む構造になっている。
例えば、年金収入が600万円を超えるような特権的な層であれば、所得税率も高い。
彼らにとって、控除額が40万円近く増えることは、年間で数万円から十数万円のキャッシュバックを意味する。
基礎控除の恩恵をフルに享受できるのは、所得が489万円(年金収入ベースで約655万円)までの層だ。
だが、今の日本に、これほどの年金を受け取っている者がどれだけいるだろうか。
また、年金を受け取りながら経営者や顧問として給与を得ている、いわゆる「ダブルインカム層」も恩恵を受ける。
給与所得控除の引き上げと、基礎控除の拡大をダブルで享受できるからだ。
彼らにとって、今回の改正はまさに「棚からぼた餅」であろう。
一方で、細々と年金だけで暮らす大多数の高齢者にとって、この改正は「無関係な他人の祭り」でしかない。
我々は今、大きな岐路に立たされている。
「178万円の壁」というスローガンに踊らされ、自分の財布の中身が増えると信じ続けるのか。
それとも、制度の不備と向き合い、自らの手で資産を防衛する術を学ぶのか。
後者を選べる者だけが、「老後破綻」という底なし沼から逃れることができる。
確定申告の季節が来るたびに、我々は思い知らされる。
税金は、知っている者には優しく、知らない者からは徹底的に奪い去る「情け容赦ないルール」であることを。
今回の改正が「空振り」に終わる大多数の高齢者諸君。
政府の施策に期待するのは、もうやめにしようではないか。
自らの知性を磨き、制度の裏側を見抜くこと。
それこそが、この不条理な社会を生き抜く、唯一無二の武器である。
