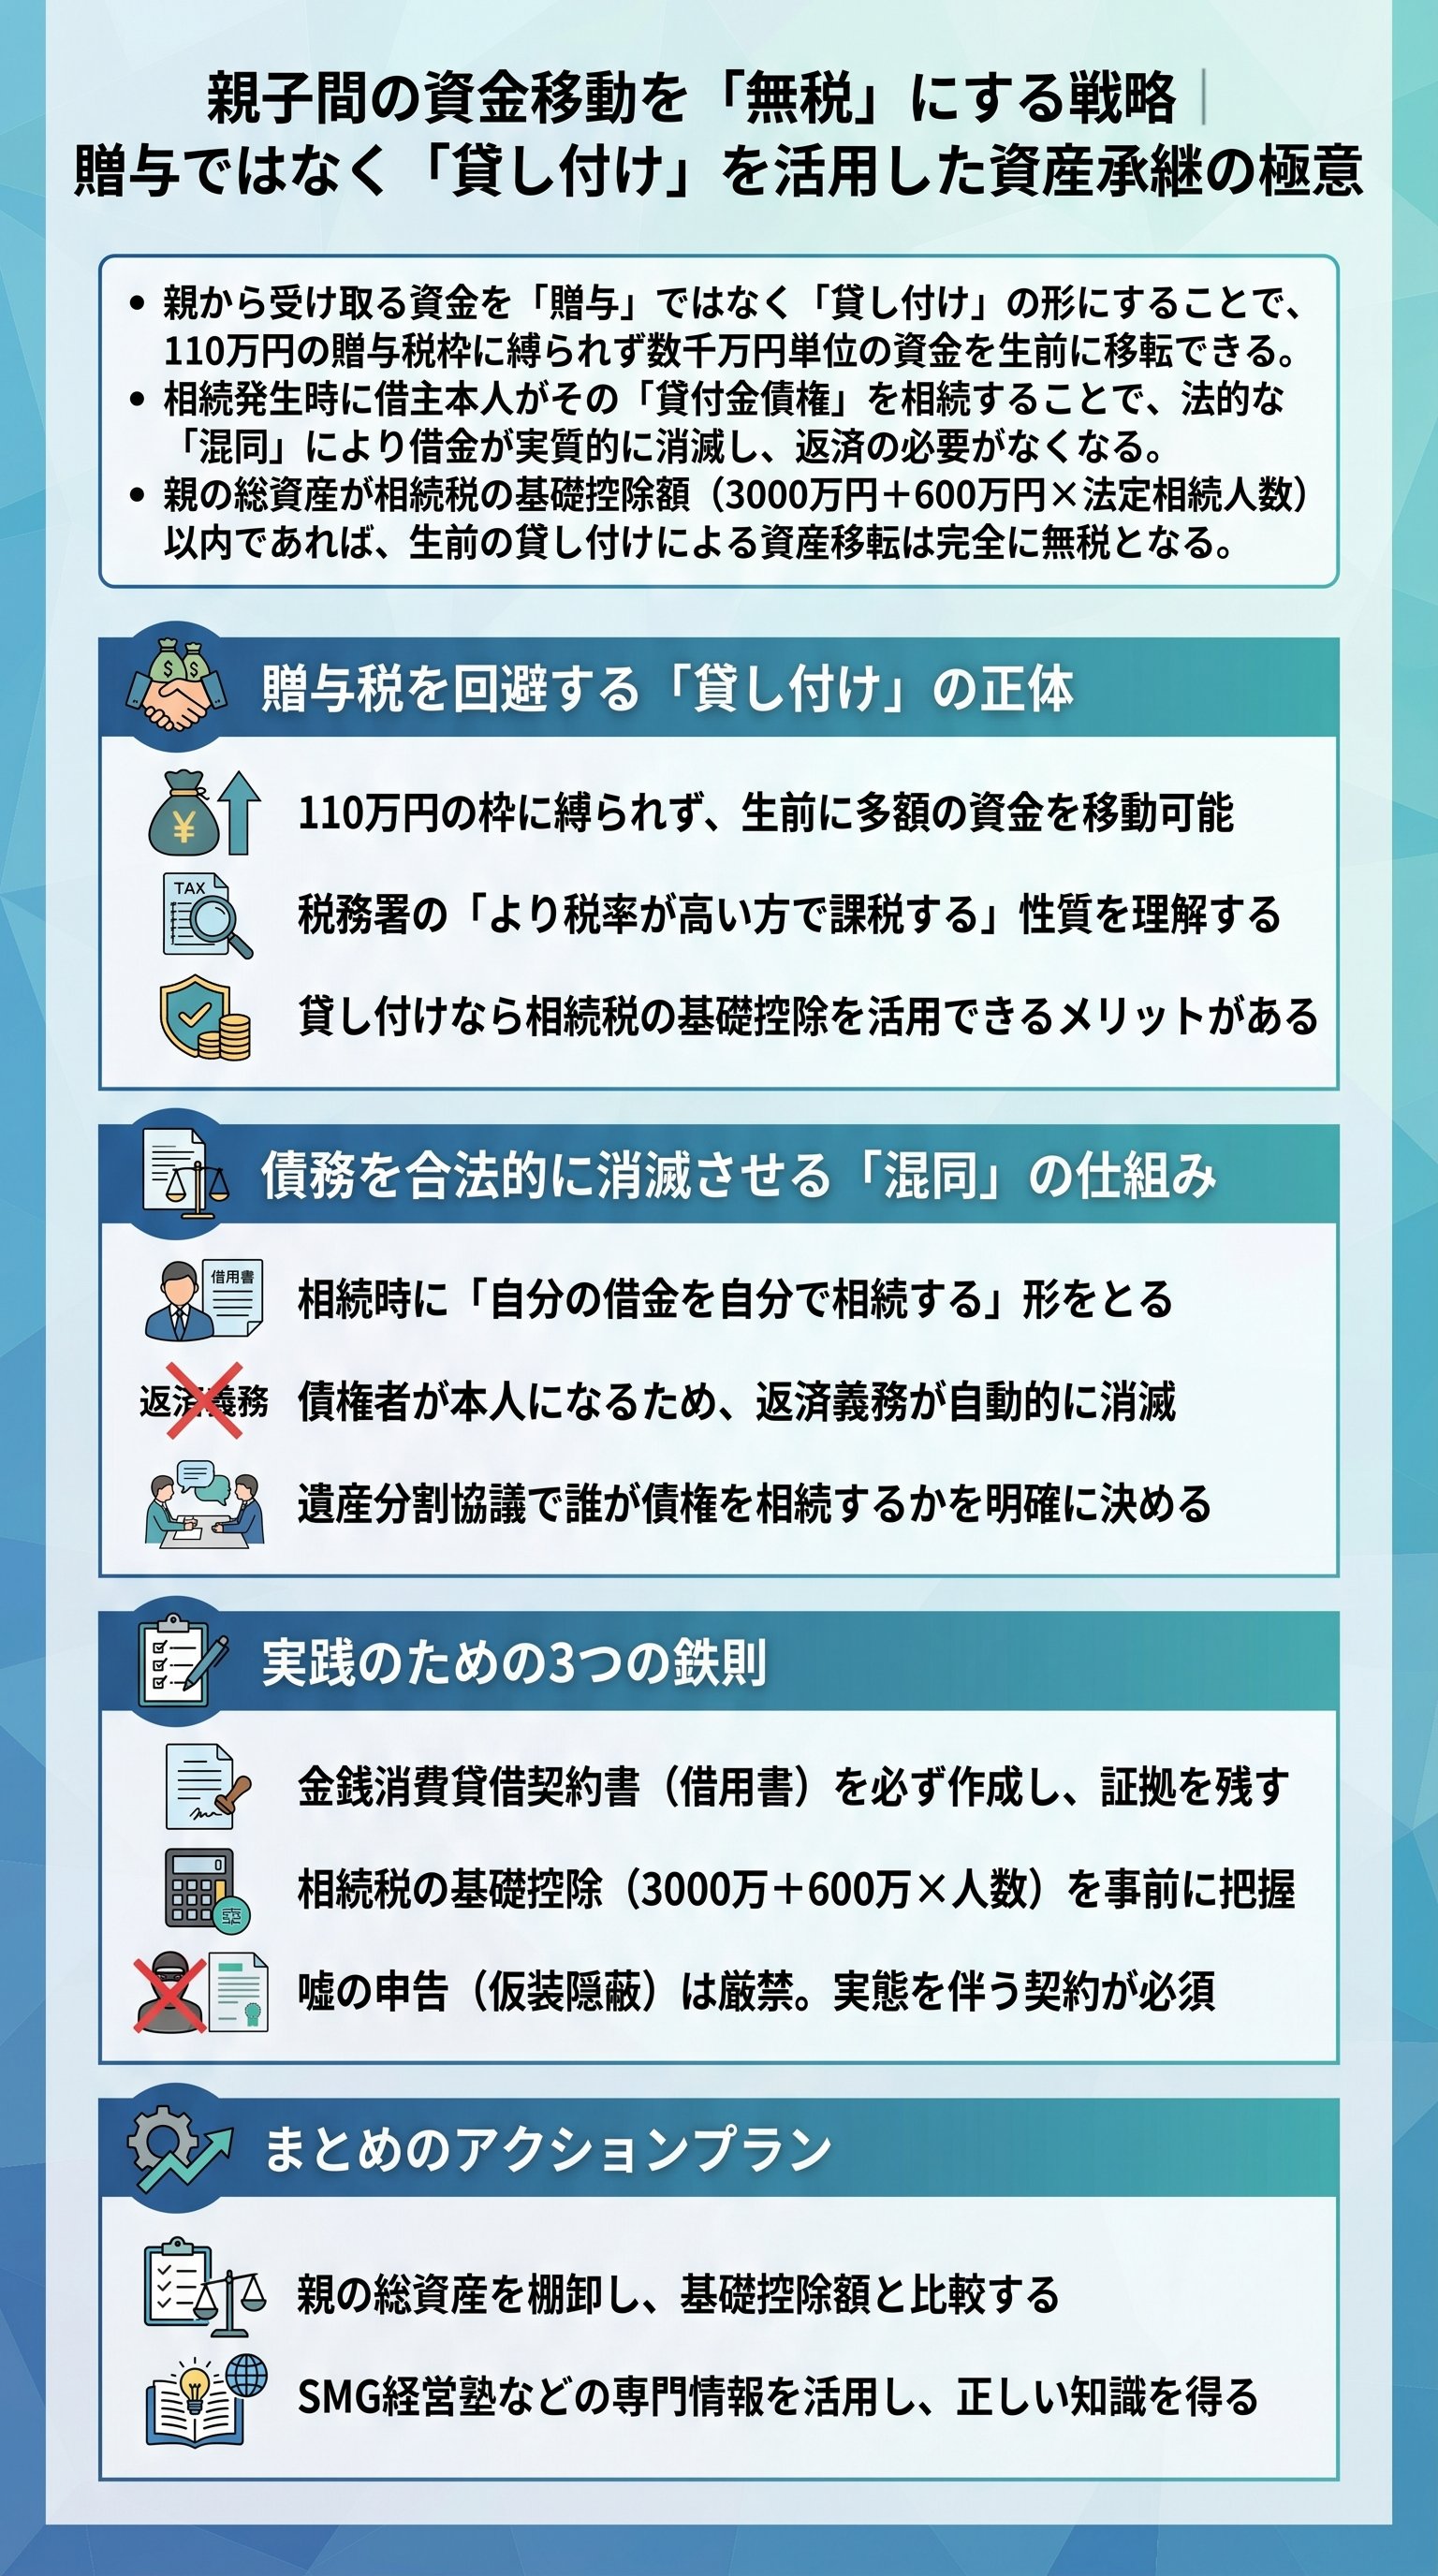
「贈与」か「貸付」か。税務署との終わりなき心理戦
親から子への資金移動。
この単純な行為の裏には、常に税務署という冷徹な番人が張り付いている。
彼らは、あなたの通帳に記された数字の一行一行を、虎視眈々と狙っているのだ。
わずか110万円。
これが我々に許された、年間非課税枠という名の「狭き門」である。
この門を1円でも踏み越えれば、最大55%という暴力的な税率が牙を剥く。
だが、ここに一つの「法的な抜け道」が存在する。
それが「貸付」という契約スキームである。
実の親子であっても、それは「契約」に基づく金銭の貸し借りとして成立するのだ。
でも、単に「借りた」と言い張るだけでは通用しない。
実は、税務署は常に、あなたの発言の裏にある「贈与の意図」を嗅ぎ取ろうとする。
もしあなたが「親から1000万円もらったが、これは借りたものだ」と主張したとする。
税務署はこう切り返すだろう。
「では、返済計画書と振込の履歴を見せてください」と。
証拠がなければ、その資金は即座に「贈与」と認定され、多額の納税義務が発生する。
まさに、人生の資産を守り抜くための、高度な情報戦がここにあるのだ。
だからこそ、我々は「贈与」と「貸付」の違いを血肉化せねばならない。
贈与とは、双方が「あげた」「もらった」という認識を持って成立する契約である。
一方で貸付は、将来の返済を前提とした一時的な資金の移動に過ぎない。
この「返済の意思」という目に見えない主観を、いかに客観的な証拠で裏付けるか。
これこそが、税務署という巨大な権力に対抗するための唯一の武器となる。
プロの視点から言わせてもらえば、税務署は「都合の良い解釈」の天才である。
彼らは、相続税と贈与税のどちらで課税したほうが「取れる」かを冷酷に計算している。
1000万円の移動に対し、贈与税なら177万円(親から18歳以上の子への贈与の場合)。
相続税なら、他の財産と合算してさらに高額な税率を適用できる可能性がある。
つまり、彼らは常に自分たちが勝つためのシミュレーションを行っているのだ。
| 項目 | 贈与(生前贈与) | 貸付(親子間融資) |
|---|---|---|
| 税務上の扱い | 110万円超は課税対象 | 原則として非課税 |
| 証拠の必要性 | 贈与契約書が望ましい | 借用書と返済履歴が必須 |
| メリット | 資産が完全に移転する | 多額の資金を無税で動かせる |
| リスク | 高い税率が課される | 相続財産としてカウントされる |
法的な「混同」がもたらす究極の借金消滅マジック
親が亡くなった瞬間、貸主不在となった「借金」はどうなるのか。
多くの者は、返さなくて良くなったと手放しで喜ぶだろう。
だが、法的な真実はもっと深遠で、かつ戦略的である。
答えは「混同(こんどう)」による権利の消滅である。
民法第520条に定められたこの原則こそが、最強の節税武器となる。
子が親から金を借りている場合、親の死亡によって「貸主の権利」を子が相続する。
つまり、自分が自分に対して「金を返せ」という、奇妙な状態が発生するのだ。
当然、この権利(債権)と義務(債務)は同一人物に帰属することになる。
法は、このような無意味な状態を認めず、その権利を消滅させる。
まさに、借金という名の資産移転が完成する魔法の瞬間である。
「債権及び債務が同一人に帰属したときは、その債権は、消滅する。」(民法第520条)
ただ、ここで勘違いしてはならない重要な点がある。
貸付金という「債権」は、親の死亡時点では「相続財産」としてカウントされる。
つまり、1000万円を借りていたなら、それは親の遺産の中に1000万円の債権があるということだ。
相続税の計算上、その1000万円に対して税金がかかる可能性は残る。
それでも、「贈与税」を即座に払うよりは圧倒的に有利なケースが多い。
実は、遺産分割協議において、この「貸付金債権」を誰が引き継ぐかが鍵となる。
借主本人がその債権を相続すれば、先述の通り借金は消滅する。
だが、他の兄弟や母親が相続すれば、借主は彼らに対して返済を続けなければならない。
「親が死んだからチャラだ」という甘い認識は、家族間の紛争を招く火種となる。
だからこそ、生前に誰がこの借金を相続するかを合意しておく必要がある。
つまり、親からの貸付は、最終的に自分自身でその権利を相続することで完結する。
これにより、生前に受け取った多額の資金は、事実上の「相続財産」へと姿を変える。
贈与税という過酷なハードルを飛び越え、相続税という土俵へ持ち込む。
これこそが、合理的な資産防衛のインテリジェンスである。
知らぬ者は損をし、知る者は法を味方につけて資産を守るのだ。
基礎控除の壁を逆手に取る。数千万円を無税で動かす戦略
相続税には、国が認めた強力な聖域が存在する。
それが「基礎控除」だ。
3000万円という定額に、法定相続人1人あたり600万円を加算した金額。
この範囲内であれば、相続税という名の略奪は1円も行われない。
つまり、親の総資産がこの枠内に収まるのであれば、貸付は完全なる無税の錬金術へと昇華する。
例えば、相続人が子2人、母1人の計3人の場合を考えてみよう。
基礎控除額は「3000万 + 600万 × 3 = 4800万円」となる。
親の財産が、預金や不動産を合わせて4800万円以下であれば、相続税はゼロだ。
であれば、生前に3000万円を「貸し付ける」という行為に、何の躊躇も必要ない。
なぜなら、将来的に相続が発生しても税金がかからないことが確定しているからだ。
- 1親から3000万円を「貸付」の形で受け取る。
- 2この時点での贈与税はゼロ(あくまで借金であるため)。
- 3親が亡くなった際、遺産分割でその「3000万円の債権」を子が相続する。
- 4相続財産が4800万円以内であれば、相続税もゼロ。
- 5混同により、3000万円の返済義務が消滅する。
このステップを踏むことで、あなたは生前の元気なうちに3000万円を手にできる。
普通に贈与を受ければ、1000万円以上の税金で身ぐるみ剥がされる金額だ。
でも、このスキームを使えば、1円の税金も払わずに資産を次世代へ継承できる。
これこそが、法の網目を縫うような知略であり、プロが教える真実である。
実は、日本の相続の約9割は基礎控除内に収まると言われている。
だが、注意すべきは親が「想定以上の資産」を持っていた場合だ。
もし基礎控除を超える資産があるなら、貸付金は相続税の課税対象となってしまう。
その場合、相続税率と贈与税率を天秤にかけ、どちらが「安上がりか」を計算せねばならない。
単純に「貸付が最強」と盲信するのは、二流の思考である。
状況に応じた冷徹なシミュレーションこそが、真の勝者を分かつ。
「出世払い」は通用しない。税務調査を退ける鉄壁の防御策
「親子の間柄だから、契約書なんて水臭い」その甘い考えが、あなたの人生を破滅させる。
税務署は「家族」という概念を信じていない。
彼らが信じるのは「書面」と「実態」のみだ。
親からの資金を「貸付」として認めさせるには、プロフェッショナルな証拠固めが不可欠である。
口約束の「出世払い」など、彼らにとってはただの「贈与の隠蔽」に過ぎない。
まず、必ず作成すべきは「金銭消費貸借契約書」である。
これがない時点で、あなたの主張は法的な根拠を失う。
契約書には、借入金額、返済方法、利息、返済期限を明記せねばならない。
親子だからといって無利息でも良いが、あまりに不自然な条件は贈与を疑われる。
「第三者が見ても納得できる契約」を形にすること。
これが大原則である。
次に重要なのが「返済の実態」である。
貸付と言うからには、1円も返していない状態は極めて不自然だ。
たとえ月々1万円であっても、親の口座へ「振込」で返済を続けるべきである。
通帳に刻まれたその履歴こそが、税務署の口を封じる最強の証拠となる。
手渡しでの返済は論外だ。
記録に残らない行為は、税務の世界では「存在しない」のと同じである。
実は、税務署が最も嫌うのは「筋の通った理論」である。
「貸した」「借りた」という主張を、契約書、振込履歴、返済計画で補強する。
ここまで準備された資料を前に、彼らも容易に「これは贈与だ」とは言えなくなる。
法を味方につけるということは、法に従う手続きを完璧にこなすということだ。
面倒を避ける者は、その代償として多額の税金を支払うことになる。
- 1金銭消費貸借契約書を作成し、署名・捺印する。
- 2契約書には金額に応じた収入印紙を貼付する。
- 3親の口座から自分の口座へ「振込」で資金を受け取る。
- 4毎月決まった日に、少額でも良いので「振込」で返済を行う。
- 5これらの証拠書類を一箇所にまとめ、いつでも提示できるように整理しておく。
最後に忠告しておく。
この手法はあくまで「事実」に基づいたものでなければならない。
返済の意思がまったくないのに「貸付」を装うのは、脱税という犯罪である。
我々が目指すのは、法の枠内で最大限の利益を享受する「賢明なる納税者」だ。
正しく学び、正しく実践せよ。
それが、あなたの大切な資産を次世代へと繋ぐ、唯一の道である。
