
こんにちは、まなびクマだよ。
簿記3級の第3問でよく出る「決算整理後残高試算表」の作り方について、桜田先生の解説をもとに学んでいこう。
預金の振替と不明な入金の整理
定期預金の満期処理
決算整理は、1年間の取引を振り返って帳簿の内容を最新の正しい状態に更新するための大切な作業なんだ。
まずは定期預金の満期処理から見ていこう。
100万円の定期預金が満期になり、利息2000円と一緒に普通預金に入ったけれど、まだ何も処理されていないというケースだね。
この取引は「未処理」だから、今から正しい数字に直すための仕訳が必要なんだ。
具体的には、増えた普通預金1,002,000円を左側に、減った定期預金100万円を右側に書くよ。
同時に、受け取った利息2000円も「受取利息」として右側に記入していくんだ。
試算表を埋める手順
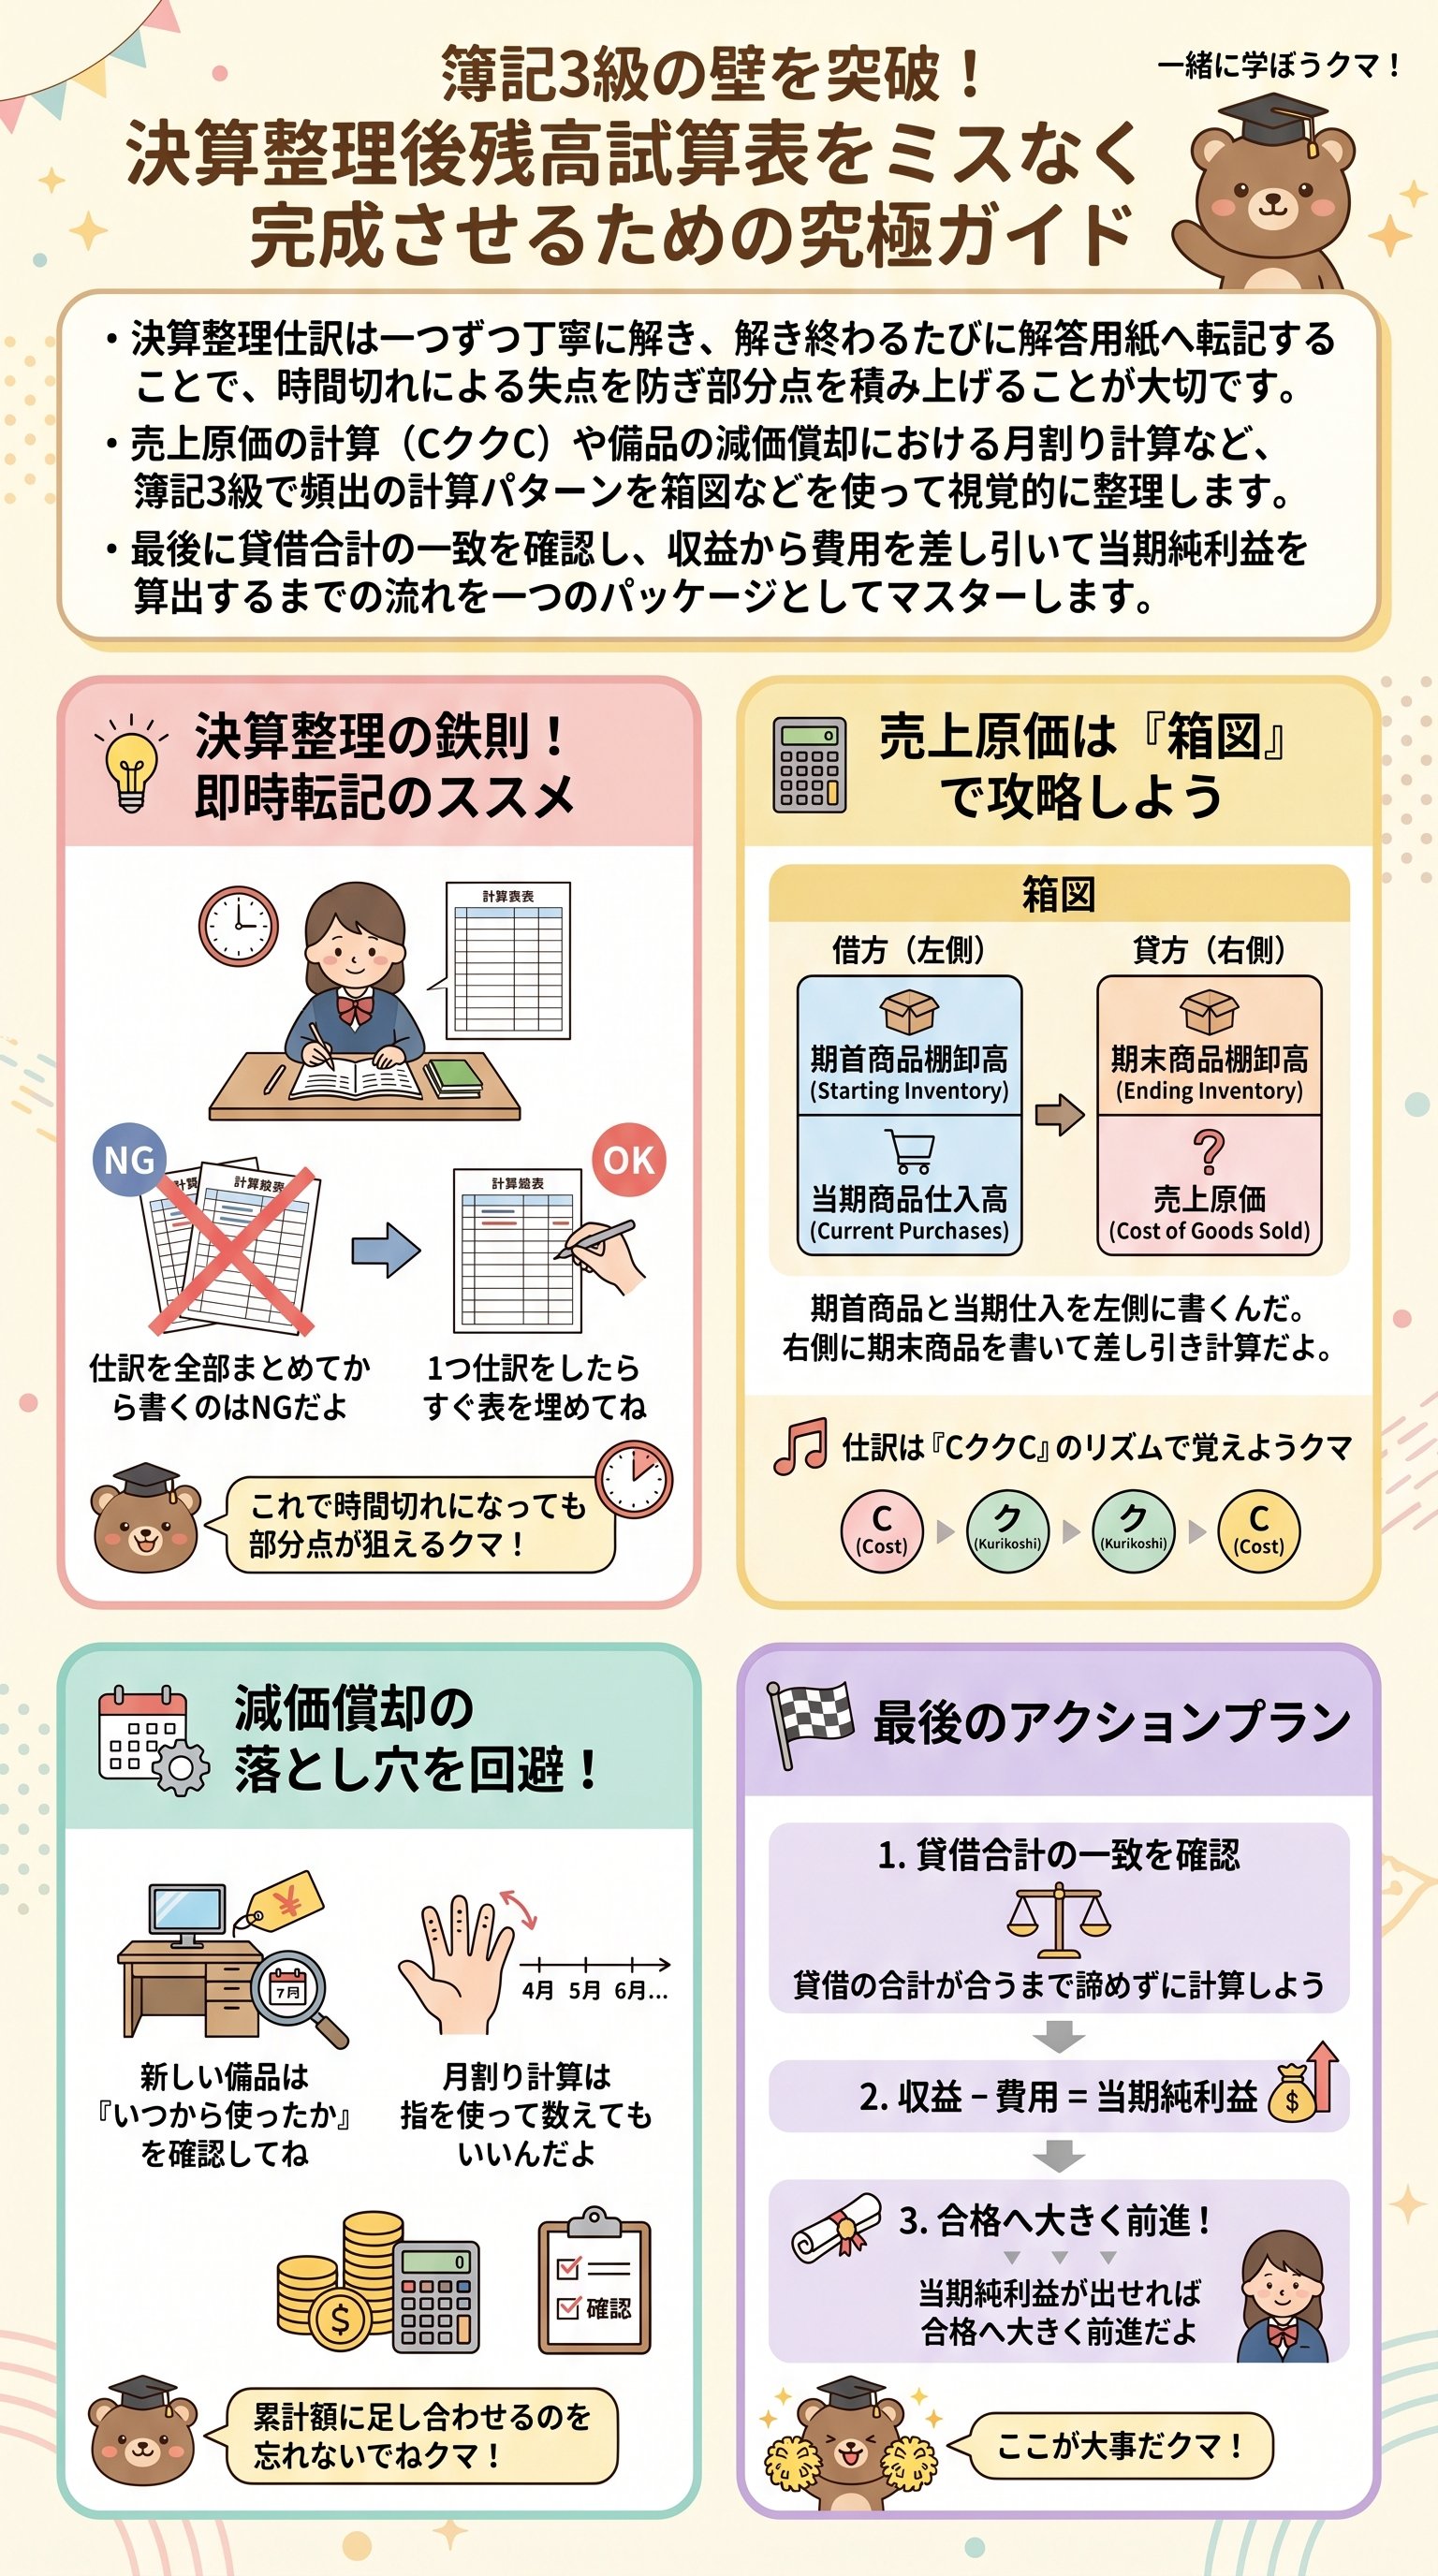
試算表を埋める時は、仕訳を全部終えてから書くよりも、1つずつ計算して埋めるのがおすすめだよ。
まずは普通預金の元々の残高である1,308,000円に、今回の1,002,000円を足してみよう。
合計で2,310,000円になるから、これを表の普通預金の欄に丁寧に書き込んでみてね。
定期預金も同じように、1,700,000円から100万円を引いて70万円にするんだ。
こうやって1つずつ数字を確定させていけば、もし時間が足りなくなっても部分点が狙えるんだよ。
仮受金の整理
次に「仮受金」の正体を突き止める作業だね。
内容がわからなかった12万円が、実は「商品の注文を受けた際の手付け金」だったことが判明したんだ。
簿記では、手付け金をもらった時は前受け金という負債の科目を使うルールになっているよ。
まずは原因不明だった仮受金12万円を消すために、左側に仮受金と仕訳しよう。
そして右側に、正しい科目である前受け金12万円を記入するんだ。
この作業で「仮受金」はプラスマイナスゼロになって、帳簿から消えることになるね。
代わりに、負債のエリアにある空欄のカッコ内に「前受け金」という名前を書き込もう。
金額の12万円を記入したら、忘れずにチェックマークを付けておくとミスを防げるよ。
決算整理前残高試算表に載っていない科目は、自分でカッコを埋めて追加する必要があるんだ。
一つ一つの仕訳が終わるたびに表を更新すると、頭の中も整理されてスムーズに進むクマ。
仕訳を一つずつ表に反映させることで、正確な残高を把握できるようになるんだね。
現金のズレ修正と貸倒への備え
現金過不足の処理
手元にある現金と帳簿の数字がズレている時は、必ず実際の金額に合わせるのが簿記のルールだよ。
今回のケースでは、帳簿の85,400円より実際の現金81,700円の方が少なかったんだ。
差額の3,700円分だけ、帳簿の現金を減らす仕訳をしないといけないね。
このズレのうち、3,200円分は「通信費」の記帳漏れだったことがわかっているよ。
切手代やハガキ代などを払った時に、メモし忘れていたのかもしれないね。
残りの500円はどうしても原因がわからなかったから、雑損という科目で処理するんだ。
通信費は元々の86,000円に3,200円をプラスして、89,200円として表に記入しよう。
原因不明の500円は、費用の欄にあるカッコ内に「雑損」と書いて埋めてみてね。
最後に、現金の欄を実際の金額である81,700円に書き換えれば、この項目の整理は完了だよ。
貸倒引当金の設定
次に、売掛金に対して2パーセントの「貸倒引当金」を設定しよう。
これは、将来お金が回収できなくなった時のために、あらかじめ準備しておくお金のことだね。
まずは売掛金の残高を確認すると、99万円であることがわかるよ。
この99万円に2パーセントをかけると、最終的に必要な引当金は19,800円だと計算できるね。
計算式は「990,000円 × 0.02 = 19,800円」という形になるよ。
- 1設定額の計算必要な金額である19,800円をメモして、現在の残高と比較しよう。
- 2差額の計上決算整理前の表にはすでに3,000円があるから、足りない16,800円だけを足すんだ。
- 3科目の記入追加する16,800円を「貸倒引当金繰入」として費用に計上するよ。
差額補充法の考え方
これを「差額補充法」と呼んで、足りない分だけを補填していく考え方なんだ。
仕訳は、左側に貸倒引当金繰入16,800円、右側に貸倒引当金16,800円となるよ。
表に書く時は、引当金の残高を最終目標の19,800円に更新するのを忘れないでね。
電卓を叩く時は、0の数を数え間違えないようにゆっくり操作するのがコツだよ。
小さなミスが積み重なると、最後に合計が合わなくなって困ってしまうからね。
丁寧な計算を心がけることが、正確な試算表を完成させる近道なんだ。
現金のズレを直し、将来の貸倒れに備えることで、より健全な帳簿が作れるようになるよ。
売上原価の計算と在庫の書き換え
売上原価の算出
簿記3級の決算整理で一番の山場と言えるのが、この「売上原価」を求める作業なんだよ。
1年間の正しい利益を知るためには、売れた商品の「本当の仕入れ値」を計算しないといけないんだ。
まずは繰越商品の残高である34万円を「仕入れ」の仲間に加える仕訳をしよう。
これは、去年から倉庫に残っていた在庫も、今年売るために仕入れたものとして扱うからだね。
仕訳の形は、左側に仕入れ34万円、右側に繰越商品34万円という書き方になるよ。
この作業で、古い在庫が一度「仕入れ」という費用の箱にまとめられるんだ。
次に、今年売れ残って倉庫に残っている39万円分を、仕入れから差し引く作業を行うよ。
売れ残った分は今年の費用ではなく、来年のための「資産」として大切に保管するからなんだ。
仕訳は、左側に繰越商品39万円、右側に仕入れ39万円と書けばOKだよ。
ボックス図の活用
この2つの仕訳を組み合わせることで、今年いくら分売れたのかがハッキリするんだ。
- 期首の在庫を仕入れに足す去年から残っていた在庫を今年の仕入れに合流させるよ。
- 期末の在庫を仕入れから引く今年売れ残った分は今年の費用には入れず、来年へ回すんだ。
この作業にはボックス図を描いて考えるのが、視覚的にもわかりやすくておすすめだよ。
箱の左側に期首の34万円と当期仕入の470万円を書き、右下に期末の39万円を配置するんだ。
合計の504万円から売れ残りの39万円を引くと、残った4,650,000円が売上原価になるね。
試算表への記入
この数字を、表の「仕入れ」の欄にダイレクトに書き込んでしまおう。
もともとあった仕入れの470万円という数字は、もう使わないから二重線で消していいよ。
| 項目 | 計算内容 | 金額例 |
|---|---|---|
| 期首商品 | 去年からの持ち越し | 340,000円 |
| 当期仕入 | 今年の買い出し総額 | 4,700,000円 |
| 期末商品 | 売れ残った分(マイナス) | 390,000円 |
| 売上原価 | 本当に売れた分のコスト | 4,650,000円 |
最後に、表の繰越商品の欄に、新しく期末在庫の39万円を記入すれば完了だよ。
これで帳簿上の在庫と、実際の倉庫にある商品の金額が一致したことになるんだ。
この処理を忘れると、利益が正しく計算できなくなってしまうから、絶対にマスターしてね。
仕入れ勘定で売上原価を算出するパターンは、試験での出題率がとても高いんだ。
売上原価は仕入れ勘定で計算されるという点に注意してね。
試算表の科目は「仕入れ」のままでも、中身は計算し直した「売上原価」に変わっているんだ。
最初は難しく感じるかもしれないけれど、図を描く練習をすれば誰でもできるようになるよ。
落ち着いて1つずつ計算していけば、必ず正解の数字が導き出せるから自信を持ってね。
売上原価の計算は、商品の在庫を正しく管理して利益を確定させるために欠かせないステップなんだね。
月割りで行う減価償却と利息の調整
減価償却の月割り計算
時間が経つにつれて価値が下がる備品や、日ごとに発生する利息は「期間」を意識して計算することが大切だよ。
今回の減価償却では、以前から持っている備品と、新しく買った備品を分けて計算しよう。
まず、ずっと使っている80万円分の備品は、耐用年数5年で割って16万円と計算できるね。
問題は、今年の2月1日に買ったばかりの60万円の備品なんだ。
これは3月末までの決算日までに、2ヶ月間しか使っていないことになるよ。
だから、1年分の減価償却費である12万円を、12ヶ月で割って2ヶ月分だけ計算するんだ。
計算すると「120,000円 ÷ 12ヶ月 × 2ヶ月 = 20,000円」という金額が出てくるね。
さっきの16万円と、この2万円を足した合計18万円が、今年の減価償却費になるんだ。
仕訳は、左側に減価償却費18万円、右側に備品減価償却累計額18万円と書こう。
支払い利息の調整
次に、お金を借りている時の利息の調整について詳しく見ていこう。
11月1日に借りた120万円には、年1.5パーセントという約束の利息がかかっているよ。
実際に払うのは返済時だけど、簿記では「今年発生した分」は今年のうちに記録するのがルールなんだ。
11月から3月までの5ヶ月分の利息を計算するために、まずは1年分の利息を算出してみよう。
「1,200,000円 × 0.015 = 18,000円」が1年間の利息の総額になるね。
- 11ヶ月分の利息を出す18,000円を12ヶ月で割ると、1,500円だとわかるよ。
- 25ヶ月分を計算する1,500円に5ヶ月をかけると、7,500円という数字が出てくるね。
- 3未払いの仕訳をするこの7,500円を「支払い利息」として費用に計上し、相手を「未払い利息」にするんだ。
家賃の前払い処理
表には元々の支払い利息21,000円があるから、これに今回の7,500円を足して28,500円と書こう。
負債の欄にあるカッコには「未払い」と書き加えて、未払い利息の7,500円を記入してね。
家賃についても「前払い分が13万円ある」という指示があるから、同様に調整が必要だよ。
支払い家賃1,690,000円から13万円を引いて、新しく「前払い家賃」を資産に計上するんだ。
こうして月割り計算を丁寧に行うことで、正確な利益や資産の状態がわかるようになるんだ。
特に利息や家賃は、いつからいつまでの分なのかをメモしておくとミスが減るよ。
計算が終わったら、電卓の数字と表の数字が合っているか、もう一度だけ確認してみてね。
期間を正確に数えて月割り計算を行うことが、正しい決算を行うためのポイントだよ。
消費税と法人税の精算と最終集計
消費税の精算
最後の仕上げとして、税金の精算と、全ての科目が揃った表の合計を出していこう。
まずは消費税の処理を終わらせて、スッキリとした状態に整えていこうね。
1年間の売上取引で預かった仮受消費税93万円と、仕入れ等で払った仮払消費税47万円を比べるんだ。
預かった分の方が多いから、その差額である46万円を後で国に納める必要があるよ。
仕訳では、左右に散らばっていた仮受・仮払の消費税を全て相殺して消してしまうんだ。
そして、残った46万円を「未払い消費税」という負債の科目に振り替えていこう。
法人税等の計上
次は、会社の1年間の利益に対してかかる「法人税等」の整理に移っていこう。
今回の法人税・住民税及び事業税の合計は、全部で29万円と見積もられたね。
表を見ると、年度の途中で前払いした仮払い法人税等が16万円すでに載っているよ。
だから、不足している13万円だけを新しく「未払い法人税等」として追加で計上すればいいんだ。
仕訳は、左側に法人税等29万円、右側に仮払い法人税等16万円と未払い法人税等13万円を書くよ。
これで、税金の支払いに向けた準備が全て帳簿の上で整ったことになるんだ。
最終集計と当期純利益
- 1未記入の科目を転記決算整理で動かなかった「備品」や「資本金」などの数字を、そのまま修正後の表に写していくよ。
- 2貸借合計の確認表の左側(借方)と右側(貸方)を全て合計して、金額が一致するか電卓を叩くんだ。
- 3純利益の算出最後に収益の合計から費用の合計を引いて、今年の「当期純利益」を求めるよ。
全ての項目を書き終えたら、いよいよ緊張の合計計算の時間がやってくるクマ。
今回の問題では、両方の合計が「14,749,000円」になれば完璧に正解だよ。
もし数字がズレてしまったら、落ち着いて「書き写しミス」や「足し算の飛ばし」がないか探してみてね。
左右の合計が一致した時が合格への大きな一歩だよ。
最後に、収益の合計9,302,000円から費用の合計8,482,600円を引き算してみよう。
残った819,400円が、この会社の1年間の頑張りの証である当期純利益になるんだ。
税金の精算を終えて左右の合計が一致すれば、正確な当期純利益を算出することができるんだね。
今回の学習で、決算の流れが少しずつ見えてきたはずだよ。
第3問は配点も高いし、時間がかかるけれど、練習した分だけ確実に点数が取れる場所なんだ。
この試算表が完成した喜びを忘れずに、次のステップへ進んでいこうね。
諦めずに何度も繰り返し解くことで、電卓を叩くスピードも仕訳の精度もどんどん上がっていくよ。
これからも一緒に簿記の勉強を楽しく続けていこうクマ!
