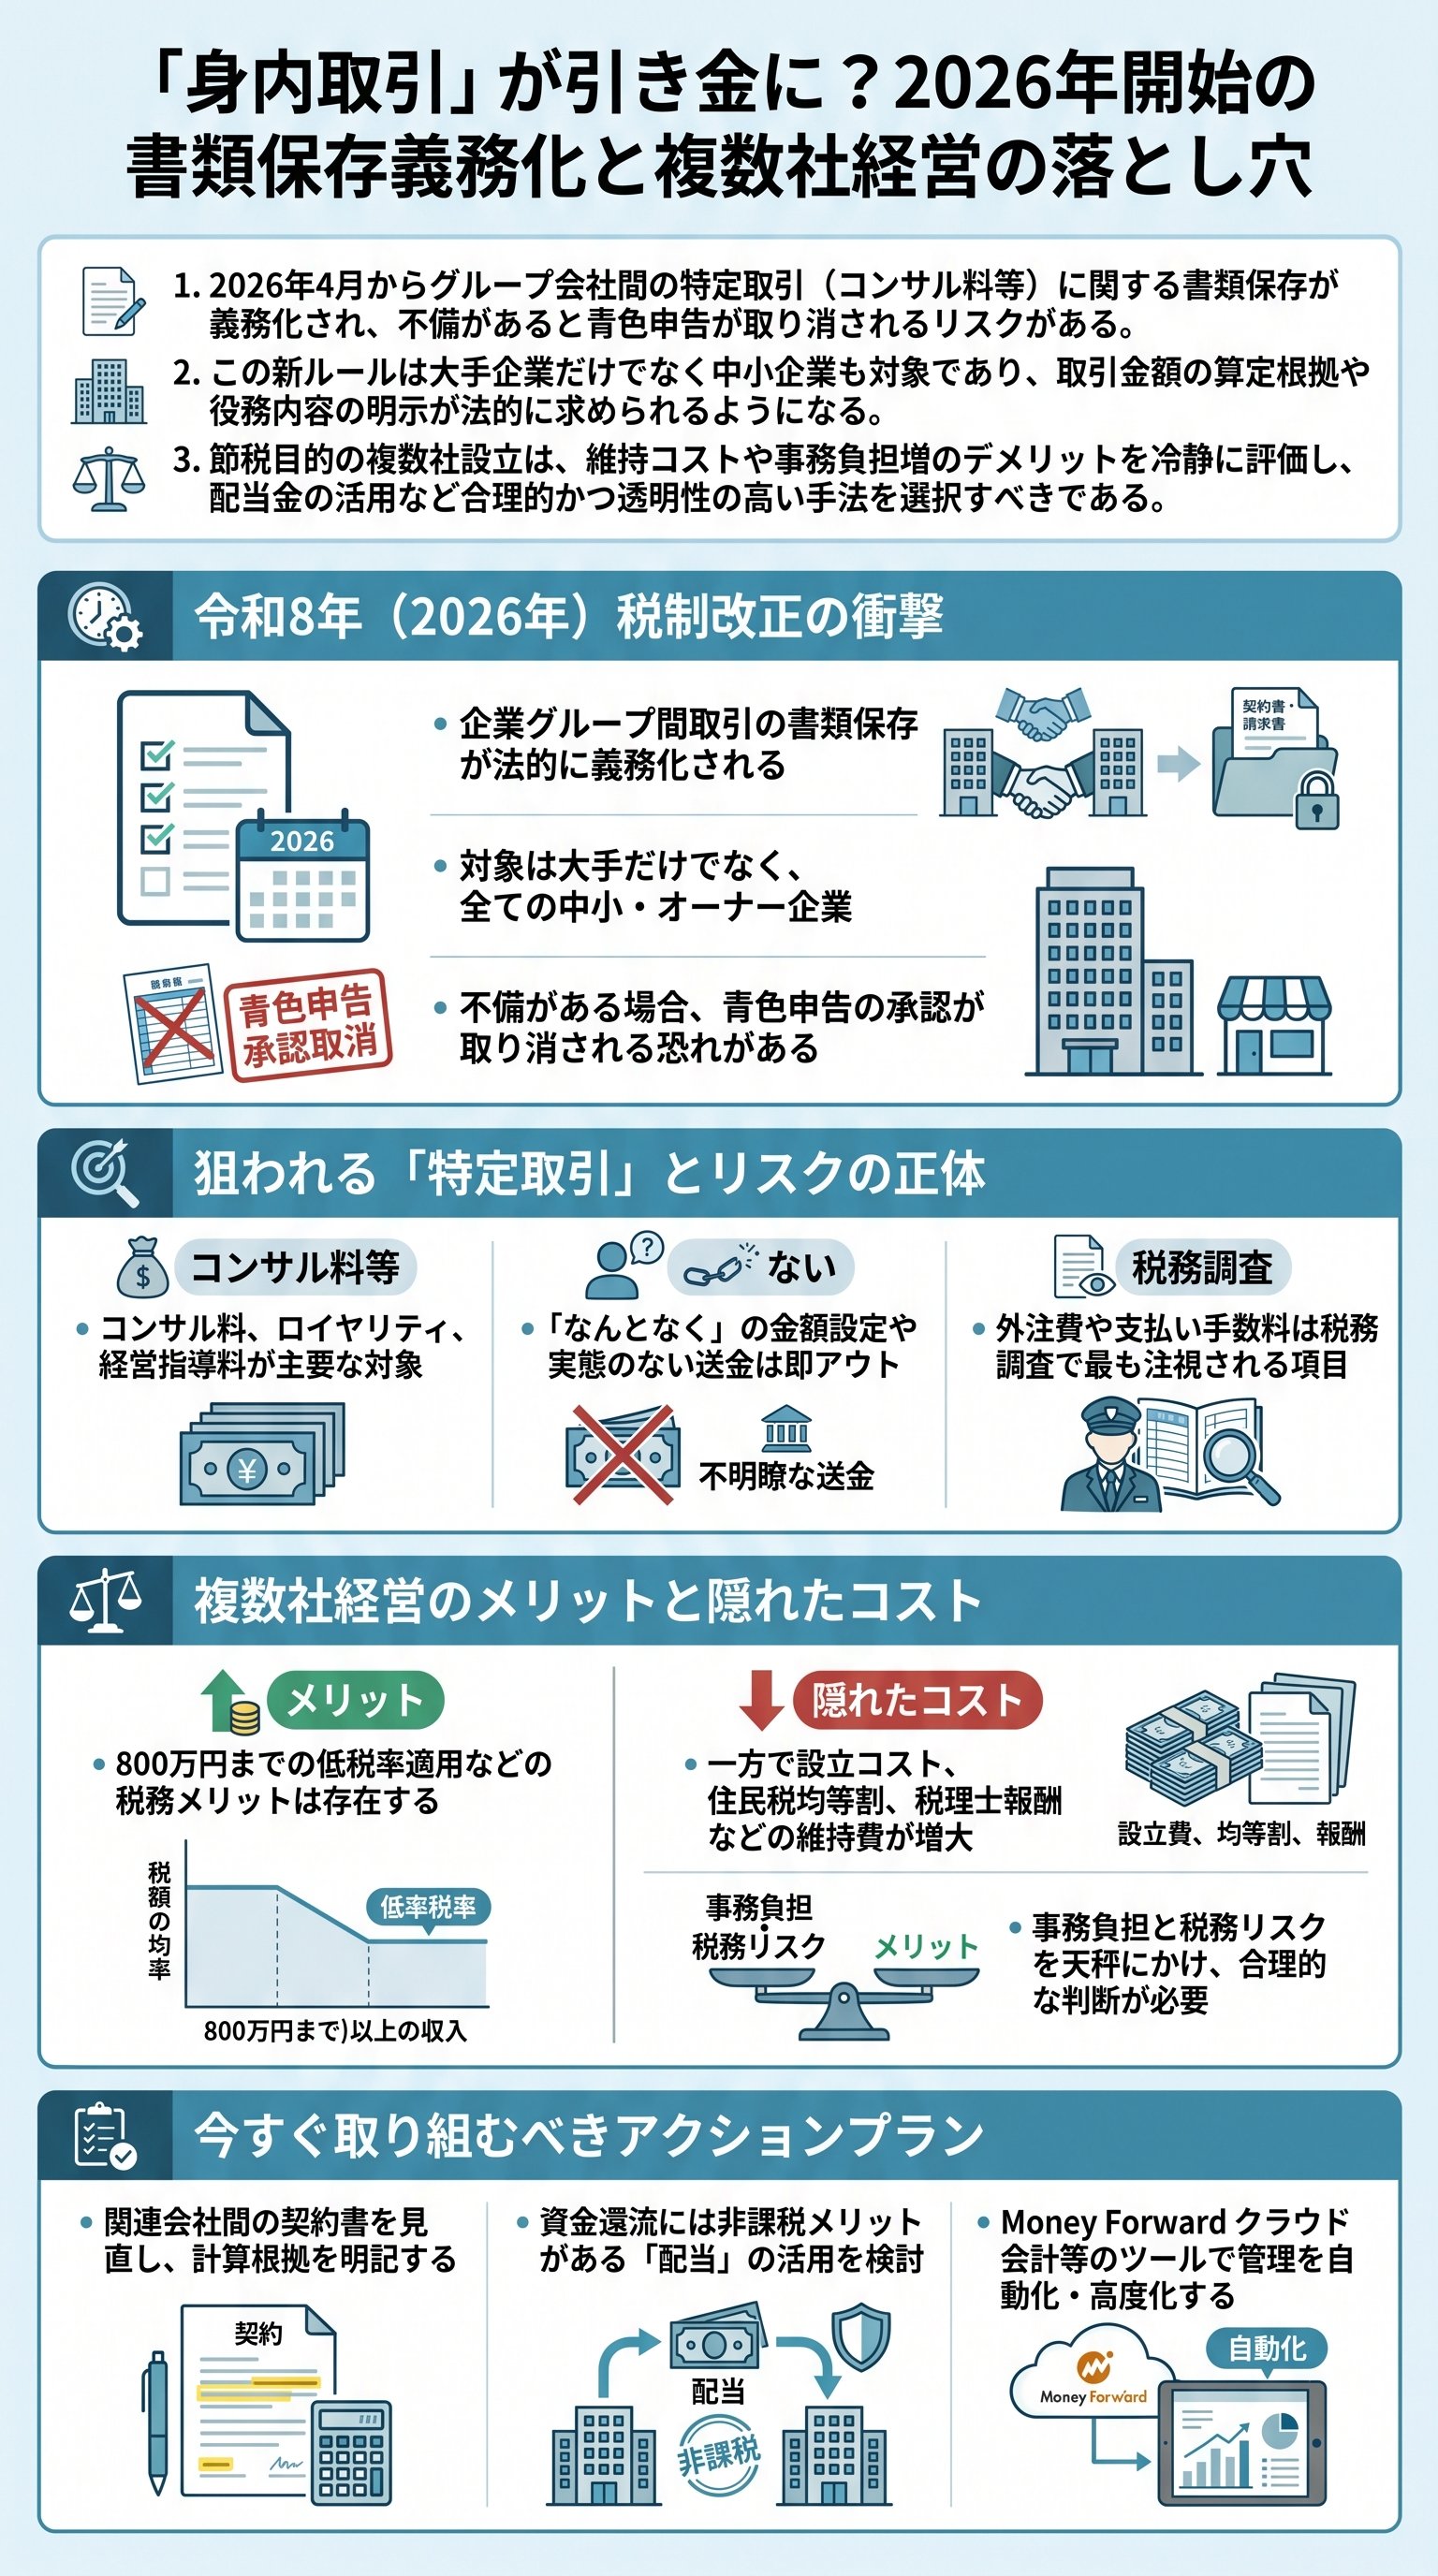
中小企業を襲う税制改正の激震と青色申告の終焉
税制改正というものは、常に残酷である。
特に令和8年度(2026年度)から施行される新ルールは、多くのオーナー経営者にとって死刑宣告に等しい。
これまで「なんとなく」で行われてきたグループ会社間の取引が、完全に当局の監視下に置かれるからだ。
でも、多くの経営者はまだこの事態の深刻さに気づいていない。
実は、この改正は単なる事務作業の増加ではない。
青色申告の承認取り消しという、中小企業にとって最大の防御盾を剥奪する攻撃的な一手である。
青色申告が取り消されれば、欠損金の繰り越しも、各種税制優遇もすべて露と消える。
だから、我々は今すぐこの「見えない包囲網」の正体を理解しなければならない。
今回の義務化の対象は、驚くべきことに大手企業だけではない。
売上規模に関わらず、オーナーが支配する中小企業や、個人事業主が設立した法人も一律に対象となる。
つまり、貴様が節税のために作った「形だけの別会社」が、最大の弱点に変わるのである。
これはもはや、国による「不透明な節税スキーム」への全面戦争だと言っても過言ではない。
具体的には、コンサルティング料や経営指導料といった「形のない役務」の取引が狙い撃ちにされる。
これらの科目は、これまで利益調整の「魔法の杖」として安易に使われてきた。
しかし、これからはその杖を振るたびに、緻密な算定根拠と証跡を求められることになる。
書類がなければ、その経費は一切認められないどころか、申告そのものの信憑性を否定されるのだ。
今この瞬間から、貴様の会社の「不透明な取引」はすべて税務当局のターゲットになったと自覚せよ。
- 12026年4月から開始する事業年度が対象となる。
- 2グループ会社間の「特定取引」について書類保存が義務付けられる。
- 3書類不備は「青色申告の取り消し事由」に直結する。
このリストを眺めて、まだ対岸の火事だと思えるだろうか。
現実は常に、楽観的な経営者の想像を絶するスピードで牙を剥いてくる。
準備を怠った者に残されるのは、莫大な追徴課税と、信頼を失った廃墟のような決算書だけである。
聖域なき「経営指導料」へのメスと実態の証明
かつて、グループ会社間の取引は経営者にとっての「聖域」であった。
利益が出すぎたA社から、赤字のB社へ「経営指導料」や「外注費」の名目で資金を飛ばす。
これにより、グループ全体の納税額を圧縮する手法は、ある種の「常識」としてまかり通ってきた。
でも、その甘い時代は2026年3月をもって完全に終焉を迎える。
実は、税務当局が最も嫌うのは「実態のない送金」である。
ただ単に銀行口座にお金を移動させ、請求書を一枚発行するだけの行為は、もはや通用しない。
これからは、その指導料が「なぜその金額なのか」という算定根拠の明示が必須となる。
つまり、貴様が適当に決めた「月額100万円」という数字に、論理的な裏付けが求められるのだ。
| 取引の区分 | これまでの認識(旧態依然) | これからの必須要件(新ルール) |
|---|---|---|
| 役務の内容 | 「なんとなくアドバイスした」 | 具体的な支援内容、頻度、成果の記録 |
| 価格の決定 | 「利益が出たから多めに払う」 | 工数、市場相場、独立企業間価格に基づく根拠 |
| 証跡の保存 | 請求書と通帳のコピーのみ | 契約書、算定根拠資料、役務提供の明細 |
だから、今すぐに自社のPL(損益計算書)を精査せよ。
「支払い手数料」や「業務委託費」の中に、実態の怪しいグループ間取引が紛れ込んでいないか。
もし、税務調査官に「この1,000万円の根拠を今すぐ示せ」と言われて沈黙するなら、貴様は負けだ。
その沈黙は、脱税の意思表示と見なされても文句は言えない。
つまり、知財やノウハウといった「目に見えない価値」を動かす際、明確なルールが必要になったのだ。
これは、かつてBig4と呼ばれる大手会計事務所が扱っていた「移転価格税制」のロジックである。
その高度な専門知識が、今や街の中小企業にも求められるようになった。
実に恐ろしい時代だと思わないか。
「なんとなく」という言葉は、今後の税務において「有罪」と同義である。
結局のところ、問われているのは経営の透明性である。
身内同士だから甘えが許されるという考え方は、法治国家の税制の前では無力だ。
今日から、すべてのグループ間取引を「赤の他人との取引」と同じ緊張感で行わなければならない。
それが、会社を守る唯一の、そして絶対の条件である。
移転価格税制の「国内版」が中小企業を駆逐する
移転価格税制という言葉を聞いて、自分には無関係だと思ったなら、それは致命的な誤解である。
本来、これはグローバル企業が海外子会社を使って利益を移転させることを防ぐための高度な税制だった。
ところが、今回の改正は、その思想をそのまま国内の中小企業グループに移植したものだ。
つまり、国内の「赤字会社」をトンネルとして使う手法が、封殺されたのである。
でも、なぜ今、これほどまでに厳しいルールが課されるのか。
理由は明白だ。
国は、中小企業の「どんぶり勘定」による租税回避を看過できなくなったのである。
特に、過去の赤字(繰越欠損金)を抱えた会社に利益を移転させ、グループ全体の税をゼロにする手法。
これが当局の逆鱗に触れたのだ。
だから、今回の義務化は「狙い撃ちの粛清」なのである。
- 1取引内容を詳細に記した「契約書」の作成。
- 2対価の額が妥当であることを示す「算定根拠資料」の備え付け。
- 3実際に行われた役務提供の「明細」や「レポート」の保存。
これらの書類を、事業年度の確定申告期限までに整備しておかなければならない。
後から慌てて作成しても、それは「後付けの偽造」と見なされるリスクがある。
実は、税務署はこの書類の「有無」だけでなく、その「作成プロセス」までも注視しているのだ。
常に先手を打ち、理論武装を整えておくことが生き残るための鉄則である。
もし書類が不十分であれば、税務当局はその取引価格を「否認」することができる。
否認されれば、支払った側では経費にならず、受け取った側では収益として課税されるという、最悪の二重課税が待っている。
これは経営における「交通事故」ではない。
あらかじめ予測できた「自業自得の自滅」である。
国家は、貴様の「無知」を1円たりとも容赦しない。
特に注意すべきは、事務機能を一箇所に集約しているホールディングス形態だ。
各子会社から徴収する「管理費」や「共通費」の配分根拠が曖昧であれば、即座に指摘の対象となる。
誰が、何時間、どのような業務を行い、それが子会社の利益にどう貢献したのか。
そこまで細分化して説明できなければ、その組織図は単なる脱税の迷路に過ぎない。
複数社経営という「毒リンゴ」の正体を暴く
多くの経営者は、会社を複数持つことを「成功の証」や「節税の王道」だと信じ込んでいる。
確かに、年間所得800万円以下の法人に対する低税率(約25%)を複数回使えるメリットは魅力的だ。
他にも、交際費枠の拡大や、消費税の免税点利用など、数え上げればキリがない。
ただ、そのメリットは今回の改正による維持コストの増大で、完全に相殺される可能性がある。
実は、会社を1社維持するだけでも、目に見えないコストが重くのしかかっている。
法人住民税の均等割、税理士への顧問報酬、そして今回義務化される膨大な書類作成の手間。
これらを合計した時、果たして得られる節税額は、その労力に見合っているだろうか。
客観的に見れば、「節税貧乏」に陥っている経営者が驚くほど多いのが実態だ。
- 1社ごとに発生する「法人住民税均等割(最低7万円)」の負担。
- 会社間の資金移動に伴う、煩雑な仕訳と振込手数料。
- 税務調査時、関連会社が多いほど「調査日数」と「否認リスク」が増大する現実。
- 今回の新ルール対応による、バックオフィスの人的リソースの枯渇。
だから、私はあえて提言する。
もし、経営上の合理的な理由(リスク分散、ブランド分け、事業部独立など)がないのであれば、会社の集約を検討すべきである。
複雑なパズルのようなグループ構成を維持することは、もはやリスクでしかない。
これからの時代は、「シンプルで透明性の高い組織」こそが、最も税務リスクに強いのだ。
特に、DX(デジタルトランスフォーメーション)の導入は避けて通れない。
クラウド会計ソフトを導入し、銀行口座やクレジットカードを連携させ、取引をリアルタイムで可視化する。
人力で、手書きの請求書を回しているような会社に、今回の改正を乗り越える力はない。
テクノロジーを使いこなし、「隠し事のできないシステム」を構築すること。
それが、現代の経営者に課された義務である。
管理できない組織に、節税を語る資格はない。
貴様の目的は、税金を安くすることではなく、「手元に残る現金を最大化し、事業を継続させること」のはずだ。
そのために、あえて複雑なスキームを捨て、王道の経営に戻る勇気を持て。
目先の数万円を惜しんで、青色申告という「経営の命綱」を切り離すような愚行は、今すぐやめるべきである。
透明性の追求と「配当」という王道への回帰

では、我々はどう立ち振る舞うべきか。
結論は一つ。
「取引の実態を言語化し、デジタルで証拠を残す」こと、これに尽きる。
契約書には「月額いくら」ではなく、「どのような算定ロジックでその金額になったか」を明記せよ。
「業務報告書」を毎月作成し、実際に動いた工数や提供した成果物を記録に残せ。
これが、令和の経営における「新しい当たり前」である。
でも、どうしても書類整備の手間が耐えられない、という経営者もいるだろう。
そのような場合、資金をグループ内で移動させる手段として、「配当」という選択肢を検討すべきだ。
100%親子会社間であれば、受け取った配当金は「益金不算入」となり、法人税がかからない。
これは法で認められた、極めて透明性の高い、かつ強力な資金還流の手段である。
配当は経費にはならないため、利益を圧縮する効果はない。
しかし、今回の「特定取引の書類保存義務」という厄介なルールからは、完全に解放される。
「節税」という呪縛から解き放たれ、「資金の効率的な再配置」に集中する。
これこそが、大人の経営者が選ぶべき、洗練された戦略である。
| 資金移動の手法 | 節税効果 | 事務負担・リスク | 推奨されるケース |
|---|---|---|---|
| 経営指導料(外注) | 高い(利益圧縮) | 甚大(新ルールの対象) | 実態が完璧に証明できる場合 |
| 配当金の支払い | なし(税引後) | 低い(会社法の手続きのみ) | 安全に資金を親会社へ集めたい場合 |
| 貸付金の実行 | なし | 中(利息計上や回収リスク) | 一時的な資金不足の補填 |
実は、税務署が最も警戒しているのは「ごまかそうとする姿勢」である。
ルールを逆手に取ってギリギリを攻める経営者よりも、ルールを遵守し、堂々と情報を開示する経営者を、彼らは攻めにくい。
結局、誠実さこそが最大の節税になるという、皮肉な真理がここにある。
小手先のテクニックに溺れる時代は、もう終わったのだ。
最後に警告しておく。
この記事を読み終えて、「ふん、面倒なことになったな」で終わらせる者は、必ず破滅する。
今日、この瞬間から顧問税理士と連絡を取り、グループ間取引の総点検を開始せよ。
そして、古い慣習という名の「経営の膿」をすべて出し切れ。
それが、貴様が真の経営者として、次のステージに進むための唯一の道である。
透明性を武器にせよ。
それこそが、最強の防衛策である。
