金融所得が他の所得よりも優遇されている現状
日本の税制において、株式や投資信託の利益にかかる税金は他の所得と比べて非常に有利な条件に設定されています。
通常、私たちが受け取る給与や事業での儲けなどは「総合課税」という仕組みで計算されます。
この仕組みでは、稼げば稼ぐほど税率が上がっていく超過累進税率が採用されており、所得税と住民税を合わせると最大で55%もの税率が適用されるのです。
一方で、株式の売却益や配当金などの金融所得は「分離課税」と呼ばれ、他の所得とは切り離して計算されます。
この税率は現在、所得税と住民税を合わせて一律20.315%となっており、高額所得者にとっては極めて低い負担で済む仕組みになっています。
総合課税と分離課税の大きな格差
総合課税の対象となるのは、サラリーマンの給与所得や不動産の賃貸収入、副業の雑所得などが中心です。
課税所得が195万円以下であれば所得税率は5%ですが、所得が増えるにつれて10%、20%と段階的に上がっていきます。
年収が数千万円を超えるような層にとっては、この累進税率は非常に重い負担となります。
しかし、金融所得は一律の税率であるため、100万円稼いだ人も10億円稼いだ人も、基本的には同じ20.315%の税率で済んでしまいます。
この優遇措置には、国が国民に株式投資を促進させたいという政策的な背景があります。
かつてはこの税率がさらに低く、10%だった時代もありました。
投資を活性化させるためのインセンティブとして、意図的に税率が抑えられてきた経緯があるのです。
このように、金融所得は税率の低さだけでなく、事務手続きや他の税額控除の面でも大きな優遇を受けているのが現状です。
多くの投資家はこの恩恵を受けて資産を形成していますが、この格差が新たな社会問題を生んでいることも事実です。
金融所得は他の所得に比べて税率が低く抑えられており、手続き面でも多くのメリットが存在します。
このような優遇措置が投資を促進する一方で、所得の種類による税負担の格差を生じさせているのが現状です。
所得1億円の壁がもたらす税負担の逆転現象
所得が1億円を超える層において、本来上がるべき税負担率が逆に低下してしまう「1億円の壁」が大きな議論を呼んでいます。
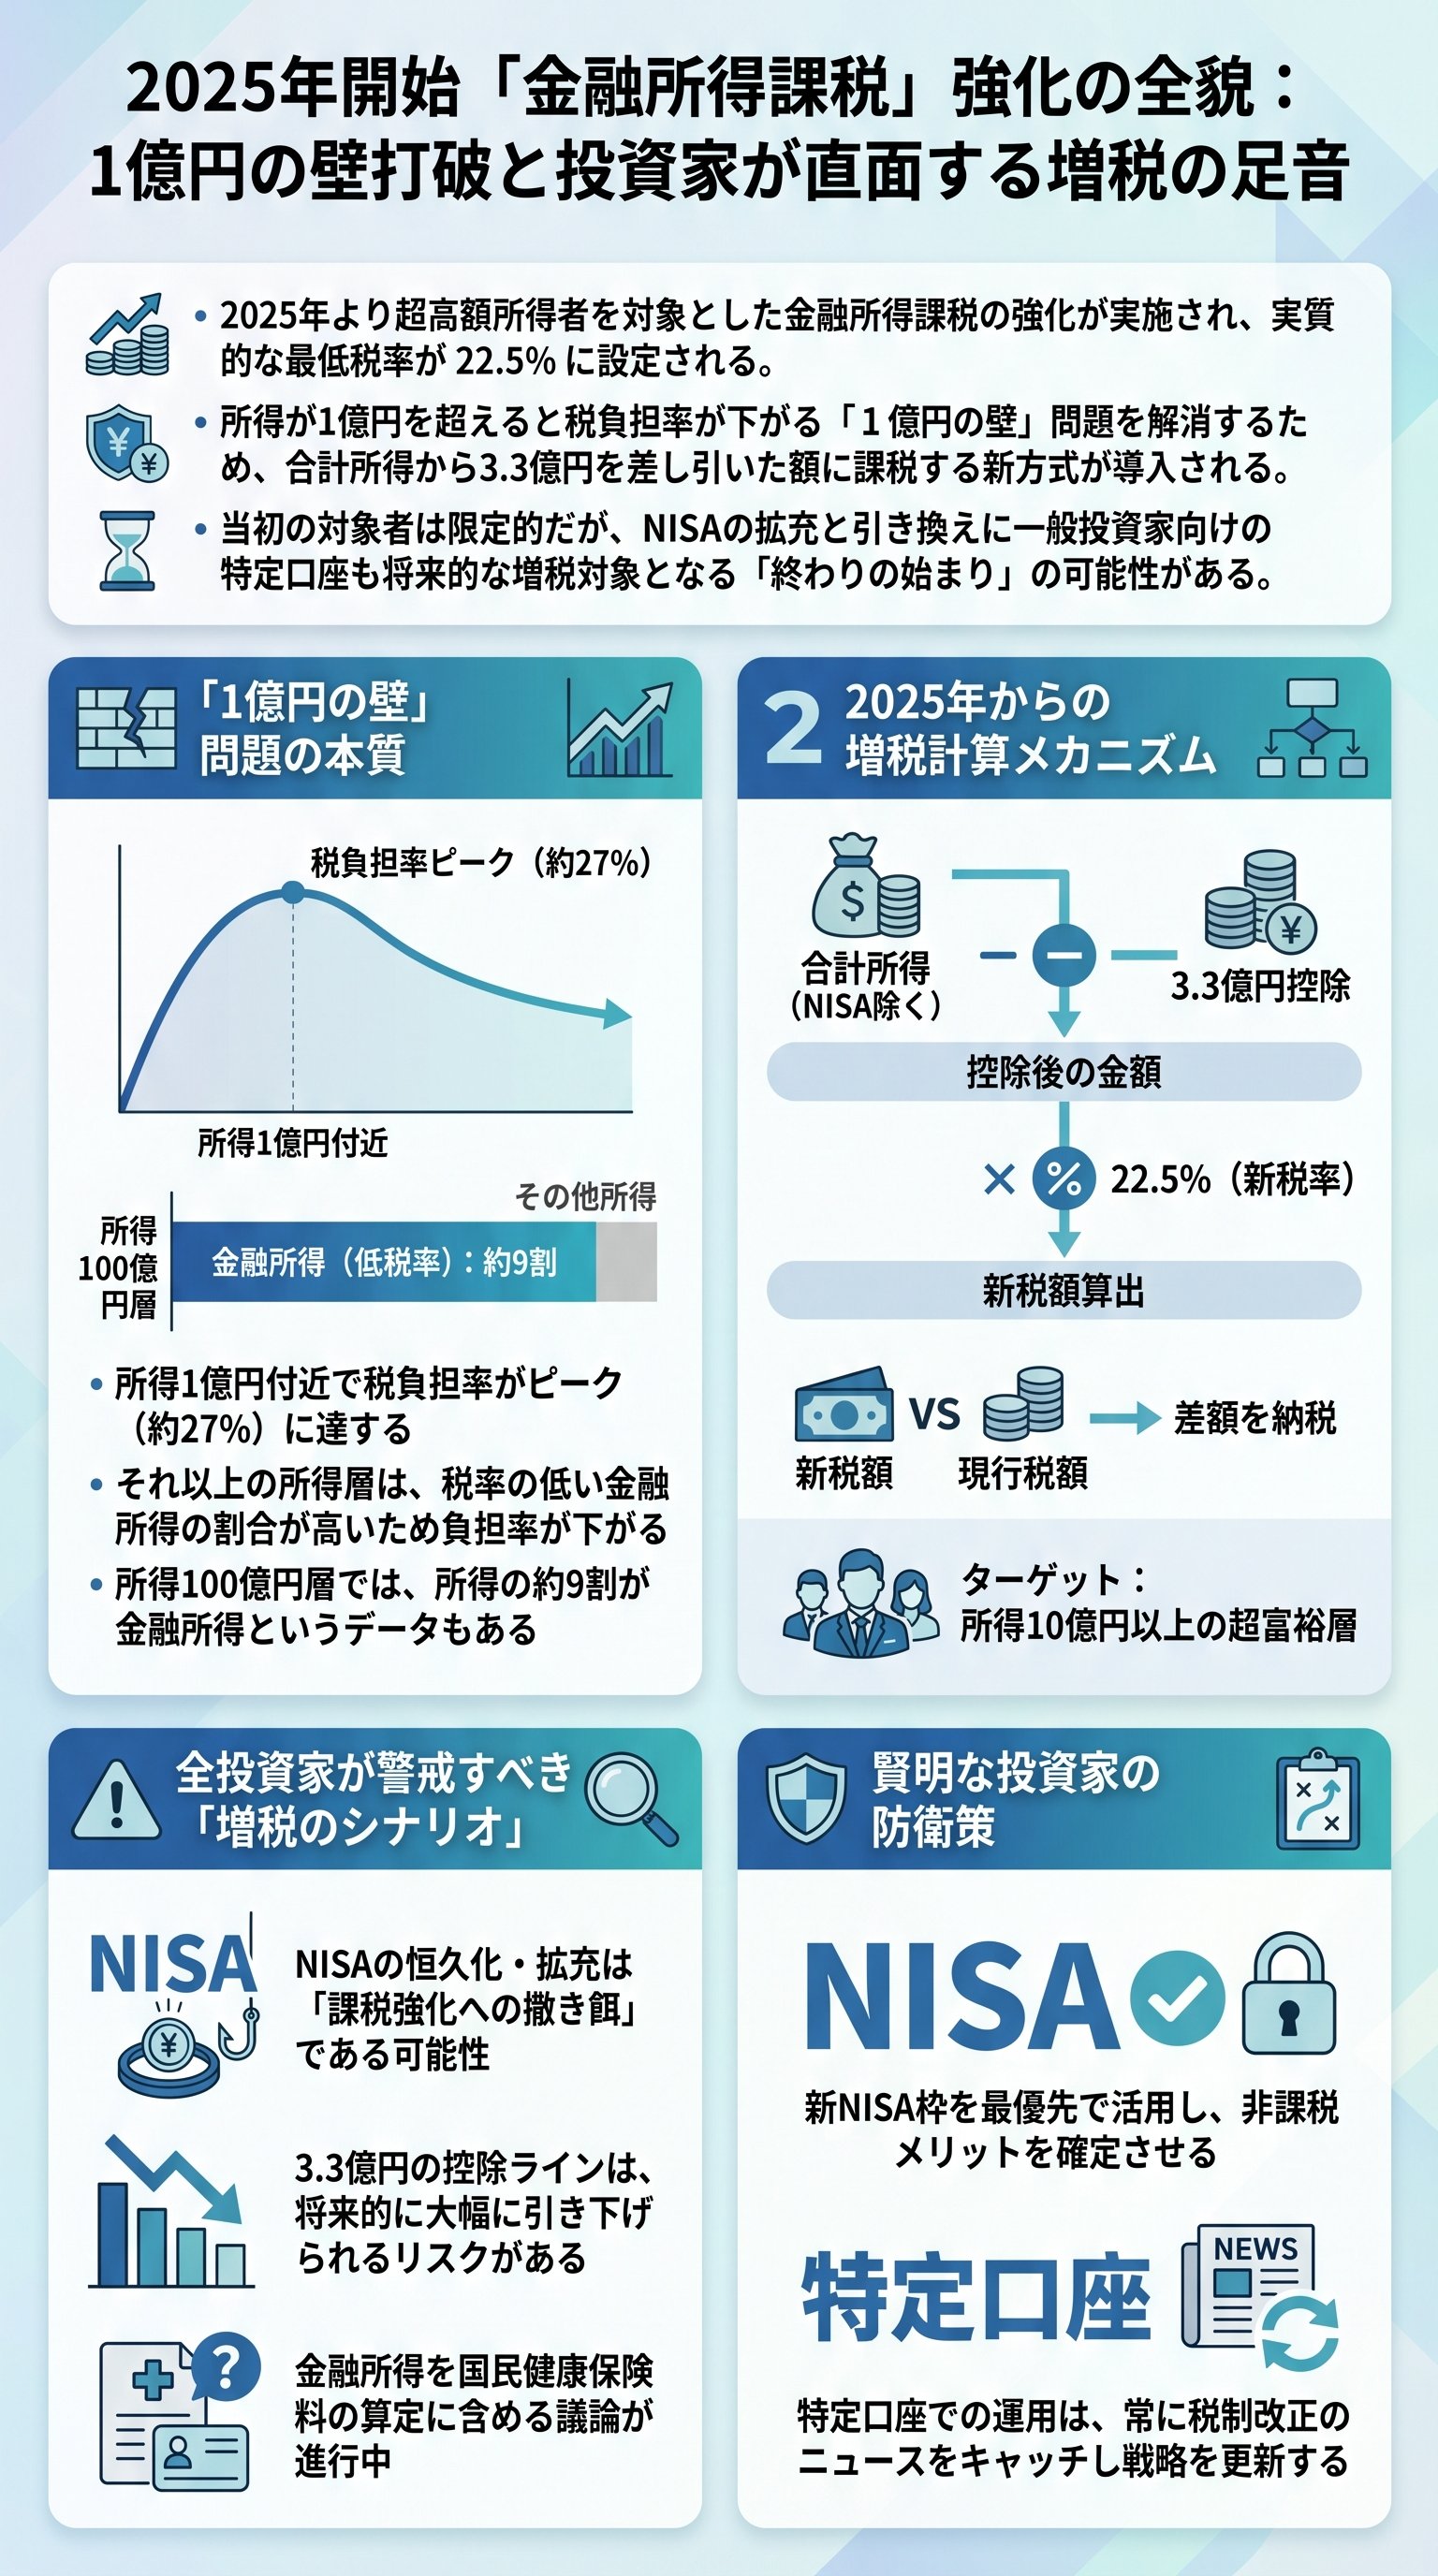
財務省が公開しているデータによると、個人の所得が1億円付近に達するまでは、累進税率の影響で所得税の負担率は上昇し続けます。
しかし、1億円を境にしてその負担率はピークを迎え、その後は所得が増えるほど税負担率が下がっていくという奇妙な現象が起きています。
所得が20億円や100億円というレベルの超富裕層になると、実質的な所得税負担率は20%台まで落ち込んでしまいます。
これは、最高税率45%という所得税の原則から大きく逸脱した状態といえます。
富裕層ほど高い金融所得の比率
なぜこのような逆転現象が起きるのかというと、高額所得者の所得内訳に占める金融所得の割合が圧倒的に高いからです。
年収1億円を超えるあたりから、給与所得よりも株式の譲渡益などの比率が急上昇します。
所得が100億円クラスになると、その内訳の約9割が金融所得で占められているというデータもあります。
- 中低所得層収入のほとんどが給与所得であり、累進税率の直接的な影響を受ける。
- 超富裕層収入の大部分が分離課税の金融所得であるため、一律20%の税率が適用され、全体的な税負担が軽くなる。
この構造があるため、汗水たらして働くサラリーマンよりも、莫大な資産運用益を得ている資産家の方が、所得に対する税金の割合が低くなるという不公平感が生まれています。
これがまさに、政治の場でも度々取り上げられる「1億円の壁」問題の本質です。
国はこの状況を是正するために、不公平感を解消するための新たな仕組みを導入することを決定しました。
それが2025年からスタートする金融所得課税の強化策です。
単に一律の増税を行うのではなく、特定の上位層にターゲットを絞った形での改正となります。
2025年から導入される新制度の具体的な仕組み
2025年度から導入される新制度では、年間所得が3.3億円を超える超富裕層を対象に、実質的な増税が実施されます。
この制度は「極めて高い水準の所得に対する負担の適正化」と呼ばれています。
具体的には、合計所得金額からNISAの非課税所得などを除いた額から3.3億円を差し引き、その残額に対して22.5%の税率を適用して計算した額が、通常の所得税額を超える場合、その差額を追加で徴収するというものです。
この22.5%という数字は、所得税の最高税率45%のちょうど半分に設定されています。
つまり、あまりにも金融所得が多くて税負担が低い人に対し、最低でも22.5%は負担してもらうという「最低税率制度」のような役割を果たします。
課税対象となる具体的なラインのシミュレーション
実際にこの制度の対象になるのは、どのようなケースでしょうか。
株式の利益のみで生活している場合を例に、具体的な計算を考えてみます。
- 1合計所得5億円の場合5億円に通常の所得税15%(地方税除く)をかけると7,500万円です。新制度の計算式(5億 - 3.3億)× 22.5%を計算すると3,825万円となり、通常の方が高いため追加課税はありません。
- 2合計所得10億円の場合通常の所得税は1億5,000万円です。新制度では(10億 - 3.3億)× 22.5%で1億5,075万円となり、差額の75万円を追加で納税する必要があります。
| 所得金額 | 通常の所得税額 | 新制度の最低税額 | 追加納税の有無 |
|---|---|---|---|
| 5億円 | 7,500万円 | 3,825万円 | なし |
| 10億円 | 1億5,000万円 | 1億5,075万円 | 75万円 |
| 30億円 | 4億5,000万円 | 6億75万円 | 1億5,075万円 |
この表からも分かる通り、株式投資のみで所得を得ている場合、対象となるのは年間所得が約10億円を超えるレベルの人に限られます。
給与所得などが混ざっている場合は、合計で30億円程度の所得がないと対象にならないとも言われています。
実際にこの影響を受けるのは、日本全国でも数百人程度のごく一部の人たちだけなのです。
しかし、この改正が「自分には関係ない」と切り捨てられるほど単純な話ではないのが、税金の恐ろしいところです。
一見するとごく一部の富裕層狙いの改正ですが、これは将来に向けた大きな布石である可能性があります。
今回の改正は課税強化の終わりの始まりに過ぎません。
この仕組みが一度できてしまえば、将来的に基準を変えることは容易だからです。
2025年からの新制度は、年間所得が3.3億円を超える超富裕層を対象とした最低税率制度としての側面を持っています。
対象者は限定的ですが、この仕組みの導入は将来的な課税対象の拡大につながる可能性を秘めています。
今後のさらなる課税強化への懸念と対策
今回の税制改正はごく一部の人が対象ですが、将来的には課税ラインの引き下げや保険料負担の増加につながる恐れがあります。
国がNISAという強力な非課税制度を整備したことは、裏を返せば「NISAの枠外で行う投資については、よりしっかりと課税していく」という宣言とも取れます。
現在は「3.3億円」という非常に高い足切りラインが設定されていますが、これが将来的に1億円、5000万円と引き下げられていく可能性は十分にあります。
また、現在は22.5%とされている税率自体が引き上げられることも、国の財政状況を鑑みれば否定できません。
健康保険料負担への波及というリスク
さらに注視すべきなのが、国民健康保険料への影響です。
現在、特定口座で源泉徴収を選択していれば、株の利益は保険料の算定基準に含まれません。
しかし、これを所得として合算し、保険料の計算にも反映させるという議論が政府内で進んでいます。
これが実現すれば、高齢者や自営業者、フリーランスの方などで、税金とは別に保険料の負担が大幅に増える人が続出することになります。
- 1特定口座の仕組み変更申告不要を選択していても保険料に反映されるようになる懸念。
- 2足切りラインの縮小富裕層だけでなく、一般的な投資家も対象に含まれるリスク。
- 3税率の一律引き上げ分離課税20%そのものが25%や30%へと増税される可能性。
多くの国民が新NISAを利用して投資を始めた今、その普及を「撒き餌」のように使い、後から網を広げて課税を強化するというシナリオは、税の歴史を振り返っても決して珍しいことではありません。
投資家としては、単に今の制度に甘んじるのではなく、こうした将来の増税リスクを念頭に置いた資産形成が必要です。
私たちは常に最新の税制情報にアンテナを張り、自分の資産をどう守るかという戦略を練り続けなければなりません。
国は一度決めた方向性をなかなか変えないものです。
2025年の改正を他人事だと思わず、自分の投資戦略にどう影響し得るかを冷静に分析することが求められています。
今後も、金融所得課税を巡る動きからは目が離せません。
制度が複雑化する中で、正しい知識を持って対処することが、最終的な資産の差となって現れるはずです。
増税の足音が聞こえる今こそ、自身のポートフォリオと税務対策を再確認する絶好の機会と言えるでしょう。
このように、新制度の導入は単なる富裕層増税に留まらず、全投資家にとっての警鐘となっています。
まずは現状の優遇措置を正しく理解し、将来の変化に備える姿勢を持つことが大切です。
