こんにちは、まなびクマだよ。
不動産を手にいれた時や持っている時にかかる「地方税」について、初心者の方でもスッと理解できるように優しく解説していくね。
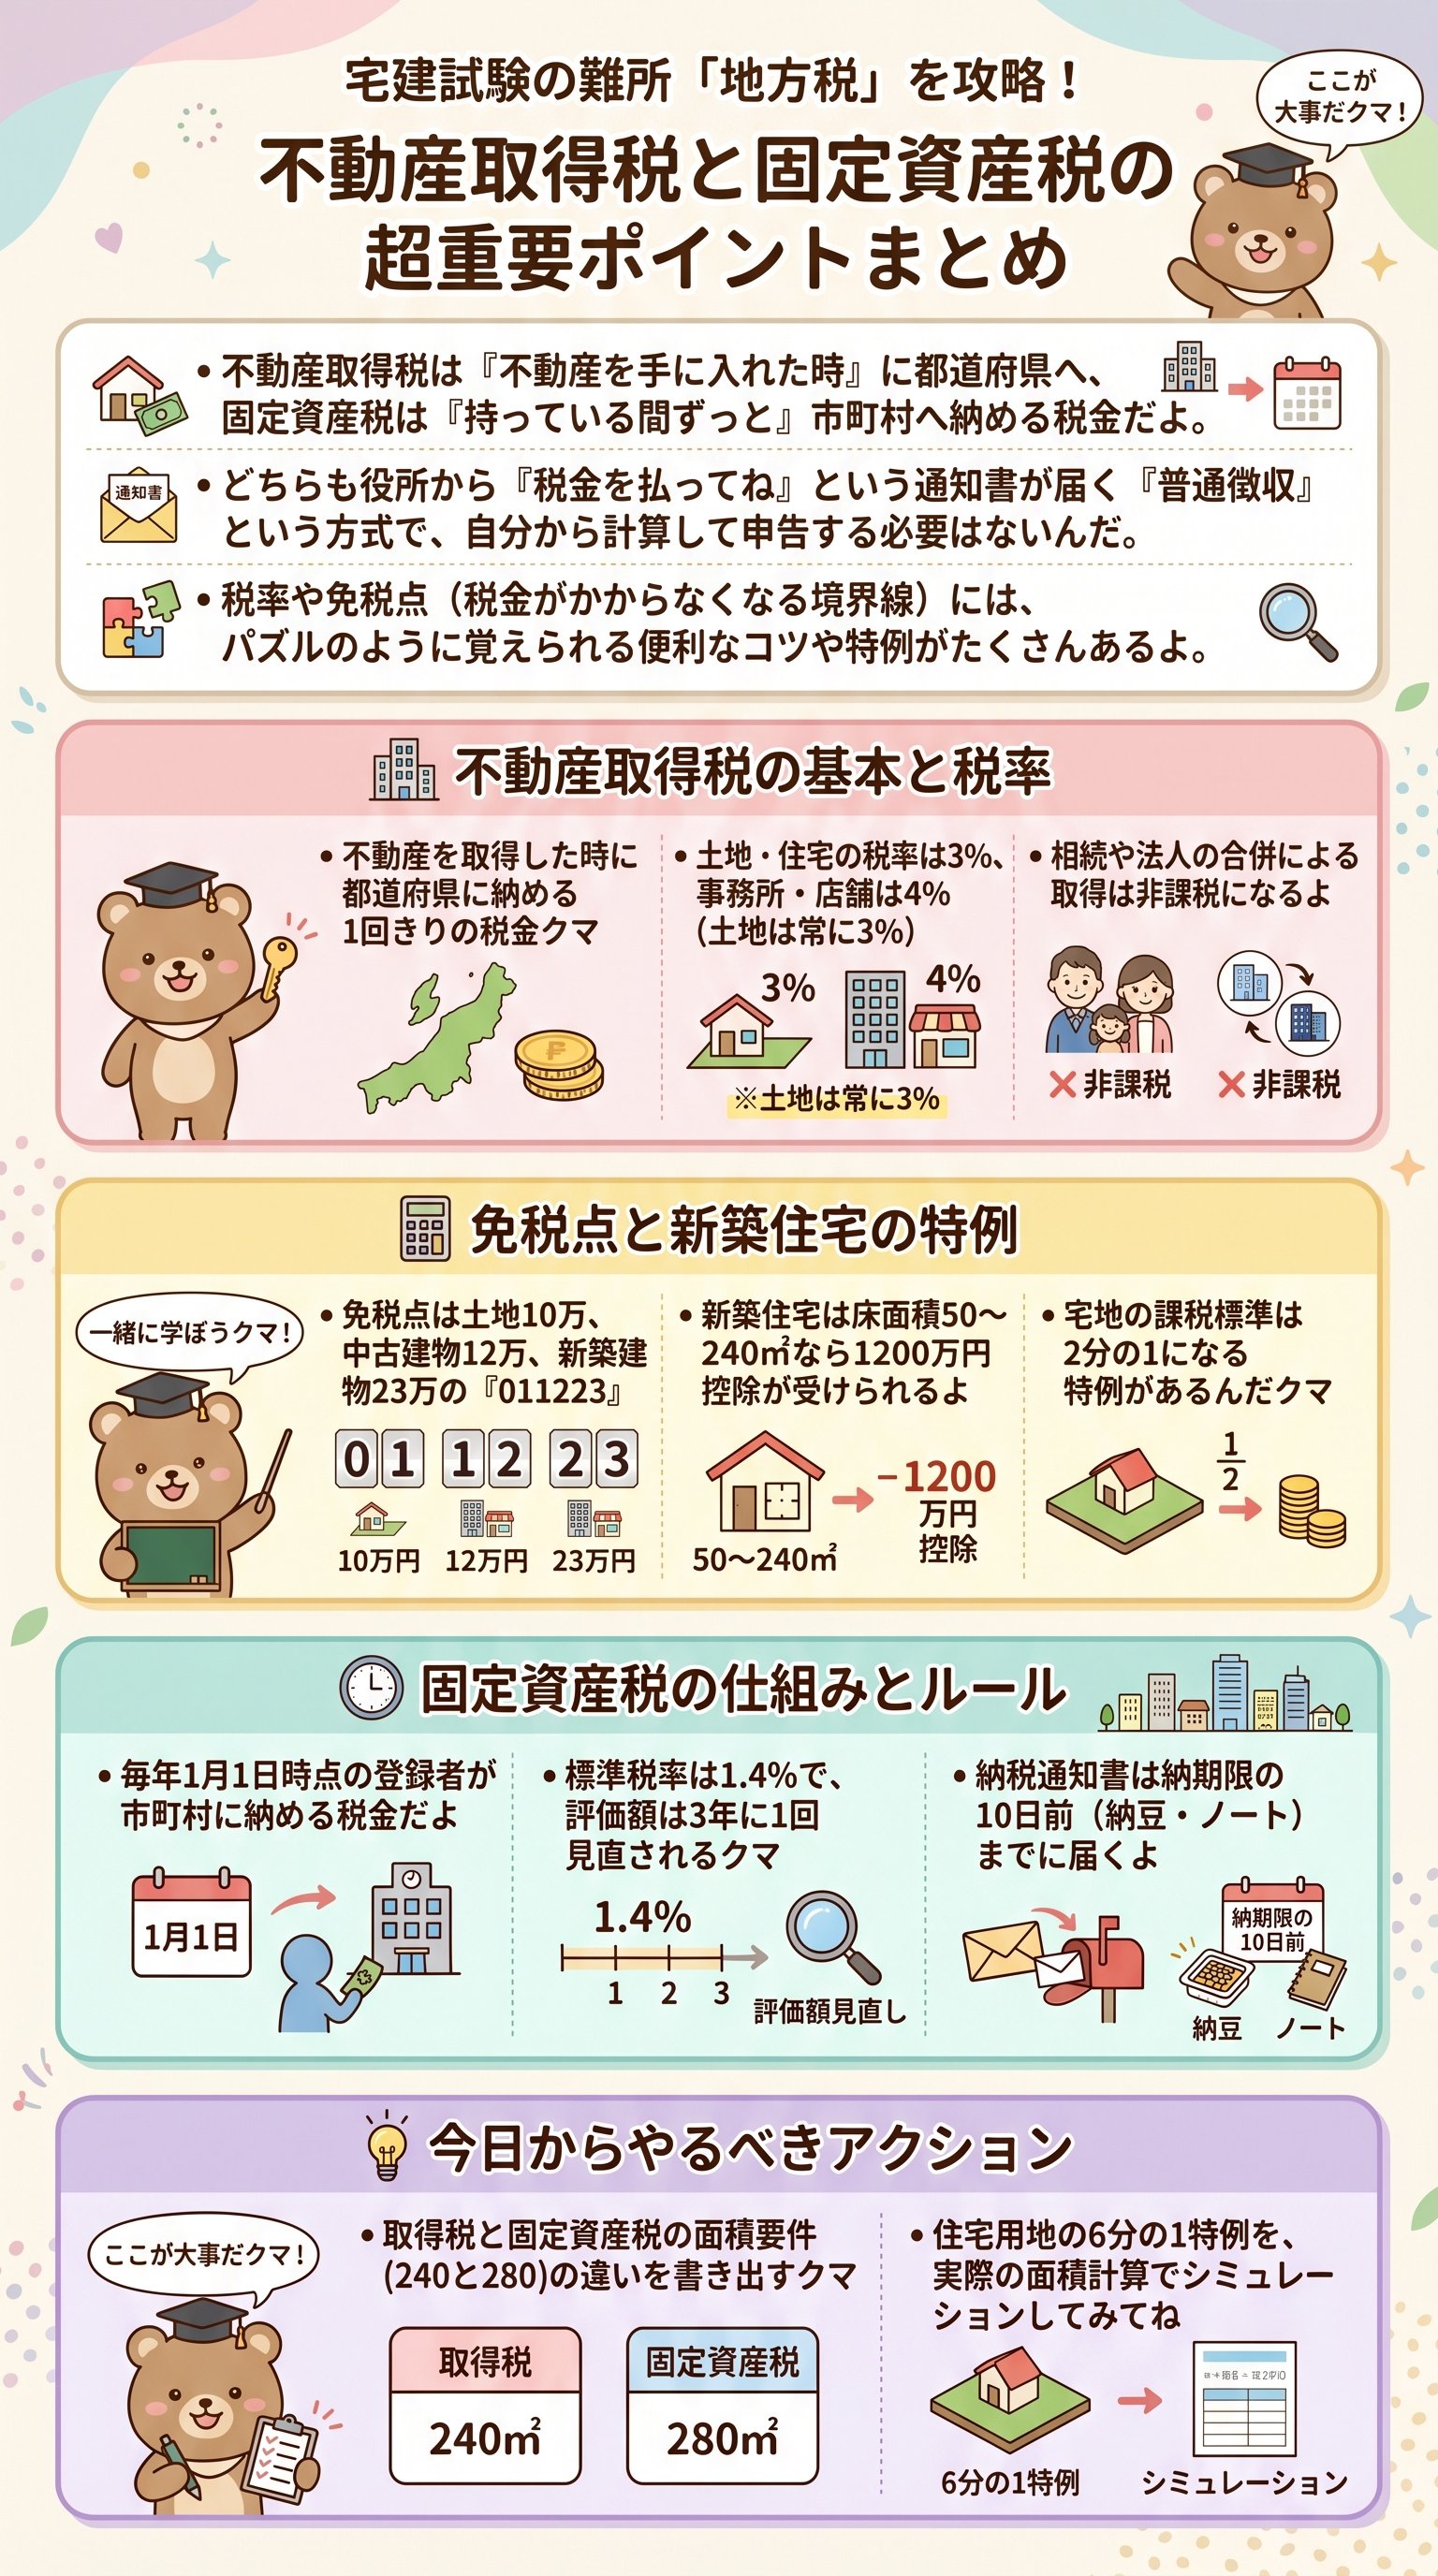
地方税の役割と二つの税金の違い
取得と保有で分かれる税金
不動産に関する地方税には、取得した時だけ払うものと、持っている間ずっと払うものの二種類があるんだ。
まず、土地を埋め立てたり家を建てたり、あるいは新しく購入したりして「手に入れた瞬間」に一度だけかかるのが不動産取得税だよ。
一方で、建物や土地を持っている人が毎年毎年、定期的に納めていくのが固定資産税なんだね。
納税の方式と窓口
この二つは、どちらも役所から「税金を払ってください」という通知が届く普通徴収という方式で納めることになっているよ。
不動産取得税は都道府県が取る税金で、固定資産税は市町村が取る税金という違いがあるんだ。
納税先の決定ルール
誰がどこに納めるのかを整理することは、試験対策の第一歩になるんだ。
例えば、東京に住んでいる人が北海道の土地を買った場合、税金を納めるのは土地がある北海道の自治体になるよ。
人がどこに住んでいるかではなく、不動産がどこにあるかで決まるのがルールなんだね。
このように、自分が自ら計算して申告するのではなく、役所から通知が来て納めるという流れをまずはイメージしてみてね。
この基本を押さえておくだけで、税金の全体像がぐっと見えやすくなってくるはずだよ。
まずは「いつ払うのか」と「どこに払うのか」を区別することから始めていこう。
不動産取得税の税率と非課税の範囲
建物の用途による税率の差
不動産を手に入れた時の税金には、対象となる建物の種類によって異なる税率が設定されているんだ。
基本的な税率は、土地や住宅については3%と決まっているよ。
でも、事務所や店舗といった「住むためではない場所」の場合は少し高くなって、4%の税率が適用されるんだね。
ここで気をつけたいのが「事務所の敷地」という言葉で、たとえ事務所が建っていても地面そのものは土地だから、税率は3%になるんだよ。
過去の試験での注意点
過去の試験でも、この「建物の用途」と「土地そのもの」を混同させる問題が出て、多くの人が迷ってしまったことがあるんだ。
- 住宅・土地: 3%の税率が適用される
- 事務所・店舗: 4%の税率が適用される
- 事務所の敷地 土地扱いなので3%になる
税金がかからないケース
また、不動産を手に入れても税金がかからない「非課税」というケースも存在するよ。
代表的なのが、お父さんが亡くなって息子が家を引き継ぐような相続や、会社同士が一つになる合併といった場面なんだね。
これらは新しい価値が生まれたというよりは、持ち主の形が変わっただけとみなされるからだよ。
さらに、国や都道府県などの役所が不動産を取得した場合も、当然ながら税金はかからない仕組みになっているんだ。
住宅に関わる部分は3%と低めに設定されているのがポイントだよ。
このように、建物の目的や取得の経緯によって税率が変わることを理解しておくと、試験でも落ち着いて判断できるようになるね。
自分が住むための家なら税金は優遇されているんだな、と考えると覚えやすいかもしれないよ。
迷わないための免税点のパズル式暗記術
免税点というボーダーライン
一定の金額以下の不動産であれば、税金を納めなくていいというボーダーラインがあるんだけど、これを免税点と呼んでいるよ。
この免税点の数字は、土地なのか建物なのか、また税金の種類によってもバラバラで、覚えるのが大変だと感じる人も多いんだね。
でも、宮崎先生が教えてくれる「011223パズル」という魔法のような覚え方を使えば、あっという間に整理できてしまうよ。
土地の免税点を起点にする
まずは、不動産取得税の土地のボーダーラインである10万円という数字をしっかり覚えよう。
不動産の「ど」と「土地」の「ど」を結びつけて10万、とイメージするのがコツなんだ。
| 税金の種類 | 項目 | 免税点 (円) |
|---|---|---|
| 不動産取得税 | 土地 | 10万 |
| 不動産取得税 | 家屋 (新築など) | 23万 |
| 不動産取得税 | 家屋 (売買など) | 12万 |
| 固定資産税 | 土地 | 30万 |
| 固定資産税 | 家屋 | 20万 |
数字の並びの法則性
この表の数字をよく見ると、実は「0, 1, 2, 3」という数字だけで構成されていることがわかるね。
不動産取得税の土地10万を起点にすると、0, 1, 1, 2, 2, 3という風に、まるでパズルのように数字が並んでいるんだよ。
建物の部分は20万や12万といった形で「2」という数字が目立つようになっているんだね。
一度このパズルの法則を自分でも書いてみて、数字の並びを確認してみてね。
丸暗記しようとすると忘れやすいけれど、仕組みで覚えると試験本番でもすぐに思い出すことができるよ。
数字が並ぶリズムを楽しむような感覚で、この免税点の表をマスターしてしまおうクマ。
このパズルさえ頭に入っていれば、細かい数字に惑わされることなく、自信を持って問題に答えられるようになるんだ。
住宅取得時の負担を減らす大きな特例
新築住宅の1200万円控除
新しい家を建てた人や宅地を買った人のために、税金を安くしてくれる特別なルールがあるんだ。
まず、新しく住宅を建てた場合には、建物の価格から1200万円を引いた残りに税金をかけてくれるという、非常に大きな控除があるよ。
例えば3000万円の価値がある家なら、1200万円を引いた1800万円分にだけ税率をかける計算になるから、支払う税金がぐっと少なくなるんだね。
適用される面積の条件
ただし、床面積が50平米から240平米の間であるという条件があるよ。
この240という数字は、12の倍数である「1200万」と結びつけて、24(12の2倍)の半分といった関係で捉えると忘れにくいんだ。
- 1新築住宅控除建物の価格から1200万円を引くことができる
- 2床面積の条件50平米以上240平米以下である必要がある
- 3宅地の特例宅地の価格を1/2にして計算する
宅地の課税標準の特例
また、家を建てるための土地(宅地)については、価格そのものを2分の1にしてから税率をかけるという特例もあるよ。
1億円の価値がある土地でも、税金を計算する時は5000万円として扱ってくれるんだね。
これは私たちが家を持ちやすくするための、国からの優しいサポートなんだよ。
1200万円控除は住宅取得者にとって最大級のプレゼントなんだ。
こうした特例を適用するためには、一定のサイズ基準を守っているかどうかが重要になるんだね。
自分が家を建てる時のことを想像しながら、どのくらいの広さなら対象になるのかを考えてみると、数字も自然と頭に入ってくるよ。
大きな買い物をする時に、こうした知識があるだけで損をせずに済むし、試験でも得点源になるから一石二鳥だね。
固定資産税の仕組みと納税のタイミング
納税通知と標準税率
家や土地を持ち続けているとかかる固定資産税は、市町村が毎年計算して通知を送ってくるよ。
納税の通知書は、支払う期限の10日前までには手元に届くようになっているんだ。
この「10日」という数字は「納豆(なっとう)」や「ノート」といった言葉で語呂合わせをして覚えるのがおすすめだよ。
また、固定資産税の標準的な税率は1.4%と決められていて、これは「固定していいよ(1.4)」と覚えるのが定番なんだね。
納税義務者の判断基準
例えば7月1日に家を売ったとしても、市町村は「1月1日の登記簿に名前がある人」に請求を送るんだ。
売った人と買った人の間で、残り半年分を代金に含めて精算するのが一般的な慣習になっているよ。
これは市町村が、誰がいつ売ったかを追いかけて何度も請求を出し直す手間を省くための合理的なルールなんだね。
特殊なケースと評価の見直し
他にも、誰が税金を払うべきか迷うような特別なケースも整理しておこう。
- 質権や地上権質権者や100年を超える長い地上権者が払う
- 持ち主不明実際にその不動産を使っている人が払う
- 持ち主が死亡今、現実にその不動産を所有している人が払う
また、固定資産の評価額は景気の変動に合わせて3年に1度見直されることになっているよ。
ただ、農地が住宅地になった場合などは、3年を待たずに例外的に評価が見直されることもあるんだね。
固定資産税にも新築住宅を建てた後3年間は税金が半分になるなどの特例があるけれど、その面積条件は不動産取得税とは少し違うから、比較して整理しておくのが賢い勉強法だよ。
こうした細かいルールの違いを一つずつ紐解いていくことで、地方税のマスターへの道が開けてくるんだ。
今回学んだ知識をしっかりと整理して、本試験では自信を持って1点をもぎ取ってきてね、クマ!
自分を信じてコツコツ進めていけば、合格への階段は必ず登りきることができるよ。
