先進国と新興国の曖昧な境界線
「新興国に投資すれば、将来は安泰だ」と考える者は多い。
しかし、その前提となる「先進国」と「新興国」の定義を、君は正確に説明できるだろうか。
実は、この世界には両者を分かつ明確な国際的ルールなど存在しないのである。
各機関が独自の基準で色分けをしているに過ぎない、極めて曖昧な世界なのだ。
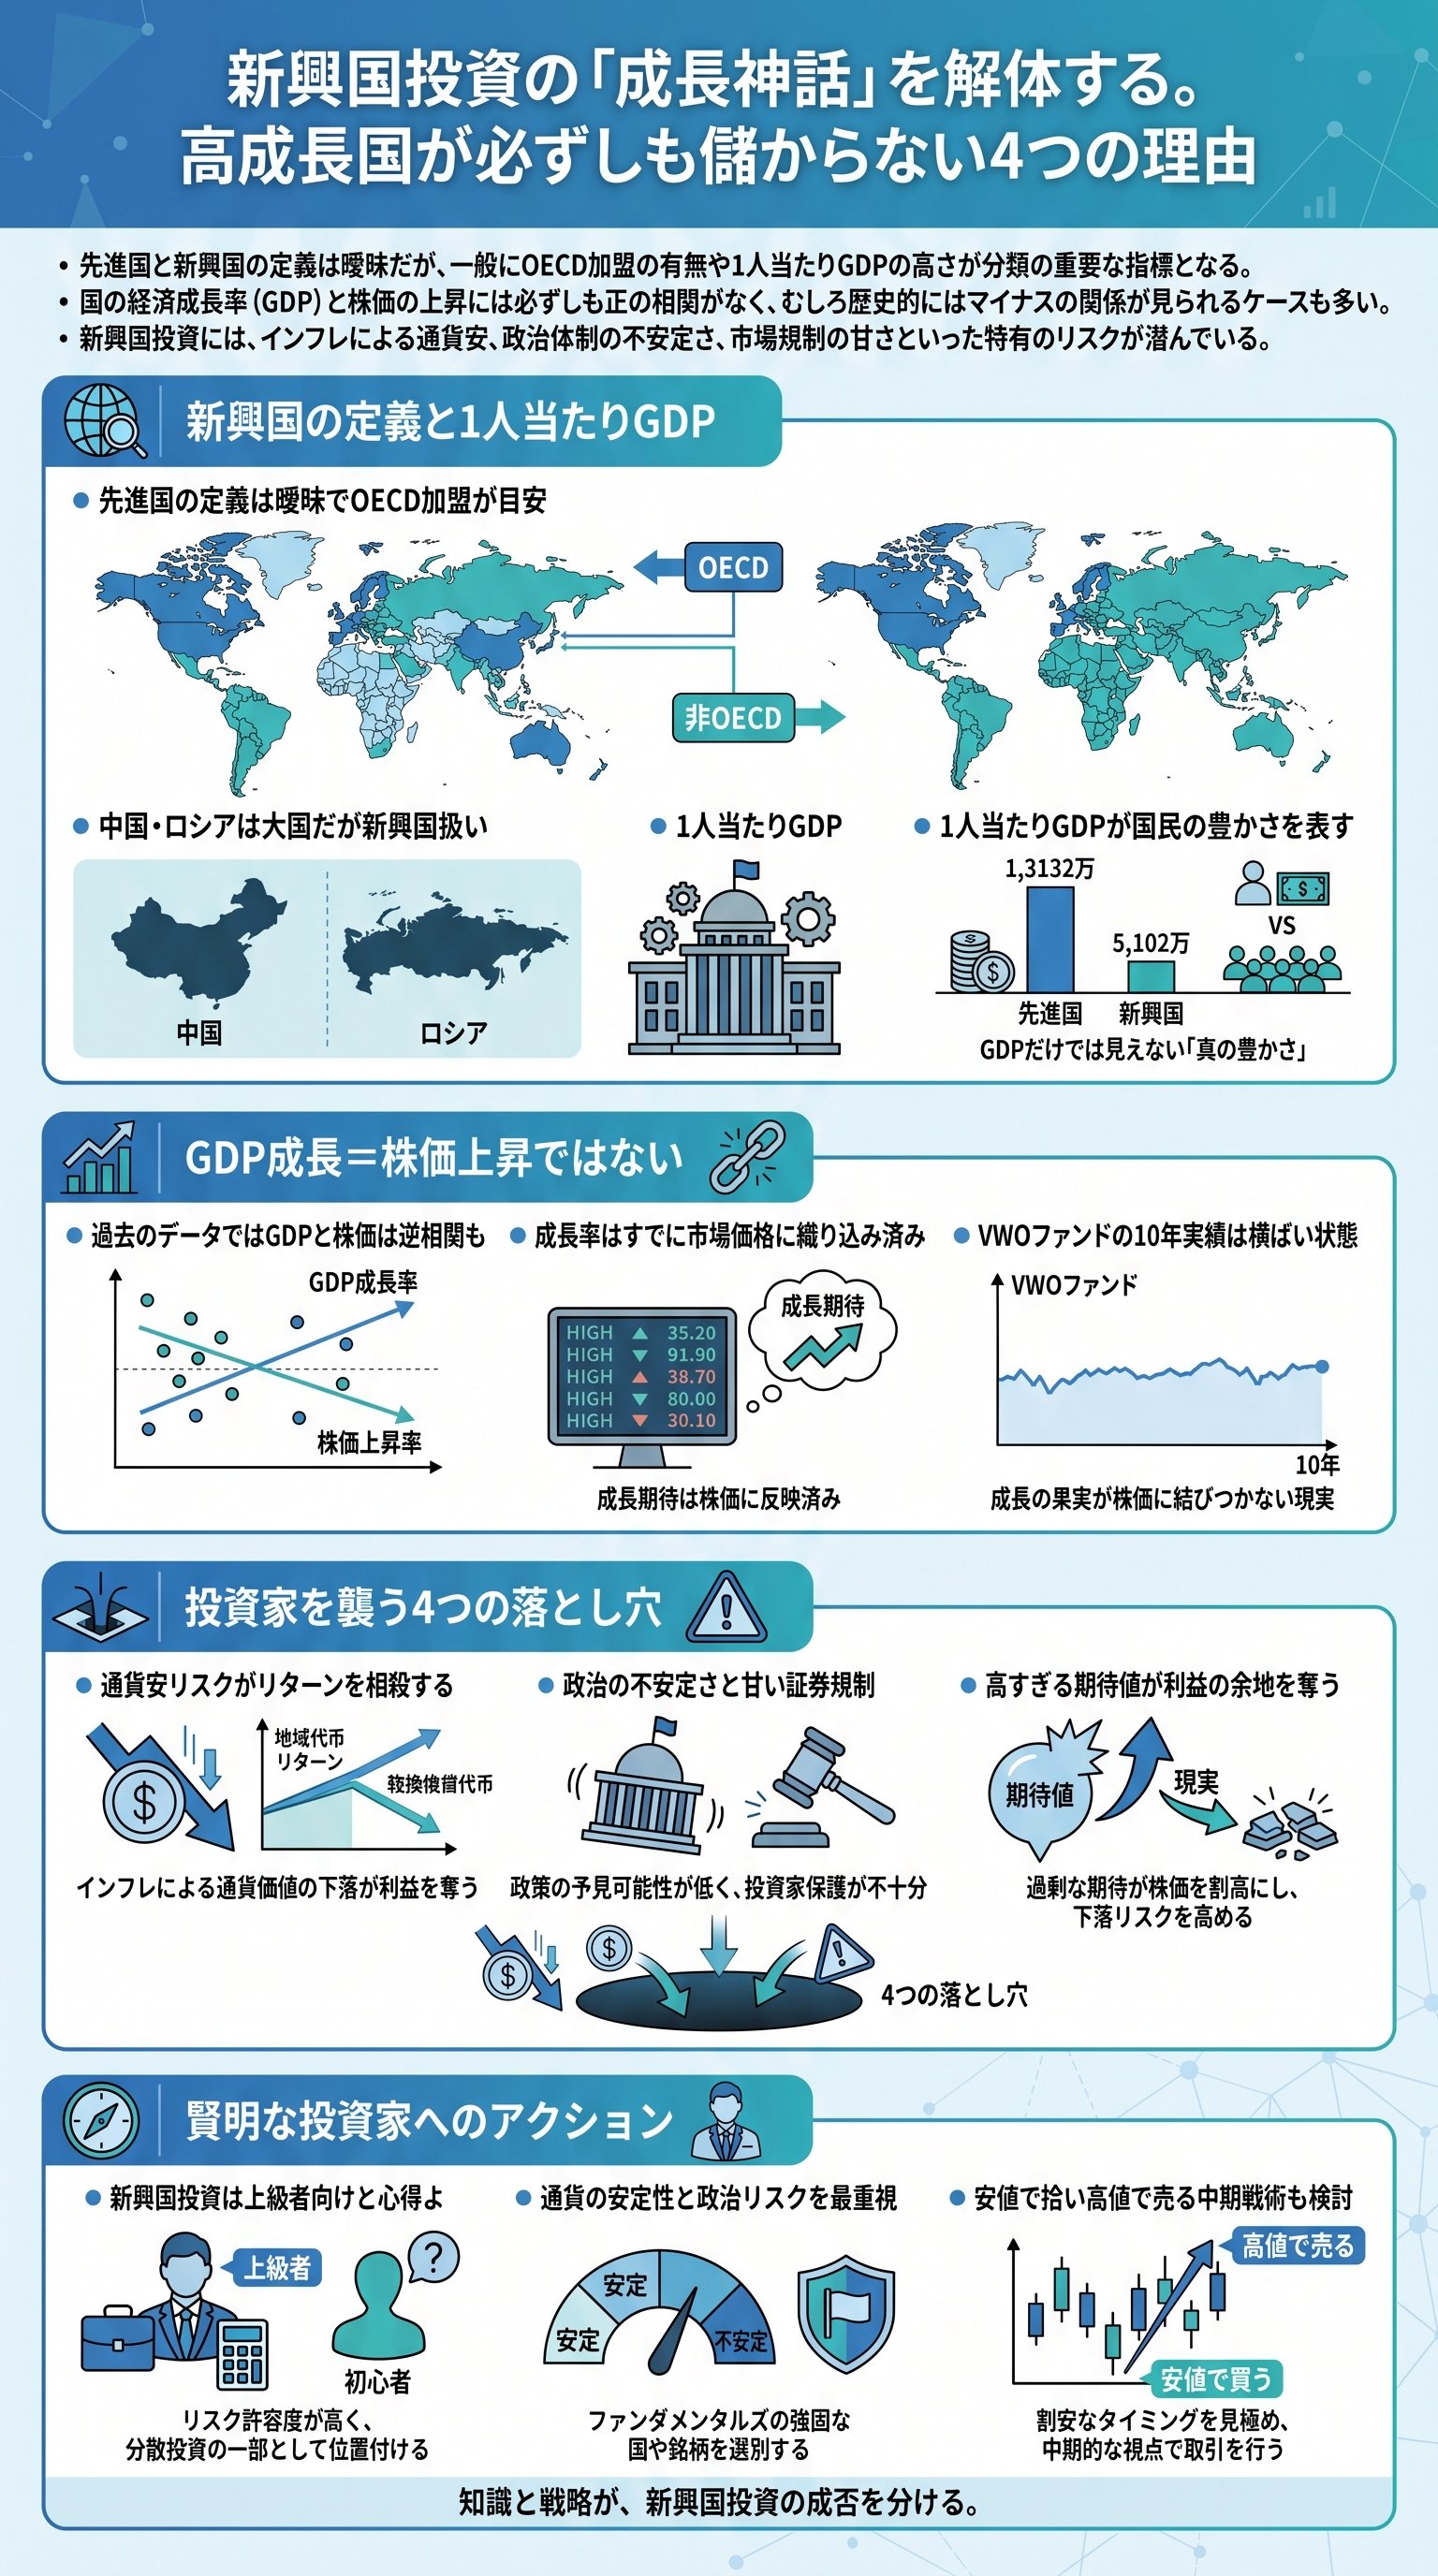
一般的に、一つの指標とされるのがOECD(経済協力開発機構)への加盟である。
これは「世界の富裕国クラブ」とも称される組織だ。
経済的に余裕のある国々が、途上国を支援するために手を取り合う枠組みである。
つまり、「助ける側」が先進国であり、「助けられる側」が発展途上国という、残酷なまでの力関係が定義の根底にある。
だが、この基準すら万能ではない。
例えば、メキシコやトルコはOECDに加盟しているが、投資の世界では「新興国」として扱われることが多い。
なぜなら、新興国とは「発展途上国の中でも、特に急速な経済成長を遂げている国」を指すからだ。
つまり、先進国の予備軍であり、伸び盛りの後輩のような存在だと言えるだろう。
自分が投資しようとしている国が、単なる「途上国」なのか、成長のダイナミズムを持つ「新興国」なのかを厳密に区別せよ。
では、なぜ中国やロシアといった巨大な国家が、いまだに新興国扱いなのか。
それは、国家全体の経済規模(GDP)が大きくても、国民一人の豊かさが伴っていないからである。
軍事力や政治的影響力は巨大でも、経済の質という面では先進国の背中はまだ遠い。
投資家は、「国の大きさ」と「投資対象としての成熟度」を混同してはならないのである。
| 区分 | 主な特徴 | 投資の視点 |
|---|---|---|
| 先進国 | 経済・社会インフラが成熟 | 安定成長・低リスク |
| 新興国 | 急速な経済発展の途上 | 高成長期待・高リスク |
| 途上国 | 経済基盤が未整備 | 投資対象としては未成熟 |
投資の世界では、言葉の響きに惑わされる者が真っ先に淘汰される。
「新興国」という響きに含まれる根拠なき希望を、一度捨て去る必要がある。
実態は、非常に不透明で、各国の思惑が入り乱れるカオスな市場なのだ。
まずはこの定義の曖昧さを受け入れることから、真の学びは始まるのである。
一人当たりGDPが暴く「大国の虚像」
我々はニュースで「中国のGDPが日本を抜いた」という言葉を耳にする。
しかし、その数字だけでその国の真の豊かさを測ることはできない。
重要なのは「一人当たりGDP」という指標である。
これこそが、国民一人ひとりがどれだけ稼ぎ、どれだけ豊かであるかを示す残酷な真実なのだ。
例えば、人口100人で合計1万円を稼ぐ「A国」と、人口10人で合計1万円を稼ぐ「B国」を比較してみよう。
GDPの総額は同じだが、国民の裕福度は全く異なる。
B国の国民はA国の10倍の生産性を持ち、より高価なサービスを享受できる。
投資対象として魅力的なのは、どちらか。
答えは明白、「一人当たり」が強い国である。
世界ランキングを見れば、その差は歴然としている。
1位のルクセンブルクは、金融産業に特化し、神奈川県ほどのサイズでありながら圧倒的な数値を叩き出す。
対して、中国やロシア、メキシコといった国々は、一人当たりの数値で見れば日本の足元にも及ばない。
これが、彼らが「大国」でありながら「新興国」と呼ばれる理由なのだ。
日本の一人当たりGDPは世界38位まで転落しているが、それでも新興国と比較すれば依然として「成熟した富裕国」の範疇に留まっている。
つまり、新興国投資とは「低賃金の労働力が、これから高付加価値を生むようになるか」に賭ける行為である。
しかし、その道は険しい。
単に人口が多いだけでは、一人当たりの豊かさは向上しない。
教育、インフラ、そして政治的な安定がなければ、国民はいつまでも豊かになれないのである。
国の総量としてのGDP成長に目を奪われず、その成長が「国民一人ひとりの生産性向上」に裏打ちされているかを見極めること。
新興国には、確かに爆発的なエネルギーがある。
しかし、そのエネルギーが「効率的な資本の蓄積」に変換されているかは別問題だ。
投資家は、国家のプロパガンダに惑わされてはならない。
冷徹に一人当たりの数字を見つめ、「富の密度」が上がっているかどうかを確認すべきである。
経済成長率と株価の「残酷な逆相関」
ここで、投資家が最も陥りやすい最大の罠について語らねばならない。
それは、「GDPが成長している国の株を買えば、儲かる」という短絡的な思考だ。
実は、歴史的なデータはこの常識を真っ向から否定している。
経済成長率と株価リターンには、むしろ負の相関があるという衝撃的な事実である。
ジェレミー・シーゲル教授の研究によれば、過去のデータにおいてGDP成長率が高い国の株価リターンは、必ずしも高くなかった。
例えば、1987年から2003年までの中国を見てみよう。
この期間、中国のGDPは年平均で9.4%という驚異的な成長を遂げた。
しかし、同期間の株式投資のリターンは、なんとマイナス10%だったのである。
国が豊かになっても、投資家の財布は空になった。
これが新興国投資の恐ろしさだ。
なぜこのような事態が起きるのか。
一つは、成長期待があまりに高く、最初から株価に織り込まれすぎているからだ。
期待が100のところに80の成長が来れば、それは「失望」として売り材料になる。
つまり、「成長すること」は分かっていても、「期待以上に成長すること」は極めて困難なのだ。
- 1市場の過熱によるバリュエーションの割高化。
- 2企業の非効率な増資による、一株当たり利益の希薄化。
- 3外国投資家に対する法的保護の欠如。
- 4成長の果実が企業ではなく、政府や特権階級に吸い上げられる構造。
株式投資のリターンは「成長の絶対値」ではなく、「市場の期待との乖離」によって決まることを忘れてはならない。
さらに、新興国の企業は、成長のために多額の資金を必要とする。
彼らは頻繁に新株を発行し、既存株主の権利を薄めてしまう。
売上や利益が増えても、一株当たりの価値が増えなければ、株価は上がらない。
君が買っているのは「国の成長」ではなく、あくまで「企業の所有権」なのである。
だからこそ、成長率の数字に飛びつくのは素人の仕業だ。
プロは、その成長が「株主の利益」として還元される仕組みがあるかどうかを見る。
どんなに空高くそびえ立つビルが建とうとも、君の口座に現金が振り込まれなければ意味がない。
新興国市場は、しばしば「投資家の墓場」と化すのである。
新興国投資に潜む「4つの致命的リスク」
経済成長と株価の乖離以外にも、新興国には回避困難なリスクが地雷のように埋まっている。
これを無視して資産を投じるのは、目隠しをして戦場を歩くようなものだ。
特に、以下の4つのリスクは、君の資産を一瞬で溶かす破壊力を持っている。
これらを一つずつ、冷徹に解剖していこう。
第一のリスクは、「為替リスク」である。
現地通貨ベースで株価が2倍になっても、その通貨が対円で半分になれば、利益はゼロだ。
新興国は高い成長と引き換えに、高いインフレを抱えていることが多い。
インフレは通貨の価値を下落させる。
つまり、株価の上昇分が通貨安によって相殺されるのは日常茶飯事である。
トルコのリラは、わずか10年で価値が10分の1以下になった。どれだけトルコ株が上がろうとも、この通貨下落をカバーするのは至難の業だ。
第二に、「政治リスクと法規制の甘さ」が挙げられる。
先進国のような三権分立や民主主義が機能していない国では、独裁者の鶴の一声でルールが変わる。
昨日まで合法だったビジネスが、今日から禁止される。
あるいは、国家によって企業が接収される。
そんな理不尽なリスクと、常に隣り合わせなのである。
- インサイダー取引の横行内部情報を知る特権階級だけが儲ける不公平な市場。
- 不透明な会計基準公表されている決算書が、どこまで真実を語っているか不明。
- 送金規制利益が出ても、国外へ資産を持ち出せなくなるリスク。
第三に、「インサイダーと汚職」だ。
新興国において、コネクションは実力よりも重んじられる。
「なぜインサイダーをやらないのか?」と本気で首を傾げる有力者が支配する市場だ。
公平な競争など最初から存在しない。
我々のような外部の投資家は、常に「食われる側のカモ」であることを自覚すべきである。
新興国へ投資するなら、現地の政治情勢や腐敗認識指数を必ずチェックし、最悪の事態(資産凍結など)を想定した資金配分を行え。
最後に、「期待値の過剰な織り込み」である。
世界中の投資家が「次はインドだ」「次はインドネシアだ」と騒いでいる。
その時点で、将来の成長はすでに価格に反映されていると考えた方がいい。
新興国投資は、もはや「上級者向けの短期決戦」の場であり、初心者が放置して稼げる甘い世界ではないのである。
賢明なる投資家が選ぶべき「真の道」

ここまで読んで、君はまだ新興国に全財産を投じたいと思うだろうか。
もちろん、新興国をポートフォリオから完全に排除せよと言っているわけではない。
しかし、「新興国=右肩上がりの高成長」という幻想は、今すぐ捨てるべきだ。
代表的なETFである「VWO」のチャートを見れば、その停滞ぶりは一目瞭然である。
代表的な新興国ETFであるVWOは、過去10年間、ほぼボックス圏内での推移に留まっており、米国株のような綺麗な右肩上がりは見せていない。
新興国株投資で利益を出すには、特有の「戦い方」が必要になる。
それは、先進国株のような「積み立て・放置」ではない。
市場が極度に悲観に暮れ、株価が叩き売られた時に拾い、熱狂の中で売る。
つまり、「安く買って高く売る」という投資の原点を、高い練度で実行できる者だけが生き残れる世界なのだ。
では、我々投資初心者はどう振る舞うべきか。
答えは、「全世界株(オール・カントリー)」のようなインデックスを通じて、適切な割合で保有することだ。
これならば、特定の国の政治リスクや通貨リスクに資産を全振りすることなく、世界経済の成長の果実を享受できる。
無理に一国に集中投資するのは、投資ではなく「丁半博打」に過ぎない。
投資とは、自分よりも賢い人間たちがひしめく戦場へ、大切な現金を送り出す行為である。
「なんとなく儲かりそう」という、耳ざわりの良い言葉に流されてはならない。
「無知は最大のコスト」であり、知ることは資産を守る最強の盾となる。
ニュースの表面的な数字に一喜一憂せず、その裏側にある構造を読み解く眼を養え。
経済的自由への道は、一発逆転のギャンブルではなく、冷徹な現状分析と規律ある行動の積み重ねの先にしかない。
今日学んだ先進国と新興国の違いは、単なる知識ではない。
それは、君がこれから投資の世界で生き残るための羅針盤である。
知っているようで知らない事実に光を当て、自分の頭で考え抜くこと。
それこそが、「人生で一番若い日」に始めるべき、最高の自己投資なのである。
揺るぎない知識を武器に、自由への道を一歩ずつ着実に進もうではないか。
