
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
会社が払う「税金」の正体を知ろう!
みんな、こんにちは!
まなびクマだよ。
今日はね、会社が国や町に払う「税金」のルールについて、一緒に勉強していこう。
普段コンビニでお買い物をするときに払う消費税だけじゃない、会社の裏側にはいろんな税金が隠れているんだクマ。
でも、難しく考える必要はないよ。
実は、会社にとっての税金は「自分たちの儲けから出すもの」と「誰かから預かっているもの」の2種類に分けられるんだ。
これを整理するだけで、簿記の世界がぐっと身近に感じられるようになるはずだよ。
たとえば、会社が持っている建物にかかる税金や、契約書を作るときに必要な税金もあるんだ。
これらは「商売をするための必要経費」として処理される。
つまり、鉛筆やノートを買うのと同じような感覚でOKなんだクマ。
ただ、ここで一番大切なのは、税金には「名前のルール」があることだよ。
簿記の世界では、決まった名前(勘定科目)を使って記録しないと、後で混乱しちゃうんだ。
まずは、どんな税金があるのかをざっくりリストで見てみよう。
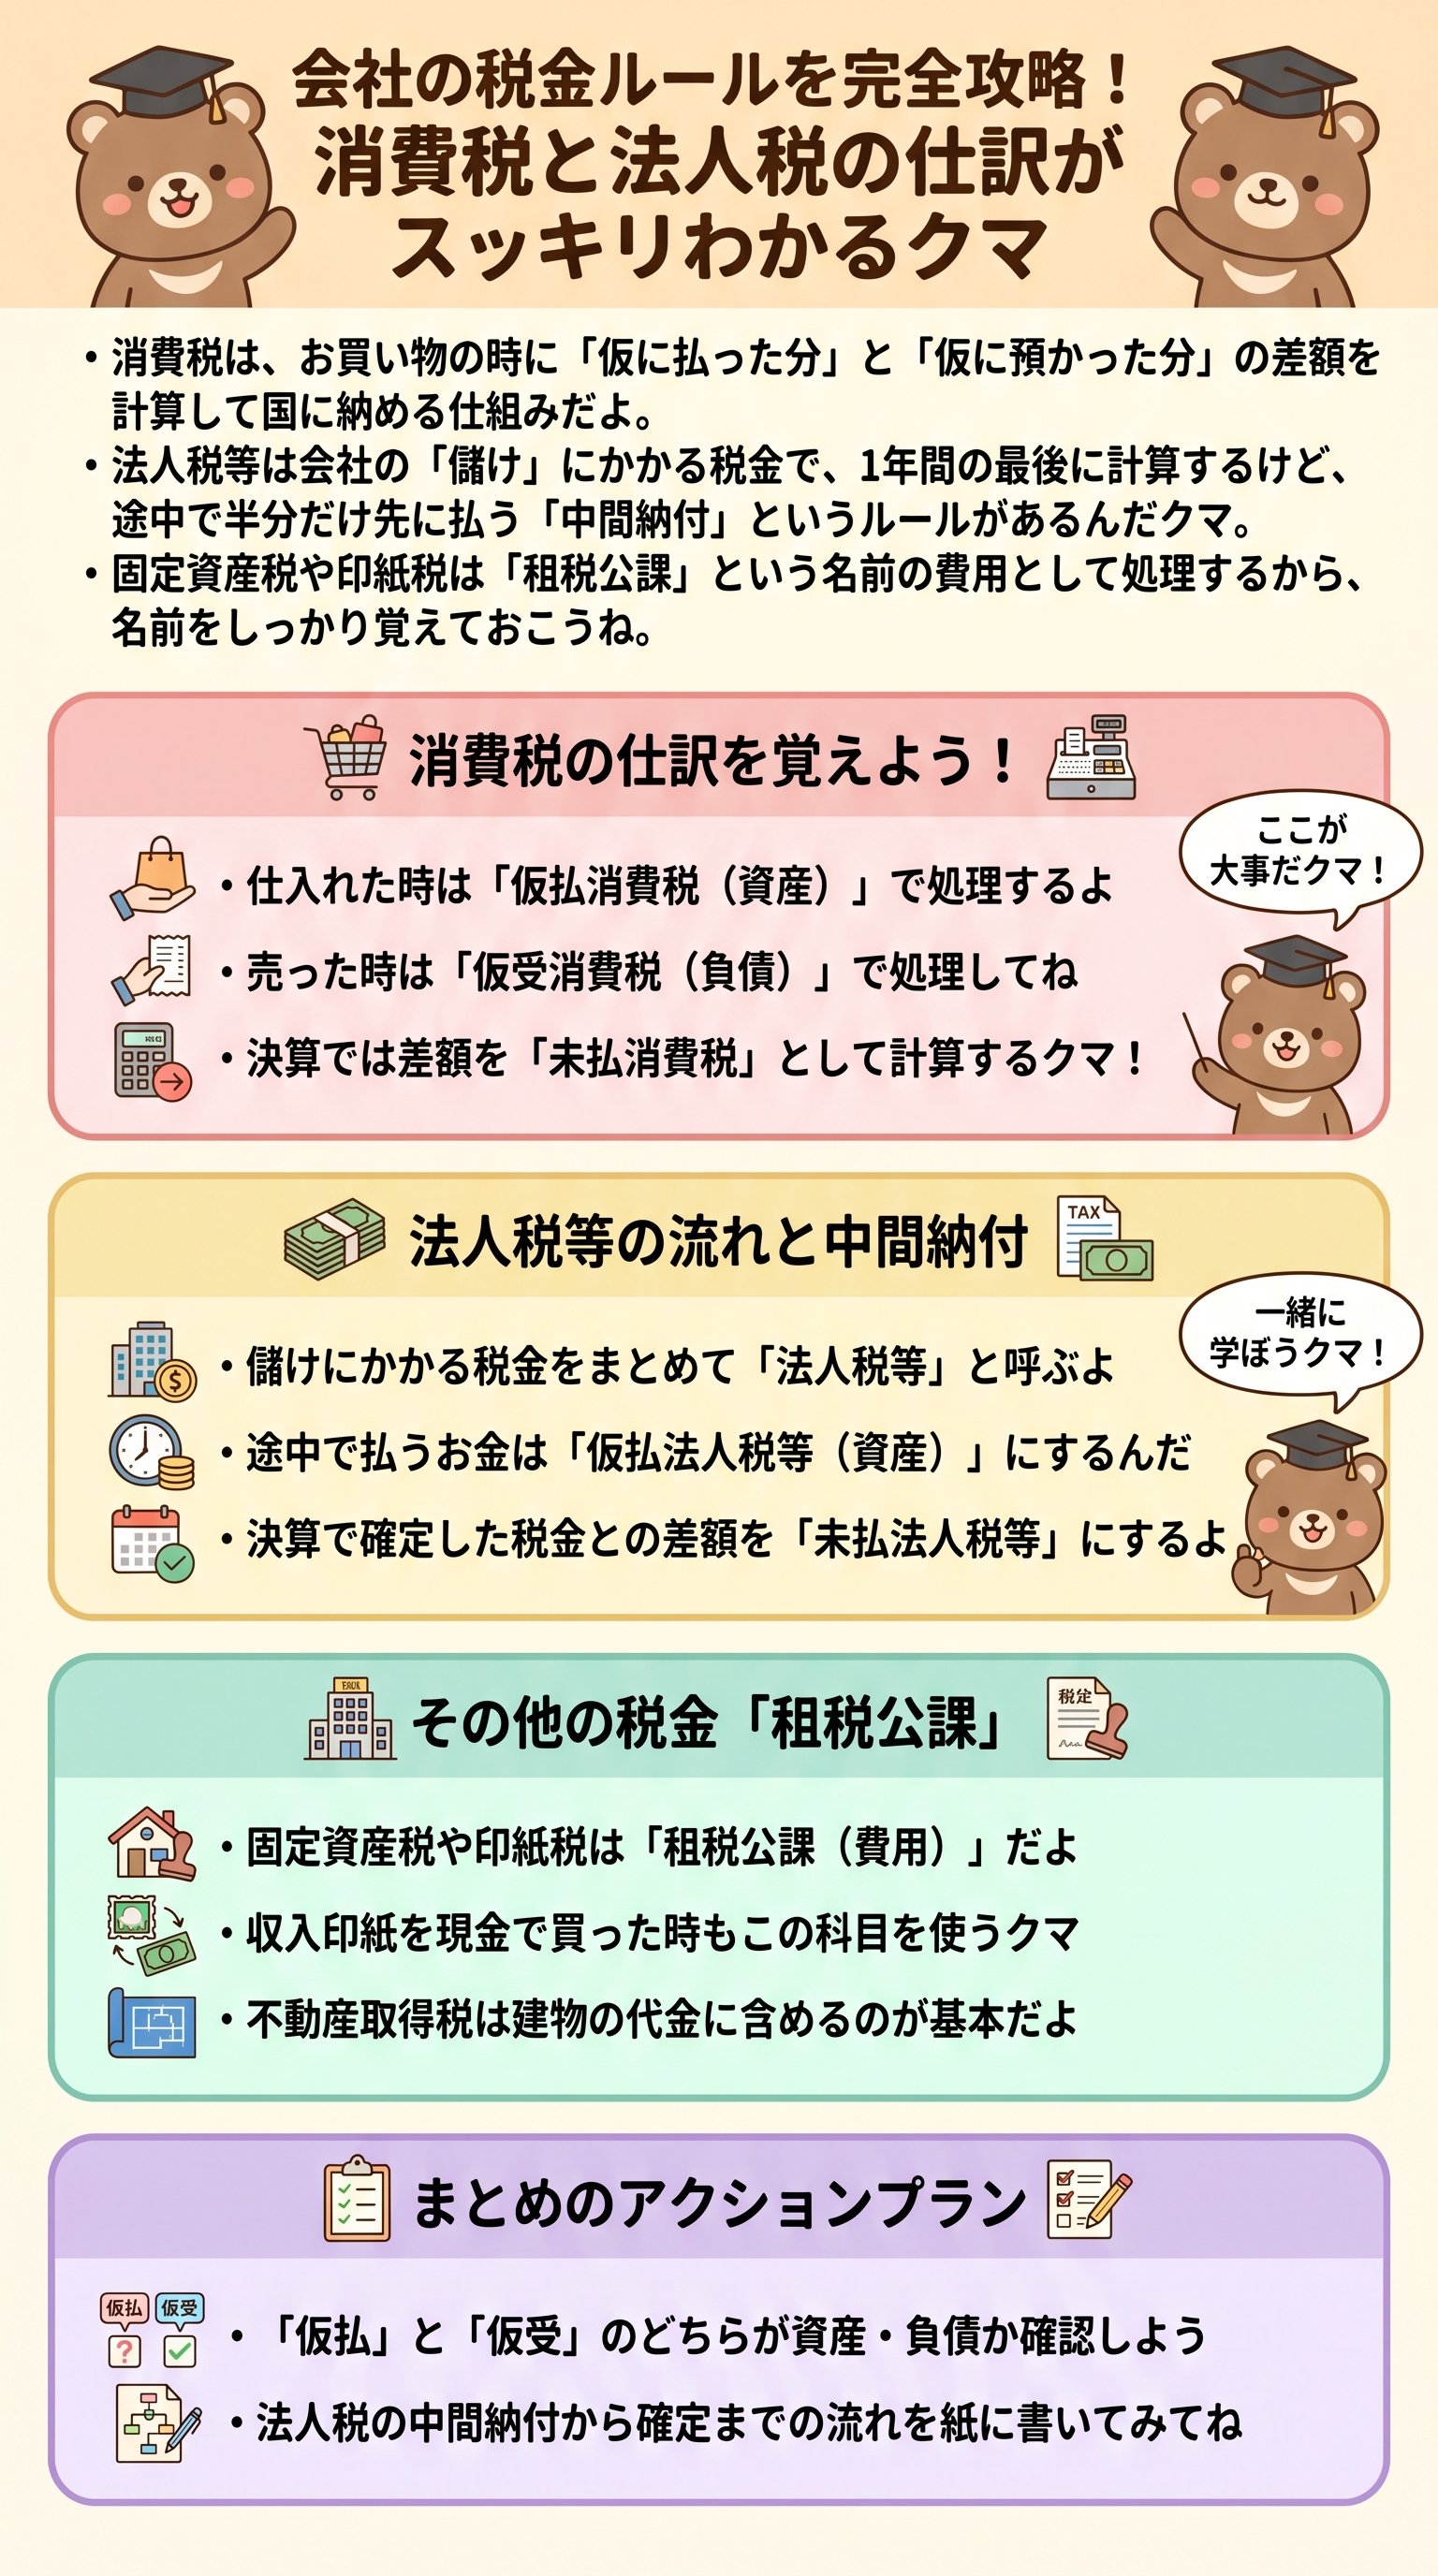
- 消費税お買い物のときにやり取りする、一番身近な税金。
- 法人税等会社の「儲け」に対してかかる、本気の税金。
- 固定資産税土地や建物を持っているだけでかかる税金。
- 印紙税大事な書類を作ったときにペタッと貼る税金。
実は、これらの税金を正しく記録することは、「会社の健康状態」を知るためにとっても重要なことなんだ。
いい加減にしていると、後で国から「ちゃんとやってね!」って怒られちゃうかもしれないからね。
税金を知ることは、社会の仕組みをハックすることと同じなんだ。
難しい言葉に惑わされず、まずは「何のために払うのか」を意識して読み進めてみてほしいクマ!
消費税は「預かっているだけ」の不思議なお金
さて、まずはみんなもよく知っている「消費税」から詳しく見ていこう。
消費税の面白いところは、会社が自分のポケットから払っているわけではない、という点なんだ。
実は、会社は消費者の代わりに「一時的に預かっている」だけなんだよ。
たとえば、スーパーが300円のお弁当を売ったとするよね。
消費税が10%なら、お客さんは330円払う。
このとき、スーパーの手元に残る30円は、スーパーの儲けではなくて、あとで国に納めるための「預かりもの」なんだクマ。
でも、会社も仕入れのときには、別の会社に消費税を払っているよね。
ここがポイントだよ。
会社は「お客さんから預かった消費税」から「自分が仕入れで払った消費税」を差し引いた残りだけを、国に納めればいいというルールになっているんだ。
| 項目 | 内容 | 簿記のグループ |
|---|---|---|
| 仮受消費税 | お客さんから預かった消費税 | 負債(あとで渡す義務) |
| 仮払消費税 | 仕入れなどで先に払った消費税 | 資産(あとで引ける権利) |
つまり、売ったときの消費税は「仮受消費税」。
買ったときの消費税は「仮払消費税」。
この「仮」っていう言葉が、まだ最終的な金額が決まっていない感じを表していて、とってもリズムがいいよね。
消費税は「売上のプラス」でも「費用のマイナス」でもない。
あくまで「他人のためのお金」を一時的にプールしているだけなんだクマ。
だから、売上の金額の中に消費税を混ぜちゃいけないんだよ。
これを簿記の仕訳で書くと、現金が増えるのと同時に「仮受消費税」という「あとで返さなきゃいけない義務(負債)」が増えることになる。
反対に、仕入れで払ったときは「仮払消費税」という「あとで計算に使える権利(資産)」が増えるんだクマ。
決算でスッキリ!消費税の精算ルール
毎日毎日、お買い物や仕入れを繰り返すと、「仮受」と「仮払」のデータが山のように積み上がっていくよね。
これを1年間の終わりにガッチャンコして、最終的にいくら国に払うかを決めるのが「決算整理仕訳」の役割なんだ。
計算はとってもシンプルだよ。
「預かった合計」マイナス「払った合計」。
もし1年間で、お客さんから700円預かって、仕入れ先には500円払っていたら、差額の200円を国に納めることになるんだ。
- 1貸方にあった「仮受消費税」を借方に持ってきて消す。
- 2借方にあった「仮払消費税」を貸方に持ってきて消す。
- 3出てきた差額を「未払消費税」という名前に変える。
この「未払消費税」という名前、なんだか「まだ払っていない宿題」みたいで分かりやすいよね。
決算の日は「いくら払うか」が決まる日であって、実際に現金を税務署に持っていくのは、その数ヶ月後になるからなんだクマ。
決算整理は、1年間の「仮」を「本物」に変える魔法のステップなんだ。
これをやらないと、会社の中にずっと「中途半端な預かりもの」が残ったままになっちゃう。
だから、一気にリセットして、納税額を確定させるんだよ。
でも、もし「払った消費税」の方が多かったらどうなると思う?
実はその場合は、国からお金を返してもらえるんだよ。
商売がうまくいっていないときや、大きなお買い物をしたときには、そういうこともあるんだクマ。
簿記の世界では、こうやって「権利」と「義務」を相殺(チャラに)する考え方がよく出てくるよ。
消費税はその代表選手。
このリズムを覚えると、他の難しい取引もパズルのように解けるようになるから、ぜひ楽しんでみてね!
会社の「儲け」にかかる法人税の仕組み
次に紹介するのは、会社のラスボス的な存在、「法人税等」だクマ。
これは消費税と違って、会社が一生懸命頑張って出した「儲け(利益)」に対してかかる税金なんだ。
儲かれば儲かるほど、払う金額も大きくなるんだよ。
正確には「法人税」「住民税」「事業税」の3つをセットにして「法人税等」って呼ぶんだ。
簿記3級では、この3つをまとめて一つの箱に入れて考えればOK。
とってもシンプルで親切なルールだよね。
でもね、1年間の最後にドカンと大きな税金を払うのは、会社にとっても国にとっても大変なことなんだ。
だから、年の途中で「とりあえず半分くらい先に払っておいてね」という予約システムがある。
これが「中間納付」だよ。
- 1年の途中で、去年の半分くらいの金額を先に払う。
- 2このとき使う名前は、またまた出ました「仮払法人税等」!
- 31年が終わったら、本当の税金を計算して、差額だけを追加で払う。
この「先払いシステム」があるおかげで、会社はお金の準備がしやすくなるんだ。
仕訳をするときは、中間納付したときに「仮払法人税等」という「資産」として記録しておくのが鉄則なんだクマ。
中間納付は、未来の自分を助けるための「貯金」みたいなものだね。
決算のときには、この貯金(仮払)を使い切って、足りない分を「未払法人税等」として計上するんだ。
消費税のときと似たようなリズムを感じないかな?
もし、100万円の法人税等がかかるとわかって、すでに中間納付で40万円払っていたら、あとから払うのは60万円だけでいい。
この「引き算の美学」こそが、法人税等の仕訳の面白さなんだよ!
持っているだけでかかる税金と「租税公課」
最後に、ちょっと地味だけど大切な「その他の税金」についてお話しするね。
土地や建物を持っているとかかる「固定資産税」や、高いお買い物の契約書に貼る「収入印紙」にかかる「印紙税」なんかがこれにあたるんだクマ。
これらの税金には、特別な専用の名前は必要ないんだ。
まとめて「租税公課(そぜいこうか)」という名前の「費用」として処理しちゃう。
漢字4文字で強そうだけど、要するに「公的な負担金」っていう意味だよ。
例えば、200円の収入印紙を現金で買って、手紙や契約書に貼ったとするよね。
このときの仕訳はとっても簡単。
借方に「租税公課200」、貸方に「現金200」。
これだけで、会社のために使った経費として認められるんだ。
- 固定資産税毎年、土地や建物のオーナーに届く請求書。
- 印紙税領収書や契約書を「ホンモノ」にするためのスタンプ代。
- 不動産取得税新しい土地や建物を買ったときに、一度だけかかるお祝い(?)の税金。
ただ、一つだけ「超重要」なひっかけポイントがあるんだ。
それは「土地や建物を買った瞬間の税金」だよ。
不動産取得税などは、費用にするんじゃなくて、土地や建物の「買ったお値段(取得原価)」に含めちゃうのがルールなんだ。
買ったときの税金は、そのモノの一部になる。
たとえば、1000万円の土地を買って、税金が20万円かかったら、帳簿には「土地1020万円」って書くんだよ。
これは、商品を買ったときの送料を「仕入れ」に含めるのと同じ考え方なんだクマ。
税金の種類によって、「資産・負債」にするのか「費用」にするのか、はたまた「モノの値段」に含めるのか。この3つのルートをしっかり見極めることが、税金マスターへの唯一の道だよ!
さあ、これで簿記3級の税金の世界は制覇したも同然!
最初はややこしく感じるかもしれないけど、何度も仕訳を書いているうちに、手が勝手に動くようになるから大丈夫。
みんな、本当によく頑張ったね。
これからも一緒に楽しく学んでいこうクマ!
