
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
魔法の力が切れていく?減価償却のふしぎ
みんな、こんにちは!
ボクは「まなびクマ」だよ。
今日は、会社が持っている「建物」や「車」の価値が、時間とともにどう変わっていくのかを一緒に勉強しよう。
実はお金の世界には、モノの価値が少しずつ減っていく魔法のようなルールがあるんだ。
でも、難しく考える必要はないよ。
例えば、新しいおもちゃを買ったときのことを思い出してみて。
最初はピカピカだけど、遊んでいるうちに少しずつ古くなっていくよね?
ビジネスの世界では、これを「減価償却(げんかしょうきゃく)」と呼ぶんだ。
つまり、100万円の車を買っても、その年に100万円使ったとは考えないんだ。
5年使うなら、1年に20万円ずつ「使ったことにする」のが正しいルールなんだよ。
こうすることで、会社の本当の成績が正しく見えるようになるんだなクマ。
実は、この考え方を知っているだけで、君はもう立派なビジネスマンの卵だよ!
ただ、この計算には決まったルールがあるんだ。
次は、実際にどうやって「いくら減ったか」を計算するのかを見ていこう。
モノの価値を「使い切る」という考え方が、会計の基本なんだよ。
3つの数字で決まる!正しい価値の計算式
それじゃあ、具体的に「30円」という数字がどうやって出てきたのかを解説するよ。
動画の例では、1,000円の建物を買ったときのお話だったね。
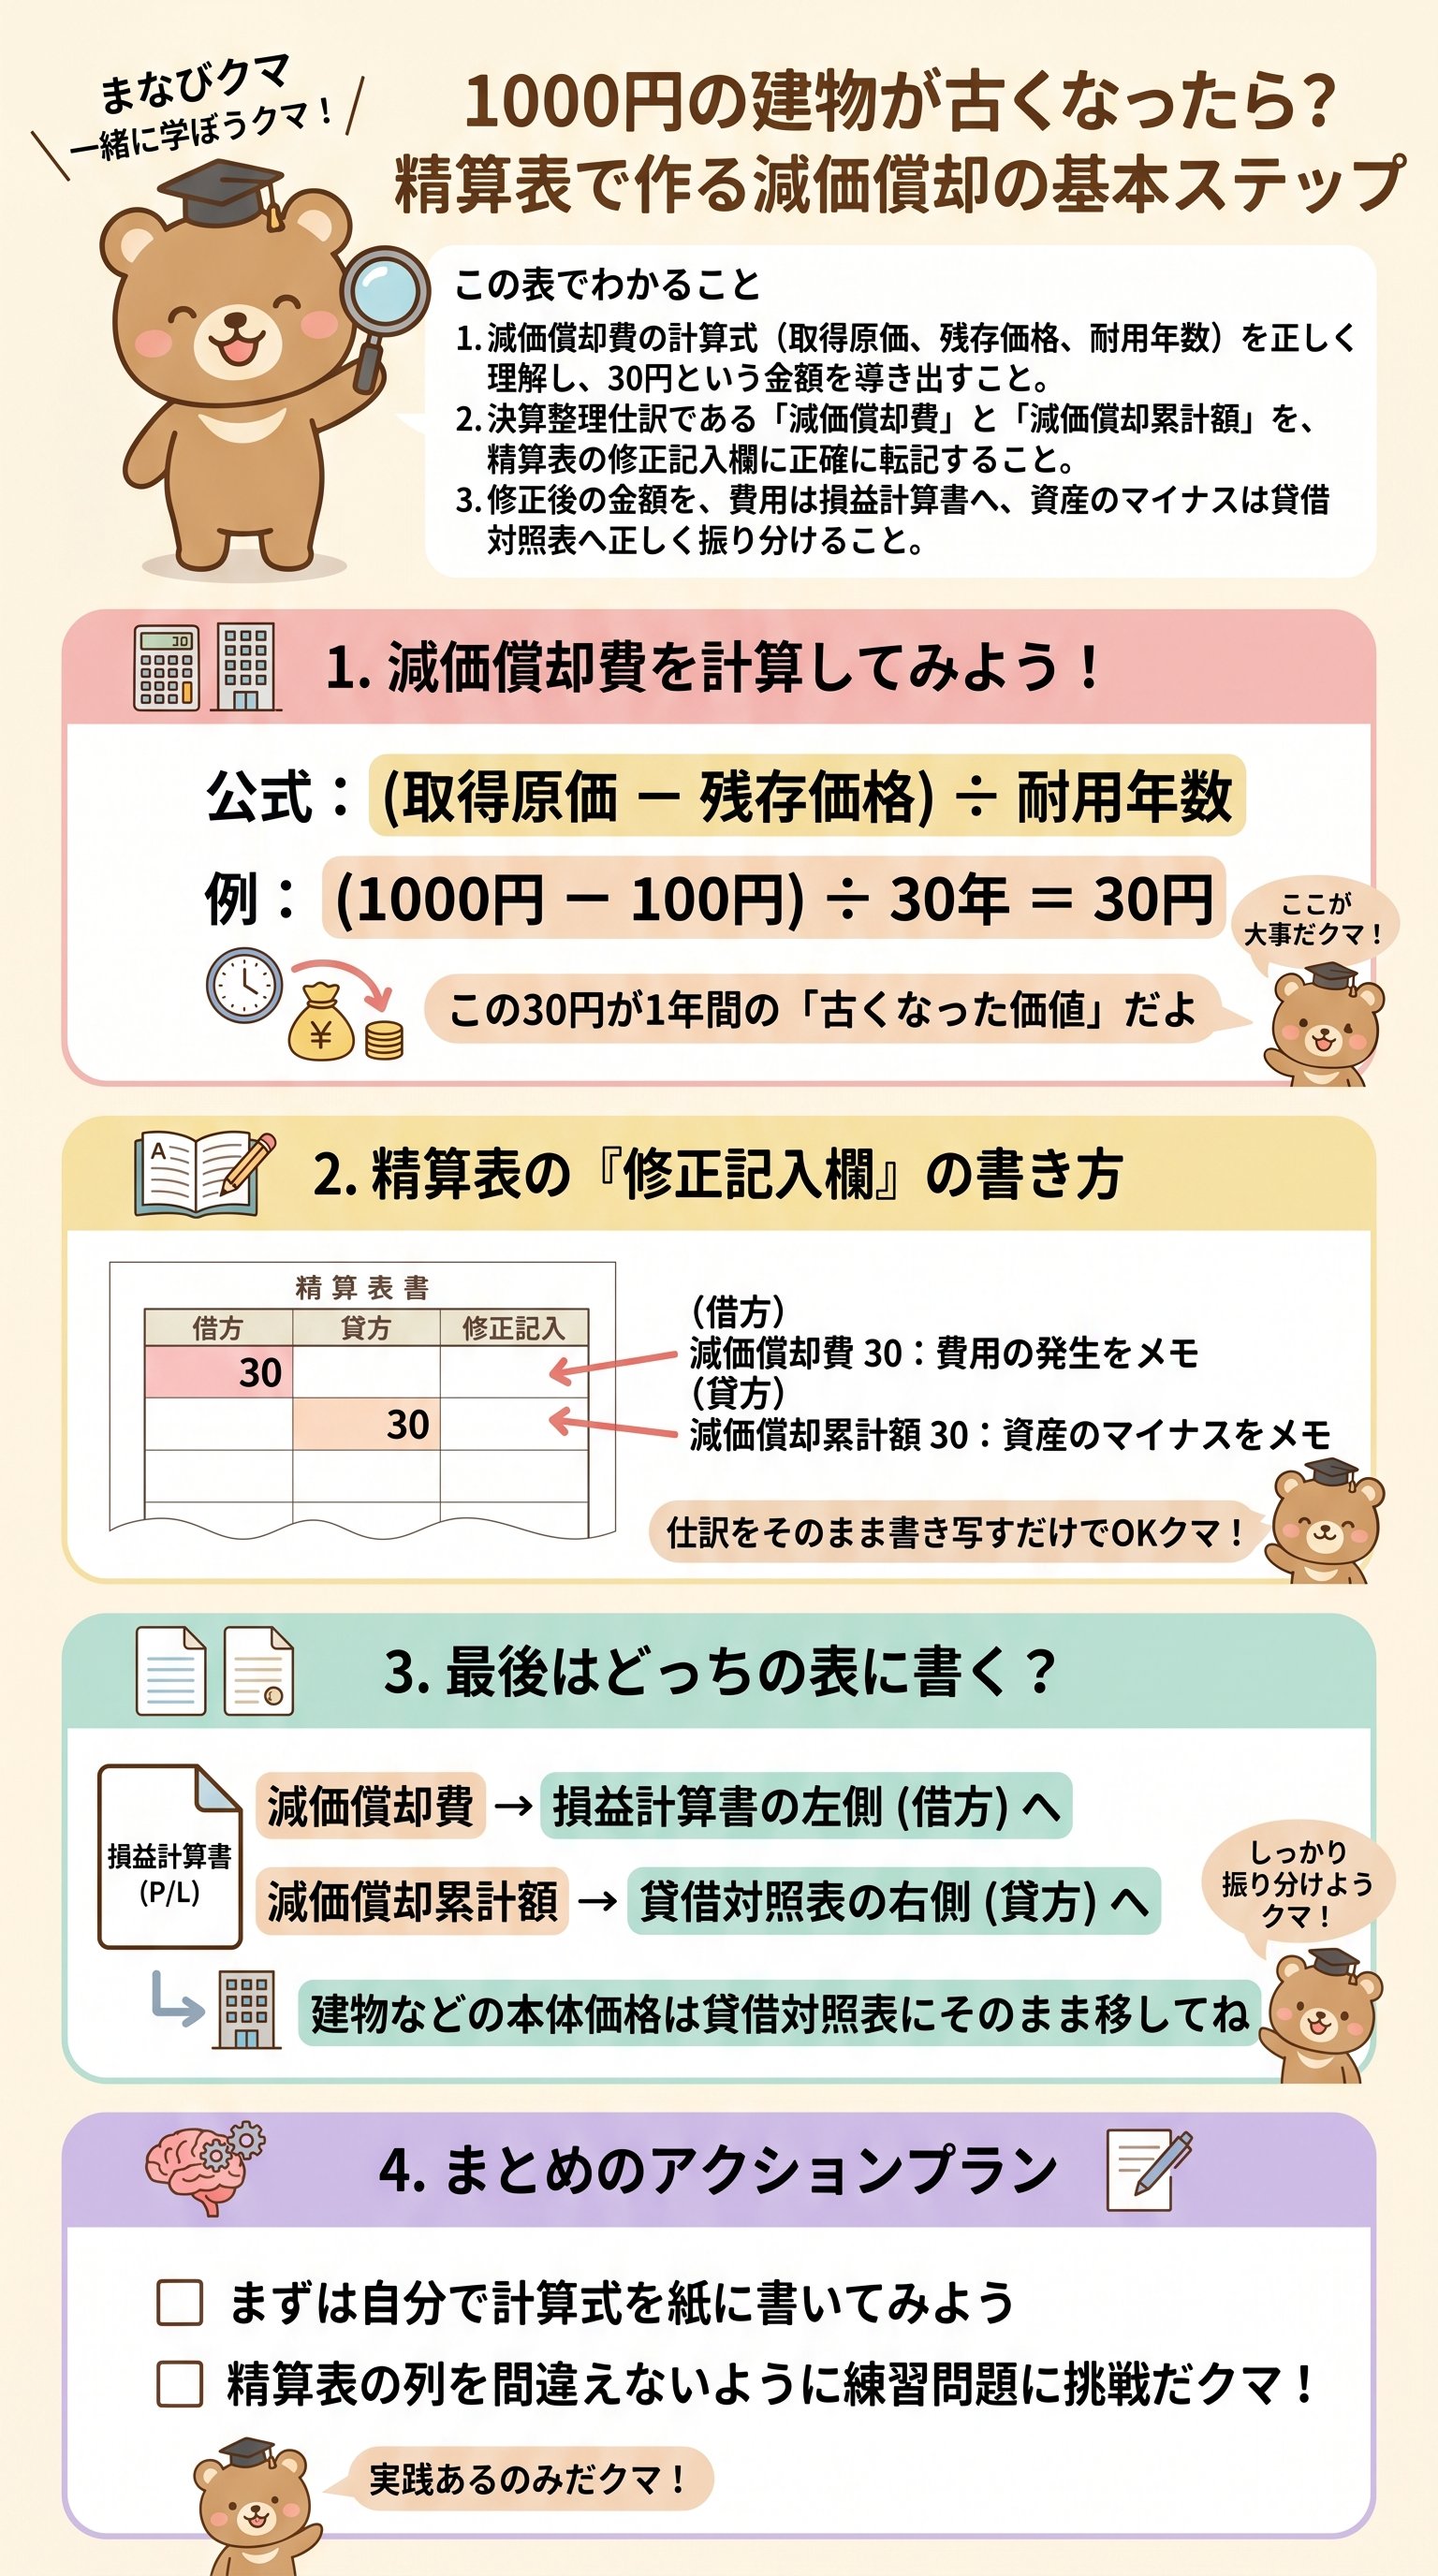
計算に必要なのは、「買った値段」「最後に残る価値」「使える年数」の3つだけなんだ。
まず、建物を買ったときの値段を「取得原価(しゅとくげんか)」と言うよ。
次に、ボロボロになっても最後にこれくらいで売れるかな?
という値段が「残存価額(ざんぞんかがく)」だね。
動画では「買った値段の10%」が最後に残ると決まっていたんだ。
だから、まずは「本当に使い切る価値」を計算してみよう。
1,000円から10%の100円を引くと、900円になるよね?
この900円を、建物の寿命である「30年」で平等に割ってあげるんだ。
- 11,000円(元の値段) - 100円(残る価値) = 900円
- 2900円 ÷ 30年 = 30円
計算自体は、算数の割り算ができればとっても簡単だね。
でも、この「30円」をどうやって帳簿に書き込むかが、プロの腕の見せ所なんだ。
次は、決算のときに書く「魔法のメモ」について詳しく教えるよ。
| ステップ | やること | 計算の内容 |
|---|---|---|
| 1 | 残る価値を引く | 1,000 - 100 = 900 |
| 2 | 寿命で割る | 900 ÷ 30 = 30 |
| 3 | 1年分の費用が出る | 今年減ったのは30円! |
帳簿に刻む「減価償却」という名のメッセージ
さて、計算した「30円」を帳簿に書く作業を「仕訳(しわけ)」と呼ぶよ。
ここで使う名前は2つ。
「減価償却費」と「減価償却累計額」だね。
名前は長いけれど、意味がわかればちっとも怖くないんだ。
左側に書く「減価償却費」は、その年に使った「価値のチケット代」みたいなもの。
反対に、右側に書く「減価償却累計額」は、「これまで合計でいくら価値が減ったか貯金箱」なんだ。
建物を直接削るんじゃなくて、別の箱に「減った分」を溜めていくのがポイントだよ。
だから、今回の仕訳はこうなるんだなクマ。
「(借方)減価償却費30 / (貸方)減価償却累計額30」
これで、建物の価値が30円分、公式に減ったことが記録されたんだ。
でも、この仕訳を書いただけでは終わりじゃないんだ。
実は、これを「精算表(せいさんひょう)」という大きな表に書き込まないといけない。
ここからは、パズルのように数字を動かす、ちょっと楽しい作業が始まるよ!
仕訳は、会社が1年間の活動を正しく伝えるための「手紙」なんだよ。
精算表のパズルを完成させよう!
仕訳ができたら、いよいよ精算表に数字を写していくよ。
精算表には「修正記入」という欄があって、ここにさっきの30円を書き込むんだ。
まずは、真ん中にある修正記入の「左(借方)」に減価償却費を、「右(貸方)」に累計額を書き込もう。
ただ、ここで気をつけなきゃいけないルールがあるんだ。
それは、修正記入が終わったあとに、数字を「右側の表」に振り分ける作業だよ。
費用は「損益計算書(そんえきけいさんしょ)」へ、資産に関係するものは「貸借対照表(たいしゃくたいしょうひょう)」へ運ぶんだ。
ここで注目なのが、累計額の計算だよ。
元々300円の累計額があったところに、今年の30円が加わって合計330円になるんだ。
つまり、この建物は今まで合計で330円分も古くなった、ということが一目でわかるんだね。
建物本体の1,000円は、何も変わっていないからそのまま「貸借対照表」の左側に書き写すよ。
これで、「1,000円で買ったけど、330円分古くなった建物」という情報が完成したんだ。
パズルがカチッとハマるみたいで、とっても気持ちいい作業だよね!
数字を正しい場所に届けることが、精算表をマスターする一番の近道なんだ。
簿記の達人への道!減価償却を味方にしよう
ここまで読んでくれてありがとう!
減価償却って、最初は言葉が難しくてびっくりするけれど、中身はとってもシンプルなんだ。
モノを大切に使いながら、その価値を正しく数えてあげる。
そんな優しさが、簿記のルールには詰まっているんだなクマ。
実は、この減価償却を正しくできると、会社の利益が正確に計算できるようになるんだ。
もし1,000円の建物を買った年に、全部を費用にしていたらどうなるかな?
その年だけ大赤字になって、次の年からはタダで建物を使っていることになっちゃうよね。
それはやっぱり、不自然でおかしいことなんだ。
だから、今回の30円を導き出し、精算表に正しく書くスキルは、君にとって最強の武器になる。
最初は間違えても大丈夫!
何度も動画を見返して、自分の手で計算して、数字を動かしてみてね。
- 1まず、正しい計算式を覚える((取得原価 - 残存価額)÷ 耐用年数)。
- 2「費用」と「累計額」の仕訳をセットで覚える。
- 3精算表で、それぞれが「PL(損益計算書)」か「BS(貸借対照表)」のどっちに行くかを確認する。
さあ、これで君も減価償却のマスターだ!
次は問題集を開いて、実際に「30円」を書き込んでみよう。
手を動かせば動かすほど、君の知識はもっと深く、もっと確実なものになっていくよ。
まなびクマは、いつでも君の挑戦を応援しているからね!
正しい知識は、君の未来をキラキラに輝かせる最高の宝物になるんだなクマ。
