国税庁の「デジタル監視網」が暴く異常値の正体
確定申告という名の「国家への報告」が始まった。
多くの個人事業主は、経費を積み上げることに躍起になっている。
だが、その行為が自らの首を絞めている可能性に気づいているだろうか。
税務署はもはや、属人的な勘に頼る組織ではない。
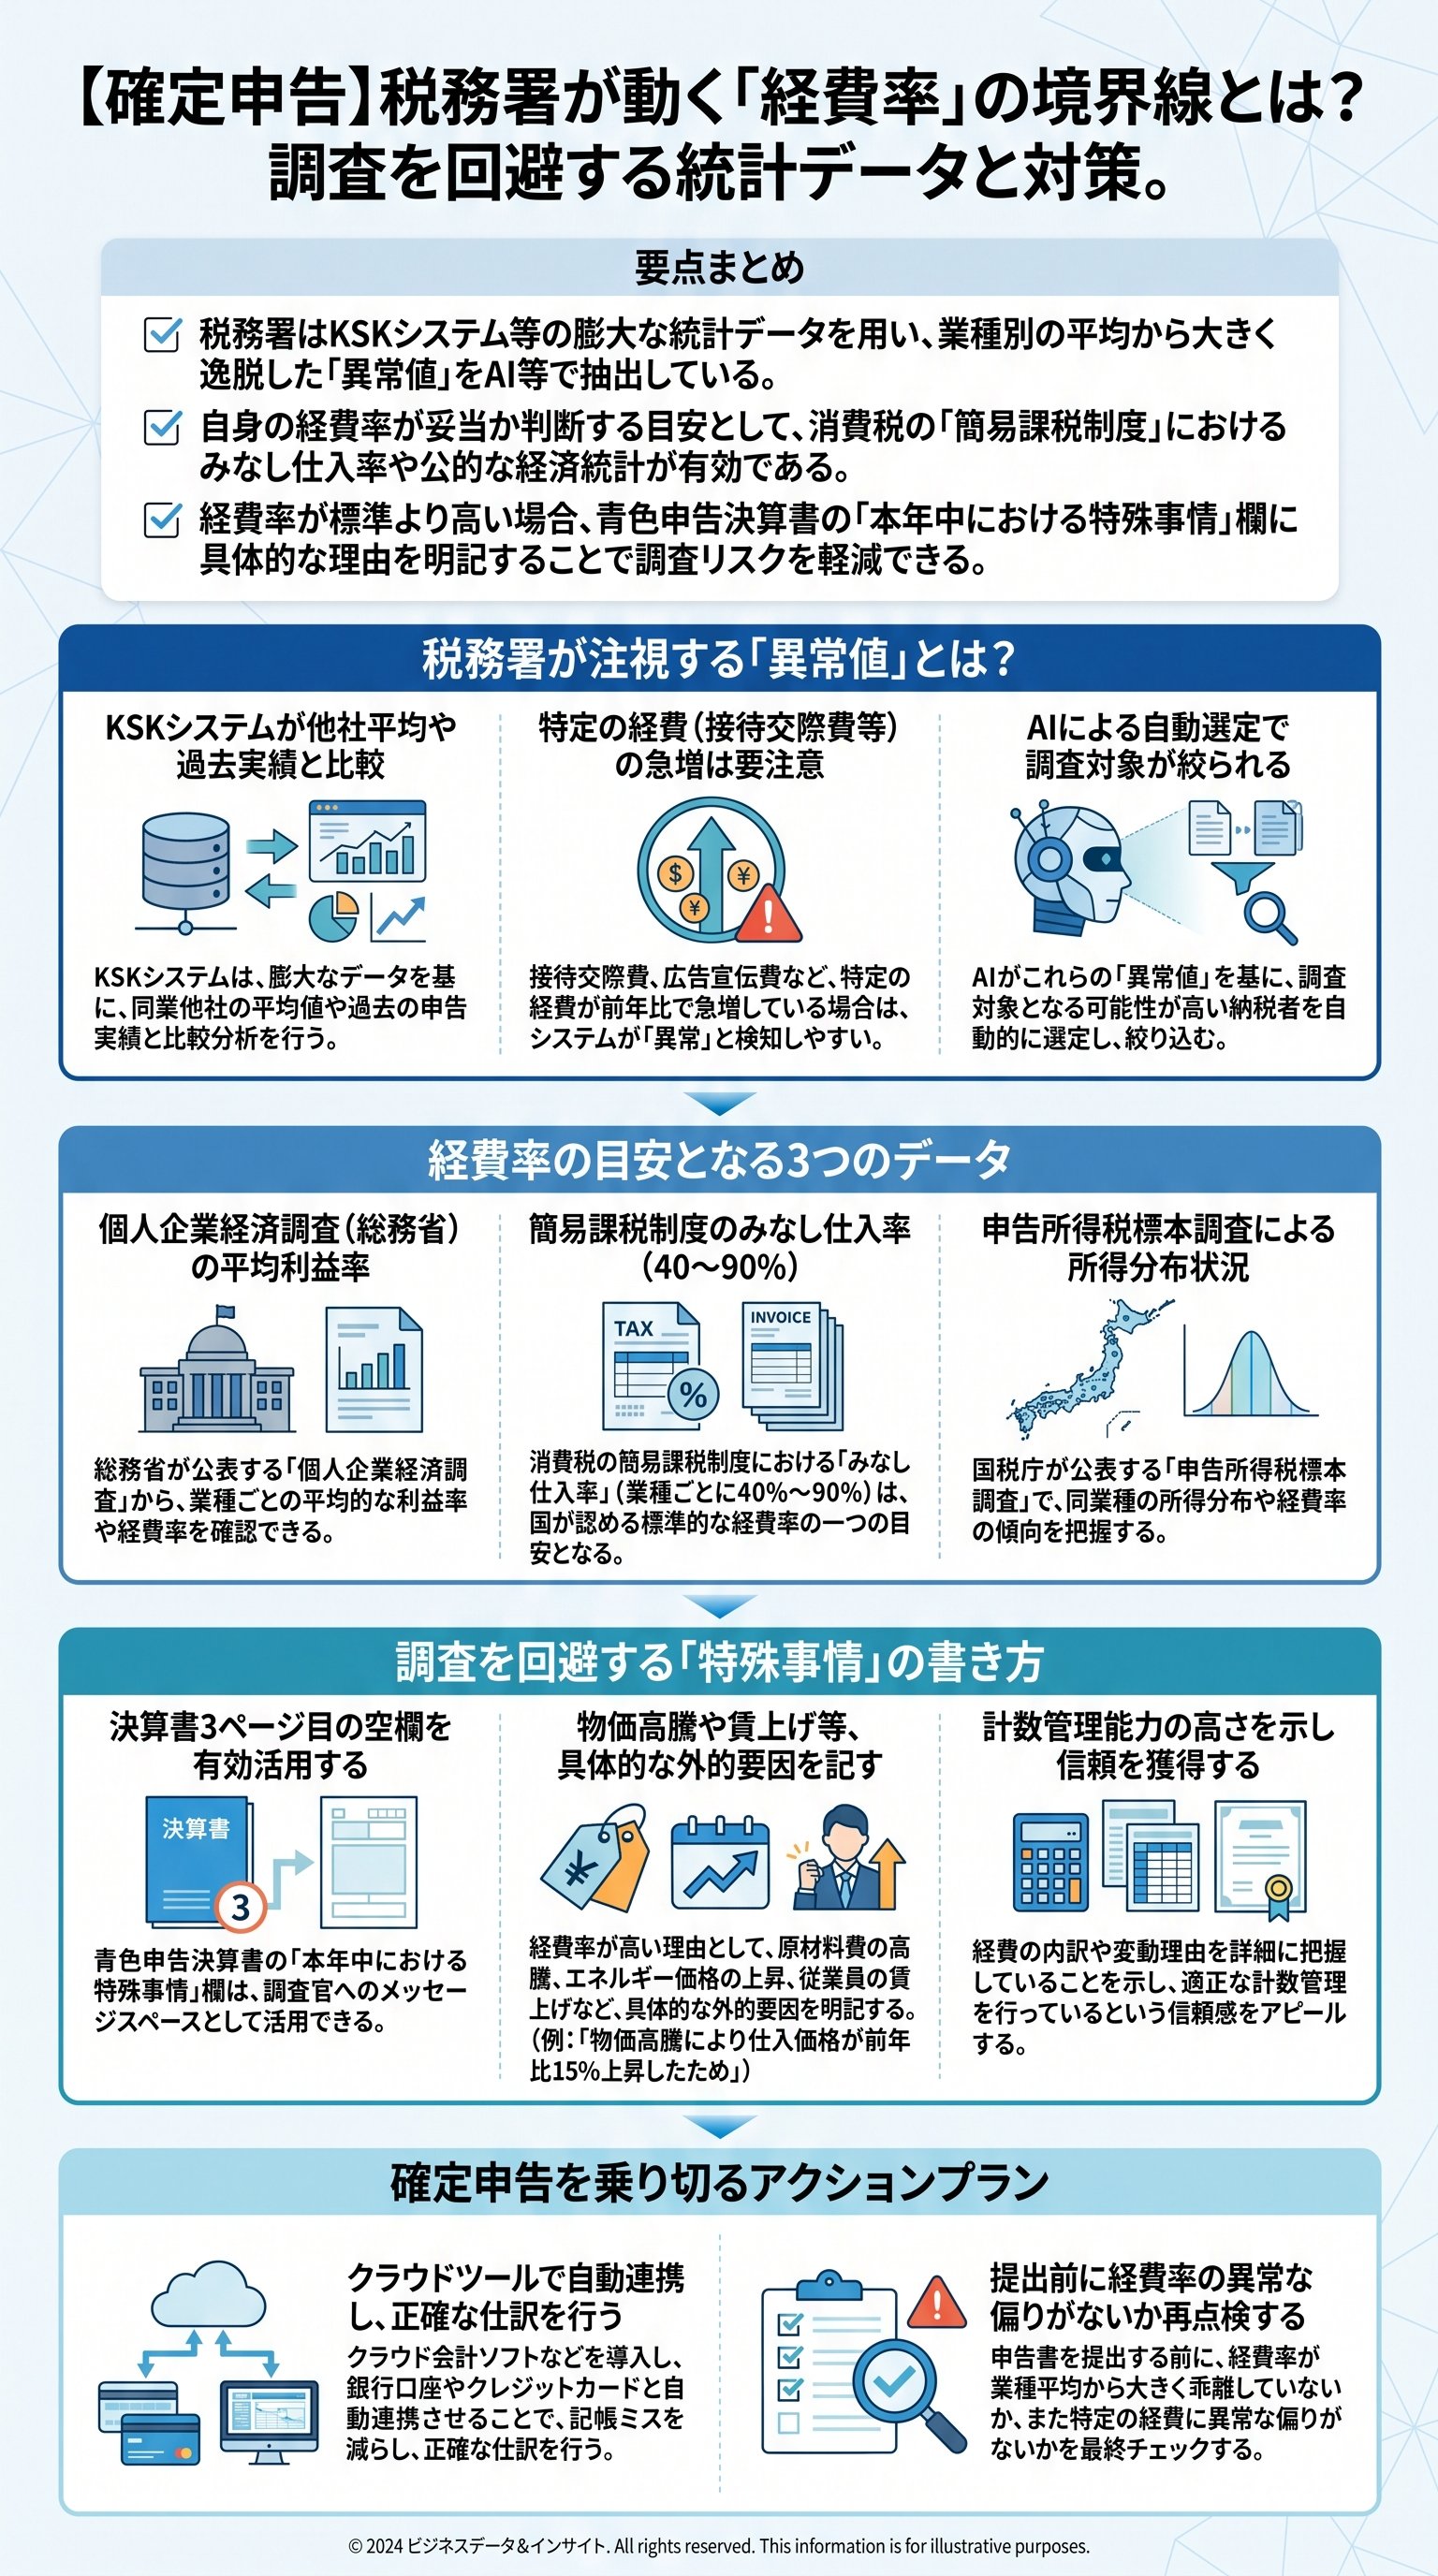
彼らの背後には、KSK(国税総合管理システム)という名の、巨大なデジタル監視網が控えているのである。
実は、税務署が最も注視しているのは、金額の多寡ではない。
「平均からの逸脱」である。膨大な申告データを蓄積したKSKシステムは、業種ごとに「標準的な経費率」を算出している。
つまり、君が提出した決算書は、提出した瞬間に統計データと比較され、「異常値」としてフラグが立てられる運命にあるのだ。
これは単なる噂ではない。
だからこそ、我々は「国家の基準」を知る必要がある。
経費を闇雲に計上するのは、目隠しをして地雷原を歩くようなものだ。
自分の事業が、統計上のどの位置に属しているのか。
それを把握せずに節税を語るのは、あまりに無謀であると言わざるを得ない。
つまり、現代の確定申告とは、AIとの高度な心理戦である。
税務署員が自宅にやってくる前に、勝負はすでに決まっているのだ。
彼らは、KSKシステムが弾き出した「異常」という名の獲物を狩りに来る。
その網から逃れる唯一の方法は、客観的なデータに基づいた自己防御を固めること。
もし君が、自分の感覚だけで経費率を決めているのであれば、今すぐその思考を捨て去るべきだ。客観的な指標を持たない経営は、経営ではなくただの博打である。
税務当局が持つ「基準」を逆手に取り、理論武装をすること。
それこそが、プロフェッショナルな個人事業主としての矜持である。
業種別「経費率」の鉄則と消費税から逆算する基準値
では、具体的にどの程度の数値が「安全圏」とされるのか。
その答えは、消費税の「簡易課税制度」の中に隠されている。
国は、小規模事業者の事務負担を軽減するために、業種ごとに「みなし仕入率」という外算経費率を設定している。
これは、いわば「国が認めた公的な経費の目安」に他ならない。
実は、このみなし仕入率こそが、税務署が「妥当性」を判断する際の強力なバックボーンとなっている。
例えば、卸売業なら90%、小売業なら80%。
一方で、我々のようなコンサルタントや士業は50%とされている。
この比率から大きく逸脱した申告は、必然的に「不自然」というラベルを貼られることになる。
| 業種区分 | みなし仕入率(経費目安) | 主な内容 |
|---|---|---|
| 第一種(卸売業) | 90% | 他者から仕入れた商品をそのまま販売 |
| 第二種(小売業) | 80% | 消費者に対して商品を販売 |
| 第三種(製造・建設) | 70% | 原材料を加工して販売する製造業など |
| 第四種(飲食店等) | 60% | 飲食の提供やその他の事業 |
| 第五種(サービス業) | 50% | コンサル・士業などの技術・知識提供 |
| 第六種(不動産業) | 40% | 不動産の賃貸・管理など |
ただ、注意が必要なのは、この数値が「絶対の正解」ではないということだ。
あくまで統計的な平均値であり、個別の事情は考慮されていない。
だが、税務署の視点に立てばどうだろうか。卸売業なのに経費率が50%しかない、あるいはコンサル業なのに経費率が90%に達している。
そんな決算書を見れば、「何かを隠している」あるいは「架空経費を積んでいる」と疑うのが自然だ。
だから、自分の決算書を簡易課税の枠組みに当てはめて検証せよ。
もし自分の経費率が、この基準から20%以上乖離しているのであれば、そこには明確な理由が必要になる。理由なき乖離は、税務調査の招待状と同義である。
特にサービス業や不動産業は、もともと経費率が低く設定されている。
ここで無理に高い経費を計上しようとすれば、必ず無理が生じる。
家計費や娯楽費を「家事按分」という魔法の言葉でごまかしてはいないか。
その嘘は、KSKシステムの精緻な分析の前では無力である。
つまり、「平均」を知ることは、守りを固めるための第一歩なのである。
平均を知らなければ、自分が攻めているのか守っているのかすら分からない。
データに基づかない申告は、もはや申告ではなく、税務署への「挑戦状」に過ぎない。
調査官はどこを見るのか?変動率に潜む「脱税の足跡」
税務調査官は、決算書の一年分の数字だけを見ているわけではない。
彼らが最も好むのは、「3期間比較」という手法である。
過去3年間の損益計算書を横並びにする。
すると、単年度では見えなかった「歪み」が浮き彫りになるのだ。
売上は横ばいなのに、なぜか接待交際費だけが30%増えている。
この矛盾こそが、彼らにとっての「攻略の糸口」となる。
実は、税務署員が最も疑うのは、「売上増に連動しない経費の急増」である。
事業規模が拡大すれば、比例して外注費や消耗品費が増えるのは当然だ。
しかし、売上が減っているのに特定の科目だけが突出して増えている場合、それは高確率で「利益を圧縮するための偽装」と見なされる。
だから、君も自分の決算書を3年分並べてみるべきだ。
自分の意志でコントロールできる科目、例えば「広告宣伝費」や「接待交際費」、「旅費交通費」などに不自然な跳ね上がりはないか。
そこに合理的、かつ客観的な理由がないのであれば、それは極めて危険な兆候である。
でも、多くの個人事業主はこう反論するだろう。
「仕事が忙しかったから、経費が増えたんだ」と。
だが、その言葉に証拠はあるのか。税務署は感情を信じない。
信じるのは、数字の整合性だけである。
売上が20%伸びているなら、外注費が20%増えるのは納得できる。
しかし、売上が5%しか伸びていないのに、外注費が50%増えていれば、そこには「実体のない支払い」を疑わざるを得ない。
つまり、数字の連続性を維持することこそが、税務調査を回避する最強の戦略なのである。
突発的な経費の計上は、まるで白いキャンバスに落ちた一滴の墨汁のように目立つ。
その一滴が、君のこれまでの努力をすべて台無しにする可能性があることを忘れてはならない。
魔法の記述「特殊事情」欄で税務調査を無力化せよ
もし、正当な理由で経費率が高くなってしまった場合はどうすればいいのか。
例えば、原材料の高騰、新規店舗の立ち上げ、あるいは最低賃金の引き上げによる人件費の増大。
これらは事業を継続する上で避けられないコストだ。
ただ、黙って高い経費率で申告すれば、税務署のAIは非情にも「異常値」として君をマークする。
ここで登場するのが、青色申告決算書の3ページ目にある「本年中における特殊事情」という欄である。
実は、この欄こそが税務調査を事前に回避するための「魔法の盾」となる。
多くの事業主がここを空欄のまま提出しているが、それは実にもったいない話である。
具体的には、以下のように記述するのがプロの流儀である。
- 「世界的な原材料不足に伴い、仕入単価が前年比15%上昇したため、利益率が低下した」
- 「新規顧客獲得のため、戦略的に広告宣伝費を倍増させたが、成約までのリードタイムにより今期の売上反映は一部に留まった」
- 「店舗改装に伴う一時的な修繕費の発生により、例年に比べ経費率が一時的に増大した」
このように、「なぜ数字が歪んだのか」をあらかじめ説明しておくのだ。
税務署の担当者がその申告書を見たとき、具体的な理由が書かれていれば、「なるほど、この変動は正当な理由があるのだな」と判断し、調査対象から外す可能性が格段に高まる。
実は、自分の事業を客観的に分析し、それを言語化できる経営者は、「経理処理も正確である」と見なされる傾向にある。
逆に、何も書かずに異常な数字だけを突きつける者は、「分析能力がない」か「何かを隠している」かのどちらかだと判断される。
だから、この欄を単なる備考欄だと思ってはならない。
それは、君と国家との対話の場である。
自ら進んで情報を開示し、疑念の芽を摘み取ること。それが、デジタル時代の確定申告における「正解」である。
まとめ:データと誠実さが君のビジネスを守り抜く
確定申告は、単なる一年間の集計作業ではない。
それは、君のビジネスの健全性を国家に証明する儀式である。
KSKシステムやAIという最新兵器を備えた税務署に対して、裸一貫で挑むのはあまりに無謀だ。
彼らが持つ「統計」という武器を理解し、同じ土俵で理論武装をしなければならない。
経費をいくら使うかではない。
その経費が「妥当」であることを、いかに数字と論理で証明するか。そのために、平均を知り、変動を把握し、特殊事情を言語化せよ。
面倒だと思うかもしれない。
だが、一度税務調査が入れば、君の貴重な時間と精神的エネルギーは無惨に奪われることになる。
結局のところ、ビジネスを長く、力強く継続させるためには、「数字をコントロール下に置くこと」が不可欠だ。
税金というコストに対して真摯に向き合い、客観的なデータに基づいて申告を行う。
その姿勢こそが、君をただの個人事業主から、真の「経営者」へと昇華させるのである。
遊び心も大事だが、数字に関しては常に「真剣勝負」であれ。それが、この厳しい世界を生き抜く唯一の道である。
