配偶者が手にする「相続税ゼロ」の圧倒的特権
相続という人生最大の転換点において、国家が用意した最強の防護盾が存在する。
それが「配偶者の税額軽減」という制度である。
この制度を知るか知らないかで、残された家族の運命は劇的に変わる。
「配偶者には、生活を支え合うパートナーとして特別な配慮が必要である」
実は、この制度の破壊力は凄まじい。
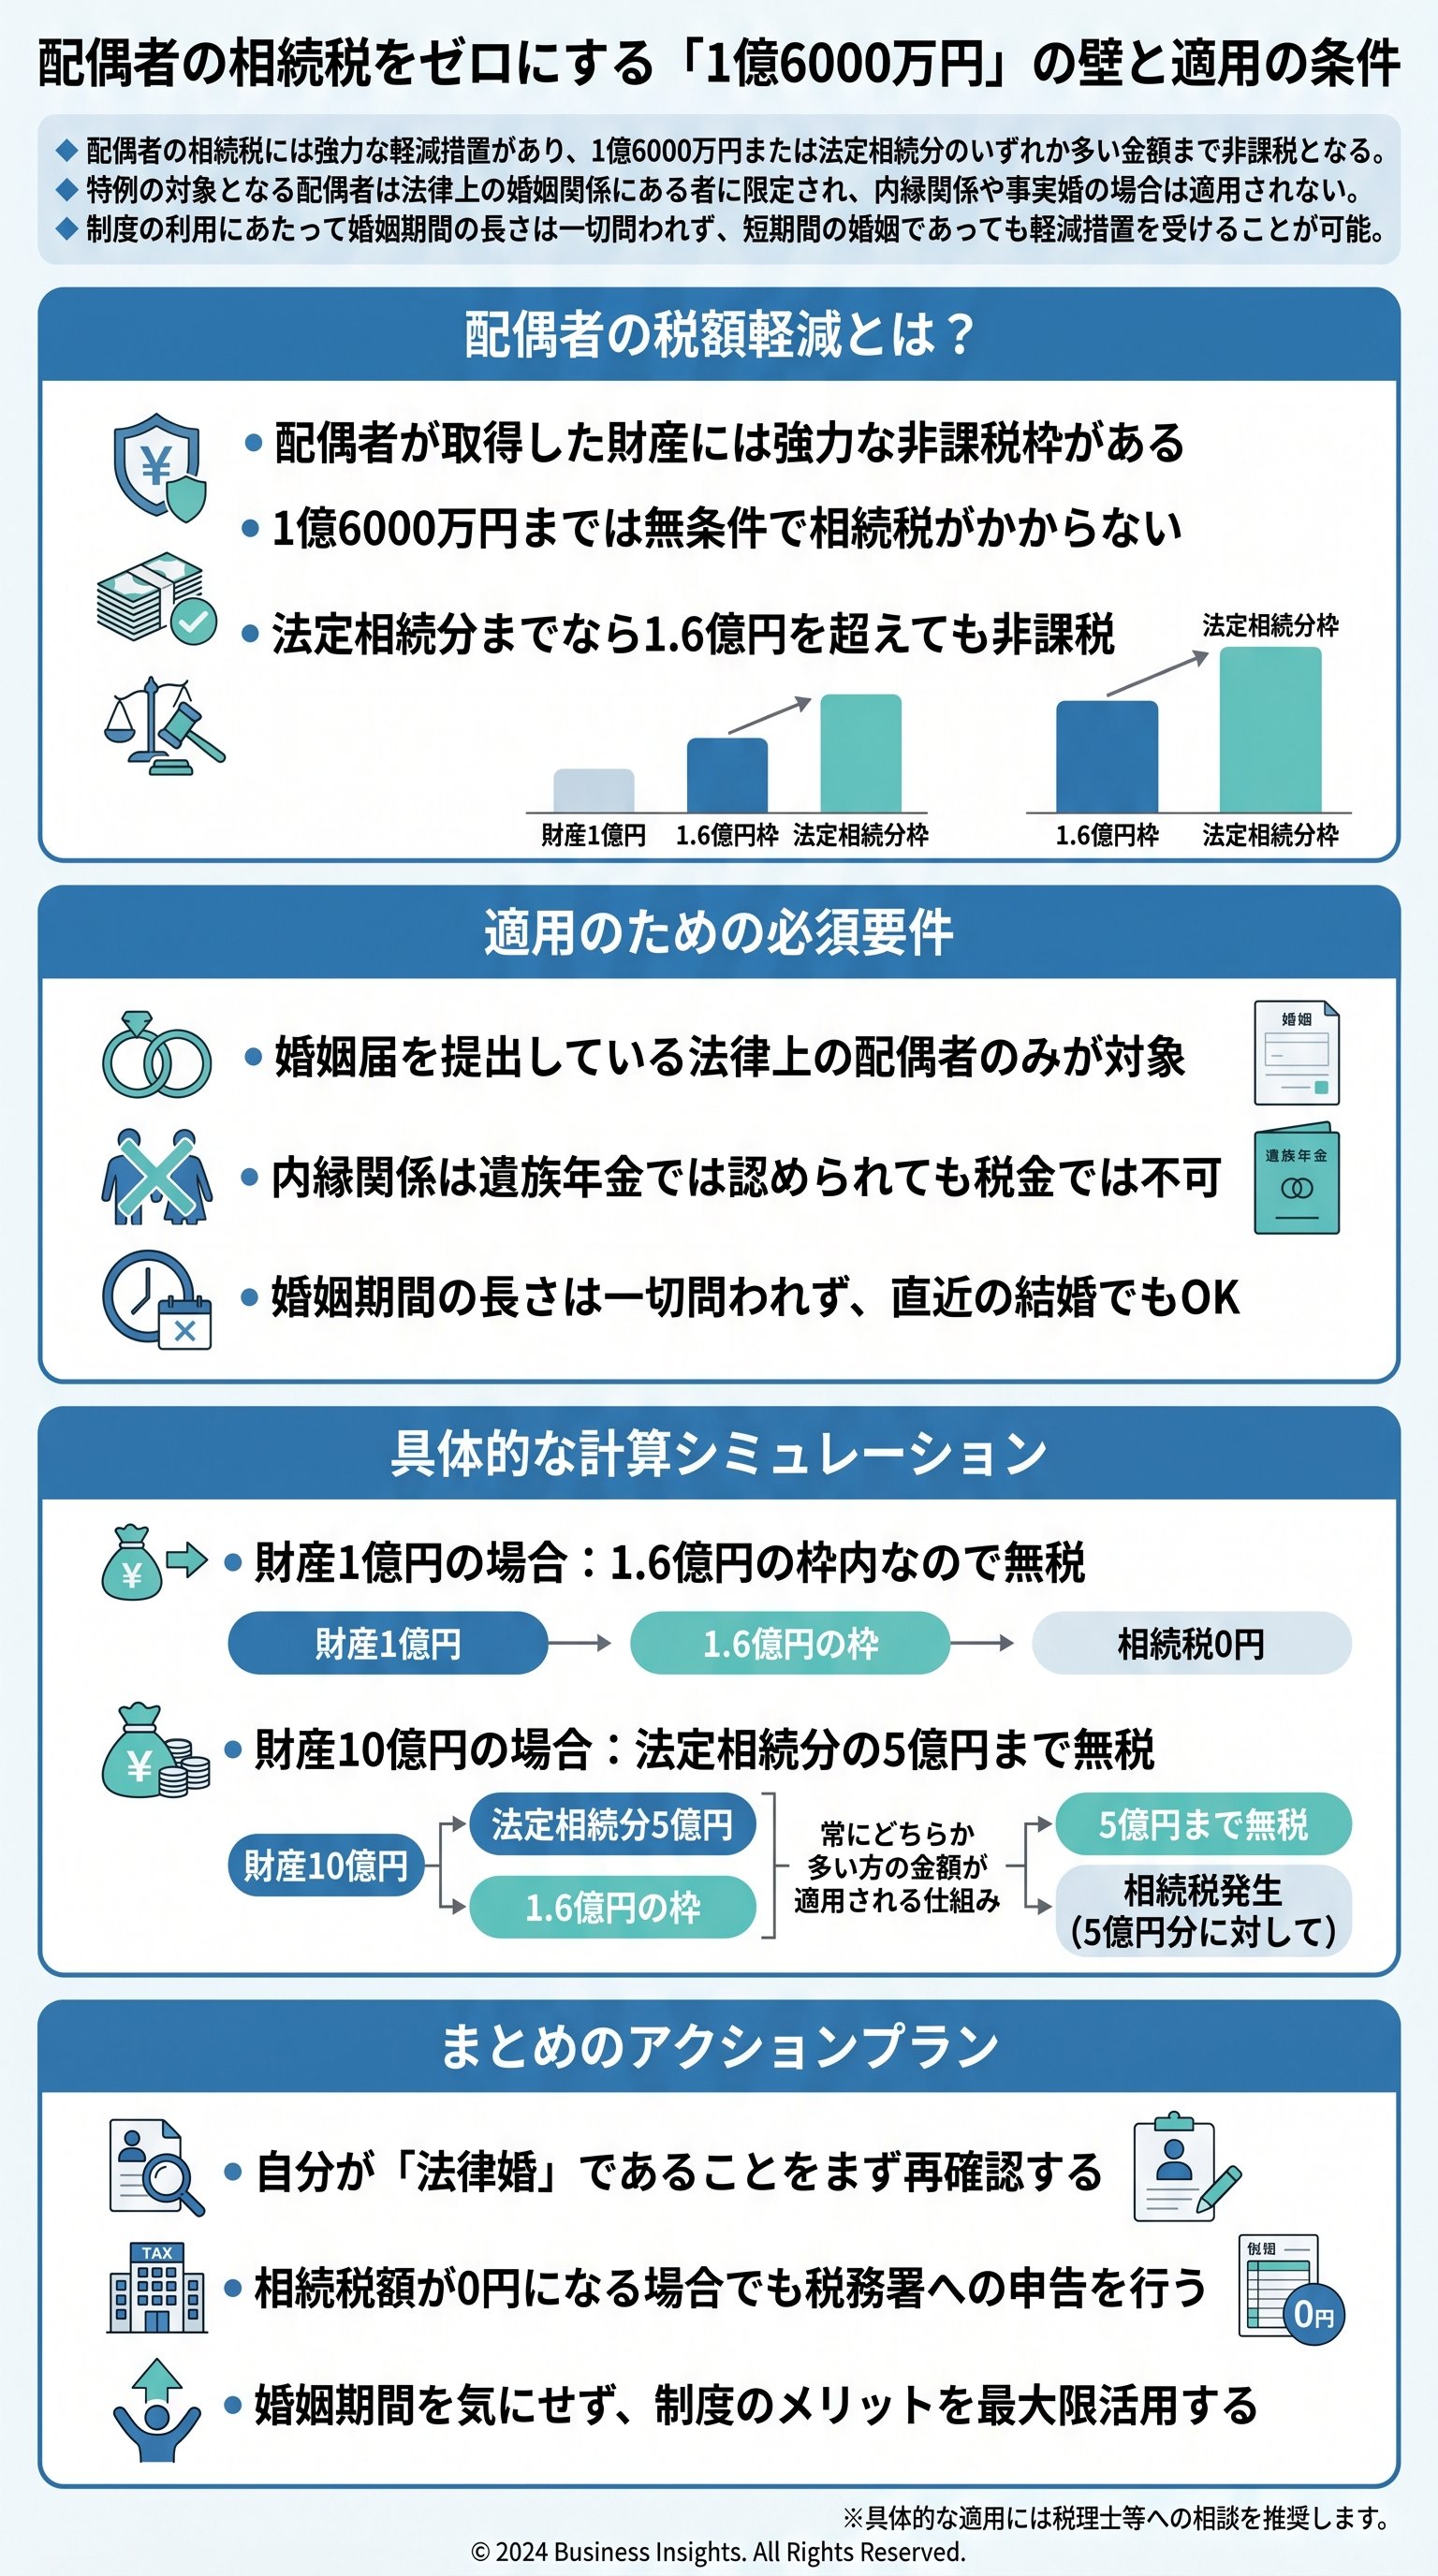
配偶者が相続した財産が1億6000万円までなら、相続税は一切かからないのである。
これは単なる優遇措置ではない。
残された配偶者の生活基盤を死守するための、法律による絶対的な慈悲だと言える。
でも、多くの者はこの数字の真実を誤解している。
単に「1億6000万円まで」という枠だけではないのだ。
たとえそれを超えても、法定相続分までであれば税金は発生しない。
つまり、富裕層であってもこの恩恵を最大限に享受できる仕組みになっている。
だからこそ、我々はこの制度の本質を理解せねばならない。
配偶者の税額軽減は、国家が認めた最強の節税戦略である。
これを使いこなすことこそが、家を守るための第一歩となる。
だが、注意せよ。
この特権を享受するためには、「法律」という高い壁を越えなければならない。
その詳細を次章で冷徹に解説しよう。
「法律上の配偶者」という冷徹な選別線
この特権を手に入れられるのは、誰か。
結論から言えば、戸籍上の「法律婚」にある者だけである。
どれほど長く連れ添い、深い絆で結ばれていようとも、制度の前では関係ない。
実は、日本の社会保険制度と税制の間には、残酷なまでの乖離が存在する。
遺族年金などの社会保険では、いわゆる「内縁の妻」も受給の対象となる場合が多い。
しかし、相続税という戦場においては、その温情は一切通用しないのである。
| 項目 | 相続税(税制) | 遺族年金(社会保険) |
|---|---|---|
| 法律上の婚姻 | 必須条件である | 必須条件ではない |
| 内縁・事実婚 | 一切認められない | 実態があれば認められる |
| 優遇措置 | 1億6000万円の控除 | 遺族基礎年金等の給付 |
つまり、届け出を出していないパートナーは、税制上は「ただの他人」として扱われる。
税金の正義は、常に書類の上にしか存在しない。
この冷酷な事実から目を背けることは、自らの首を絞める行為に等しい。
だから、入籍という行為は単なるロマンスではない。
それは「最強の免税ライセンス」を取得する実務的な手続きなのだ。
国家が認める配偶者という座を確保すること。
それが資産防衛の絶対条件となる。
もし貴様が今、事実婚を選択しているならば、このリスクを直視すべきだ。
愛だけでは税金は払えないのである。
1億6000万と法定相続分、有利なのはどちらか
ここで、制度の核心である「二つの判定基準」について深掘りしよう。
ルールは至ってシンプルだが、その効果は極めて強力である。
相続した財産が、以下のいずれか多い金額まで非課税となる。
- 11億6000万円という固定された枠
- 2法定相続分という割合の枠
例えば、父が1億円の財産を残したとする。
この場合、法定相続分は通常2分の1の5000万円だが、1億6000万円の枠の方が大きい。
だから、配偶者が1億円すべてを相続しても、相続税は1円もかからないのである。
でも、資産が10億円あった場合はどうなるか。
この時、法定相続分は5億円となる。
1億6000万円よりも5億円の方が多いため、5億円までが無税となる計算だ。
つまり、資産規模が大きくなればなるほど、法定相続分という「割合」の力が牙を剥く。
つまり、どんなに巨額の相続であっても、配偶者は常に「半分」を無税で奪取する権利を持っている。
これは相続人にとって、圧倒的なアドバンテージだと言わざるを得ない。
ただし、これを鵜呑みにして「すべて配偶者に渡せばいい」と考えるのは二流の思考だ。
二次相続という次の戦いを見越した時、この特権が仇となる可能性もある。
だが、まずはこの基本原則を魂に刻め。
婚姻期間の「長さ」が問われない真実

驚くべきことに、この最強の免税制度には「期間の縛り」が存在しない。
結婚して20年だろうが、わずか24時間だろうが、法的な配偶者であれば権利は等しく発生する。
実は、同じ配偶者優遇でも「贈与税」の場合は話が別だ。
贈与税の配偶者控除(おしどり贈与)を受けるには、20年以上の婚姻期間が必要となる。
この違いを混同している者が非常に多い。
- 贈与税の特権 結婚20年以上が絶対条件
- 相続税の特権 結婚して1日でも適用可能
だから、試験や実務においても、この「婚姻期間」の有無は頻出の論点となる。
なぜこれほどまでに寛容なのか。
それは、死という事象が常に突然訪れるものだからだ。
国家は、死別のタイミングをコントロールできない国民に対し、期間の制限を設けるほど残酷ではない。
相続税の軽減措置は、愛の長さを測るものではなく、配偶者の権利を保証するものである。
ただし、婚姻期間を問わないからといって、駆け込み入籍を推奨するわけではない。
だが、法律が認める「配偶者という地位」の重みを知る者だけが、この過酷な相続税の世界を生き抜くことができるのだ。
国家が保証する「生活基盤」への配慮を読み解く
なぜ配偶者だけが、これほどまでに厚遇されるのか。
それは、残された配偶者の「第二の人生」を守るためである。
共に財産を築き上げてきた功労を認め、その生活を脅かさないことが法の目的だ。
だが、この制度を単なる「ラッキー」で済ませてはならない。
相続税は、配偶者が亡くなった後の「二次相続」までを見据えた高度な情報戦である。
今回の特権で税金をゼロにしても、次に子供たちが相続する際に地獄を見るケースは少なくない。
「目先のゼロに惑わされるな。真の勝利は、家族全員のトータル納税額で決まる」
つまり、配偶者の軽減措置は「課税の繰り延べ」に過ぎない側面もある。
だからこそ、戦略的にこの権利を行使せねばならない。
無計画な相続は、将来の子供たちに過重な負担を強いる結果となるだろう。
知識は、貴様の財産を守る唯一の武器である。
国家が用意したこの強力な制度を理解し、活用せよ。
忖度なしに言えば、これを知らずに相続を迎えることは、武器を持たずに戦場へ赴くのと同じである。
最後に断言しよう。
相続税の世界において、配偶者ほど守られた存在はない。
この法律の慈悲を正しく理解し、自らの人生設計に組み込むこと。
それこそが、現代を生きる賢者のマナーである。
