確定申告は稼ぐ者の義務であり還付を受ける権利
申告納税方式という冷酷な現実
確定申告とは、自らの一年間の所得と税額を計算し、国に対して正しく申告して納税を行うプロセスそのものだ。
貴様らが適当に聞き流しているこの手続きには、法律で定められた厳格なルールが存在する。
基本は一月一日から十二月三十一日までの所得を翌年の二月十六日から三月十五日(令和七年は三月十七日)までの間に申告しなければならない。
申告納税方式というこの仕組みは、自分から動かなければ誰も助けてくれない冷酷なシステムだ。
ヒロ税理士によれば、住民税や事業税は自動的に計算されるが、所得税は貴様らの計算次第で金額が変わる。
副業の儲けが二十万円を超えている雑魚や、年収二千万円を超えるエリート面した無能、さらには個人事業主は、この義務から逃れることは絶対に許されない。
青色申告と還付申告の威力
赤字だからといって申告をサボる腰抜けもいるが、青色申告で赤字を三年間繰り越すという未来の節税チャンスを自ら捨てていることに気づけ。
無知は罪であり、コストだということを忘れるな。
医療費が十万円を超えた場合や、住宅ローンを組んだ初年度、寄付をした場合などは、申告することで税金が返ってくる。
義務がないからと放置する思考停止のゴミどもは、自分の金が不当に奪われていくのを指をくわえて見ていろ。
還付申告を使いこなし、一円でも多くの現金を取り戻すことだけを考えろ。
権利を主張するための行動
義務を果たすのは当たり前だ。
その上で、権利を主張できない者は一生這いつくばっていろ。
確定申告は単なる義務ではなく、自らの資産を守り抜くための正当な権利行使の場である。
定額減税は一人につき合計四万円が減税される極めて強力な制度だ
定額減税の対象者と所得制限
定額減税とは、物価高騰に対する支援策として所得税三万円、住民税一万円の合計四万円を一人当たり減税する制度のことだ。
対象となるのは、令和六年分の所得が千八百五万円以下(給与収入換算で二千万円以下)の居住者である。
貴様らがいくら自分を大きく見せようとしても、この所得制限に引っかかるなら減税は受けられない。
だが、大半の庶民にとっては、家族の分まで含めた巨額の減税枠が用意されているのだ。
扶養親族を含めた減税枠の最大化
この制度の凄まじい点は、配偶者や扶養親族の分までカウントできることだ。
配偶者一人、子供二人の世帯なら、本人を含めた四名分で合計十六万円もの控除が受けられる。
共働きであっても、誰が誰を扶養しているかを正確に把握すれば、世帯全体のキャッシュを最大化できる。
所得四十八万円(給与年収百三万円)以下の配偶者は対象となるが、百三万円を超えると配偶者特別控除は受けられても定額減税のカウントからは外れる。
この境界線を理解できない無能に、資産を築く資格はない。
減税を勝ち取るための確認事項
以下の条件を今すぐ確認しろ。
自分の家庭でいくら返ってくるのかも計算できないようでは、一生搾取され続ける家畜のままだ。
- 本人所得制限合計所得金額が千八百五万円以下であること
- 同一生計配偶者所得四十八万円以下の配偶者がいる場合
- 扶養親族子供や親など、所得制限を満たす家族の人数
- 住民税の扱い所得税だけでなく住民税一万円もセットで考えること
すでに勤務先の給与から天引きされる形で減税を受けている者も多いだろう。
だが、確定申告をする貴様らは、そこからさらに厳格な処理が待っている。
油断した瞬間に減税枠は消え去ると思え。
制度を理解した気になっている雑魚こそが一番危ない。
次に示す記載方法を血肉にしろ。
確定申告書の記載欄を一つでも間違えれば減税は一切受けられない
第一表「44」番欄の重要性
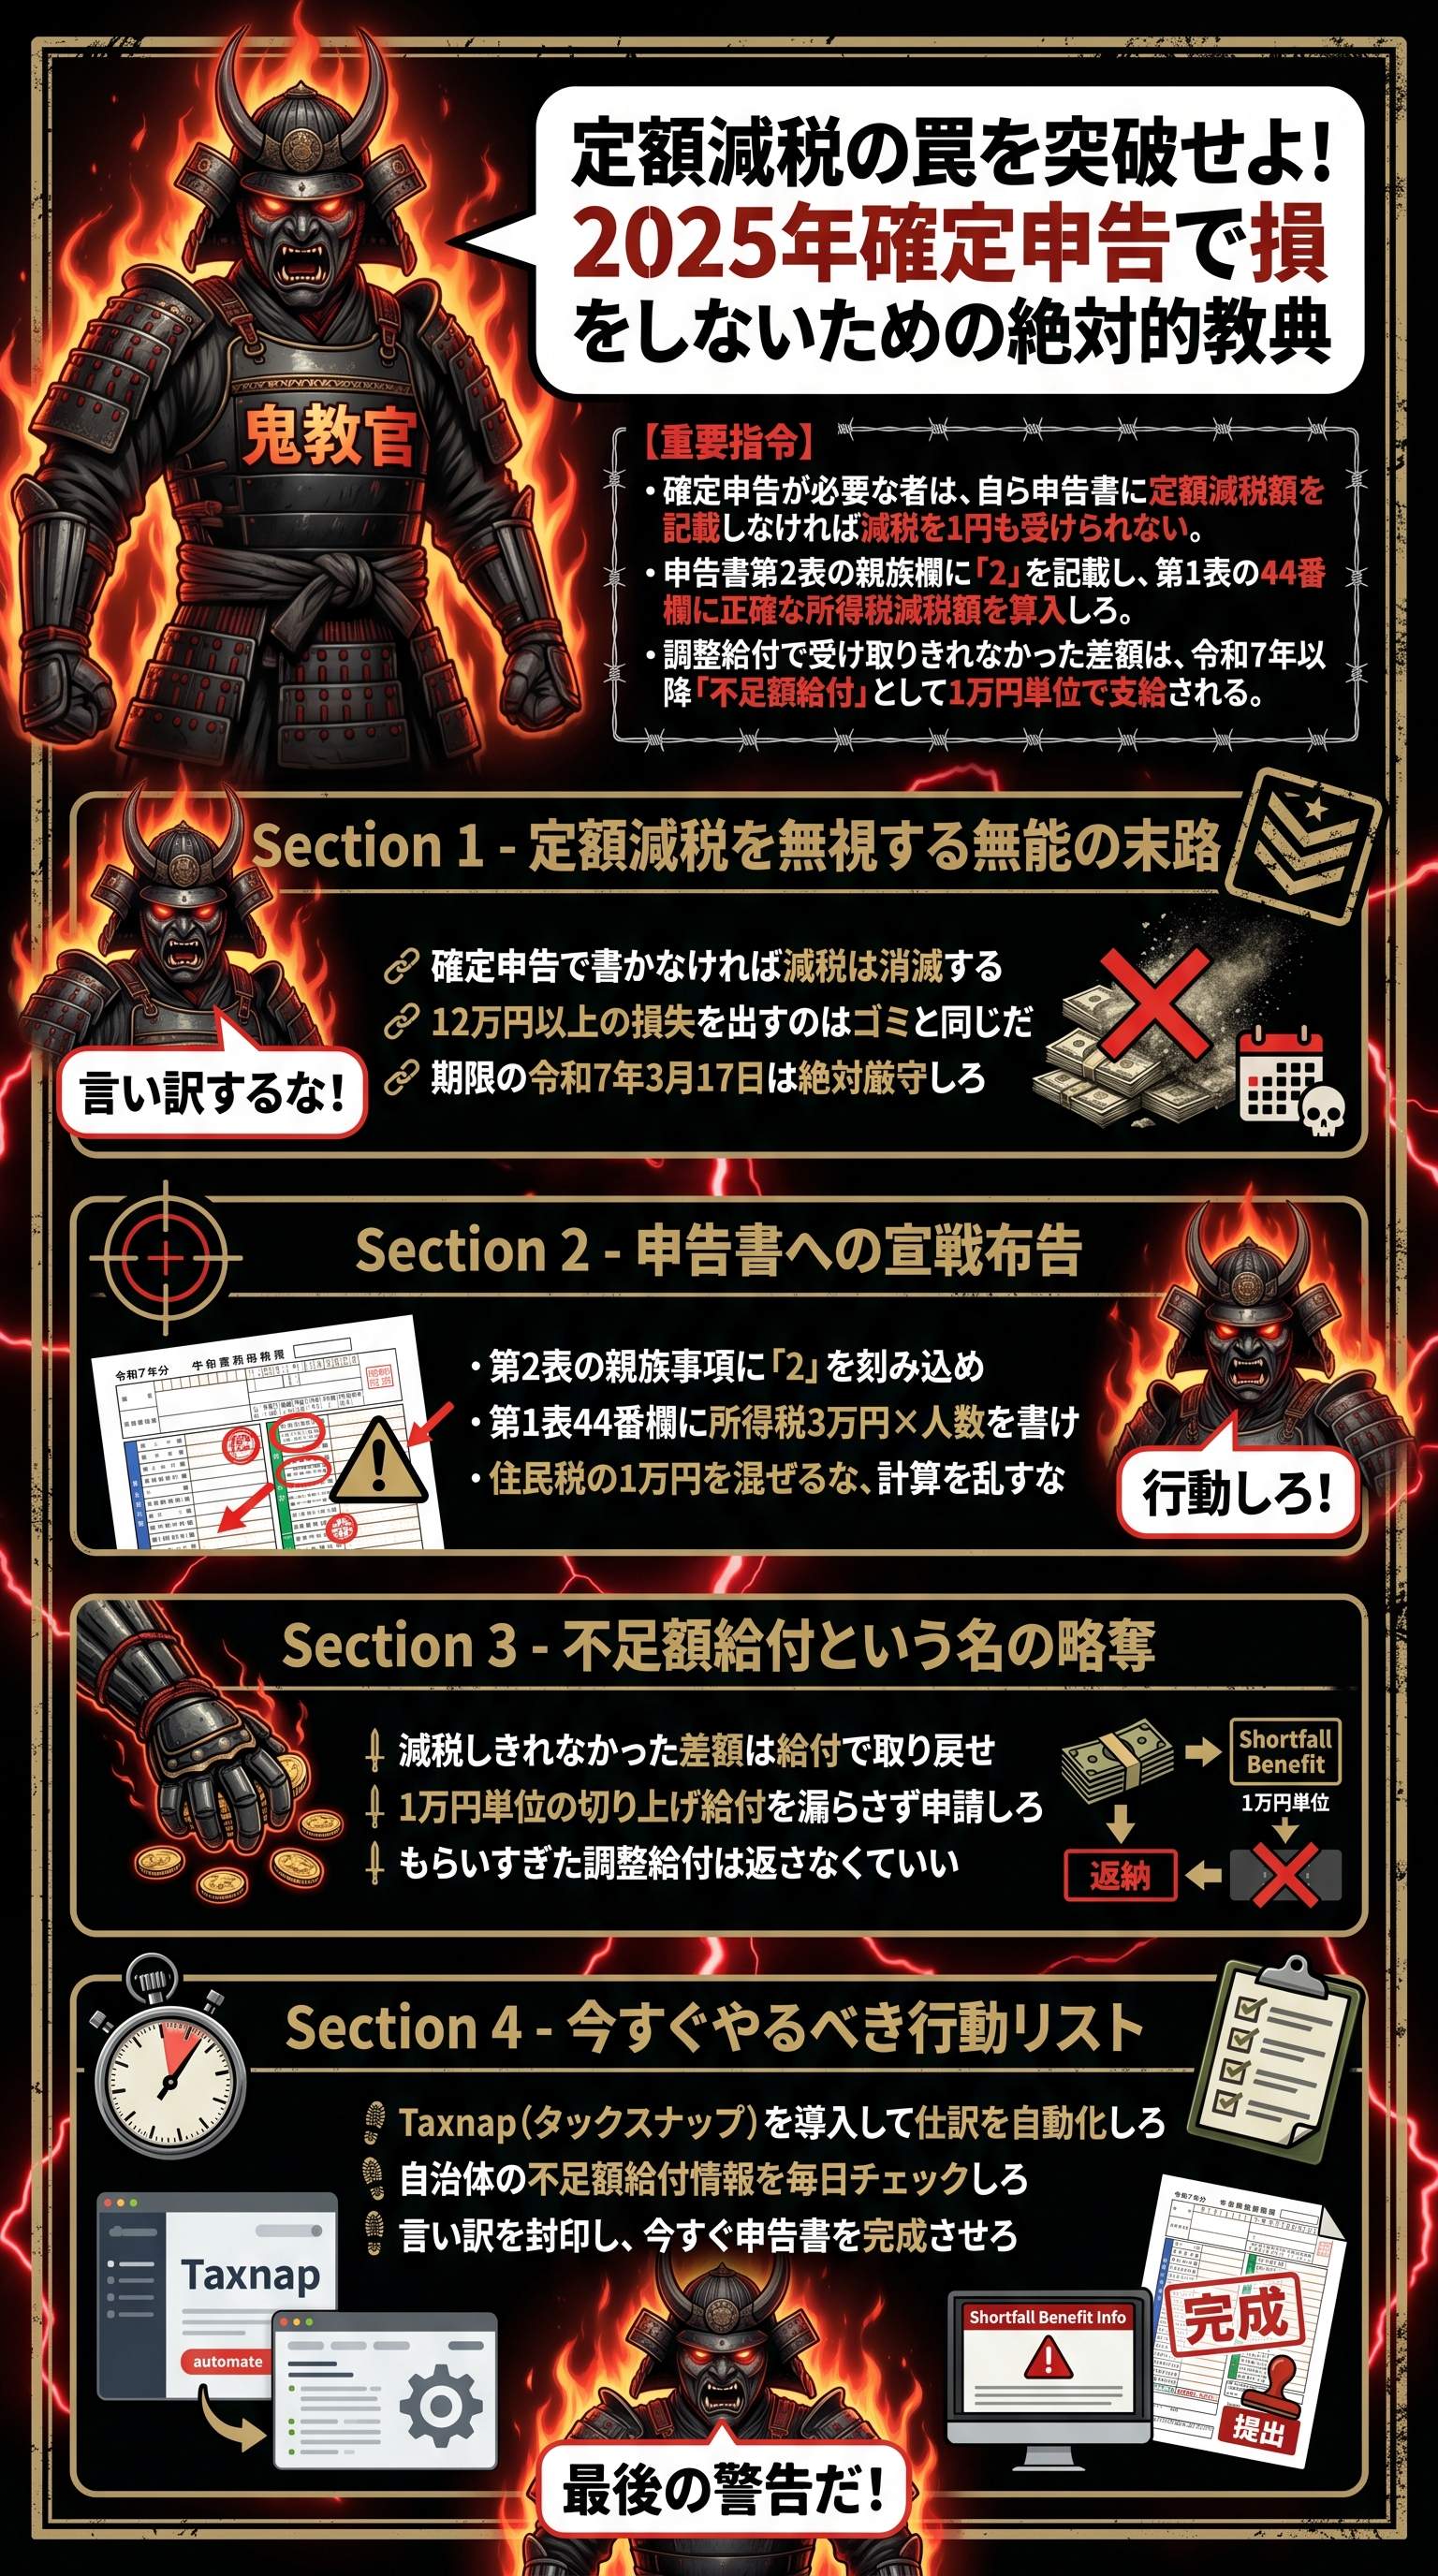
確定申告書を作成する際、定額減税を確実に反映させるためには二つの重要箇所を完璧に埋める必要がある。
まず、申告書第一表の「44」番欄だ。
ここに、算出された所得税額から差し引くべき減税額を記入しなければならない。
ヒロ税理士は、この数字を入れ忘れることは「天下の減税なし」を意味すると警告している。
自分で自分の首を絞めるような真似をするな。
貴様らの不注意など、国税当局は一ミリも同情しない。
第二表の「2」という魔法の数字
次に、第二表の「配偶者・親族に関する事項」の記入だ。
ここには家族の氏名やマイナンバーを記載するだけでなく、右端の項目に「2」という数字を正しく記入する必要がある。
この「2」は、その親族が定額減税の対象であることを示す極めて重要なコードだ。
この数字が抜けていれば、システム上、貴様は「減税は不要だ」と意思表示したのと同義に見なされる。
自分の無知で家族の分の減税まで棒に振るつもりか。
完璧な申告書を仕上げる手順
- 1第二表の作成親族の情報を正確に書き、定額減税対象者に「2」を振る
- 2減税額の集計本人と対象親族の人数に三万円を掛けた金額を算出する
- 3第一表への転記44番の欄に、算出した金額を漏らさず記入する
国税庁のウェブサイトや手引きを熟読し、記入漏れがないか何度も確認しろ。
一度提出した後に「忘れていました」と泣き言を言っても、修正の手間と時間は貴様らの貴重なリソースを奪う。
最初から完璧に仕上げるのがプロの仕事だ。
家畜のように言われた通りにするのではない。
ルールの裏側まで読み解き、一円たりとも損をしない姿勢を貫け。
申告書の各項目を正確に埋めることこそが、国から正当な減税を勝ち取る唯一の道である。
減税しきれない分は不足額給付として現金で返ってくる仕組みだ
調整給付と不足額給付の救済策
定額減税の枠を使い切れない、つまり納める税金よりも減税額の方が多い低所得層や扶養親族が多い世帯には「調整給付金」や「不足額給付」という救済措置がある。
これは、減税しきれなかった差額を現金で支給する制度だ。
貴様らがもし、計算の結果「税金がゼロになったが減税枠が余っている」という状態なら、この給付を確実に受け取らなければならない。
これを見逃すのは、落ちている現金を拾わないのと同等だ。
一万円単位の切り上げルール
調整給付は令和六年中に概算で行われるが、確定申告によって令和六年分の最終的な税額が確定した後、さらに足りない分が令和七年以降に「不足額給付」として支給される。
この制度の驚くべき点は、給付額が「一万円単位で切り上げ」られることだ。
例えば、計算上の不足額が一万二千円であれば、貴様の手元には二万円が振り込まれる。
これほどまでに手厚い措置を、無関心で聞き流すなど正気の沙汰ではない。
| 給付の種類 | 内容 | 特徴 |
|---|---|---|
| 調整給付 | 令和六年中に概算で支給 | 令和五年の所得に基づき先行給付 |
| 不足額給付 | 令和七年以降に確定支給 | 令和六年の所得確定後に差額を給付 |
| 切り上げルール | 一万円未満は切り上げ | 常に一万円単位で多めに支給される |
自治体からの通知を死守せよ
この大雑把とも言えるルールは、自治体の事務負担を軽減するための苦肉の策だが、貴様らにとっては有利にしか働かない。
自治体から届く通知を「ゴミ」だと思って捨てるな。
そこに貴様らの生活を支える現金が眠っている。
申請が必要な場合もあれば、自動的に振り込まれる場合もある。
居住する自治体のウェブサイトを死ぬ気でチェックしろ。
チャンスを目の前にして動かない腰抜けは、一生金に困り続ける地獄から抜け出すことはできない。
減税しきれない分も現金として手元に残る仕組みを理解し、自治体からの情報を逃さず掴み取れ。
令和七年三月十七日の期限に一秒でも遅れれば即脱落
申告期限という絶対の壁
最後にもう一度叩き込んでおく。
令和六年分の確定申告期限は令和七年三月十七日月曜日だ。
例年は三月十五日だが、土日の関係で少しだけ猶予がある。
だが、その数日の余裕に甘える雑魚から順番に破滅していく。
期限直前に税務署へ駆け込むような計画性のない無能は、一生成功者にはなれない。
今すぐ領収書を整理し、申告書の作成に取り掛かれ。
最新ツールによる効率化の極意
会計アプリのような最新ツールを使い、スマートに処理を済ませるのも一つの手だ。
スマホ一つで仕訳を終わらせ、税務リスクまで判定してくれるツールがあるのに、未だに手書きで苦労している思考停止の家畜共は、文明の利器を使いこなす知恵を持て。
効率化こそが、自由を手に入れる唯一の手段だ。
時間を金で買い、その浮いた時間でさらなる利益を生み出す。
これが成功者の鉄則だ。
確実に完遂するための行動指針
- 1書類の準備源泉徴収票、控除証明書、領収書を今すぐ一箇所に集めろ
- 2ツールの活用会計アプリを使い、効率的に計算しろ
- 3記載の再確認44番欄と第二表の「2」の数字があるか最終チェックしろ
貴様らの人生を好転させるのは、他ならぬ貴様自身の行動だ。
確定申告という試練を完璧に乗り越え、自らの資産を自らで守り抜け。
定額減税というボーナスを確実に受け取り、次なる戦いへの備えとせよ。
今すぐ動け。
言い訳は聞かない。
期限を厳守し、最新のツールを駆使して完璧な申告を完遂することだけが、貴様らを搾取から救う唯一の道だ。
