
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
決算は「会社の通信簿」を完成させるお祭り
みんな、こんにちは!
勉強がだいすきな「まなびクマ」だよ。
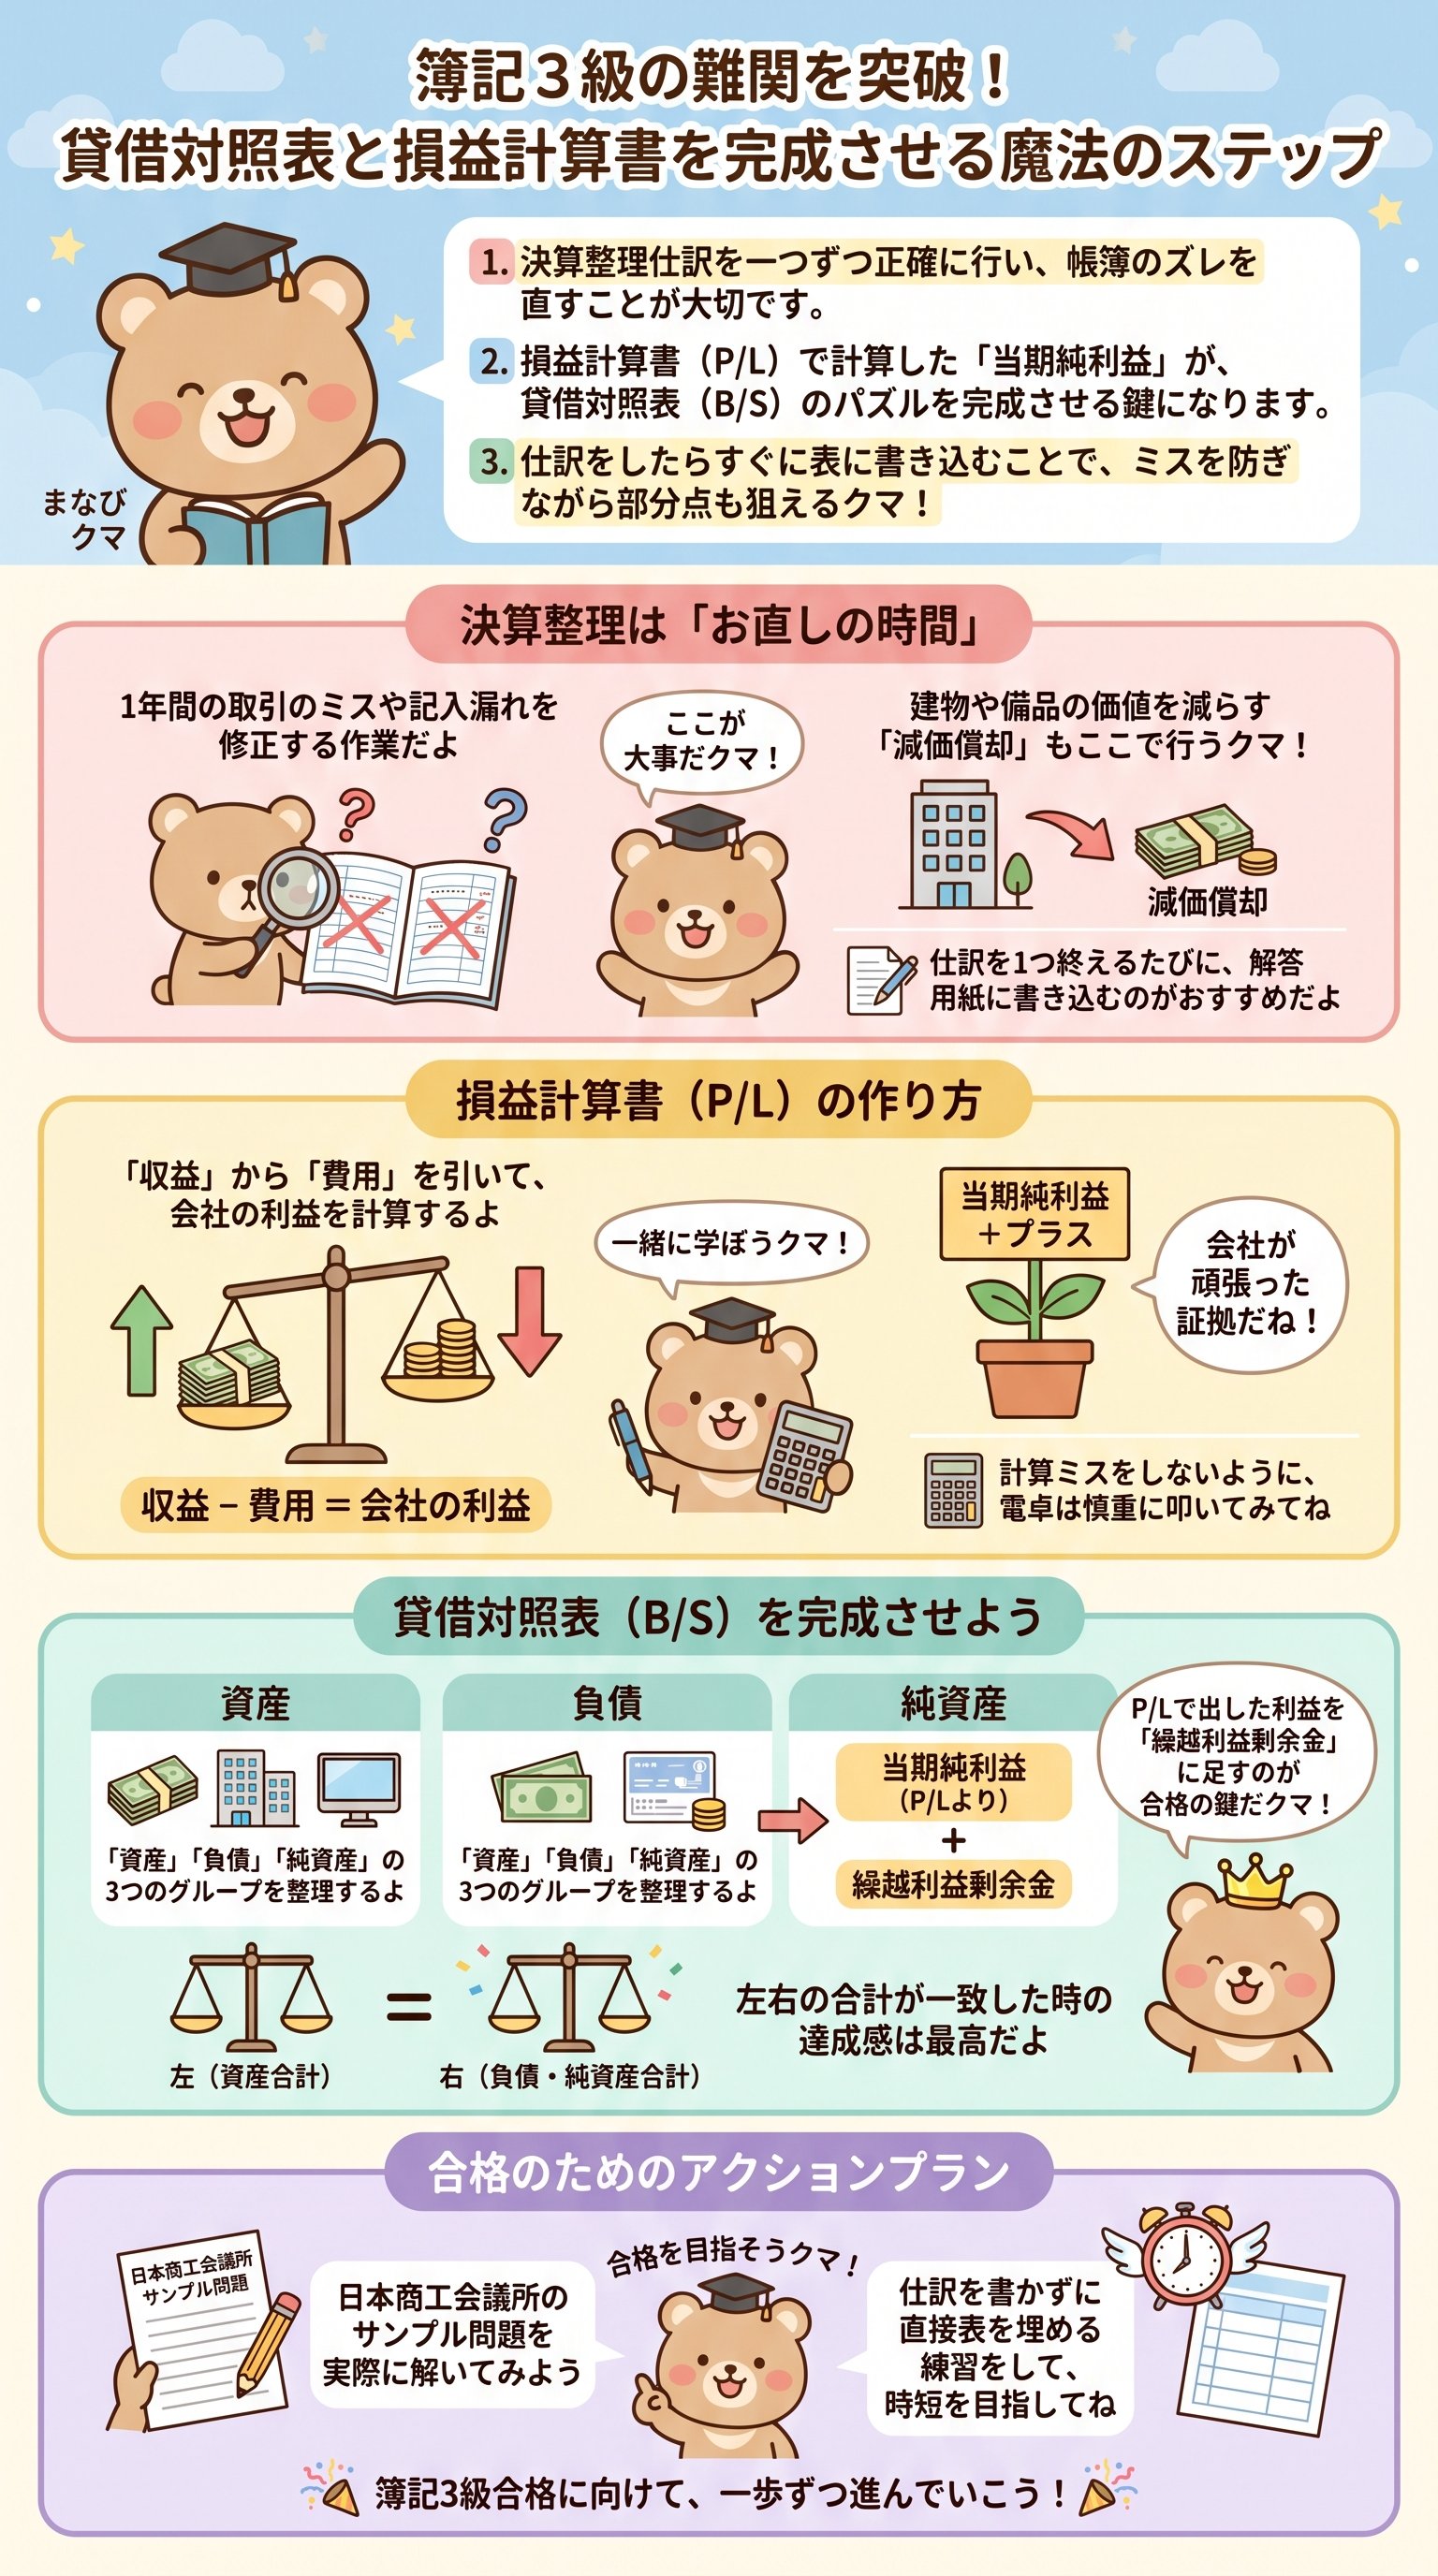
今日は、簿記3級の中でも一番の山場といわれる「貸借対照表(B/S)」と「損益計算書(P/L)」を完成させる問題について、プロのコツを教えちゃうクマ!
そもそも「決算」っていうのは、1年間がんばった会社が「どれだけ儲かったか」「今いくら持っているか」を正確に計算する、とっても大事なイベントなんだ。
でも、1年間の記録(帳簿)には、どうしてもズレや勘違いが混ざっちゃうものなんだよね。
だから、最後にお掃除をしてピカピカの状態にする必要があるんだ。
これを「決算整理仕訳」って呼ぶよ。
実は、このお掃除こそが、試験で一番点数が取れるポイントであり、会社の実態を知るためのもっともエキサイティングな瞬間なんだクマ!
まずは、今日のお掃除の道具を確認しよう。
手元には「決算整理前残高試算表」という、まだお掃除前の散らかったリストがあるはずだよ。
ここにある「仮」という文字がついた項目や、間違えて記録しちゃった部分を、一つずつ「正しい姿」に戻していくんだ。
でも、一度に全部やろうとすると頭がパンクしちゃうよね。
だから、「仕訳をひとつしたら、すぐに表に書き込む」というリズムが大切なんだ。
これが、ミスを防いで部分点を確実にもぎ取る最強の戦略なんだクマ。
| 書類の名前 | 役割(たとえ) | 目的 |
|---|---|---|
| 損益計算書 | 1年間の成績表 | いくら稼いで、いくら使ったかを知る |
| 貸借対照表 | 今の持ち物リスト | 現金や建物がどれだけあるかを知る |
「仮」の仮面を脱がせよう!整理仕訳の第一歩
さあ、いよいよ具体的なお掃除を始めるよ!
まず注目するのは、名前に「仮」がついている怪しい項目たちだ。
たとえば「仮受金」や「仮払金」だね。
これらは「正体がわからないけど、とりあえずメモしておいたお金」のことなんだクマ。
実は、決算の日にはこの「正体」を突き止めなきゃいけないんだ。
今回の問題では、仮受金の正体は「昔、貸し倒れ(倒産)した相手からもらったお金」だったことがわかったよ。
これは会社にとってラッキーな収益だから、「償却債権取立益」というかっこいい名前に変身させてあげるんだ。
次にやるのは、うっかり間違えちゃった記録の修正だよ。
売掛金の入金を「82,000円」って書いちゃったけど、本当は「28,000円」だった……なんてミス、人間だもの、たまにはあるよね。
でも、これをそのまま放置するのは絶対にNGなんだクマ!
こういう時は、まず「間違った記録を消す(逆仕訳)」を頭の中でイメージして、それから「正しい記録」を合体させるんだ。
つまり、ズレている分だけをピンポイントで直すのがプロの技だよ。
今回は「売掛金を増やして、普通預金を減らす」という修正が必要になるんだ。
正確な修正こそが、信頼される会社への第一歩なんだよ。
また、お財布の中身(現金の実際有高)が帳簿と合わないこともあるんだ。
原因がわかればその科目に振り分けるし、どうしてもわからない分は「雑損」や「雑益」として処理するんだよ。
「現実の数字に帳簿を合わせる」のが、決算の鉄則なんだクマ!
価値を見極める!「今の本当の姿」を計算する
ここからは、ちょっと頭を使う「見積もり」のお掃除に入るよ。
まずは「貸倒引当金」だね。
これは、「貸しているお金のうち、これくらいは返ってこないかも……」というリスクに備えるための貯金のようなものなんだ。
今回のルールは「差額補充法」だクマ。
すでに200円の貯金(残高)があるから、目標の金額(売掛金の2%)に足りない分だけを新しく追加するんだ。
「今ある分を活かして、足りない分だけ足す」という考え方は、無駄をなくすための賢い知恵なんだよ。
そして、簿記の華といえば「売上原価」の計算だね!
有名な呪文「し・くり・くり・し(仕入・繰越商品)」の出番だよ。
これは、1年間で売れた商品の本当のコストを計算するための、魔法のステップなんだクマ。
- 最初にあった在庫(繰越商品)を「仕入」に合流させる
- 最後に残った在庫を「仕入」から引いて、次の年に回す
- 残った「仕入」の合計が、今年売れた分のコストになる!
この手順を踏むことで、貸借対照表には「今持っている在庫の価値」が、損益計算書には「売れた分のコスト」が正しく表示されるんだ。
パズルのピースがパチッとはまるような快感がここにあるんだよね。
さらに忘れてはいけないのが、建物や備品の「減価償却」だクマ。
建物は使えば使うほど古くなって、価値が下がっていくよね。
その目減りした価値を費用として計算するのが減価償却なんだ。
特に「年度の途中で買った建物」は、使った月数だけで計算する(月割計算)のを忘れちゃいけないよ!
最後の魔法!「当期純利益」がパズルを完成させる
いよいよクライマックスだ!
最後は、税金や利息といった「細かいけれど無視できない項目」を整理していくよ。
まずは消費税。
これは「預かった分」と「先に払った分」を相殺(ガッチャンコ)して、残った分を「未払消費税」として確定させるんだ。
それから、銀行から借りたお金の利息も計算しよう。
まだ払っていないけれど、「今年のうちに発生した分」は今年の費用として計上しなきゃいけないんだ。
これを「未払費用」と呼ぶよ。
目に見えるお金の動きだけじゃなく、時間の経過による責任も記録するのがプロの簿記なんだクマ!
さあ、すべての仕訳が終わったら、ついに「損益計算書」の合計を出す時が来たよ!
すべての収益(稼ぎ)から、すべての費用(コスト)を引き算してみよう。
そこで出てきた答えが、みんなが一番知りたい「当期純利益」なんだ。
この「当期純利益」こそが、会社が1年間で生み出した本当の価値なんだクマ!
実は、ここからが面白いところだよ。
損益計算書で出した「当期純利益」を、貸借対照表の「繰越利益剰余金」という箱に足してあげるんだ。
すると不思議なことに、貸借対照表の左側(資産)と右側(負債・純資産)の合計が、ピタリと一致するんだよ!
| 項目 | 処理のポイント | 表への影響 |
|---|---|---|
| 消費税 | 預かり分と支払い分を相殺 | 負債(未払分)が確定する |
| 未払利息 | 月割りで今年の分を計算 | 費用が増え、負債が増える |
| 法人税等 | 決まった税額を計上 | 利益から最後に差し引かれる |
最後に、すべての空欄が埋まった表を眺めてみて。
バラバラだった数字たちが、一つの「会社の物語」としてまとまっているはずだクマ。
この達成感こそが、簿記を学ぶ最大の楽しさなんだ。
今日学んだステップを繰り返せば、君も立派な「決算の達人」になれるよ!
