健康保険組合の巨額赤字と財務省による制度刷新の背景
日本の社会保険制度が未曾有の転換点を迎えています。
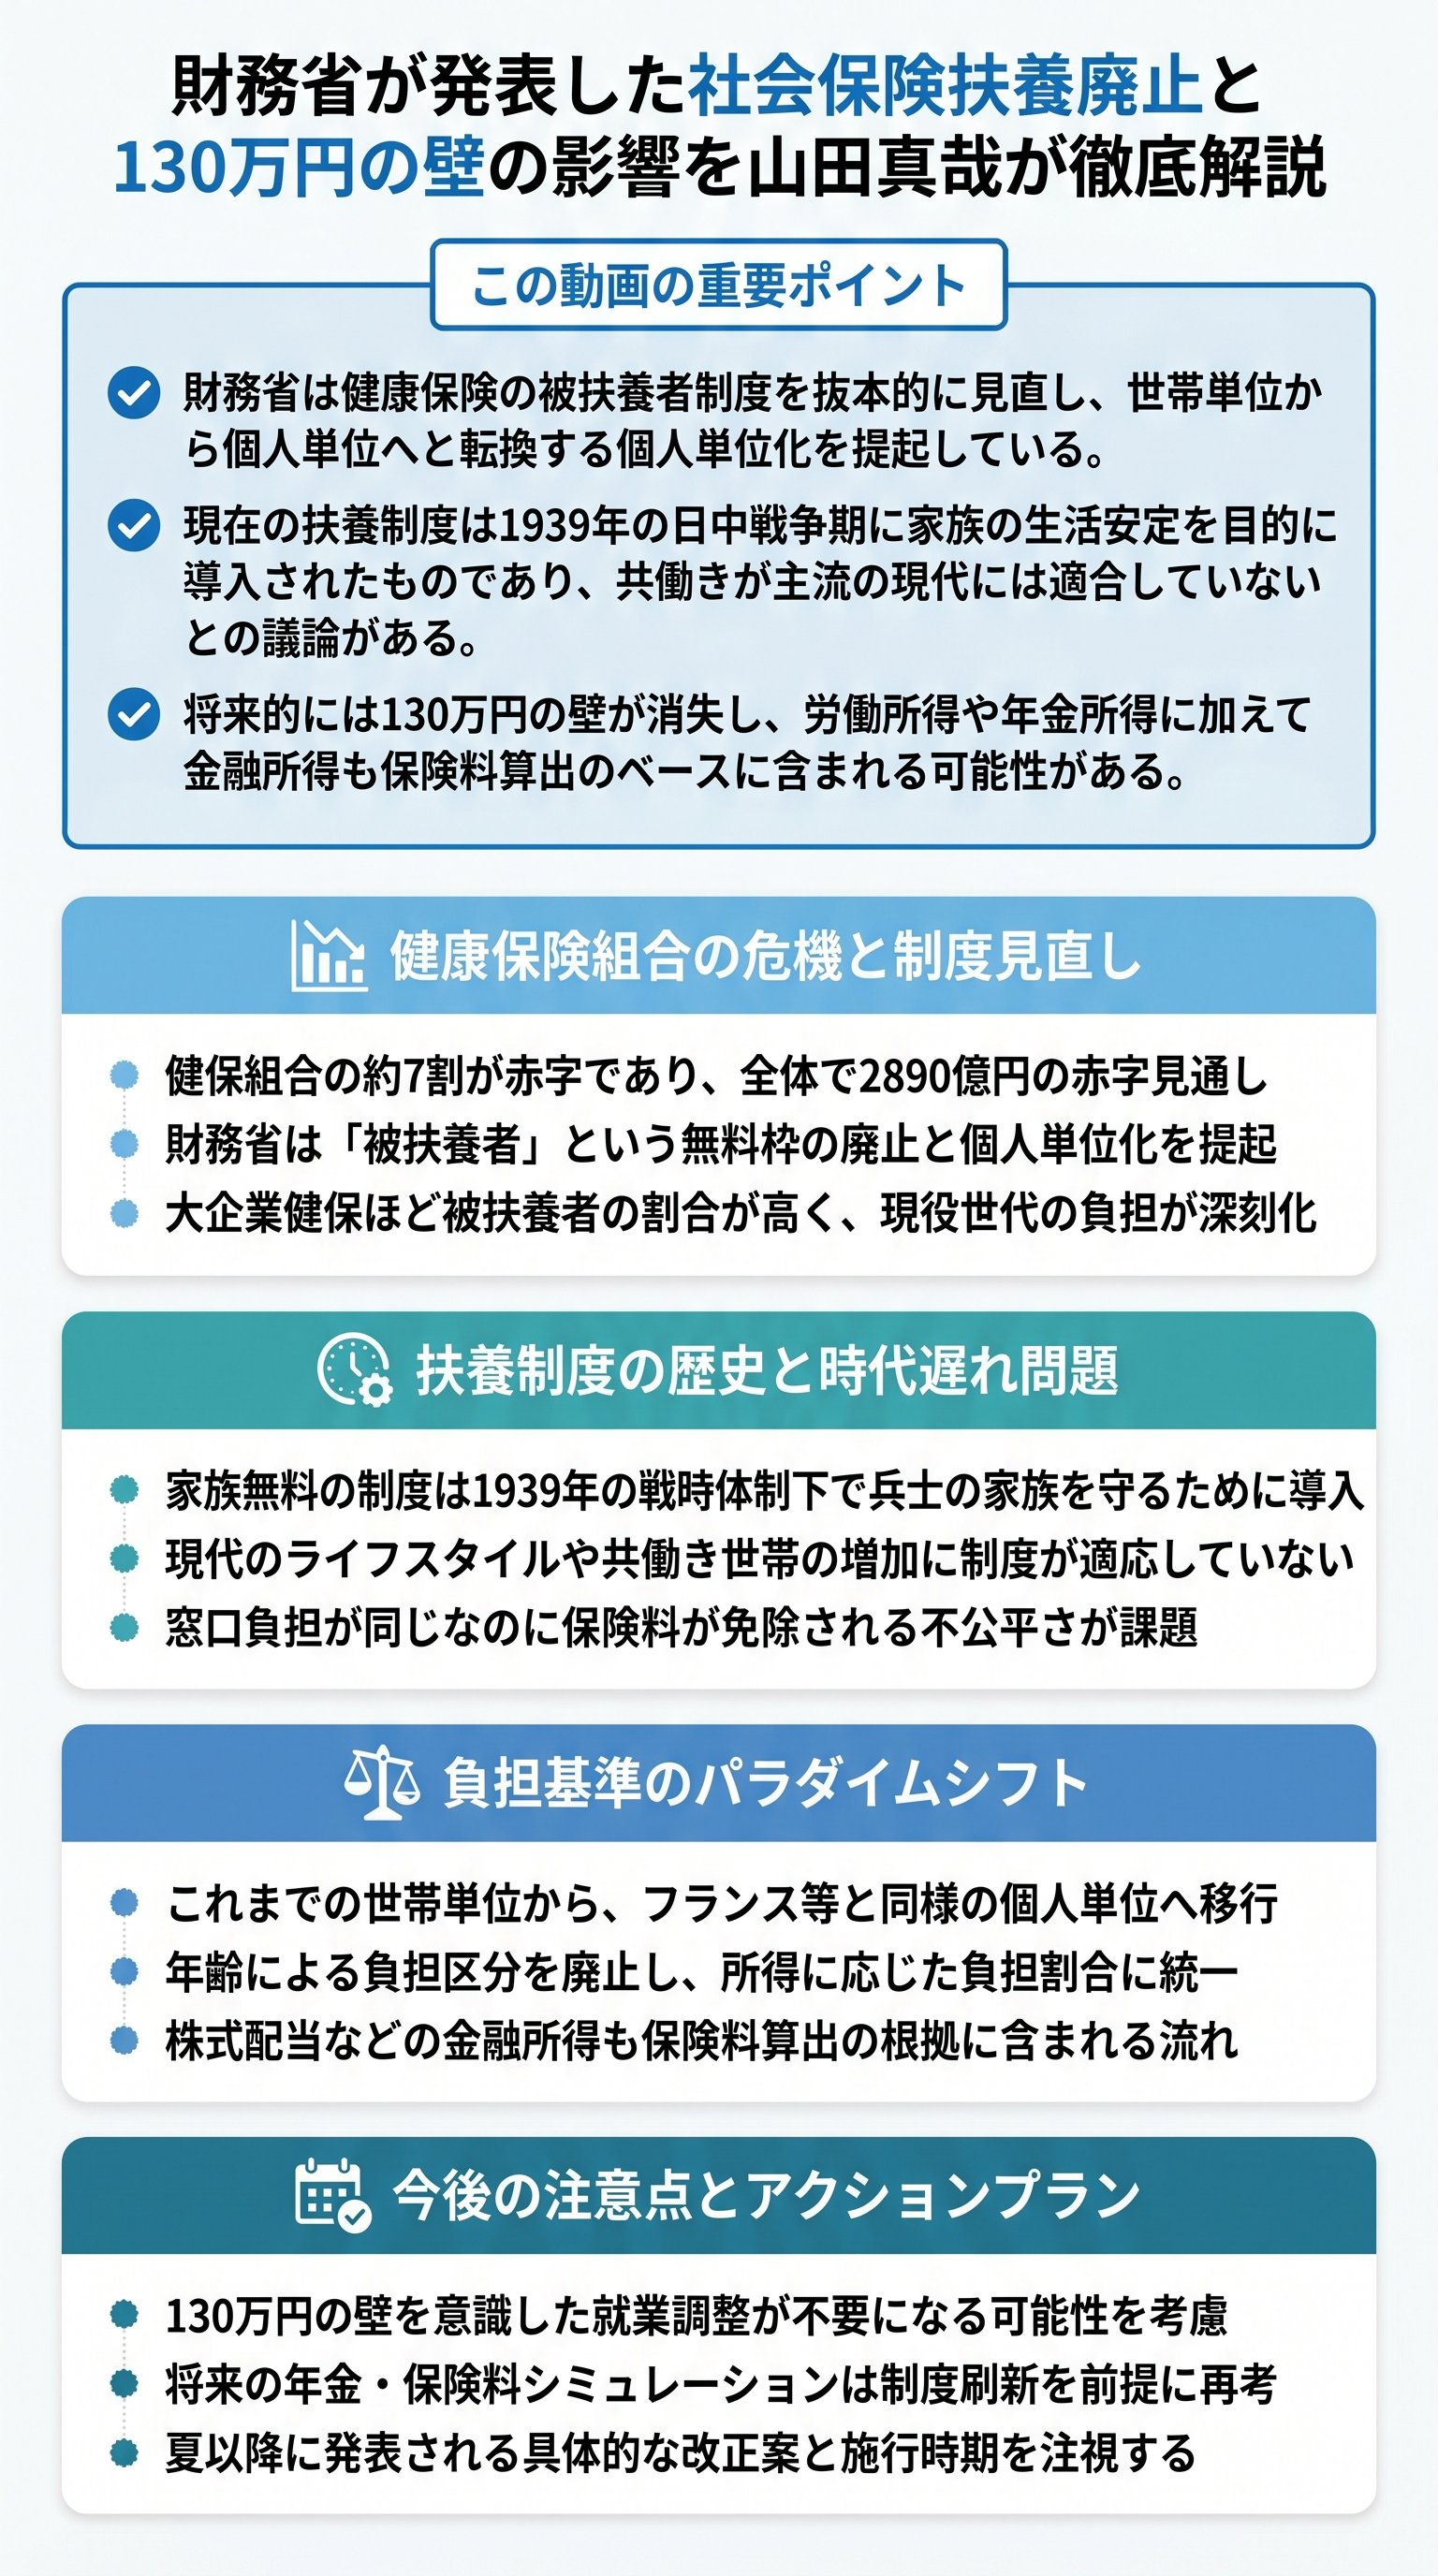
2026年4月、健康保険組合の約7割が赤字であり、全体で2890億円もの赤字が見込まれるという衝撃的なニュースが報じられました。
これに呼応するように、財務省の財政制度等審議会では、健康保険の「被扶養者」という概念そのものを見直す方針が提起されています。
これは、いわゆる「130万円の壁」によって守られてきた専業主婦などの被扶養者が、個人単位で保険料を負担する仕組みへの移行を示唆しています。
現在の制度では、会社員の家族は年収130万円未満であれば、保険料を負担することなく健康保険に加入できます。
しかし、大企業の健保組合では加入者の約半分がこの被扶養者であり、現役世代の負担が限界に達しています。
支える側と支えられる側のバランスが崩壊している現状に対し、財務省は「負担の公平性」を盾に、無料枠の撤廃に向けた議論を加速させています。
- 健康保険組合の74%が赤字経営に転落
- 財務省が「被扶養者制度の見直し」と「個人単位化」を公式に提起
- 130万円の壁による就業調整が、労働力不足と健保赤字の両面で課題に
昭和から令和へ移り変わる社会保険のパラダイムシフト
今回の見直し議論において、最も注目すべきは「扶養」という制度の歴史的背景です。
財務省の資料によれば、家族が無料で健康保険に入れる制度は1939年の日中戦争期に導入されました。
これは戦地へ出征する兵士の家族の生活を安定させるという、当時の特殊な国情に基づいた戦時体制の産物です。
戦後もこの仕組みが維持されてきましたが、ライフスタイルが多様化した現代において、この「昭和のモデル」を維持することの正当性が問われています。
昭和から平成にかけては「世帯」を一つの単位として社会保険を考えてきました。
専業主婦の保険料免除や、第3号被保険者(通称:主婦年金)といった制度はその象徴です。
しかし、令和の時代は「個人」が基本単位となります。
共働きや単身世帯が一般化した社会では、世帯構成に関わらず、個人が所得に応じて相応の負担を負うことが公平であるという考え方が主流になりつつあります。
| 時代区分 | 単位 | 負担の考え方 | 主な特徴 |
|---|---|---|---|
| 昭和・平成 | 世帯単位 | 専業主婦の優遇 | 扶養家族は保険料ゼロが当たり前 |
| 令和(今後) | 個人単位 | 能力に応じた負担 | 専業主婦も個人として保険料を納付 |
金融所得への反映と高齢者窓口負担の所得ベース化
社会保険料の負担基準は、単なる「労働所得」の枠を超えて拡大しようとしています。
これまでは給与や年金が主な算出根拠でしたが、今後は金融所得(株式の配当や売却益など)も保険料に反映させる流れが強まっています。
これは、資産を持つ現役世代や高齢者に対し、労働所得以外の「稼ぐ力」に基づいた負担を求めるものであり、労働への意欲を削がない公平な負担の実現を狙っています。
また、医療機関での窓口負担についても劇的な変化が予想されます。
現在は「75歳以上なら原則1割負担」というように年齢で区切られていますが、これが「所得ベース」へ統一される見込みです。
現役世代と同様の所得がある高齢者は、年齢に関わらず3割負担を求められることになります。
これは、世代間の格差を是正し、現役世代の過度な社会保険料負担を抑制するための不可欠なステップとされています。
- 1労働所得だけでなく金融所得も保険料算出のベースに含める
- 2高齢者の窓口負担を年齢区分から所得ベースへ移行
- 3高齢者でも一定以上の所得があれば原則3割負担とする議論の加速
130万円の壁消滅による家計への影響と疑問点の整理

被扶養者制度が廃止された場合、具体的に家計にはどのような影響が出るのでしょうか。
現在検討されている案では、会社員の配偶者であっても、所得が一定以下の場合に一律で保険料が加算される可能性があります。
例えば、国民健康保険において所得ゼロでも課される均等割額(年間約6万5000円から8万2000円程度)を基準にする議論などが考えられます。
無料という聖域がなくなることで、すべての成人が保険料の担い手となるのです。
一方で、未成年者の扱いについては慎重な議論が続いています。
これまでは扶養内であれば0円でしたが、国民健康保険との公平性を重視すれば、未成年者であっても少額の負担が発生する可能性は否定できません。
また、会社員の社会保険料自体が下がるのかという点も重要です。
現在の会社員負担には「扶養家族分」が内包されているという論理があるため、扶養が廃止されるなら本人の保険料率は下がるべきですが、財務省がそこまでの減税を認めるかは不透明です。
