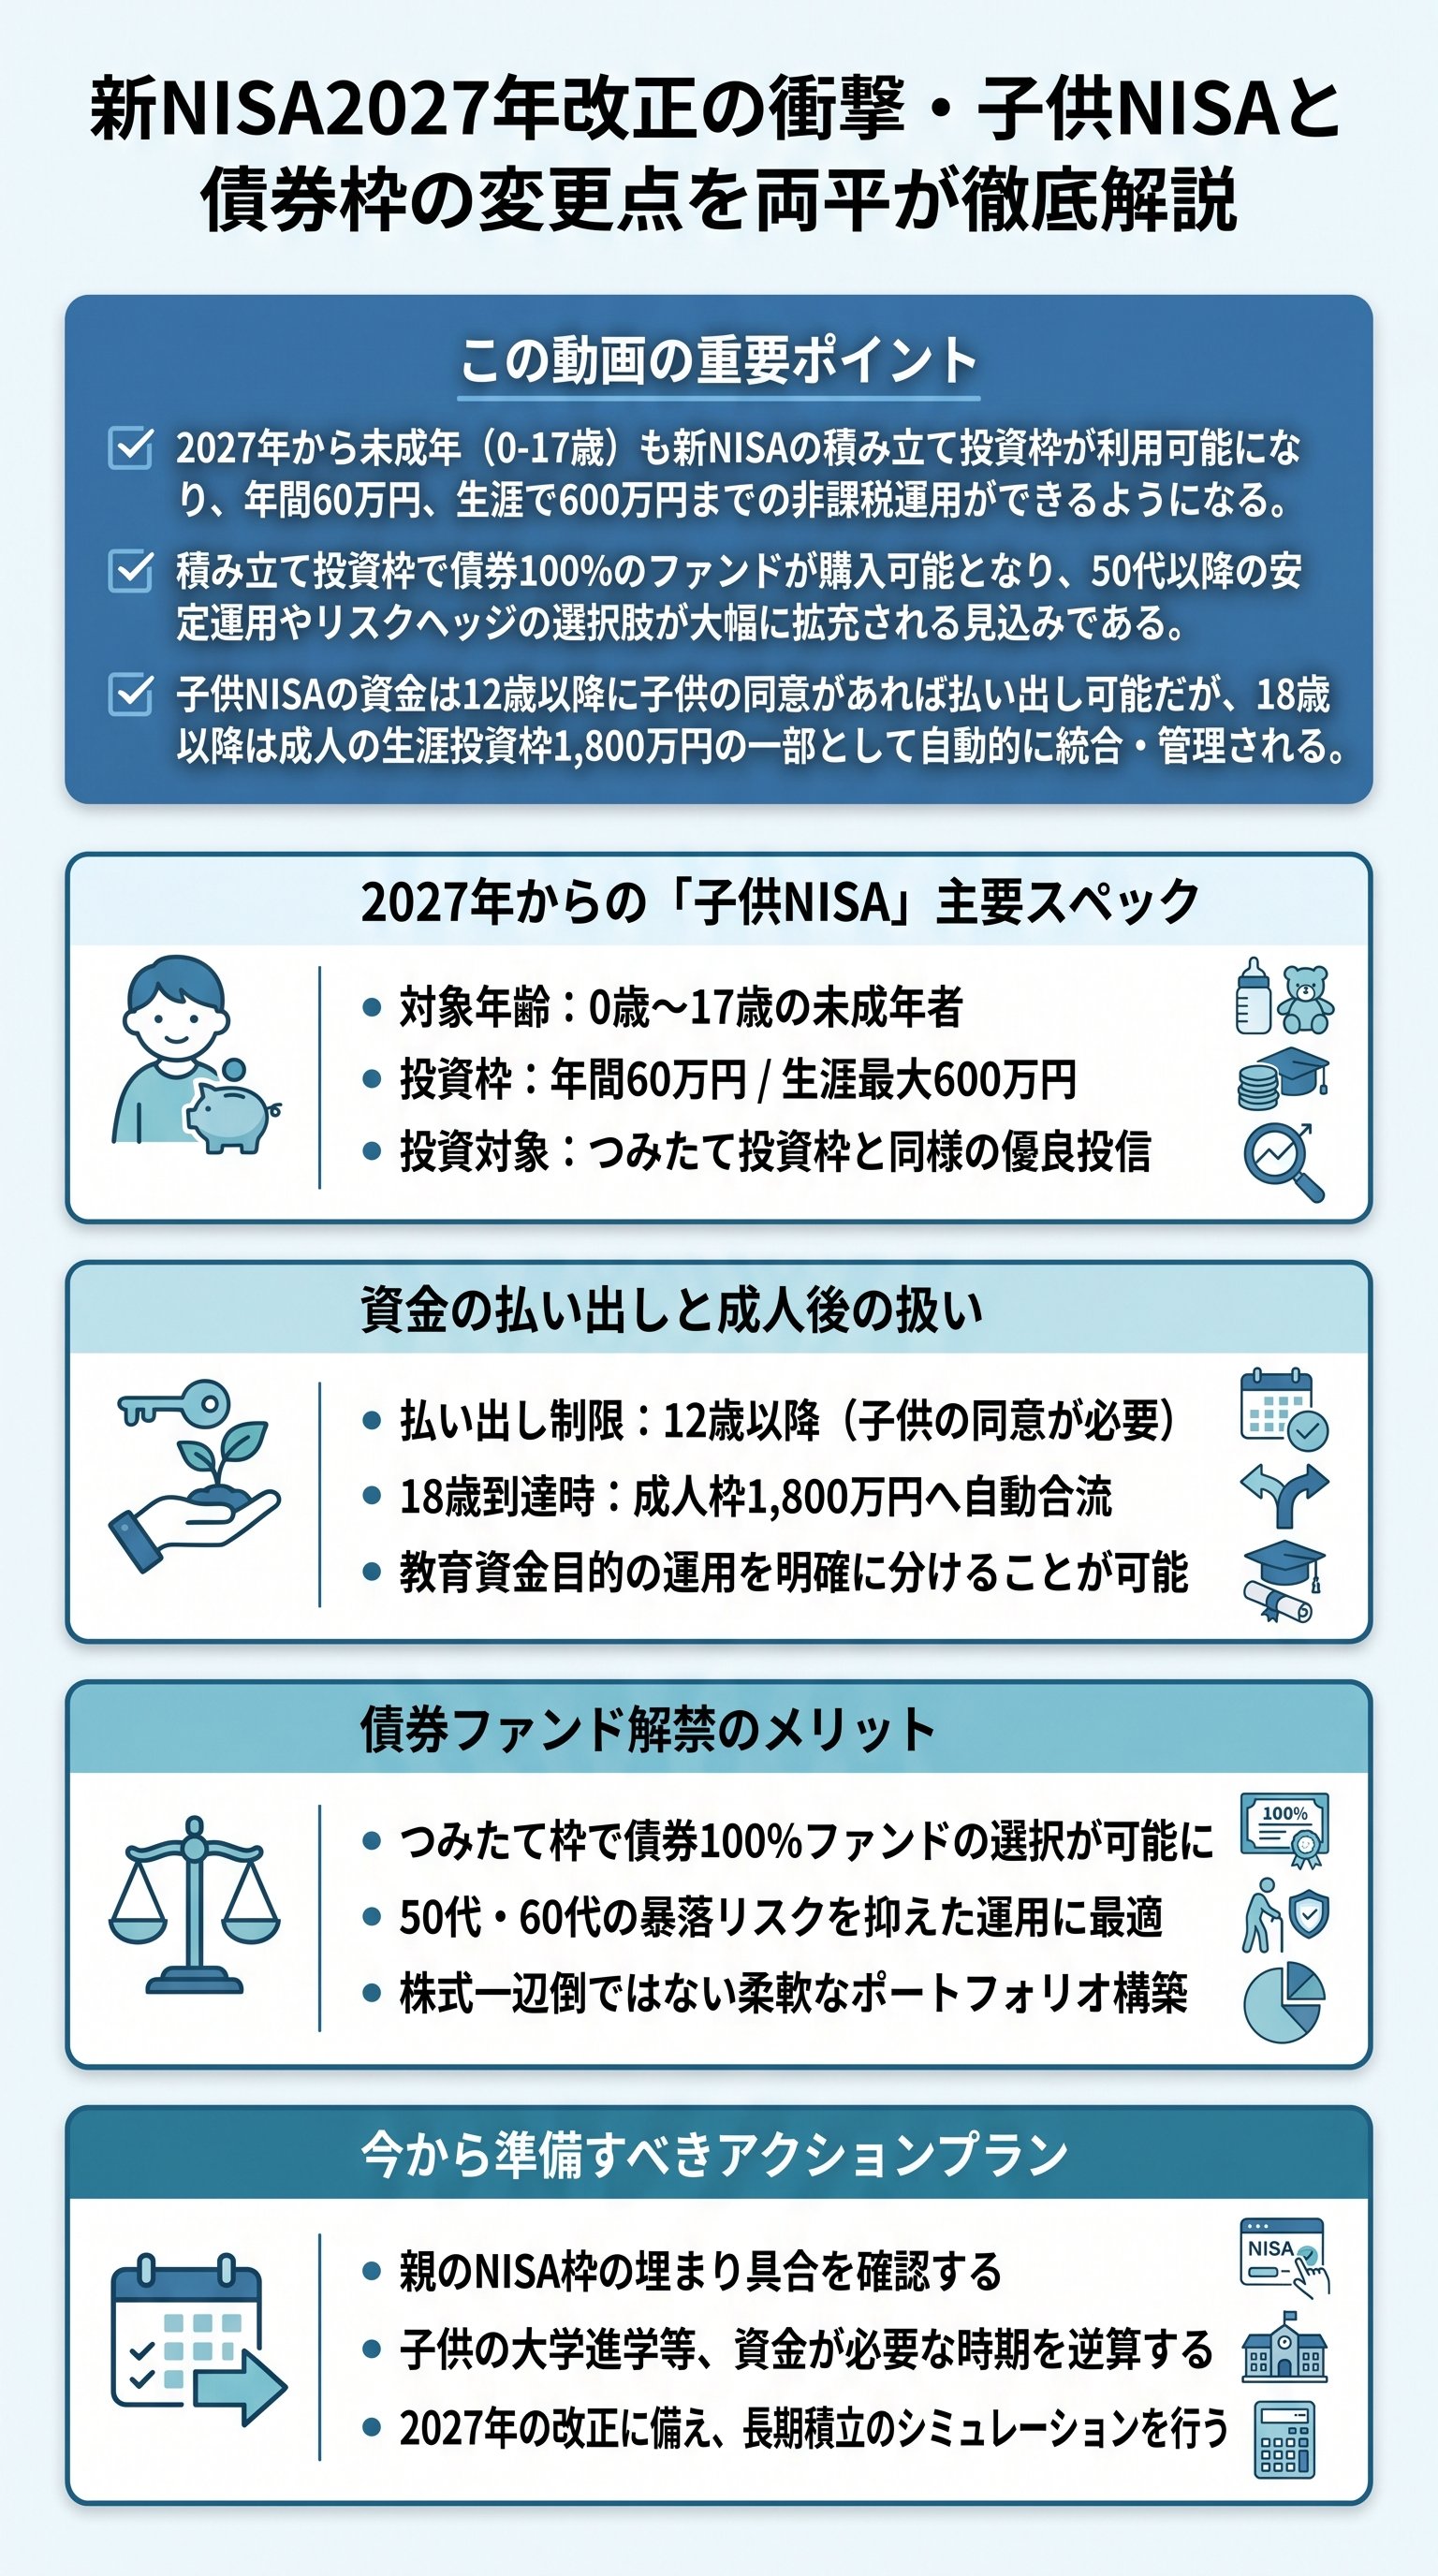
2027年新NISA改正で誕生する「子供NISA」の全体像
2027年から実施される新NISA(Nippon Individual Savings Account)の改正において、最も注目すべきは未成年者への門戸開放です。
これまで18歳以上に限定されていた制度が刷新され、0歳から17歳の未成年でも積み立て投資枠を利用できる、通称「子供NISA」が誕生します。
これは2023年末に終了したジュニアNISA(Junior NISA)の実質的な後継制度とも言えますが、恒久的な制度である新NISAの枠組みに組み込まれる点が大きな違いです。
この改正の背景には、次世代の資産形成を促進し、大学進学等のライフイベントに備えるための長期的な投資環境を整える狙いがあります。
現役世代だけでなく、次世代の教育資金準備も非課税で行えるようになることは、日本の家庭における資産形成のあり方を根本から変える可能性を秘めています。
動画内で両平(Ryohei)氏が指摘するように、親の枠を使い切ることなく子供自身の名義で運用を開始できる点は、非常に大きなメリットと言えるでしょう。
| 項目 | 旧ジュニアNISA | 新NISA・子供NISA(2027年〜) |
|---|---|---|
| 年間投資枠 | 80万円 | 60万円 |
| 非課税期間 | 5年間(原則) | 無期限 |
| 生涯投資枠 | なし | 600万円 |
- 1制度の恒久化により、早期売却のプレッシャーが軽減される
- 2親の1,800万円の枠とは別枠で管理が可能になる
- 3運用益が非課税のため、複利効果を最大化できる
未成年枠の活用・12歳以降の払い出しルールと注意点
子供NISAの運用において、投資家が最も注意すべき点は「払い出し制限」と「投資枠の管理」です。
年間の投資上限は60万円、生涯投資枠は600万円と設定されており、従来の成人の枠と比較してコンパクトな設計になっています。
しかし、0歳から積み立てを開始した場合、年利5%の運用でも16歳時点では約871万円という、一般的な大学費用をカバーし得る金額に到達するポテンシャルを持っています。
長期分散投資の威力を未成年期から享受できる点は極めて強力です。
- 年間60万円の枠を使い切るには、月額5万円の積み立てが必要
- 生涯枠600万円に達した後は、18歳になるまで新規投資は不可(売却で枠の復活あり)
- 12歳までの資金拘束があるため、流動性が必要な現金は別途確保しておくべき
この「12歳」という区切りは、中学進学などの教育ニーズが高まる時期を考慮したものです。
「子供のための資金である」という実態を証明する必要があるため、親が勝手に全額を私用で引き出すような行為は推奨されません。
また、18歳に達した後は、この600万円の枠が自動的に成人の生涯投資枠(1,800万円)の中に組み込まれ、カウントされる仕組みとなっています。
つみたて投資枠で解禁される債券ファンドの運用戦略
今回の改正のもう一つの大きな柱は、積み立て投資枠における対象商品の拡充です。
これまで、積み立て投資枠では特定の要件を満たす投資信託(Investment Trust)が対象でしたが、その多くは株式100%または株式を含むバランス型に限られていました。
しかし、2027年からは「国内債券100%」などの債券ファンドもこの枠内で選択可能になります。
これは特に、過度なリスクを避けたいシニア層や安定運用を望む層にとって待望のアップデートです。
債券は株式と比較して一般的に値動きが緩やかであり、暴落時のクッション役としての機能が期待されます。
先進国債券(Developed Market Bonds)や国内債券のファンドを積み立て投資枠で活用することで、リターンを適度に抑えつつも、銀行預金よりは高い収益性を目指すことが可能になります。
特に50代、60代からNISAでの運用を強化したい方にとって、債券という選択肢が加わることでポートフォリオの安定感が劇的に向上するでしょう。
- 成長投資枠を使わずに、積み立て投資枠だけで債券運用が可能になる
- 株式市場が過熱している時期の、資金の逃げ先(リバランス先)としての活用
- 教育資金など、使う時期が決まっている資金の出口戦略に債券を組み込む
生涯投資枠の仕組みと将来に向けた資産形成の判断軸
最後に、新NISA全体の根幹である「生涯投資枠」の考え方について整理しておきましょう。
成人の枠は1,800万円(うち成長投資枠は1,200万円)ですが、これらは簿価(買い付け金額)で管理されます。
重要なのは、売却すれば翌年にその枠が復活するという点です。
これは、子供NISAで運用した資産が18歳で成人の枠に移行した後も同様であり、非常に柔軟な資産入れ替えが可能です。
利益が出て膨らんだ状態で売却しても、復活するのはあくまで「投資した元本分」のみであることに注意しましょう。
2027年からの改正により、家族全員でNISAを活用する「世帯単位の資産形成」が加速します。
子供の誕生とともに子供名義の口座で運用を開始し、18歳でそのバトンを渡し、自分たちは債券枠も活用しながら老後の安定資産を築く。
このようなライフサイクルに合わせた使い分けが、これからのスタンダードになります。
「知っているか、知っていないか」で、10年後の家庭の資産状況には数百万単位の差が出る可能性があるのです。
- 1親の枠が余っている場合は、親のNISAを最優先で活用する
- 2教育資金を明確に区別したい、または贈与の観点から子供名義を活用したい場合に子供NISAを検討する
- 3自身のポートフォリオに安定性が必要であれば、債券ファンドの追加を検討リストに入れる
