
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
魔法の数字が支える「助け合い」の正体
みんなは「保険」って聞いたことがあるかな?
誰かが困った時に、みんなでお金を出して助け合う素敵な仕組みなんだ。
でも、不思議だと思わない?
「誰がいつ困るか」なんて、神様じゃないと分からないはずだよね。
実は、保険の世界には数学という名の魔法が隠れているんだクマ!
その魔法の名前は「大数の法則」というんだよ。
サイコロを1回振っても、次に何が出るかは予想できないよね。
でも、何万回も振り続けると、どの数字も1/6ずつ出てくるようになるんだ。
同じように、一人の人間がいつ亡くなるかは分からない。
でも、何万人ものデータを集めると、不思議なことに「1年間に何人が亡くなるか」がピタリと分かるようになるんだ。
このデータがあるからこそ、保険会社は「いくらお金を集めればいいか」を計算できるんだクマ!
もう一つ、大切なルールに「収支相等の原則」があるんだ。
これは、みんなからもらう保険料と、支払う保険金の合計をピッタリ同じにするという考え方だよ。
損もしないし、得もしない。
まさに、みんなで大きな貯金箱を作って、必要な人に分けてあげるイメージなんだクマ。
でも、リスクが高い人は少し多めに払うのがフェアだよね?
これを「給付反対給付均等の原則」と呼ぶんだ。
例えば、70歳の人は20歳の人よりも、病気になる確率が高い。
だから、「もらう可能性が高い人ほど、払う額も高くなる」のが保険のルールなんだよ。
保険料を決める「3つのスパイス」とは?
保険の値段、つまり「保険料」はどうやって決まるんだろう?
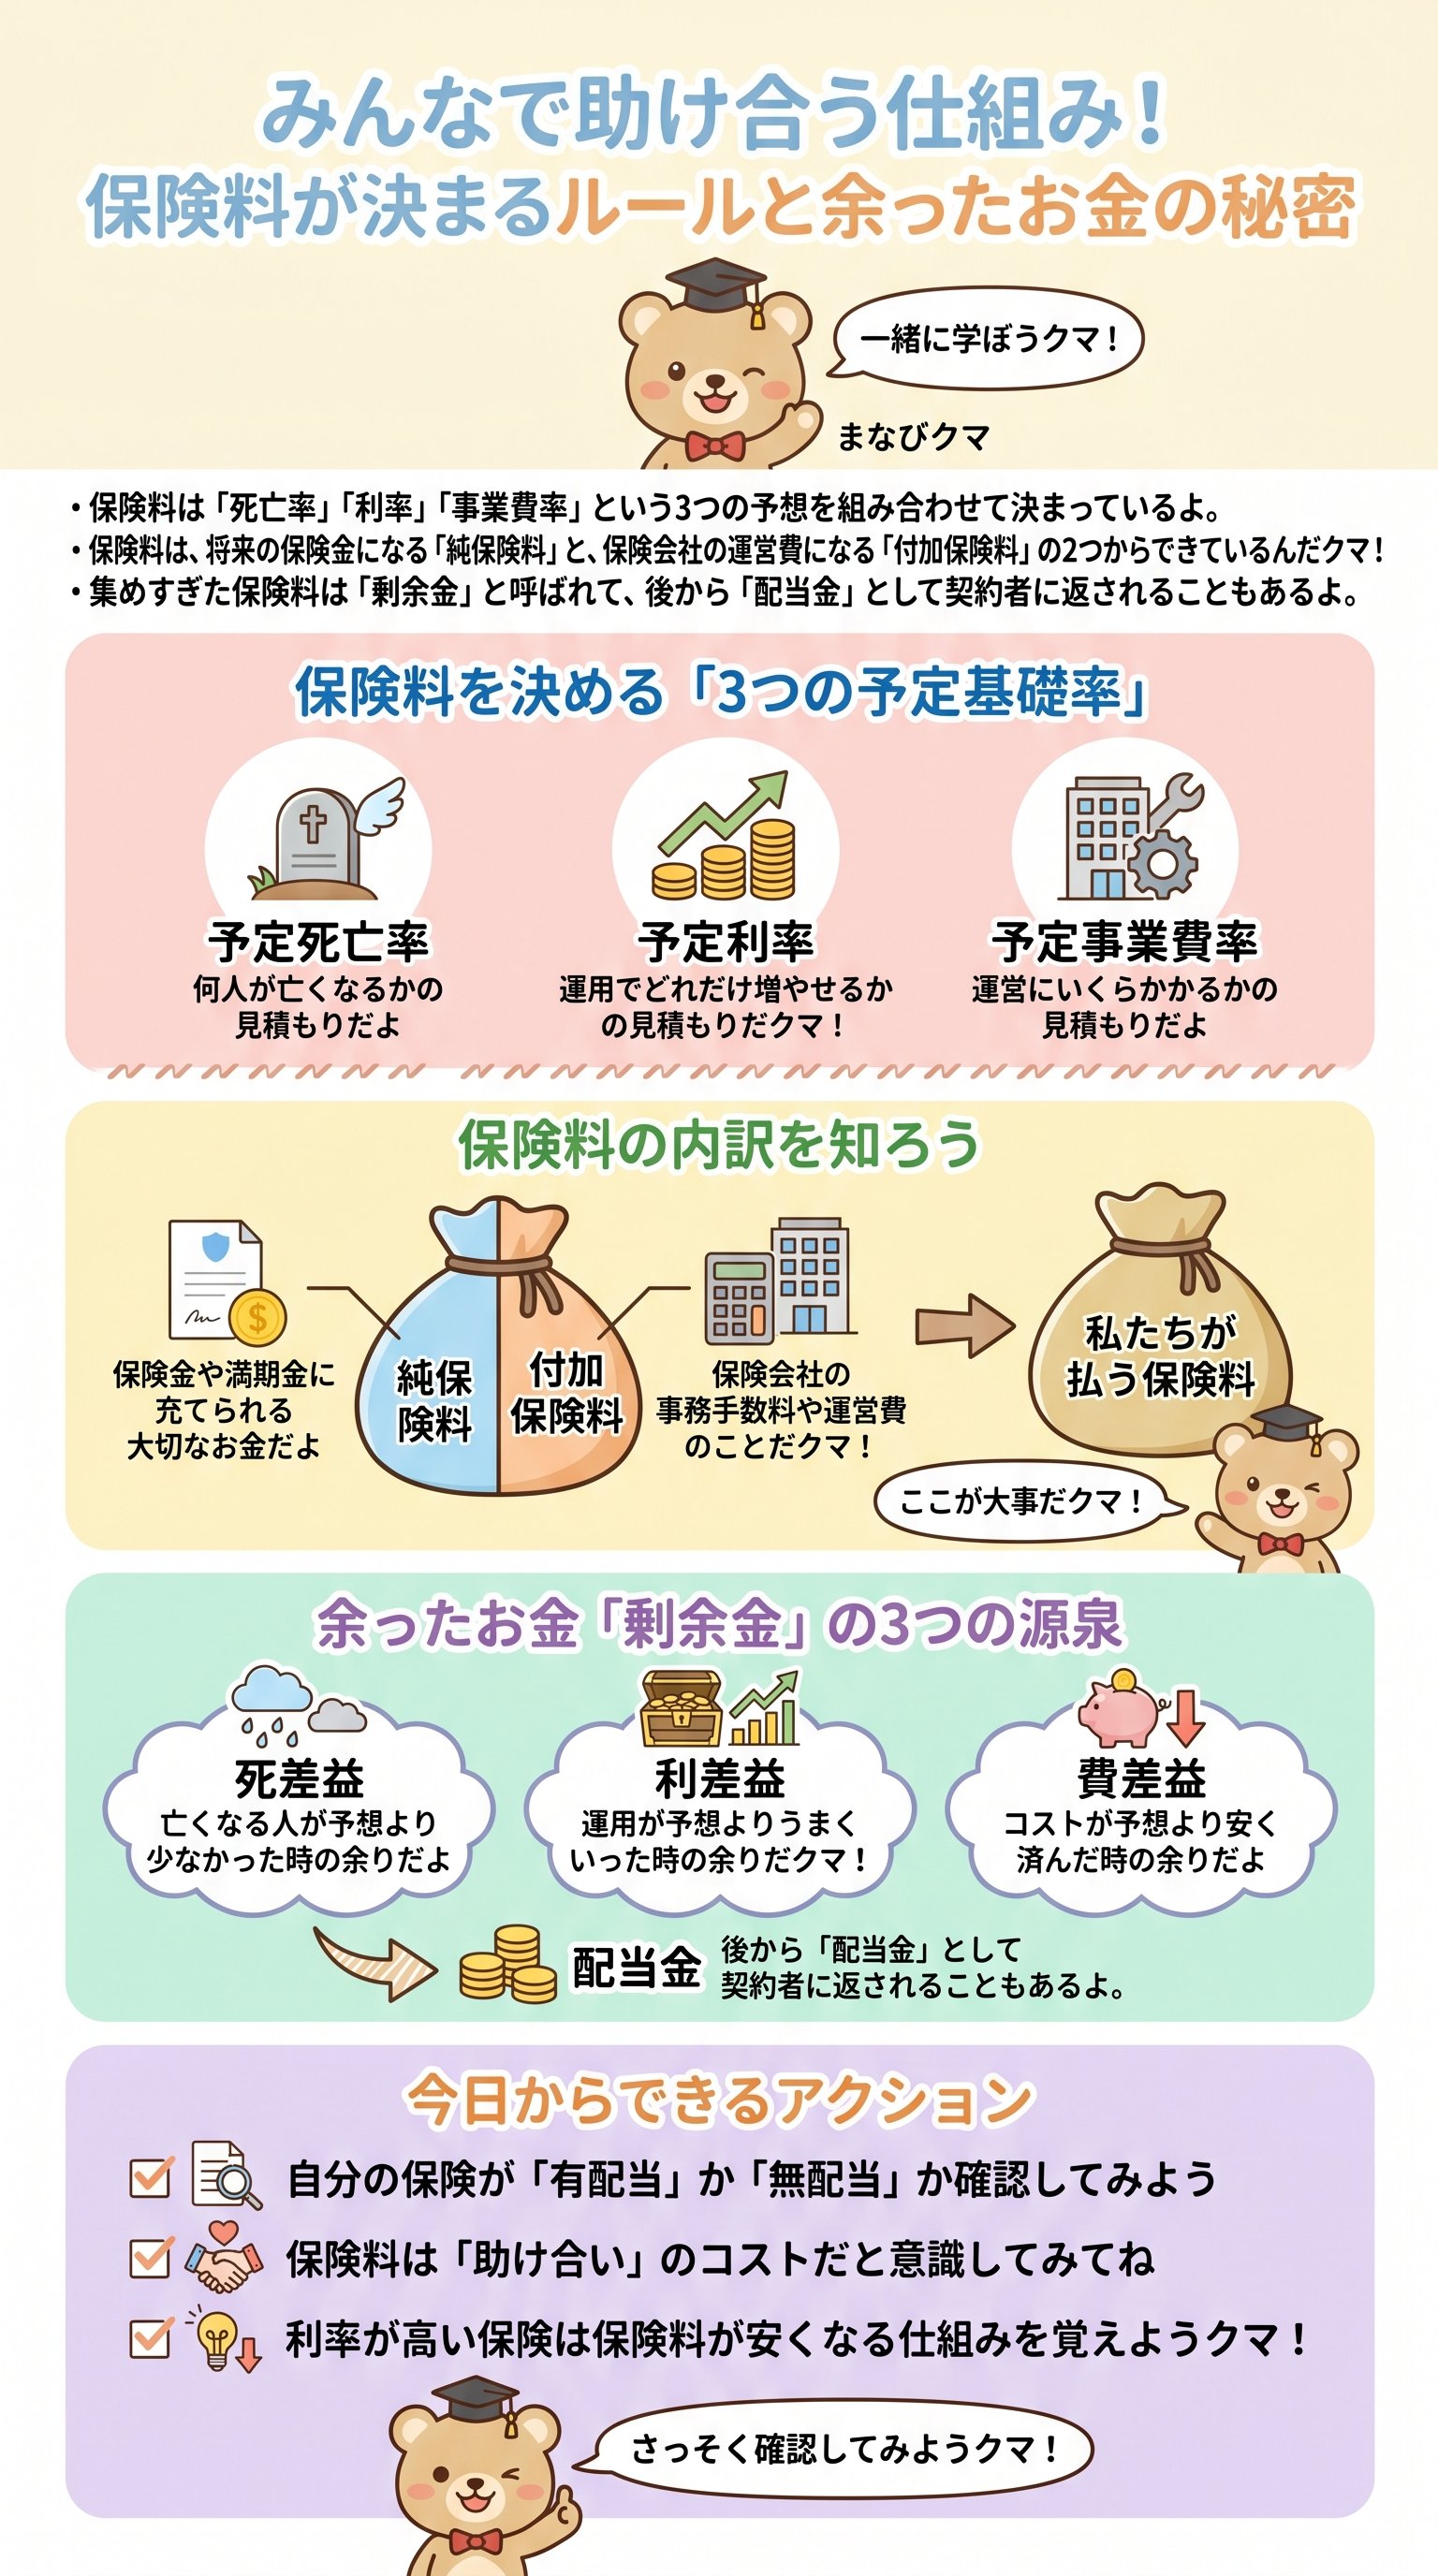
実は、たった3つの予測データを組み合わせて作られているんだクマ。
これをプロの世界では「予定基礎率」と呼んでいるよ。
料理でいうところの「材料の見積もり」みたいなものなんだ。
1つ目は、「予定死亡率」だよ。
これは「今回の契約者のうち、何人が亡くなるか」という予測のこと。
亡くなる人が多いと予想すれば、集めるお金も増やさないといけない。
だから、この率が上がると保険料は高くなるんだクマ!
2つ目は、「予定利率」だね。
保険会社は、みんなから預かったお金を金庫に眠らせているわけじゃないんだ。
株や債券で運用して、お金を増やしているんだよ。
「これくらい増えるだろう」という予想が高いほど、あらかじめ保険料を安くしてくれるんだクマ。
3つ目は、「予定事業費率」だよ。
これは、保険会社の運営にかかるコストのことなんだ。
パンフレットを作ったり、ビルの電気代を払ったりするお金だね。
無駄遣いが多い会社ほど、この率が高くなって保険料も上がってしまうんだよ。
| 項目 | 死亡率アップ時 | 利率アップ時 | 事業費アップ時 |
|---|---|---|---|
| 保険料への影響 | 高くなる | 安くなる | 高くなる |
| 理由 | 支払うお金が増えるから | 運用で増やせるから | 運営コストが増えるから |
実は、この3つのバランスが保険の個性を決めているんだクマ。
運用が上手な会社は保険料を安くできるし、効率よく運営している会社も安い。
「どのスパイスが効いているか」を見るのが、賢い保険選びのコツなんだよ。
保険料の中身を「解剖」してみよう!
みんなが払う保険料は、実は2階建ての構造になっているんだクマ。
「えっ、一つのお金じゃないの?」と思うかもしれないけれど、役割が全然違うんだよ。
大きく分けると、「純保険料」と「付加保険料」の2つなんだ。
これを理解すると、保険の仕組みがもっとクリアに見えてくるよ。
まずは1階部分の「純保険料」。
これは、将来みんなに支払う「保険金」そのものになる大切なお金なんだ。
先ほど紹介した「予定死亡率」と「予定利率」をもとに計算されるよ。
つまり、「困った人を助けるための純粋な原資」というわけなんだクマ!
次に2階部分の「付加保険料」。
これは、保険会社がサービスを続けるための「手数料」のようなものだね。
「予定事業費率」をもとに決まるんだ。
会社が存続するためには絶対必要なお金だけど、あまりに高いと契約者が損をしちゃうよね。
例えば、1万人のグループで1000万円の保険に入る場合を考えてみよう。
2人が亡くなると予想したら、2000万円が必要になる。
でも、運用で1% 増やせるなら、最初は約1980万円集めればいい。
これが「純保険料」の正体なんだクマ!
1人あたりに換算すると、数千円という金額になる。
「一人では絶対に出せない大金」を、みんなで少しずつ出し合う。
これが保険の素晴らしいパワーなんだ。
自分の払ったお金がどこに使われているのか、知っておくと安心だよね。
「余ったお金」はどこへ行く?
保険料は、実は「少し多め」に見積もって集められているんだクマ。
「えっ、ぼったくりなの?」って思うかもしれないけれど、そうじゃないんだ。
もしお金が足りなくなって、保険金が払えなくなったら大変だよね?
だから、あえて安全運転をするために、余裕を持って計算しているんだ。
そして、1年が終わって計算したときに残ったお金のことを、「剰余金(じょうよきん)」と呼ぶよ。
いわゆる「お釣り」のようなものだね。
このお釣りは、主に3つのルートから発生するんだクマ。
まるで、家計簿の節約術みたいで面白いよ!
1つ目は、「死差益(しさいえき)」。
「100人亡くなる」と予想したのに、実際は80人しか亡くならなかった場合だね。
支払うはずだった20人分の保険金が浮いたことになる。
これは、みんなが健康に過ごせた証拠でもあるんだクマ!
2つ目は、「利差益(りさえき)」。
「運用で1% 増やす」と言っていたのに、実際は3% 増えた!
なんて場合だよ。
見積もりよりもお金がモリモリ増えた分、それが利益になるんだ。
3つ目は「費差益(ひさえき)」で、無駄を削って会社の運営費を安く抑えたときに出るお金だよ。
この3つの「節約」によって生まれたお金は、大切に保管されるんだ。
保険会社が自分のポケットに入れるんじゃなくて、基本的には契約者に還元されるためのもの。
これをどうやって返すかが、次にお話しする「配当金」の仕組みなんだクマ!
「配当金」はボーナスじゃないんだ
最後に、みんなが楽しみにしている「配当金」のお話をしよう。
株の配当金は「会社が儲かったからお裾分け」という意味だけど、保険は少し違うんだ。
保険の配当金は、実は「もらいすぎた保険料の後出しジャンケン的なお返し」なんだクマ!
専門用語では「事後精算」って呼ぶんだよ。
だから、所得税の計算をするときも、このお金は「利益」とはみなされないんだ。
「先に1万円払ったけど、本当は8000円で済んだから2000円返すね」という扱い。
つまり、「支払った保険料が実質的に安くなった」と考えるのが正解なんだクマ。
これを「無配当保険」と呼ぶよ。
配当金がもらえる「有配当保険」よりも、毎月の支払額がぐっと抑えられているんだ。
どっちがいいかは、自分の貯金のスタイルに合わせて選ぶのがおすすめだよ。
最近は、「最初から安い方がいい」という理由で、無配当タイプを選ぶ人も増えているんだクマ。
配当金のもらい方にも、いろいろなバリエーションがあるんだよ。
そのまま現金で受け取ってもいいし、保険会社に預けてもっと増やしてもいい。
あるいは、次回の保険料の支払いに充てたり、新しい保険を買う資金にしたりもできる。
自分のライフスタイルに合わせて選べるのは自由度が高いよね!
さて、今日は保険の裏側にある「数字の秘密」をたっぷり解説したよ。
一見難しそうに見えるけど、中身はとってもシンプルでフェアな仕組みなんだ。
「みんなの安心」を守るために、こんなに緻密な計算がされているなんて、すごいよね。
これからも、お金や保険のことを学んで、賢いクマさんを目指していこう!
