
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
簿記2級の世界へ、一歩踏み出してみよう。
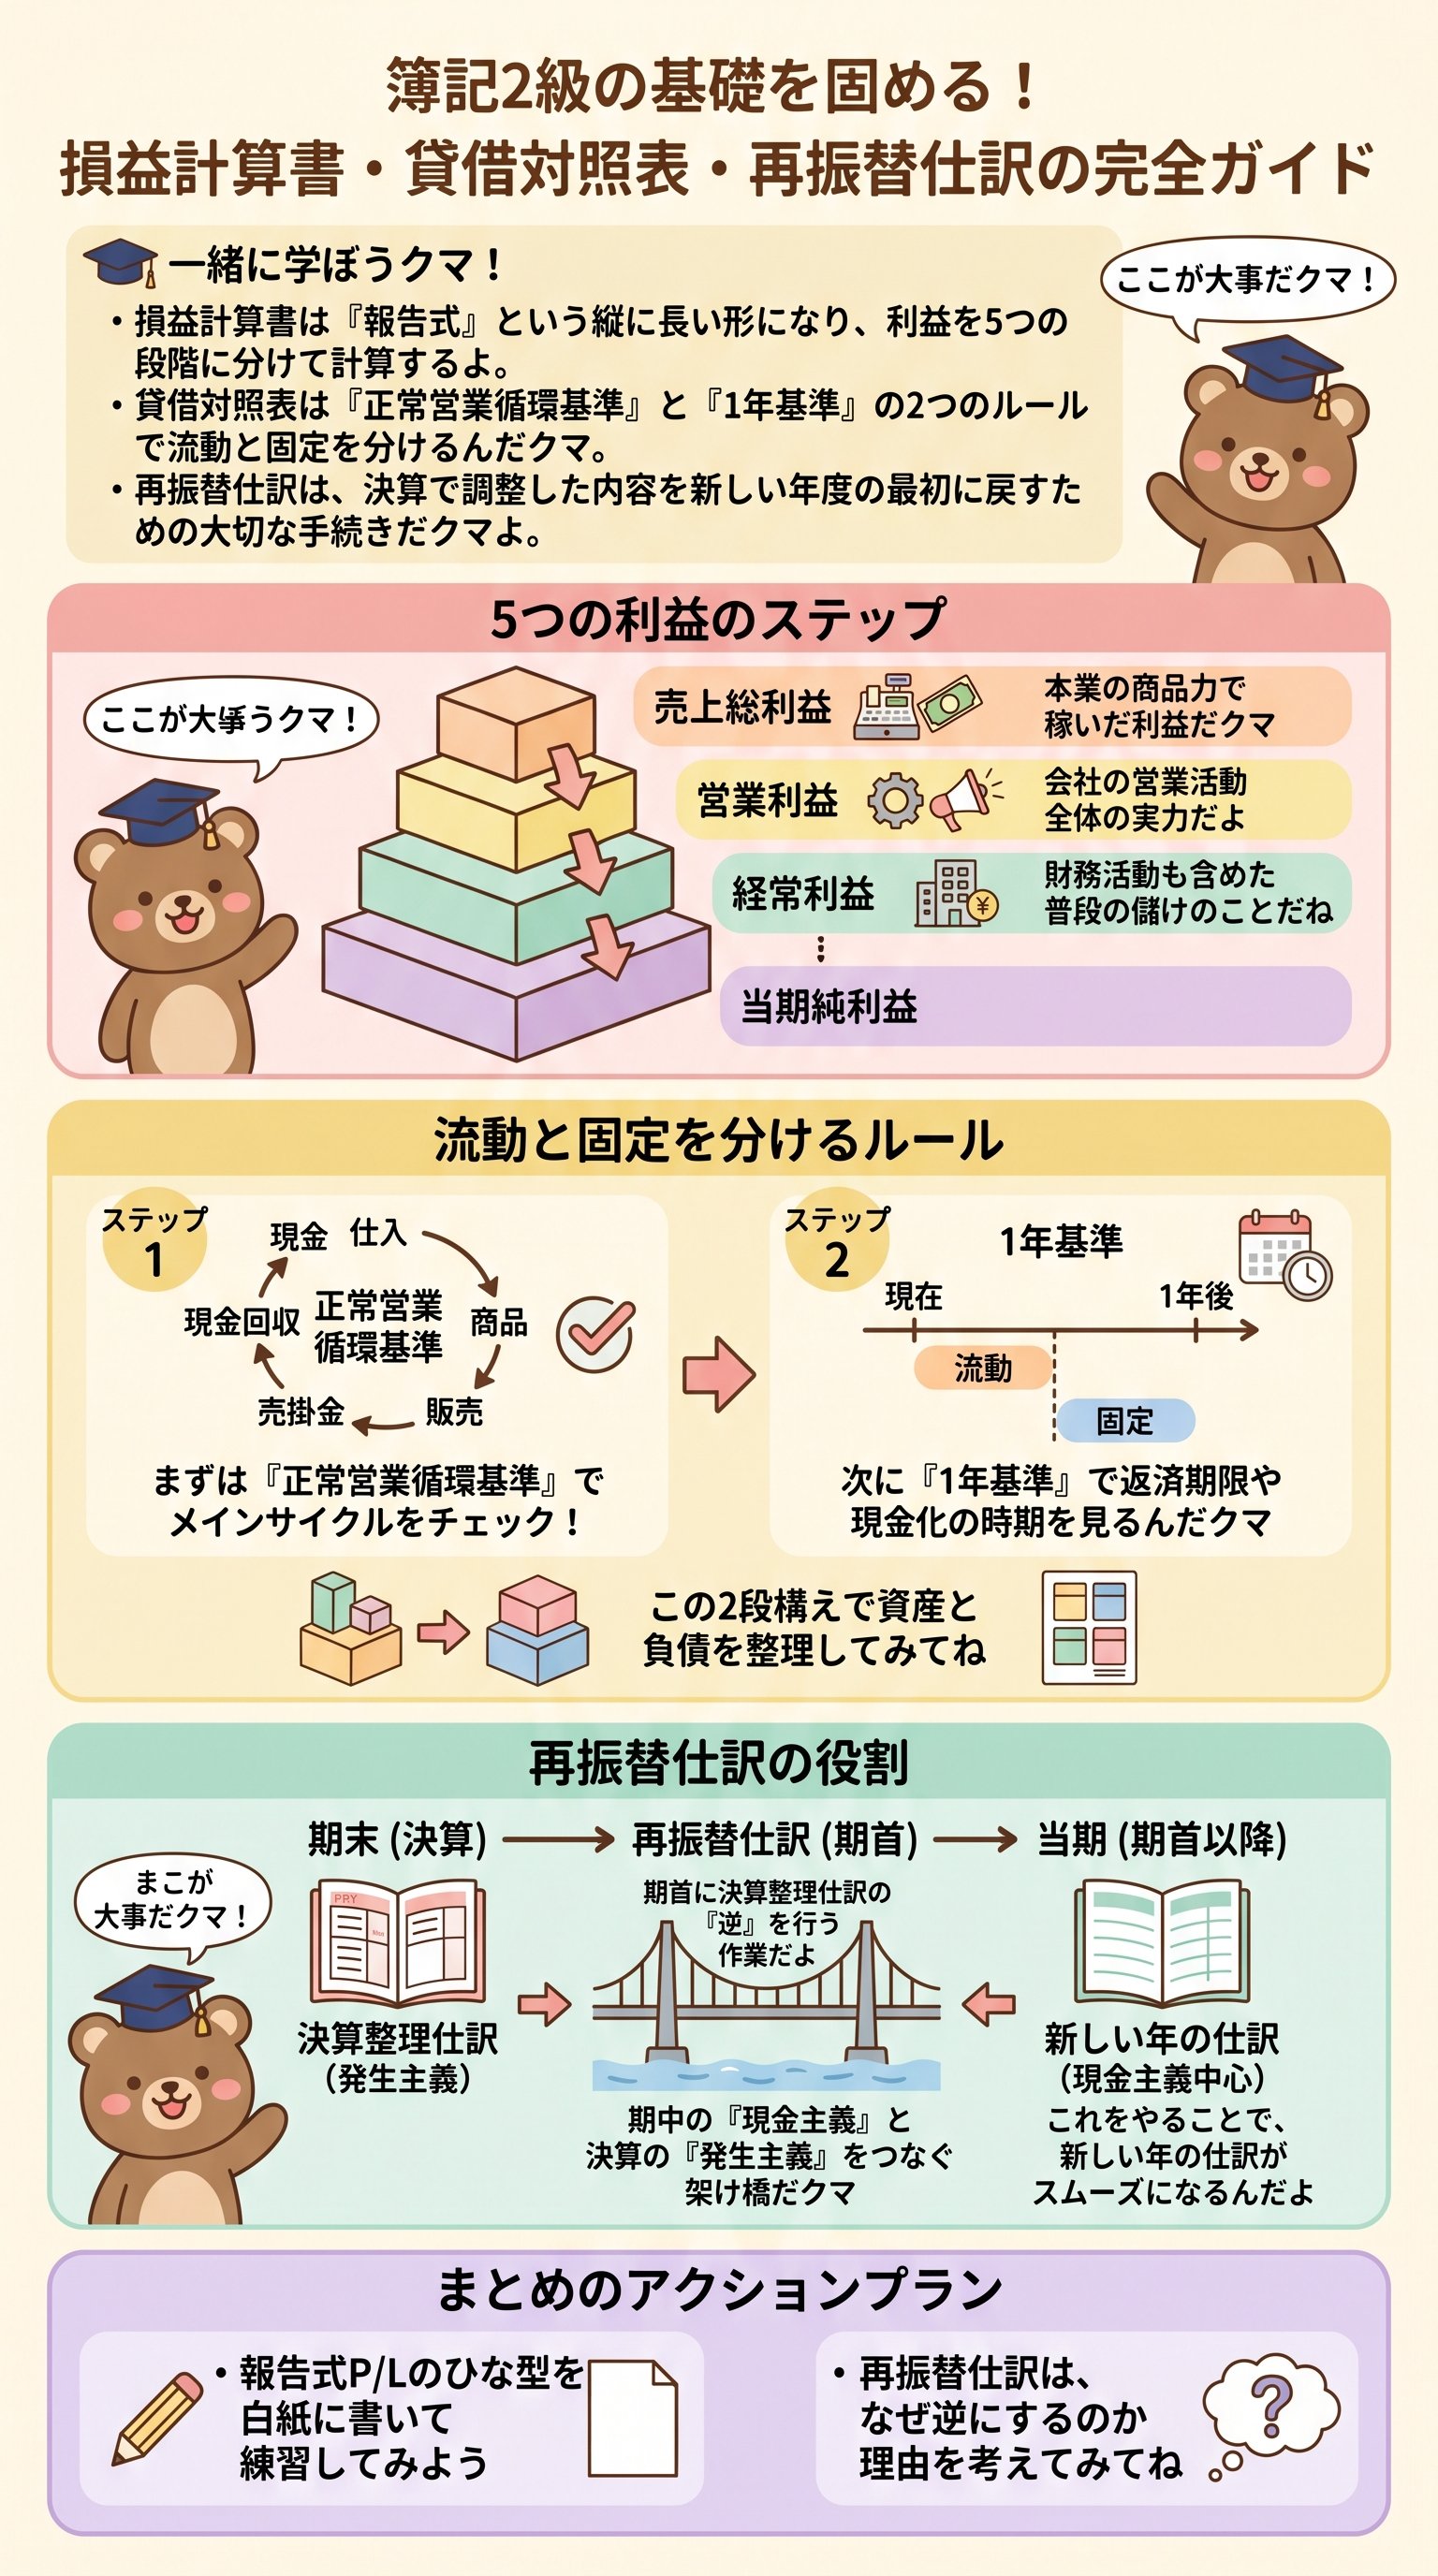
ビジネスの通信簿!損益計算書に隠された「5つの利益」の秘密
まず最初に知っておきたいのが、損益計算書(P/L)の新しいカタチなんだクマ。
3級までは左右に分かれた「勘定式」だったけれど、2級からは「報告式」という縦に長いスタイルが主役になるんだ。
実は、世の中のニュースや新聞で見かけるのは、全部このカタチなんだよ。
テレビのニュースで「営業利益が◯◯億円」なんて言葉を聞いたことはないかな?
これはまさに、会計の言葉が「ビジネスの共通言語」になっている証拠なんだ。
だから、経理の人だけじゃなく、営業マンや買い出し担当の人にも必須の知識なんだよ。
この報告式では、利益を「5つの段階」に分けて計算していくんだクマ。
まるで、泥水をきれいな飲み水に変える「ろ過装置」のようなイメージだね。
上から順に、不純物(費用)を取り除いて、最後に純粋な利益を取り出すんだ。
| 利益の名前 | 何を表しているの? |
|---|---|
| 売上総利益 | 商品そのもののパワー!「粗利」とも呼ばれるよ。 |
| 営業利益 | 本業の実力!お店や会社の「稼ぐ力」そのものだクマ。 |
| 経常利益 | 会社のトータルの実力。お利息なども含めた日常の姿だよ。 |
| 税引前当期純利益 | 火事や売却など、特別な出来事も含めた結果なんだ。 |
| 当期純利益 | 最後に残った、本当の自由なお金だクマ! |
この5つの利益の名前を何も見ずに言えるようになることが、2級合格への第一歩なんだ。
特に、営業利益と経常利益の違いは、ビジネスの現場ではめちゃくちゃ重要視されるよ。
本業が絶好調なのか、それとも副業や利息で何とかしているのかがバレちゃうからね。
実は、会社の社長さんは「利益をなるべく上の段に載せたい」って思ったりするんだ。
なぜなら、「本業で稼いでいるすごい会社」に見せたいからなんだクマ。
でも、嘘はついちゃダメ。
正しいルールで分けるのが、僕たち簿記を学ぶ者の使命なんだよ。
迷路を抜け出す!貸借対照表の「流動・固定」を分ける2つの門番
次は、会社の財産チェック表である貸借対照表(B/S)のお話だクマ。
3級では「資産・負債・純資産」の3つの大きな箱で考えていたけれど、2級ではその箱の中身をさらに「流動」と「固定」に細かく分けるんだ。
どうして分ける必要があるのか、不思議に思うかもしれないね。
それは、「すぐにお金になるのか?」を見極めるためなんだクマ。
家にあるおもちゃ箱を、毎日使うものと、たまにしか使わないものに分ける感覚に近いよ。
ここで登場するのが、2人の厳しい門番。
つまり、「分けるための2つのルール」だクマ。
まず1人目の門番は、「正常営業循環基準(せいじょうえいぎょうじゅんかんきじゅん)」。
名前は漢字だらけで難しいけれど、中身はとってもシンプルなんだよ。
- 1「仕入れる → 作る → 売る → お金をもらう」という本業のサイクルの中にあるか?
- 2もしこのサイクルの中に入っているなら、文句なしで「流動」に決定!
つまり、売掛金や買掛金、在庫などは、この門番が「はい、君は流動だね!」って通してくれるんだ。
本業に関係するものは、いつだってお金の動きが活発だからなんだクマ。
でも、この門番を通れなかったものたちは、2人目の門番のところへ向かうことになるよ。
たとえば、3年かけて返す予定の借金は、1年基準ではねられて「固定負債」になるんだクマ。
逆に、返済期限が半年後の貸付金なら、この門番をパスして「流動資産」になれるよ。
順番としては、まず1番目の「本業サイクル」で見て、次に「1年ルール」で見るのが鉄則なんだ。
だから、B/Sの一番上にはいつも「現金・預金」が座っているんだね。
これを見れば、「この会社はすぐに借金を返せる力があるかな?」という分析ができるようになるんだ。
数字を並べる順番にも、実は深い優しさと思いやりが隠されているんだクマよ。
期首の混乱を防ぐ!再振替仕訳のリセット
さあ、ここが一番の踏ん張りどころ!
「再振替仕訳(さいふりかえしわけ)」についてだよ。
これは、新しい年度が始まった瞬間に、去年の決算で作った仕訳を「あべこべ」にする作業なんだ。
「せっかく決算で頑張ったのに、どうして消しちゃうの?」って思うよね。
実は、簿記の世界には、普段の「簡単ルール」と、決算の「厳格ルール」の2つがあるんだ。
普段は「お金を払った時に費用にする」という、家計簿のようなルールで記帳しているよ。
でも、決算の時だけは「今年の分だけを正確に計算する」というプロのルールに切り替えるんだ。
たとえば、4月分の家賃を3月末に前払いしたケースを考えてみて。
3月末の決算では、「これは来年の分だから、今年の費用から除こう!」って仕訳をするよね。
でも、そのまま4月を迎えると、帳簿の中では「4月分の家賃がどこにもない」状態になっちゃうんだ。
これでは、4月に正しく家賃を計上できなくて、困ってしまうんだクマ。
だから、4月1日の朝一番に、決算でやった仕訳の反対(逆)の仕訳を入力するんだ。
すると、魔法のように「4月分の費用」が正しい場所に復活してくれるんだよ。
- 1決算日プロのルールで「未払・前払」などを計上して、今年の成績を完璧にする。
- 2翌期首逆の仕訳をして、帳簿をいつもの「お金ベース」の設定に戻してあげる。
これを忘れると、同じ費用が2回カウントされたり、逆に消えちゃったりして、パニックになるよ。
特に対象になるのは、「未収・未払・前払・前受」という4つの経過勘定たちだクマ。
減価償却などは再振替をしないから、そこだけは注意が必要なんだ。
「仕訳をして、すぐ消す」なんて、一見すると無駄なことに見えるかもしれない。
でも、これがあるからこそ、私たちは普段、難しいことを考えずに仕訳ができるんだクマ。
「後で楽をするための、一瞬の手間」。
それが再振替仕訳の正体なんだよ。
会計は攻めの武器!ビジネスを勝ち抜く必須スキル
ここまで、P/LやB/Sの細かいルールを見てきたけれど、どうだったかな?
「覚えることが多くて大変そう……」って、少し不安になっちゃったかもしれないね。
でもね、実はこれを知っているだけで、君の「ビジネスを見る目」は劇的に変わるんだクマ。
たとえば、自分が営業マンになったところを想像してみて。
取引先の会社が「営業利益は黒字だけど、経常利益は真っ赤っか」だったらどうかな?
「本業は順調だけど、借金の利息がすごすぎて倒れそうかも……」って気づけるよね。
数字は、嘘をつかない。
でも、読み方を知らないと、そのメッセージは受け取れないんだクマ。
簿記2級の知識は、単なる試験勉強のためだけにあるんじゃない。
君が社会に出たとき、「騙されないため」「正しい判断をするため」の最強の防具になるんだよ。
もし、君がどこかの会社のリーダーになったら、きっとこう思うはずだクマ。
「特別な損(特別損失)が出ちゃったけど、本業の営業利益は守り抜きたいな」って。
それは、社員や投資家の人たちに、「うちの会社はまだ戦える!」と伝えたいからなんだ。
だから、損益計算書を見るときは、ただの数字の羅列だと思わないでほしいんだ。
そこには、汗をかいて働いた人たちの努力や、困難に立ち向かった記録が刻まれている。
簿記を学ぶということは、そんな「ビジネスのドラマ」を読み解く力を手に入れることなんだ。
難しい用語に出会ったら、今日お話しした比喩を思い出してみて。
ろ過装置の利益、2人の門番、そして魔法のリセットボタン。
そうすれば、きっと簿記の勉強が、今までよりもずっとワクワクするものに変わるはずだクマ!
今日の仕上げ!学んだことを数えてみよう
最後に、今日の学びを自分のものにするための仕上げをしよう!
知識は、使って初めて「知恵」に変わるんだ。
このブログを読み終わった後、この3つのポイントを声に出して確認してみて。
もし、すぐに答えられなくても全然大丈夫。
分からなくなったら、またこのブログを読んだり、動画を見返したりすればいいんだクマ。
「分からない」という気づきこそが、一番の成長のチャンスなんだからね。
簿記2級の壁は、3級よりも少し高いかもしれない。
でも、その壁を乗り越えた先には、もっと広くて面白い世界が広がっているよ。
君が書く仕訳の一つひとつが、いつか大きなビジネスを支える力になるんだ。
最初はパズルのピースがバラバラに見えるかもしれない。
けれど、ある日突然、すべての知識がつながって、綺麗な絵が完成する瞬間がやってくる。
その時の感動は、何物にも代えがたい宝物になるはずだよ。
さあ、今日はここまで!
最後まで読んでくれて、本当にありがとう。
君の簿記学習を、僕、まなびクマはずーっと応援しているからね。
一緒に、一歩ずつ進んでいこう。
それじゃあ、また次の記事で会おうね!
バイバイだクマ!
