巧妙に仕組まれた「安心」という名の毒薬
現代社会において、クレジットカードはもはや生活インフラの一部である。
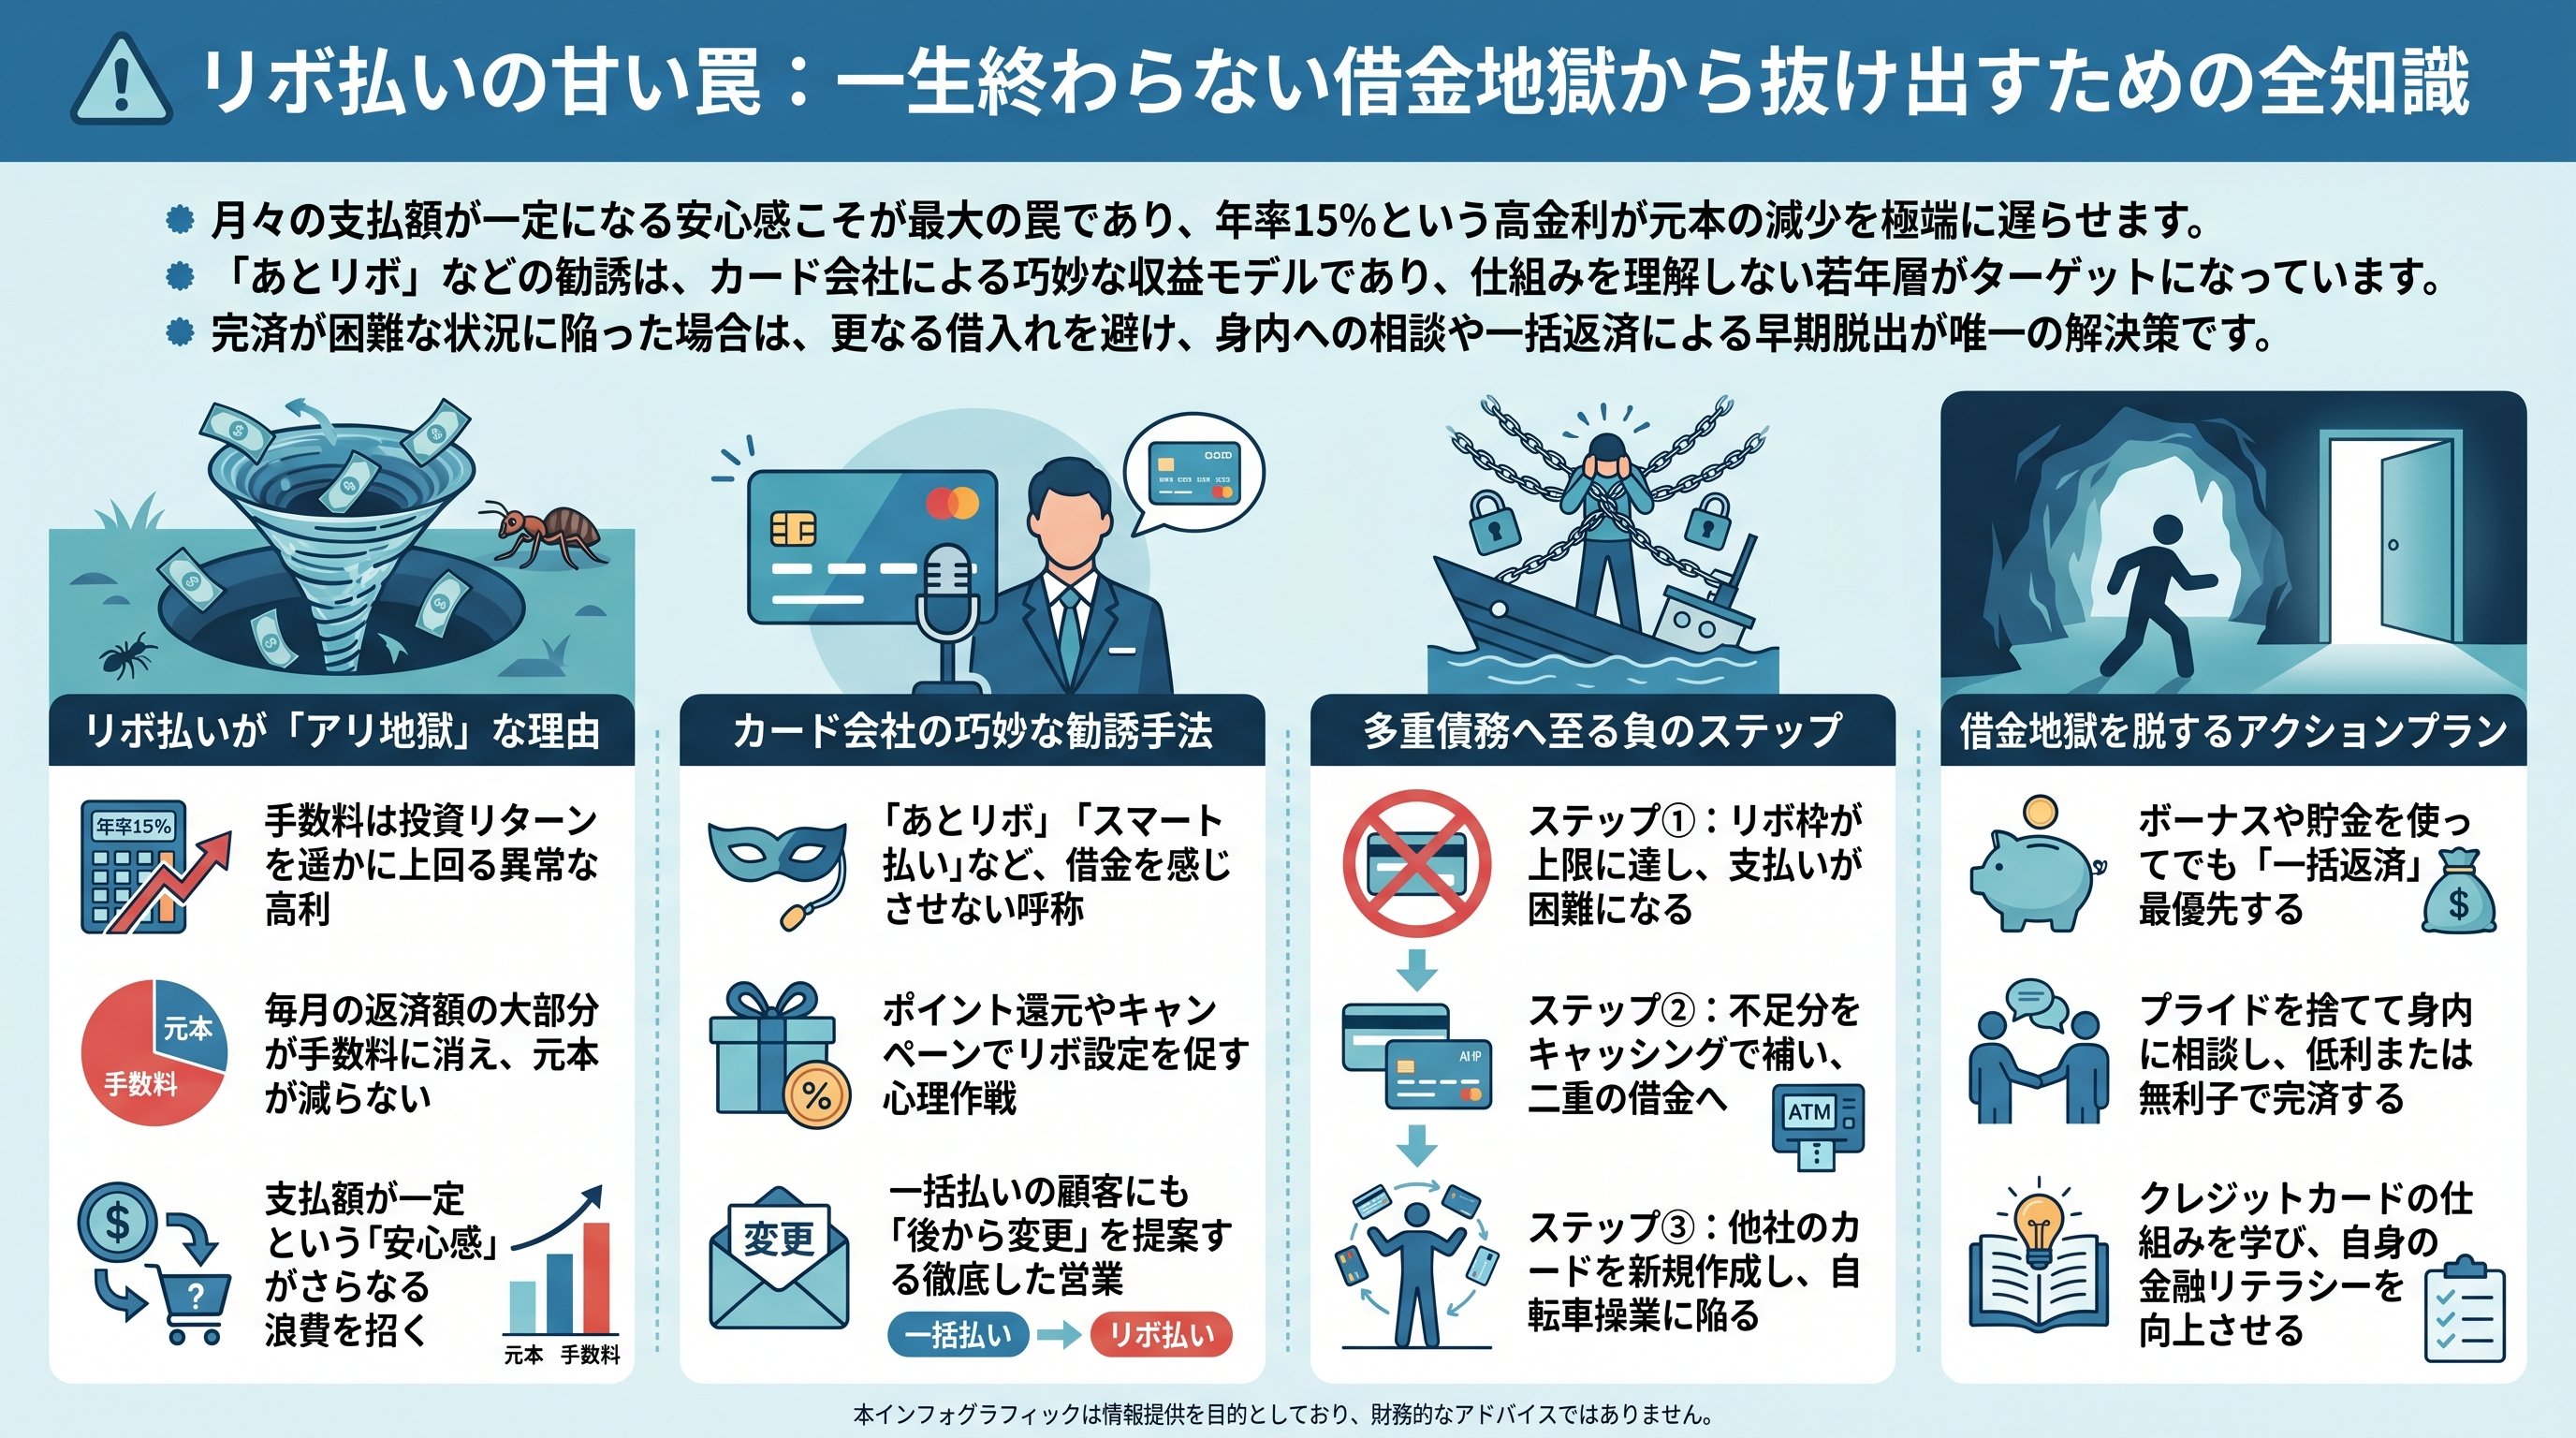
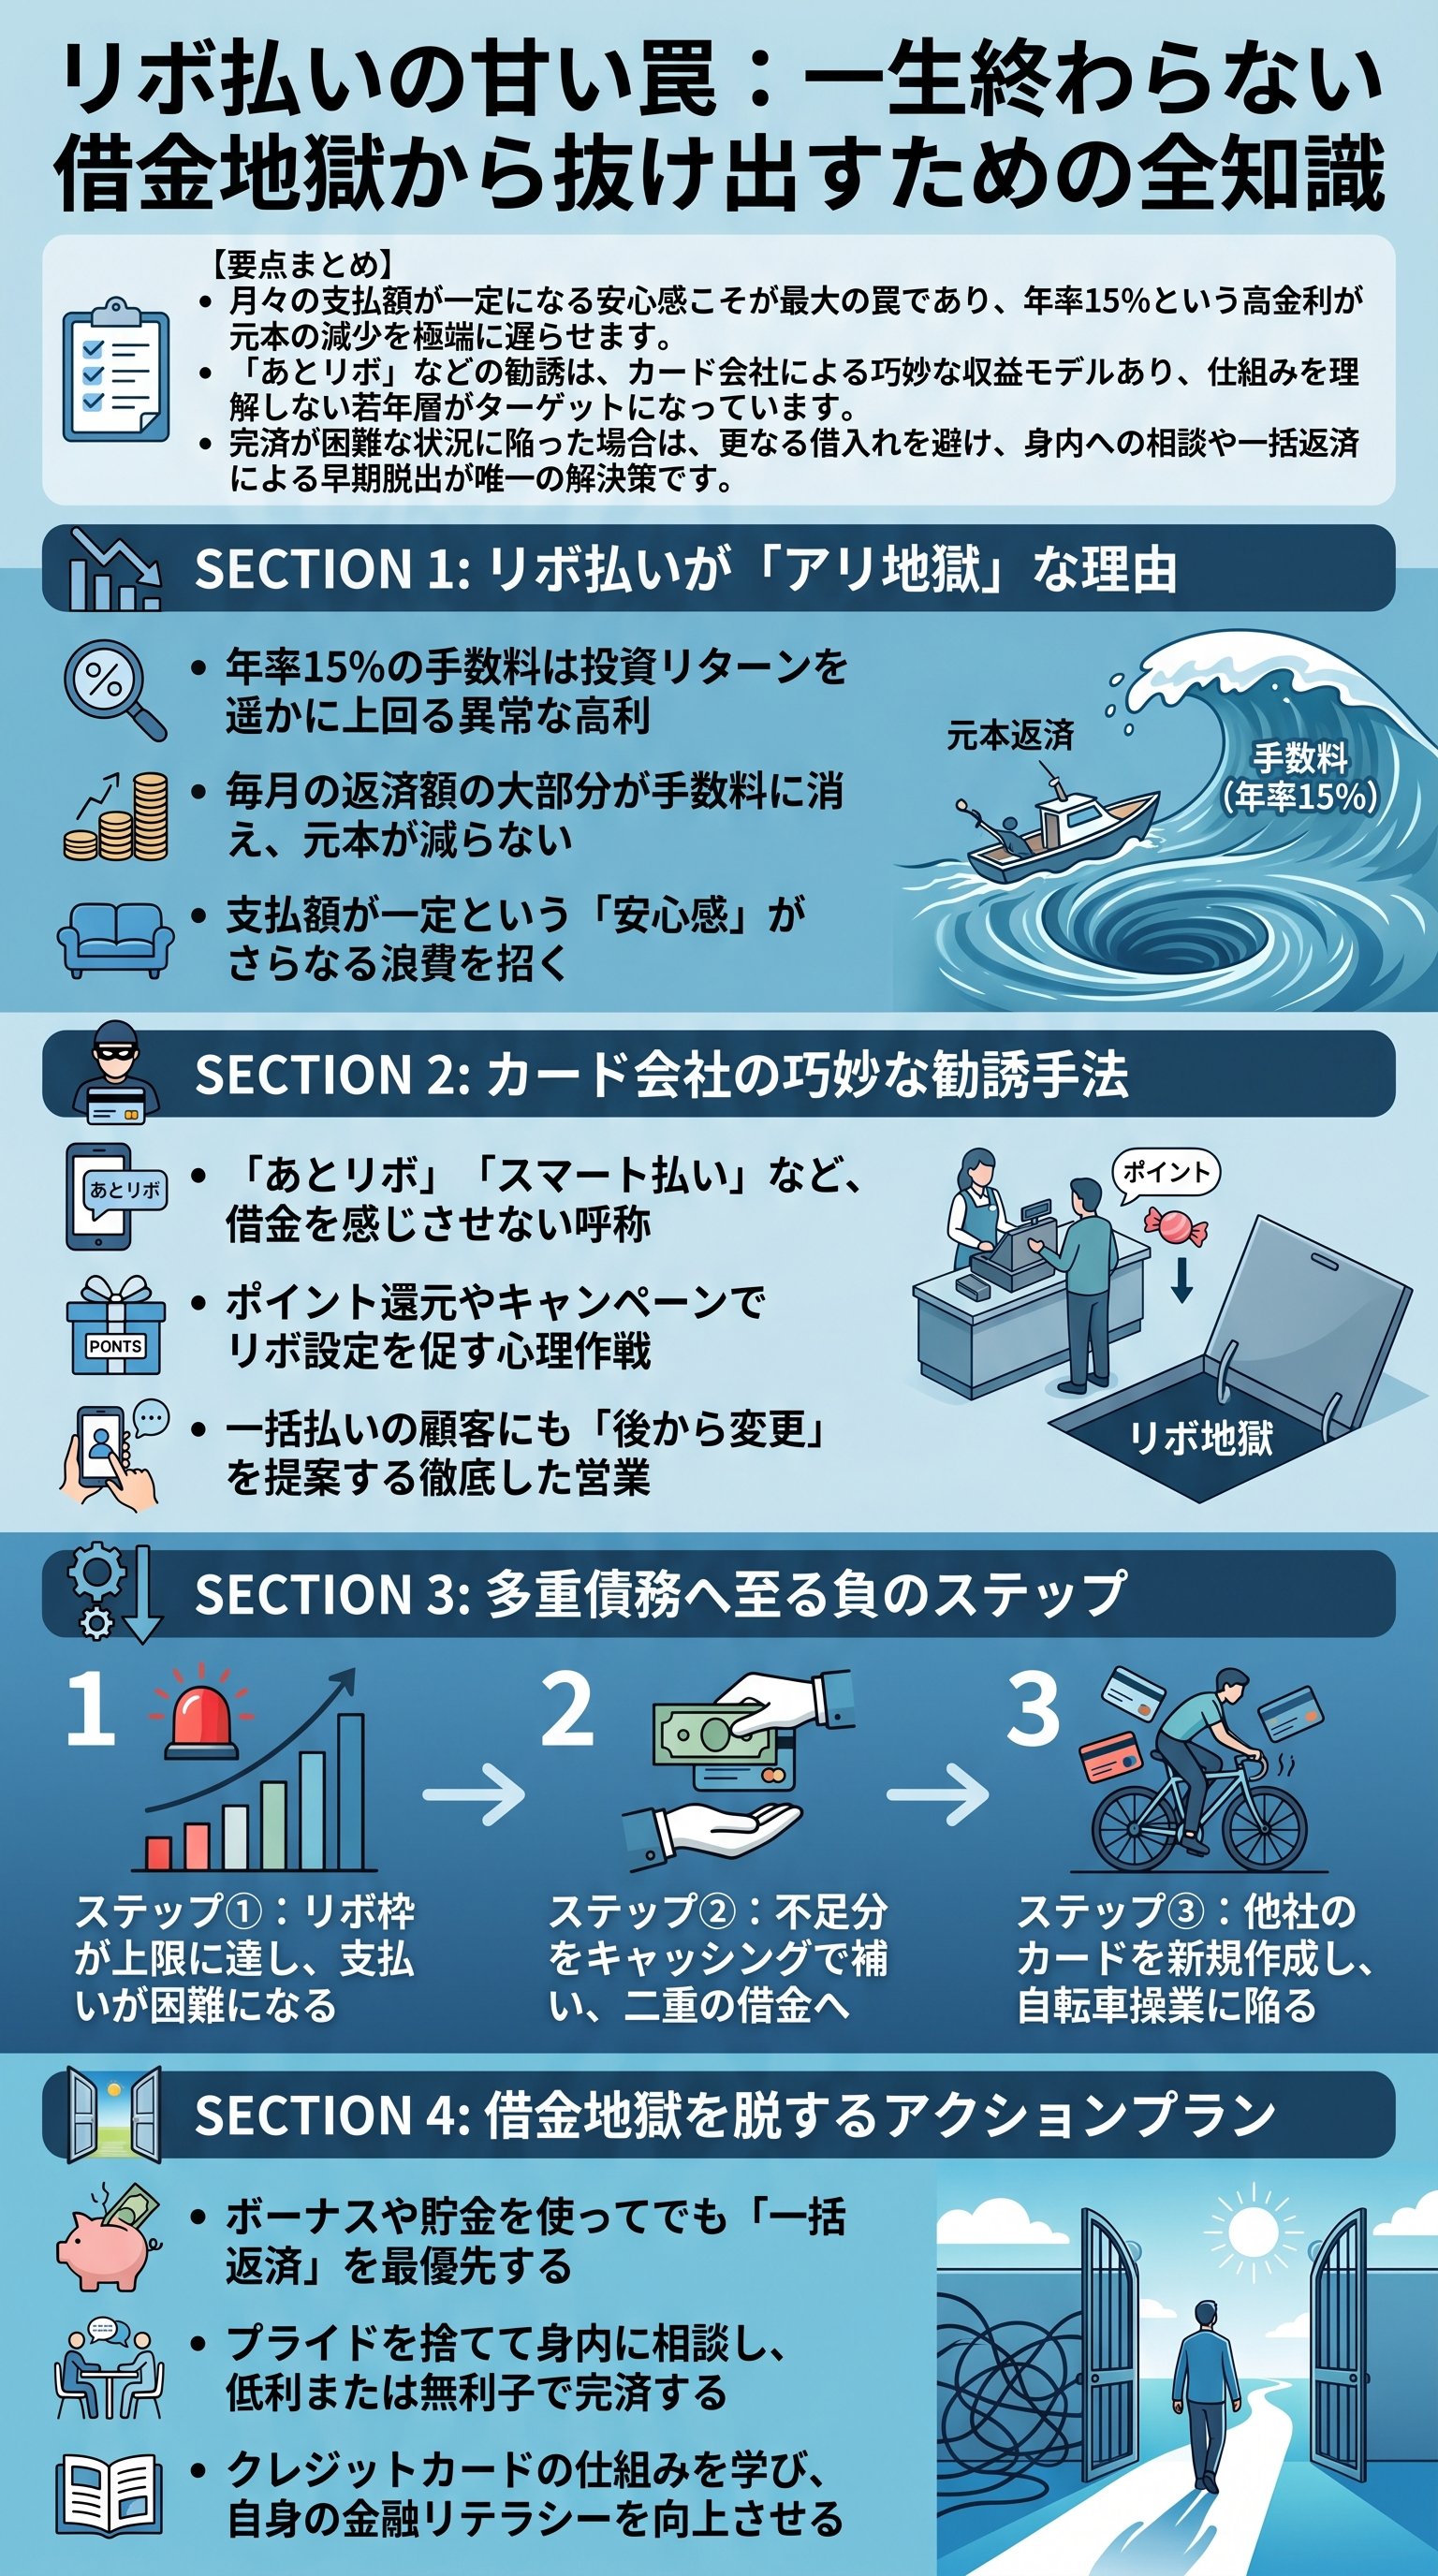
しかし、その影に潜む「リボ払い」というシステムは、利用者の生活を根底から破壊する。
一見、月々の支払額を一定に抑える便利な仕組みに見える。
だが、その実態は高利貸しと何ら変わらない過酷な収益モデルである。
多くの人間が、この「月々の負担が軽い」という言葉に踊らされる。
手元に資金がなくても、欲しいものが手に入る。
この一時的な万能感こそが、地獄の入り口なのだ。
実は、カード会社はこの「人間の弱さ」を完全に計算し尽くしている。
利用者は、月々1万円程度の支払いで済むことに安堵する。
でも、その支払額のうち、どれほどが元本の返済に充てられているかを直視しない。
利息という名のコストが、雪だるま式に膨れ上がっていく恐怖。
これに気づいたときには、すでに引き返せない泥沼に足を取られているのである。
だから、賢明な消費者はこのシステムを徹底的に忌避する。
クレジットカードの支払い方法は、「一括払い」以外に選択肢はない。
分割やリボを選択した瞬間、貴様は債権者の家畜へと成り下がるのだ。
これは大げさな比喩ではない。
紛れもない現実である。
| 支払い方法 | メリット | 最大のリスク |
|---|---|---|
| 一括払い | 手数料ゼロ | 一時的な資金流出 |
| 分割払い | 回数が限定的 | 累積による負担増 |
| リボ払い | 月々が定額 | 完済不能の永久債務 |
「今が楽ならそれでいい」という思考停止こそが最大の罪だ。
リボ払いの利率は、概ね年率15%前後に設定されている。
今の低金利時代において、この数字がいかに異常であるか。
それを理解できない者は、資本主義のピラミッドの最底辺で搾取され続ける運命にある。
30万円が56万円に化ける「複利の地獄」
具体的な数字で、この制度の残虐性を暴いていこう。
例えば、30万円の買い物をし、月々5,000円のリボ払いに設定したとする。
一見、無理のない返済計画に見えるかもしれない。
しかし、ここに年率15%という牙が剥き出しになる。
最初の月、5,000円を支払っても、そのうちの3,750円が利息に消える。
つまり、元本はわずか1,250円しか減らないのだ。
つまり、残高は依然として29万8,750円も残っている。
このペースで返済を続ければ、完済までに要する期間は9年4ヶ月に及ぶ。
驚くべきは、その総支払額である。
30万円の元本に対し、支払う利息の総額は約26万円。
合計で56万円以上をカード会社に献上することになるのだ。
ほぼ倍の金額を支払わされる計算であり、これはまさに合法的な暴利と言える。
さらに恐ろしいのは、この返済期間中に「追加の買い物」をすることだ。
リボ払いの残高がある状態で、さらにカードを使えばどうなるか。
月々の支払額は変わらなくても、完済までのゴールは永遠に遠ざかる。
これが、菅原氏が指摘する「あり地獄状態」の正体である。
- 1元本が減らない絶望感に慣れてしまう
- 2借金を「自分の金」だと錯覚し始める
- 3返済のために新たな借金を重ねる
リボ払いの利用者は、自分の未来をカード会社に売り飛ばしているに等しい。
9年という歳月は、人の人生においてあまりに重い。
20歳でリボ払いを始めれば、気づけば30歳目前である。
その間、貴様はただ金融機関の利益を支えるための部品として機能し続けるのだ。
弱者を喰らう「あとリボ」という名の収益モデル
カード会社は、決して「借金をしてくれ」とは直接言わない。
代わりに、「あとからリボ」や「スマート支払い」といった耳当たりの良い言葉を投げかける。
一括払いで購入した後でも、スマホ一つで簡単にリボに変更できる。
この「手軽さ」という名の罠が、若年層を次々と飲み込んでいる。
実は、これは極めて悪質な「情弱ビジネス」の側面を持っている。
金利計算の知識に乏しい若者や、目先の資金繰りに困る困窮者。
彼らに「今月の支払いを楽にしましょう」と囁く。
これは倫理的に見て、極めて不誠実な営業姿勢と言わざるを得ない。
「一括払いで買ったものに対して、後からリボへの変更を勧誘するのは、倫理に反している」
これは菅原氏の痛烈な批判である。
企業理念に「社会貢献」を掲げながら、その裏では破産予備軍を量産する。
そんな二枚舌のビジネスモデルが、この国の金融リテラシーの低さを糧に肥大化している。
特に、銀行系カードですらこの勧誘を積極的に行う現状は異常だ。
ただ、彼らも商売である以上、利益を追求するのは当然だ。
問題は、利用者がそのコストとリスクを天秤にかけられないことにある。
15%という数字が何を意味するのか。
それが、自分の人生をどれほど制約するのかを想像できないのだ。
だからこそ、無知であることの代償を学ばねばならない。
「ポイント還元」や「キャッシュバック」という餌に釣られ、リボ設定をしていないか。
その微々たるポイントは、支払う利息の数百分の一にも満たない。
目先の小銭を拾うために、背後の大金をドブに捨てている愚かさに気づけ。
負の連鎖が招く「多重債務」の終着駅
リボ払いの限度額がいっぱいになったとき、人間はどう動くか。
多くの者はここで反省せず、「キャッシング」という次の地獄へ足を踏み入れる。
自分の口座から現金を引き出す感覚で、借金を重ねる。
キャッシングの返済もまた、リボ払いに設定できるという底なしの親切設計だ。
さらに事態が悪化すれば、別のカードを新規に作成する。
古いカードの返済を、新しいカードのキャッシングで賄う。
この「自転車操業」が始まった瞬間、貴様の経済的生命は余命宣告を受けたも同然だ。
もはや、自分の力だけで解決できるフェーズは過ぎている。
過去には、メルカリで現金が額面以上の価格で出品されるという珍事があった。
クレジットカードの枠を現金化したい層が、1万円を1万2,000円で買う。
それほどまでに、「今、現金がない」という恐怖は理性を狂わせる。
でも、そんな姑息な手段で先延ばしにしても、待っているのは破滅のみである。
- クレジットカードのキャッシング利用
- 消費者金融への駆け込み
- 支払いのための新たなカード作成
- 債務整理・自己破産
アメリカでは、クレジットカード利用者の約51%がリボ払いを利用しているというデータがある。
投資教育が進んでいるとされる米国ですら、この惨状だ。
低所得層が格差社会の中で生き抜くために、リボに頼らざるを得ない現実がある。
日本もまた、その格差の泥沼に足を踏み入れつつある。
一度狂った金銭感覚を修復するのは、並大抵の努力では不可能だ。
リボ払いは、脳内の報酬系をバグらせる。
「金がないのに買い物ができた」という誤った成功体験が、人間を廃人にする。
これはもはや経済の問題ではなく、精神の病に近い。
完済への唯一の道は「プライドの破棄」である
もし、貴様が今リボ払いの沼に沈んでいるのなら、助かる方法は一つしかない。
それは、「身内に頭を下げて一括返済する」ことである。
高い利息を払い続ける限り、貴様の努力はすべてカード会社に吸い取られる。
プライドを捨て、恥を忍んで、無利子の資金を身内から借りるべきだ。
「自分で解決したい」という甘い考えが、一番危険である。
年率15%の壁は、凡人の節約術で超えられるほど低くない。
まずは一刻も早く、その高利な債務を消滅させること。
それが、人生を再起動させるための絶対条件である。
また、経営者の立場にある者も注意が必要だ。
社員がリボ払いの返済に窮し、給与の前払いや貸付を求めてくることがある。
ここで会社として金を貸してはならない。
それは社員を甘やかすだけで終わる。
どうしても助けたいなら、社長個人のポケットマネーで「返ってこないもの」として貸せ。
- 1身内に相談し、一括返済の原資を確保する
- 2全カードのリボ設定を解除し、二度と使わない
- 3借金の原因となった生活習慣を根本から見直す
リボ払いの完済は、経済的な自由を取り戻すための聖戦である。
この戦いに勝たなければ、貴様に明るい未来など1ミリも存在しない。
今日、この瞬間から贅沢を捨て、娯楽を断ち、返済に狂奔せよ。
それが、自分の人生に対する最低限の誠実さというものだ。
最後に断言しておく。
リボ払いを推奨する人間、あるいはその仕組みを放置する社会。
それらはすべて、貴様の味方ではない。
自分の身を守れるのは、貴様自身の冷徹な理知だけである。
この重厚な教訓を胸に刻み、二度と金融の罠にかからぬよう、強く生き抜くことだ。
