表面的なインフレ率に踊らされる大衆の盲点
SNS上で「金利1.5%の国債など買う価値がない」という極論が散見される。
日本の食料インフレ率が3%から5%に達し、コーヒーに至っては20%以上も暴騰している現状を見れば、一見その主張は正論に聞こえるだろう。
だが、投資の世界において部分的な数字だけを切り取って論じることほど危険な行為はない。
実は、多くの投資家が陥る罠がここにある。
個別の商品の利回りとインフレ率を直接比較し、勝った負けたと一喜一憂しているのだ。
しかし、これは木を見て森を見ぬ典型的な思考停止であると言わざるを得ない。
我々が対峙すべきは、特定の商品の利回りではなく、自分の純資産が全体としてどう機能しているかという視点である。
投資という戦場で生き残るためには、まず感情的なインフレへの恐怖を排除する必要がある。
卵や小麦粉が1割値上がりしたからといって、慌ててリスク資産に全額を投じるのは、防具を捨てて戦場に飛び出すようなものだ。
だからこそ、我々は冷静に「資産の役割分担」を再定義しなければならないのである。
つまり、金利1.5%の個人向け国債を「インフレに勝てないからゴミだ」と切り捨てるのは、守備の要であるゴールキーパーに得点力がないと文句を言うようなものだ。
役割が違うのである。
守備には守備の、攻撃には攻撃の理屈が存在することを、まずは肝に銘じるべきである。
インフレ率という「目に見える敵」に惑わされ、投資の原理原則を忘れてはならない。
- 食料品や日用品の物価上昇は確かに家計を圧迫する。
- だが、それに対応するために「リスク管理」を放棄するのは本末転倒である。
- 1.5%という数字は、無リスク資産としては極めて優秀な水準であることを忘れるな。
結局のところ、マネーリテラシーの低い者ほど、極端な言説に飛びつきやすい。
国債を無用と断じる前に、自分のポートフォリオがどのような守備を固めているのか、客観的に分析するべきだ。
そうでなければ、貴様の資産は次の大暴落で跡形もなく消え去ることになるだろう。
守備の要「無リスク資産」を定義し直せ
投資の鉄則は、資金を「リスクを取れる金」と「リスクを取れない金」に明確に分離することである。
これを疎かにする者は、相場が平穏な時は鼻息を荒くして利益を語るが、暴落局面では恐怖に耐えきれず狼狽売りを演じることになる。
リスク資産とは株や不動産を指し、無リスク資産とは現金や国債を指す。
ここで重要なのは、無リスク資産に高いリターンを求めてはいけないということだ。
その役割は、元本を毀損させずに「守りを固める」ことに尽きる。
個人向け国債は、日本国が元本を保証する極めて安全な商品である。
これに「インフレに勝てない」と文句を言うのは、パラシュートに推進力がないと文句を言うのと同じくらい滑稽な話である。
でも、世の中には「全額を株に突っ込めばインフレに勝てる」と豪語する者もいる。
確かに、好景気であればその戦略は最強に見えるだろう。
だが、金融危機や長期不況が訪れた際、全財産が半分になる苦痛に耐えられる人間がどれほどいるだろうか。
リスクを取れない金でリスクを取る。
これは投資ではなく、ただの無謀な博打である。
だから、我々は「リスクを取れない金」の置き場所を慎重に選ばなければならない。
普通預金、定期預金、そして今回の焦点である個人向け国債。
これらはすべて、最悪の事態から自分を守るための盾なのだ。
盾に攻撃力を期待するのは、道具の使い方が根本から間違っているのである。
| 資産区分 | 主な商品 | 役割 | 期待されること |
|---|---|---|---|
| リスク資産 | 株式・不動産 | 攻め(増やす) | インフレを超える成長 |
| 無リスク資産 | 現金・国債 | 守り(守る) | 元本保証と流動性 |
リスクを取れない資産で無理にリターンを追求した瞬間、貴様の破滅は確定する。
- 1まずは自分の許容できる損失額を冷徹に見極めよ。
- 2その上で、守備に回すべき金額を決定する。
- 3国債や現金という「地味な資産」があるからこそ、大胆な投資が可能になるのだ。
実は、この「守りの強固さ」こそが、長期的な資産形成の成否を分ける。
インフレに勝つためにアクセルを踏み込むのは良いが、ブレーキが壊れた車で公道を走るわけにはいかない。
個人向け国債は、まさにそのブレーキとしての役割を立派に果たしているのである。
インフレには「資産全体」のポートフォリオで勝つ

ここで具体的な数学の話をしよう。
多くの人が犯す過ちは、単一の商品でインフレに勝とうとすることだ。
しかし、プロの視点は異なる。
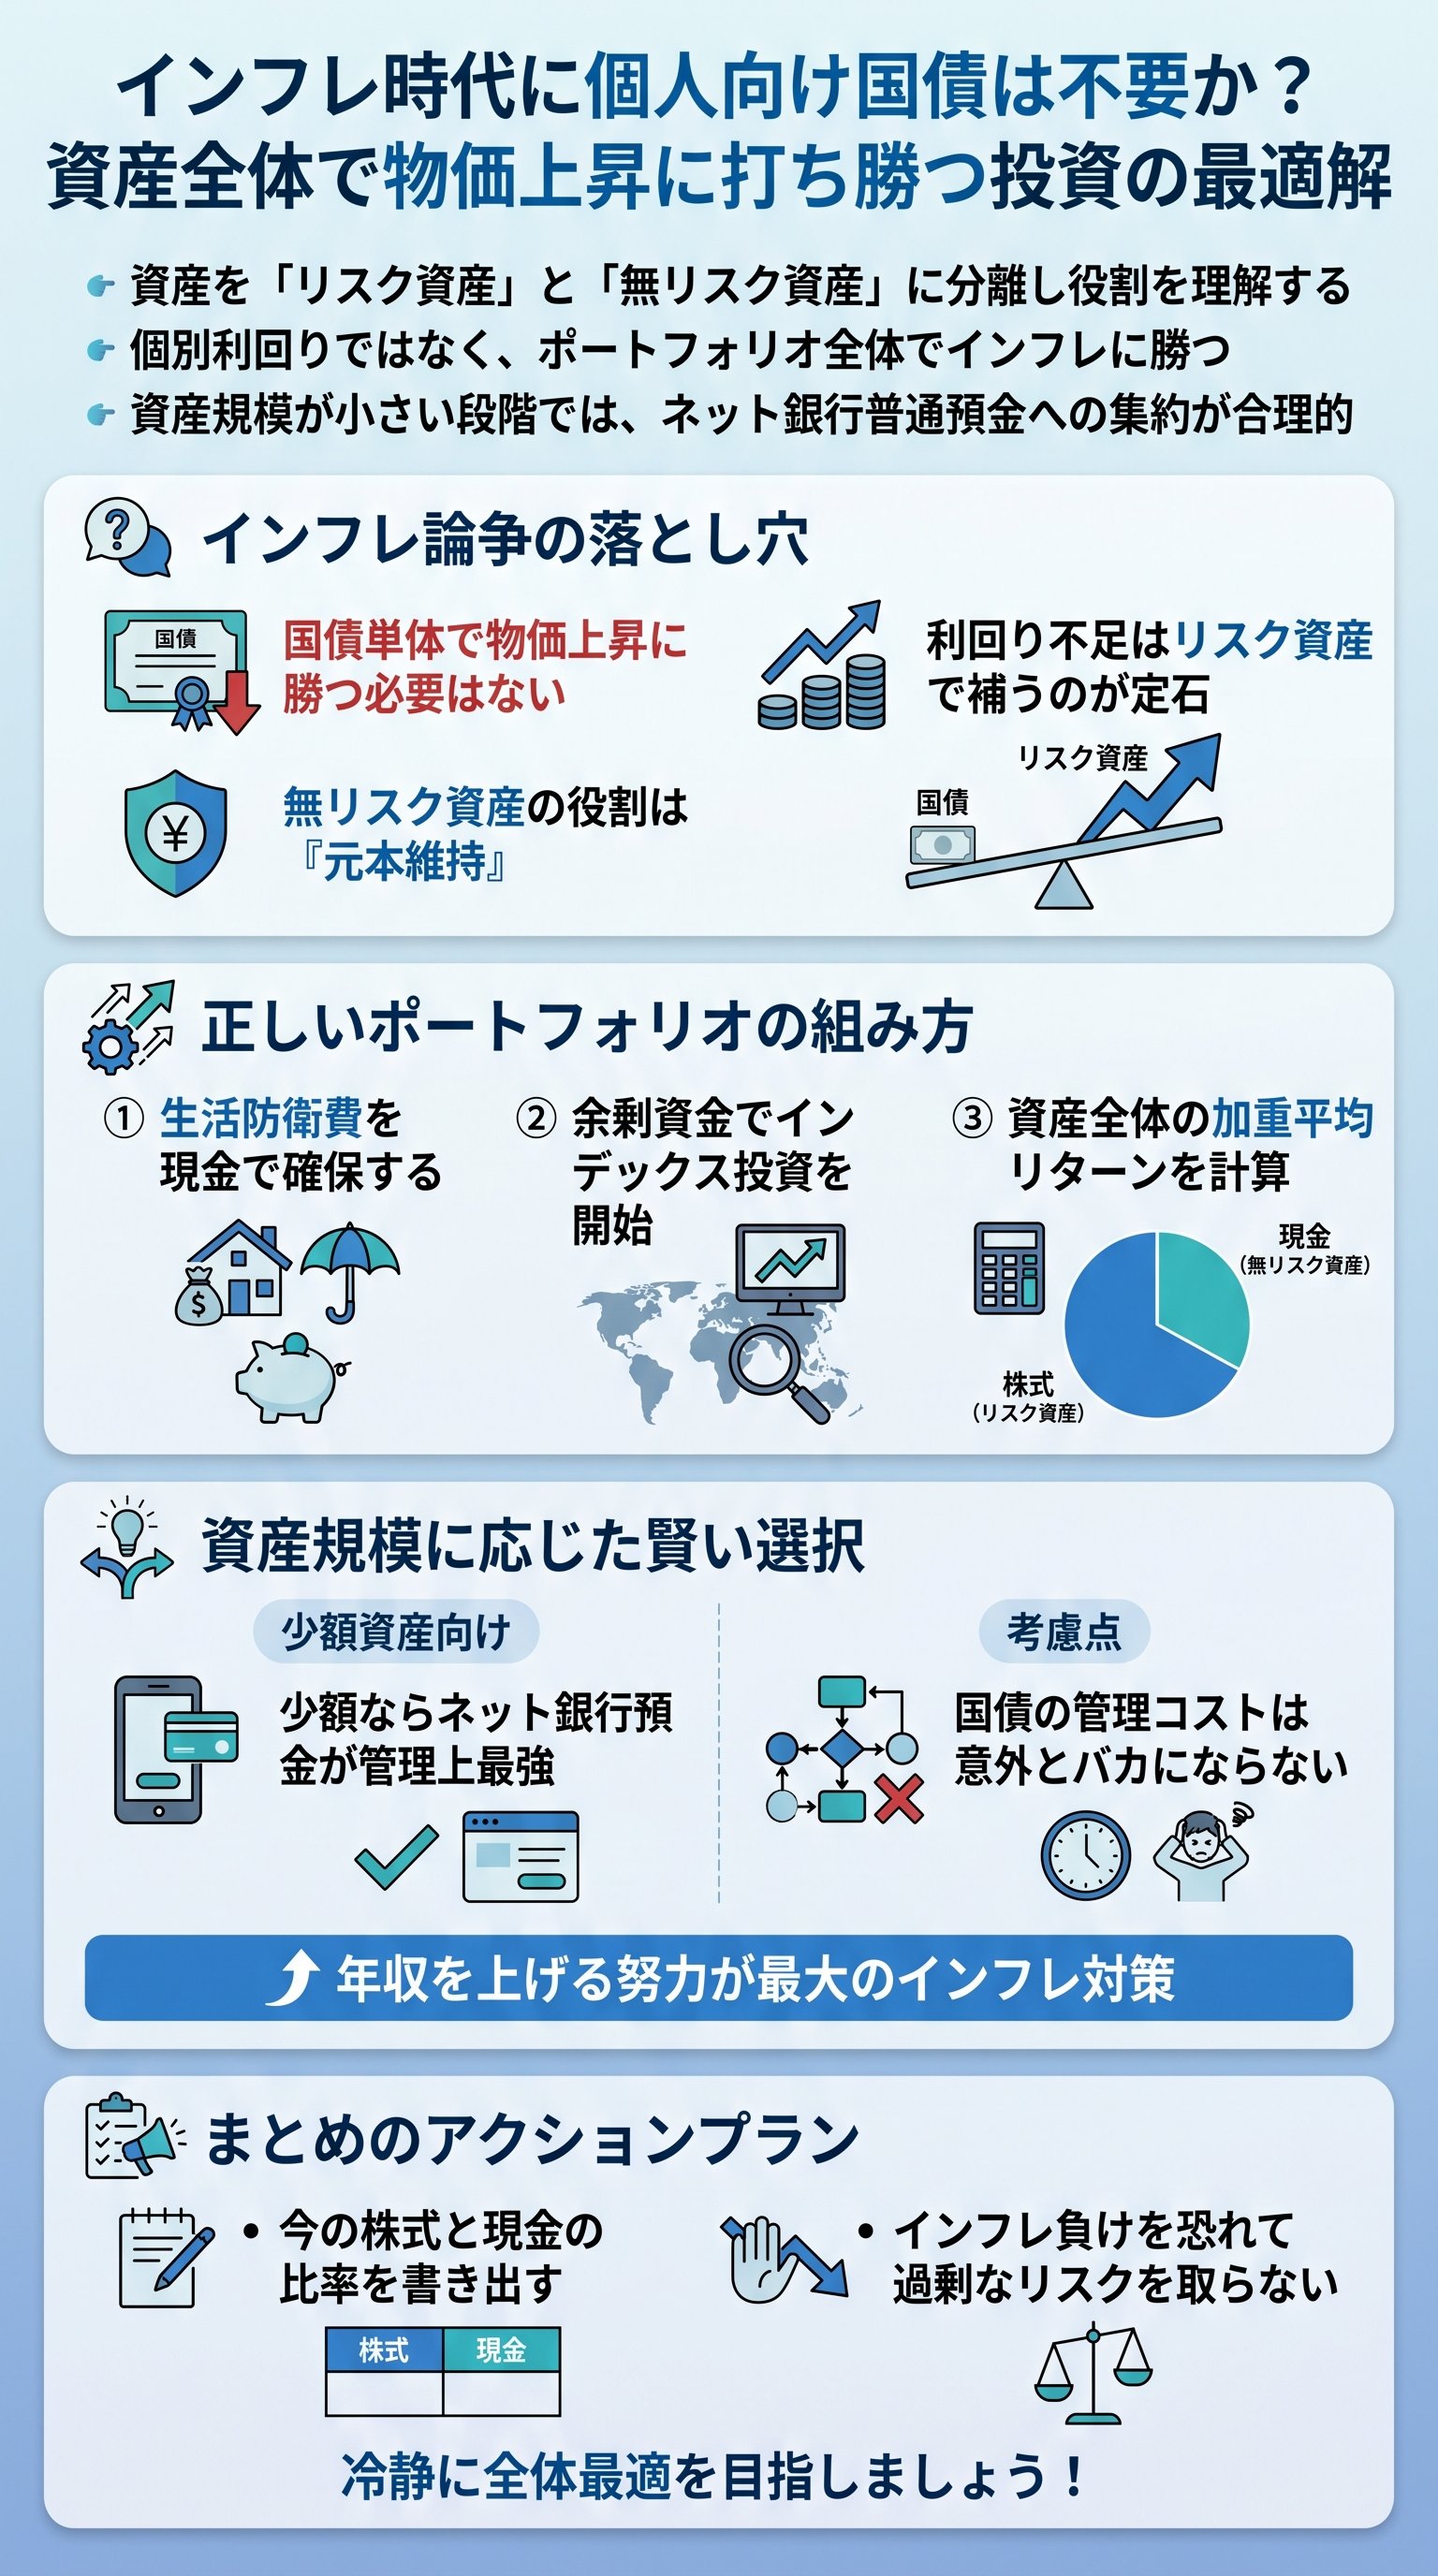
資産全体(ポートフォリオ)の加重平均リターンで、インフレ率を上回ればそれで勝利なのだ。
個別の敗北は、全体の勝利のために許容されるのである。
例えば、資産の50%を期待リターン7%の株式に、残りの50%を金利1.5%の国債に振り分けたとしよう。
この場合、ポートフォリオ全体のリターンは4.25%となる。
インフレ率が2%から3%の環境であれば、この数字で十分に勝っていることがわかるだろう。
国債単体では負けていても、チーム全体では圧勝しているのだ。
ただ、インフレへの恐怖から全財産を株式に投じる「アクセル全開」のスタイルは、短期的には勝てても長期的には必ずどこかで足元をすくわれる。
不景気やパニック相場が到来した際、国債というクッションを持っていない投資家は、精神的な限界を迎えて市場から退場させられるのがオチだ。
つまり、インフレ対策とは「攻撃力を上げること」だけを指すのではない。
攻撃と守備のバランスを最適化することこそが、真のインフレ対策なのである。
100%の勝利を個別に求めるのではなく、トータルでプラスにするという「大局的な視点」が不可欠だ。
- インフレ率に勝つのは「資産全体」の仕事である。
- 個別商品の利回り不足は、他で補えばいい。
- 大切なのは、全体のリターンがインフレを上回っているかどうかだ。
だから、国債の金利が1.5%であることに絶望する必要はない。
むしろ、これほど安全な資産で1.5%もの利回りが得られる現状を、ポートフォリオを安定させる好機と捉えるべきである。
森を見ずして木を語る投資家は、永遠にカモのままである。
小額資産における「管理コスト」という見えざる敵

理論上、個人向け国債は無リスク資産として優秀である。
だが、現実的な運用においては別の視点が必要だ。
それは「管理の手間」という名のコストである。
資産額が数千万円、あるいは数億円に達していない段階では、国債の数パーセントの利回りの差よりも、管理のシンプルさを優先すべきである。
具体的には、資産規模が小さい内は、無リスク資産の置き場所はネット銀行の普通預金だけで十分だ。
個人向け国債を買おうとすれば、期間の選択や満期後の再投資、さらには急な出費時の解約手続きなど、考慮すべき事項が増えすぎる。
この煩わしさは、得られるわずかな金利差を容易に上回ってしまう。
実は、資産形成の初期段階で最も重要なのは、投資の微調整ではない。
本業の年収を上げ、入金力を高めることだ。
国債の金利差で年間数千円を浮かせるために何時間も悩むのは、経済合理性に欠ける行為である。
その時間があるなら、スキルを磨くか、新しい副業の種を探すべきだろう。
| 運用スタイル | メリット | デメリット |
|---|---|---|
| 銀行預金のみ | 究極にシンプル・流動性最高 | 利回りが国債より低い |
| 国債を併用 | 利回りが向上・分散強化 | 管理の手間が増える |
結局、「何もしないことの価値」を理解している者は強い。
あれこれと新しい商品に手を出して管理を複雑にするのは、自分が有能であると錯覚したいだけの自己満足に過ぎない場合が多い。
資産規模に応じた「最適解」を冷静に判断するべきだ。
資産額が少ないうちは、投資の最適化よりも自己研鑽にリソースを集中せよ。
- 1無リスク資産はネット銀行に集約。
- 2浮いた時間で自分の稼ぐ力を最大化。
- 3資産が膨らんでから、国債などの詳細な運用を検討する。
これが、最短ルートで富を築くための現実的な戦略である。
国債を買うか否かで悩む時間は、貴様の人生において最も価値の低い時間かもしれないのだ。
マネーリテラシーの神髄:行動と哲学の融合

今回の「国債は不要か」という議論を通じて浮き彫りになったのは、投資における哲学の欠如である。
投資とは単なる数字の遊びではない。
自分の人生をどのようなバランスで守り、どのようなリスクを取って攻めるのかという、生き方そのものの反映なのだ。
インフレは確かに脅威だが、それに過剰反応して基本を忘れる者は、市場の荒波に飲み込まれて消える運命にある。
マネーリテラシーとは、単に知識を持っていることではない。
「リスクをどう制御するか」を理解し、それを淡々と実行できる能力を指すのである。
結局のところ、動画や記事を見て「勉強になった」と思うだけでは、小金持ちにはなれない。
行動して初めて、知識は血肉となる。
学ぶことは手段であり、目的は自らの人生を経済的な自由へと導くことにある。
貴様が次に取るべき行動は、インフレに怯えることではなく、自分なりの強固なポートフォリオを確定させることだ。
投資の世界において、忖度は無用である。
市場は貴様の感情など一分たりとも考慮しない。
だからこそ、冷徹なまでの客観性と、長期的な視点を持つことが唯一の生存戦略となる。
インフレに勝つために国債を捨てるのではなく、国債を抱えながらインフレを笑い飛ばす余裕を持て。
さあ、今すぐ自分の資産を確認せよ。
インフレ率に勝てるシンプルなシステムを構築できているか。
できていないのであれば、今すぐネット銀行の口座を開くか、ポートフォリオの再編に着手せよ。
今日という日が、貴様の資産形成における真の出発点となることを期待している。
行動なき知識は、ただのゴミである。
