こんにちは、まなびクマだよ。
宅建試験で毎年必ず出題される税金について、国税と地方税の重要ポイントを一緒に確認していこうね。
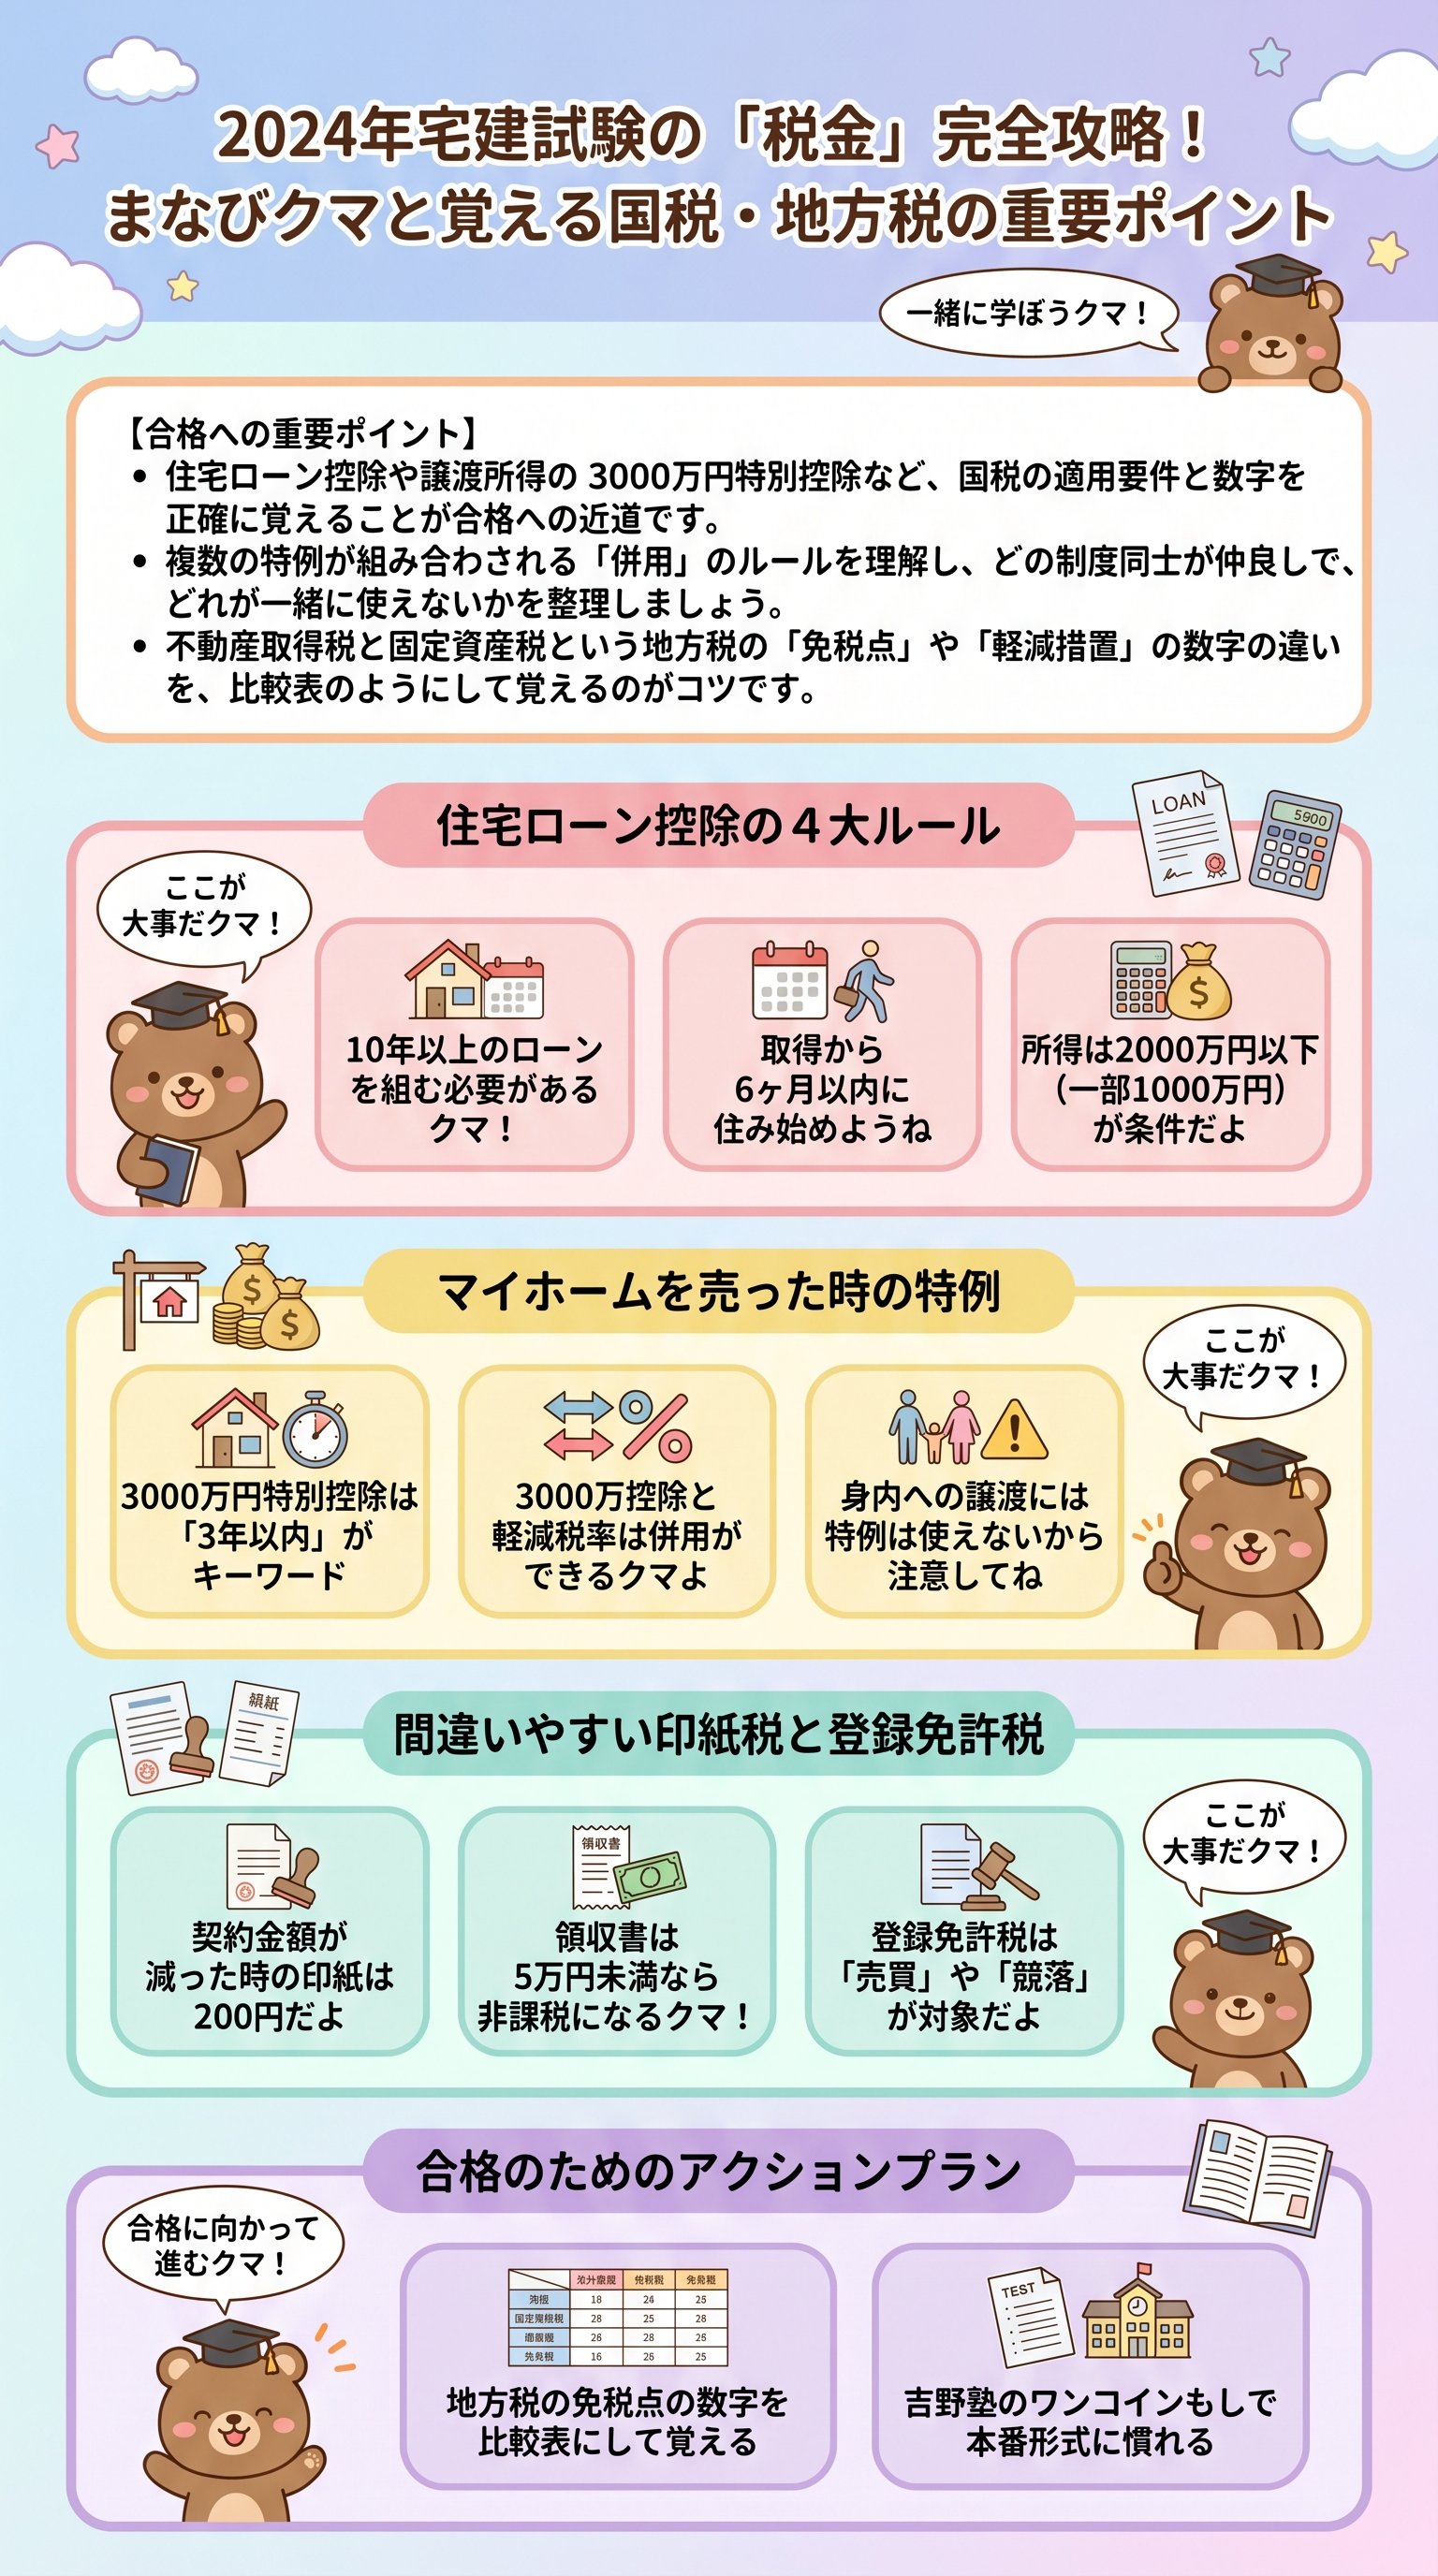
住宅ローン控除の適用要件と面積の緩和
借入期間と居住開始のルール
住宅ローン控除を受けるには、借入期間や床面積などの厳しいハードルをクリアする必要があるんだ。
まず大切なのは、お金を借りる期間だね。
金融機関と10年以上の住宅ローンを組むことが絶対条件になっているよ。
あまりに短い期間で返せる人は、このお得な制度を使わなくても大丈夫だという考え方なんだね。
次に、マイホームを買ってからいつ住み始めるかも重要だよ。
取得してから6ヶ月以内に居住を開始しないといけないルールがあるんだ。
早めに引っ越しを済ませて、新しい生活をスタートさせることが求められているんだね。
床面積と所得の制限
床面積についても、基本的な基準が決まっているよ。
通常は床面積が50平米以上であることが必要なんだ。
でも、ここで一つ面白い特例があるから覚えておいてね。
もし年間の合計所得金額が1000万円以下なら、床面積が40平米以上あれば適用されるんだ。
独身の方や少人数の家庭でも、この制度を使いやすくするための工夫だね。
逆に、あまりに稼ぎすぎている人は注意が必要だよ。
合計所得金額が2000万円を超える年については、この控除は使えないんだ。
毎年自分の所得をチェックして、基準を超えていないか確認することが大切だね。
中古住宅の耐震基準
中古住宅を買う場合にも、クリアすべき基準があるよ。
それは、建物が新耐震基準に適合していることなんだ。
古い建物でも、安全性がしっかり確認されていれば対象になるから安心してね。
住宅ローン控除は数字のひっかけ問題が多いから正確に覚えようね
試験では、こうした細かな数字を入れ替えて受験生を迷わせることがあるんだ。
特に面積や年収のボーダーラインは、何度も復習して頭に入れておこうね。
住宅ローン控除を受けるには、10年以上のローン期間や床面積の条件、所得制限などを正しく把握しておくことが大切だよ。
これらの要件を一つずつ丁寧に確認して、確実に得点につなげていこうね。
譲渡所得税の特別控除と有利な組み合わせ
3000万特別控除の基本
マイホームを売った時の3000万特別控除は、所有期間に関係なく使える非常に強力な武器になるよ。
この制度の素晴らしいところは、住んでいた期間が短くても使える点だね。
短期譲渡所得と長期譲渡所得の区別を気にせず、適用を受けられるんだ。
5年を超えて持っていなくても、マイホームを売った利益から3000万円を引けるのは嬉しいよね。
適用を受けられないケース
ただし、誰に売っても良いというわけではないんだ。
配偶者や直系血族など、特別な関係がある親族への譲渡には使えないよ。
身内同士でお得な制度を使い回すのを防ぐためのルールなんだね。
また、この特例は頻繁に使えるものでもないんだ。
前年や前々年に、この特別控除や買い換えの特例を受けていないことが条件だよ。
数年に一度だけ使える、とっておきのチャンスだと考えておこうね。
制度の併用と注意点
お得な税金の制度は、いくつか組み合わせることができる場合もあるんだ。
代表的なのが、特別控除と軽減税率のセット利用だね。
- 3000万特別控除と居住用財産の軽減税率は一緒に使える
- 収用などの5000万特別控除も軽減税率と併用が可能
- 買い換え特例は他のどの制度とも併用できない
このように、相性の良い制度とそうでないものがあるんだ。
試験では「これは併用できるか?」という問いがよく出るから、パズルのように整理しておこうね。
どの道を進むのが一番お財布に優しいか、しっかり計算して選ぶのが不動産取引のコツだよ。
大きな金額が動くからこそ、こうしたルールを知っておくことが身を守ることにつながるんだね。
制度の組み合わせパターンは図解にして覚えるのがおすすめだよ
一度整理してしまえば、本番でも迷わずに答えを出せるようになるはずだよ。
自分だけの比較表を作って、得意分野にしていこうクマ!
登録免許税と印紙税で得点を稼ぐコツ
登録免許税の軽減措置
登録免許税の軽減措置は、土地には適用されず建物だけに限定されている点に注意が必要なんだ。
登記をする時にかかる登録免許税だけど、安くなるのは個人が自分の住まいのために受ける登記だけだよ。
会社が社宅のために登記したり、法人が受ける場合にはこのお得なルールは使えないんだね。
自分の家を守るための制度だということを忘れないでね。
床面積の条件もしっかり決まっているよ。
ここでも床面積50平米以上という数字が出てくるから、住宅ローン控除と一緒に覚えちゃおう。
また、新築や取得から1年以内に登記を済ませるという期限もあるんだ。
具体的には、売買や競落によって手に入れた場合が対象になるんだ。
贈与や交換で手に入れた場合には、この軽減措置は使えないから気をつけてね。
タダでもらったり交換したりする場合は、普通に税金を払ってねというスタンスなんだ。
印紙税の課税文書
次に、契約書などに貼る印紙税についても見ていこう。
印紙を貼らなければいけない書類を課税文書と呼ぶけれど、これを見分けるのが第一歩だよ。
売買契約書や交換契約書、土地の賃貸借契約書などが代表的なものだね。
記載金額の判定ルール
記載されている金額によって、貼る印紙の額が変わってくるのも面白いポイントだよ。
もし当初の金額を増やす増額変更契約をしたなら、増えた分の金額が基準になるんだ。
逆に金額を減らす変更をした場合は、記載金額がないものとして扱われるよ。
| 契約の種類 | 記載金額の扱い |
|---|---|
| 増額の変更 | 増えた分の金額 |
| 減額の変更 | 記載金額なし(200円) |
| 不動産の交換 | 高い方の評価額 |
交換の場合は、お互いの不動産の価値を比べて高い方の金額をベースにするんだ。
もし交換差金、つまり差額の現金分しか書かれていなかったら、その差額が記載金額になるよ。
印紙税は身近な領収書でも5万円がボーダーラインになるよ
5万円未満の領収書には印紙がいらないというルールは、実生活でも役立つ知識だね。
試験対策だけでなく、賢い大人としての教養にもなるから楽しみながら学んでいこうね。
こうしたルールを一つずつ知ることで、税金という難しい壁が少しずつ低くなっていくのを感じられるはずだよ。
不動産取得税と固定資産税の数字の整理
不動産取得税の軽減
地方税の2大項目である不動産取得税と固定資産税は、免税点や軽減率の数字を正確に分けるのが合格への近道だよ。
不動産取得税は、家を買った時に一度だけかかる税金だね。
新築住宅なら1200万円控除という大きなサービスがあるけれど、床面積に範囲があるんだ。
50平米以上240平米以下という数字を、しっかりメモしておこうね。
中古住宅の場合も控除はあるけれど、これは個人のみが対象というルールがあるよ。
法人が中古住宅を買っても、この控除は受けられないから試験でもよく狙われるポイントなんだ。
建物の古さによって控除額が変わるのも特徴の一つだね。
土地についての計算も、ちょっとしたルールがあるよ。
宅地については価格を2分の1にして計算してくれるんだ。
少しでも負担を軽くしようという優しさが感じられる制度になっているんだね。
固定資産税の特例と免税点
一方で、毎年かかる固定資産税についても確認しておこう。
こちらは家屋よりも、土地に関する特例が試験に出やすいんだ。
200平米以下の小規模住宅用地なら、課税標準が6分の1になるよ。
取得税は一度きり、固定資産税はずっと続くものだから、軽減の割合も違うんだね。
また、税金を払わなくてもいい免税点についても、家屋と土地で数字が異なるよ。
- 1不動産取得税家屋は23万円、土地は10万円未満が免税
- 2固定資産税家屋は20万円、土地は30万円未満が免税
このように、似ているようで少しずつ違う数字が並んでいるんだ。
混乱しそうになったら、ノートの左側に取得税、右側に固定資産税を書いて並べてみてね。
帳簿の閲覧と縦覧
また、帳簿の見方についても違いがあるよ。
納税義務者などがいつでも見られる固定資産課税台帳と、4月からの一定期間しか見られない縦覧帳簿があるんだ。
いつ、誰が見られるのかというルールも、落ち着いて整理していこうね。
地方税の攻略は丁寧な比較と反復練習が一番の近道なんだ
最初は数字だらけで大変に感じるかもしれないけれど、何度も目にすれば自然と覚えられるよ。
自分を信じて、一歩ずつ進んでいこうクマ!
最後まで読んでくれてありがとう。
税金の勉強は、私たちの暮らしを支える大切な仕組みを知ることでもあるんだ。
難しく考えすぎず、一つひとつのルールを「なるほど」と納得しながら積み重ねていこうね。
応援しているよ、一緒に合格を掴み取ろうクマ!
