株式市場を覆うパニックの終焉と反発の継続期間
米国株式市場は直近の急落から立ち直り、現在は反発局面の入り口に立っていると分析しています。
2025年4月現在の市場環境を振り返ると、ダウ平均やS&P500、NASDAQ総合指数はいずれも一時的に大幅な下落を記録しましたが、現在は力強い反発を見せています。
相互関税の影響はすでに価格に反映されている
トランプ政権による相互関税の発表は、当初は市場にパニックをもたらしましたが、その実態が判明するにつれて不透明感が解消されました。
関税の発動まで90日間の猶予が設けられたことで、投資家は冷静さを取り戻しており、悪材料は概ね相場に織り込まれたと考えられます。
- ダウ平均株価:一時最高値から18.8%下落
- S&P500指数:一時21.3%の下落を記録
- VIX指数:不安心理から一時60.13まで急騰
市場参加者がパニックに陥った際、恐怖指数とも呼ばれるVIX指数が急上昇しましたが、これは典型的な底打ちのサインでもあります。
現在の市場は、これからしばらくの間、米国株をはじめとする世界の株式市場が緩やかな回復をたどるステージにあります。
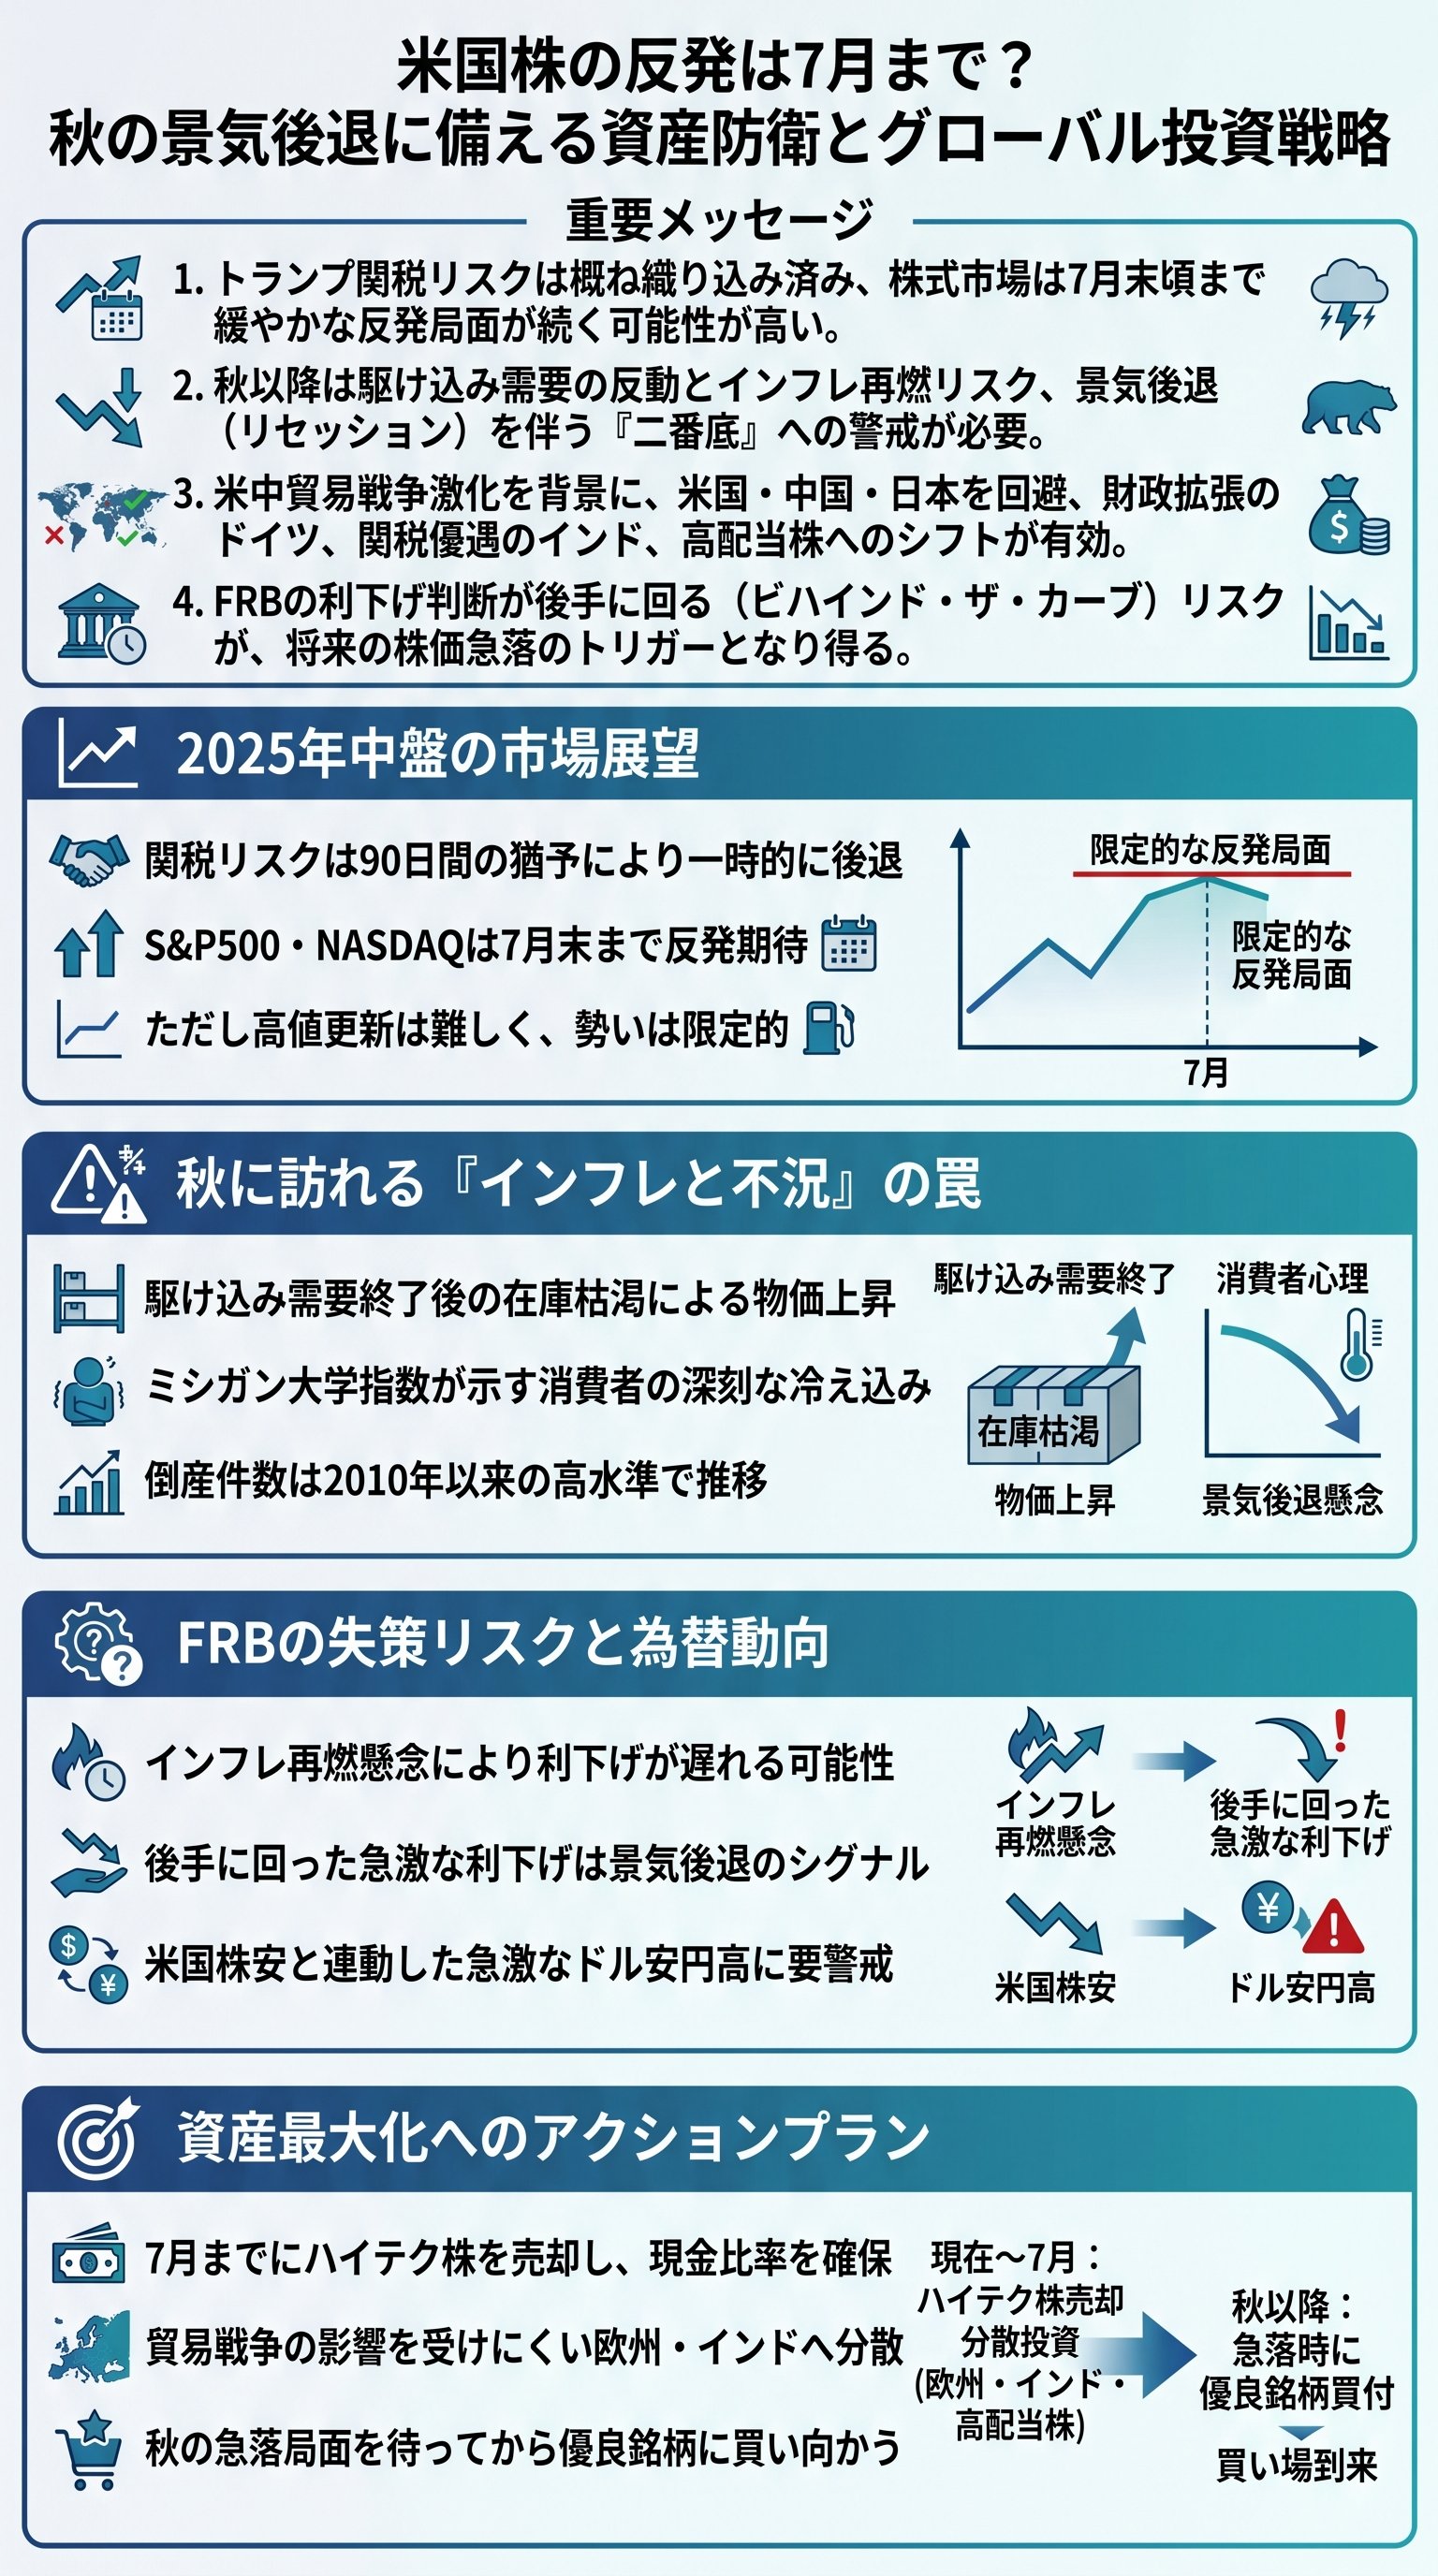
反発局面の終焉は7月末になると予測
この反発局面がいつまで続くのかという問いに対し、過去の選挙翌年のデータに基づくと、7月末頃まで継続する可能性が高いと見ています。
当初は6月に軟調な展開を予想していましたが、下落幅が大きかった分、反発のエネルギーも持続すると考えられます。
ただし、この反発はあくまで「不安定で勢いのないもの」になるという点に注意が必要です。
関税発動の懸念が消えたわけではなく、単に先送りされたに過ぎないからです。
投資家はこの期間を、資産を増やす機会というよりも、ポートフォリオを整理する猶予期間として捉えるべきでしょう。
焦って買い向かうのではなく、冷静に出口を探る姿勢が求められます。
現在の市場は悪材料を織り込み、7月末にかけて緩やかな回復が期待される局面です。
投資家はこの期間を冷静に活用し、ポートフォリオの整理を進めることが重要です。
インフレ再燃と企業倒産のジレンマが招く金融政策の硬直
今後の相場を左右する最大の要因は、FRB(連邦準備制度理事会)による金融政策の舵取りです。
現在はインフレの鎮静化が進んでいるように見えますが、相互関税の発動が時間差で物価を押し上げるリスクが潜んでいます。
表面上のインフレ沈静化に惑わされない
直近のCPI(消費者物価指数)は前年同月比で+2.4%となり、コアCPIも4年ぶりの低水準を記録しました。
これにより、市場ではFRBが早期に利下げに踏み切るとの期待が高まっています。
しかし、トランプ政権が課す高率の関税は、将来的に輸入物価を確実に上昇させる要因です。
- 1駆け込み輸入企業は関税発動前に在庫を積み増している
- 2在庫の枯渇秋以降に在庫がなくなれば値上げが本格化する
- 3インフレ再燃FRBは物価上昇を警戒し、利下げを躊躇する
このような背景から、FRBは市場の期待に反して6月や7月の利下げを見送る可能性が高いと推測されます。
インフレへの警戒を解くことができないため、結果として実体経済への対応が後手に回るリスクが生じています。
15年ぶりの高水準に達した企業倒産の深刻さ
一方で、高金利の長期化はすでに企業経営に深刻なダメージを与えています。
2025年第1四半期の企業倒産件数は188件に達し、これは2010年以来、15年ぶりの高水準です。
特に製造業や日用品セクターなどの実体経済に近い業種で倒産が相次いでいます。
| セクター | 倒産件数 (2025年Q1) | 影響の背景 |
|---|---|---|
| 製造業(資本財) | 32件 | 借り換えコストの増加 |
| 消費関連(日用品等) | 33件 | 個人消費の冷え込み |
| ヘルスケア | 13件 | 資金繰りの悪化 |
このように、企業の資金繰りは限界に達しつつあります。
短期的には駆け込み消費で売上が維持されるかもしれませんが、秋以降に消費が冷え込めば、倒産件数はさらに急増するでしょう。
FRBが利下げに踏み切る頃には、すでに景気後退が避けられない状況になっている可能性が極めて高いです。
FRBは景気が急速に悪化してから、ようやく慌てて大幅な利下げを開始するでしょう。
しかし、その時には市場はすでに景気後退を深刻に受け止め、株価は再び急落の波に飲み込まれているはずです。
現在の反発は、嵐の前の静けさに過ぎないのかもしれません。
景気後退を予感させる消費者心理の悪化と秋以降の暴落リスク
実体経済の基盤である個人消費にも、明確な陰りが見え始めています。
ミシガン大学 (University of Michigan) が発表した消費者信頼感指数は、過去最低水準に迫る極めて低い数字を記録しました。
これは、消費者が将来に対して強い不安を抱いている証拠です。
消費者が抱くインフレ再燃と失業への恐怖
調査によると、1年先の予想インフレ率は6.7%に達しており、一般の人々は物価が再び高騰することを予見しています。
また、今後1年で失業が増加すると予想する人の割合は、リーマンショック直後の2009年以来の最大水準となっています。
消費者は「今は買い時ではない」と考え、景気後退に備えて財布の紐を固く締めている状況です。
- ミシガン大学指数:予想54に対し結果50.8(3年ぶりの低水準)
- 予想インフレ率:6.7%という高水準の期待値
- 雇用不安:失業率上昇への警戒感が過去最高レベルに
現在は関税発動前の駆け込み消費が一時的に数字を支えているかもしれませんが、その反動は必ずやってきます。
秋以降、消費活動が急速に失速すれば、米国経済の成長エンジンは停止し、株式市場には二番底を探るような展開が待ち受けています。
FRBが後手に回ることで生じる急落のシナリオ
歴史を振り返れば、景気後退期の株価下落は、FRBが利下げを開始した直後に加速することが多いものです。
これは「利下げが必要なほど経済が悪化している」という事実が、市場に再認識されるためです。
今回のケースでも、秋以降に急激な利下げが余儀なくされる場面が、株式市場の再急落のトリガーになると予測しています。
一度始まった下落トレンドは、実体経済の回復が見えるまで止まりません。
2025年後半は、投資家にとって忍耐が試される時期になるでしょう。
目先の反発に惑わされず、来るべき大きな調整に備えた準備を整えておくことが、資産を守る唯一の手段となります。
消費者心理の悪化と将来への不安は、秋以降の深刻な景気後退と株価の二番底を予感させます。
投資家は来るべき大きな調整に備え、キャッシュポジションを確保するなどの準備を整える必要があります。
米中貿易戦争の激化を前提としたグローバル投資戦略
米中間の貿易戦争が「事実上の貿易停止」という極端な状況に向かう中、これまでの米国株一辺倒の投資戦略は見直しを迫られています。
中国や台湾、そして円高が予想される日本株にとって、現在の環境は強い逆風となります。
米中対立の恩恵を受ける「インド」の優位性
相互関税の税率を比較すると、インドは近隣の東南アジア諸国に比べて大幅に優遇されています。
米中貿易戦争の激化により、世界の製造業は中国に代わる新たな拠点として、安価な労働力と有利な税率を持つインドへ投資を加速させるでしょう。
インドの都市化とインフラ投資は、今後数年にわたる大きな成長の源泉となります。
- 1インドの関税率26%(ベトナム46%やタイ36%よりも優遇)
- 2労働力と都市化豊富な若年労働人口による内需の拡大
- 3拠点の移転世界の供給網(サプライチェーン)がインドへ集中
また、欧州株、特にドイツ株にも注目しています。
ドイツは長年の緊縮財政から財政拡張へと舵を切っており、景気拡大の期待が高まっています。
さらに、中国から溢れ出した安価な製品が世界に輸出されることで生じるデフレ圧力は、欧州の中央銀行に利下げの余地を与え、企業業績と株価の双方を押し上げる要因となります。
成長の波に乗るための具体的な銘柄選択
これからの5年から10年を見据えた場合、米国を除く全世界株式(MSCI ACWI ex USA)や、欧州株・インド株のインデックスファンドをポートフォリオに組み入れることが賢明です。
特に、米中対立の直撃を受けるハイテク株への過度な依存は避けるべきでしょう。
| 注目市場 | 成長の根拠 | 投資のポイント |
|---|---|---|
| インド | 供給網の移転と都市化 | 長期的な成長期待 |
| ドイツ(欧州) | 財政拡張と利下げ期待 | PERの上昇による株価押し上げ |
| 高配当株 | 景気後退局面での下値抵抗力 | キャッシュフローの維持 |
投資の神様として知られるピーター・リンチ (Peter Lynch) 氏や著名投資家のジム・ロジャーズ (Jim Rogers) 氏が説くように、市場の構造変化(ゲームチェンジ)をいち早く察知することが重要です。
現在の米中対立はまさにその転換点であり、資産をどこに配置するかが将来のパフォーマンスを決定づけます。
米中対立という構造変化の中では、インドや欧州など、新たな成長の波に乗る地域への資産配置が重要です。
米国株一辺倒の戦略を見直し、グローバルな視点で投資先を選択することが将来の成果を左右します。
資産を守り抜くための出口戦略とキャッシュポジションの重要性
最後に、今後の具体的なアクションプランについて整理します。
現在の反発局面を利用して、リスクの高い資産を整理し、秋に訪れる可能性が高い弱気相場に備える必要があります。
7月までにハイテク株を売却し現金を確保する
これまで市場を牽引してきたハイテク株は、景気後退局面では真っ先に売られる対象となります。
7月頃までは反発が続くと見ていますが、そのタイミングを利益確定の最終チャンスと捉えるべきです。
その後は、すぐに別の株に乗り換えるのではなく、あえて現金比率(キャッシュポジション)を高めて待機することをお勧めします。
- 7月までのアクション:成長株やハイテク株の持ち分を縮小する
- 秋以降のアクション:暴落局面で欧州株やインド株、高配当株を拾う
- 待機の姿勢:無理な売買を避け、相場が落ち着くのをじっと待つ
秋の弱気相場では、株安と同時にドル安が進行する可能性が高いため、日本円ベースで資産を見ている投資家にとっては非常に厳しい時期になります。
しかし、誰もが恐怖で投げ売りをしている時にこそ、潤沢な現金を持っている者が勝者となります。
長期的な資産最大化に向けた冷静な判断
投資において最も大切なのは、目先の小さな利益を追いかけることではなく、大きな時代の流れを読み、致命的な損失を避けることです。
金価格の歴史的大相場を予見した林則行氏のような洞察力を持ち、常識にとらわれない柔軟な思考で相場に臨むことが求められます。
今の反発は、私たちが体制を整えるための貴重な時間を与えてくれています。
このチャンスを逃さず、来るべきリセッション(景気後退)を乗り越え、その先に待つ大相場で資産を大きく伸ばせるよう準備を始めましょう。
成功への道筋
投資の世界で生き残るために、今は慎重かつ大胆な戦略が求められる局面です。
市場の不確実性が高まる時期だからこそ、信頼できるデータに基づき、自分の判断軸をぶらさないことが成功への唯一の道となります。
将来の自分に感謝されるような投資判断を、今この瞬間から積み重ねていってください。
現在の反発局面を出口戦略の好機と捉え、7月までに現金を確保して秋の弱気相場に備えることが賢明です。
冷静な判断と十分なキャッシュポジションを持つことが、リセッションを乗り越え資産を守り抜く鍵となります。
