
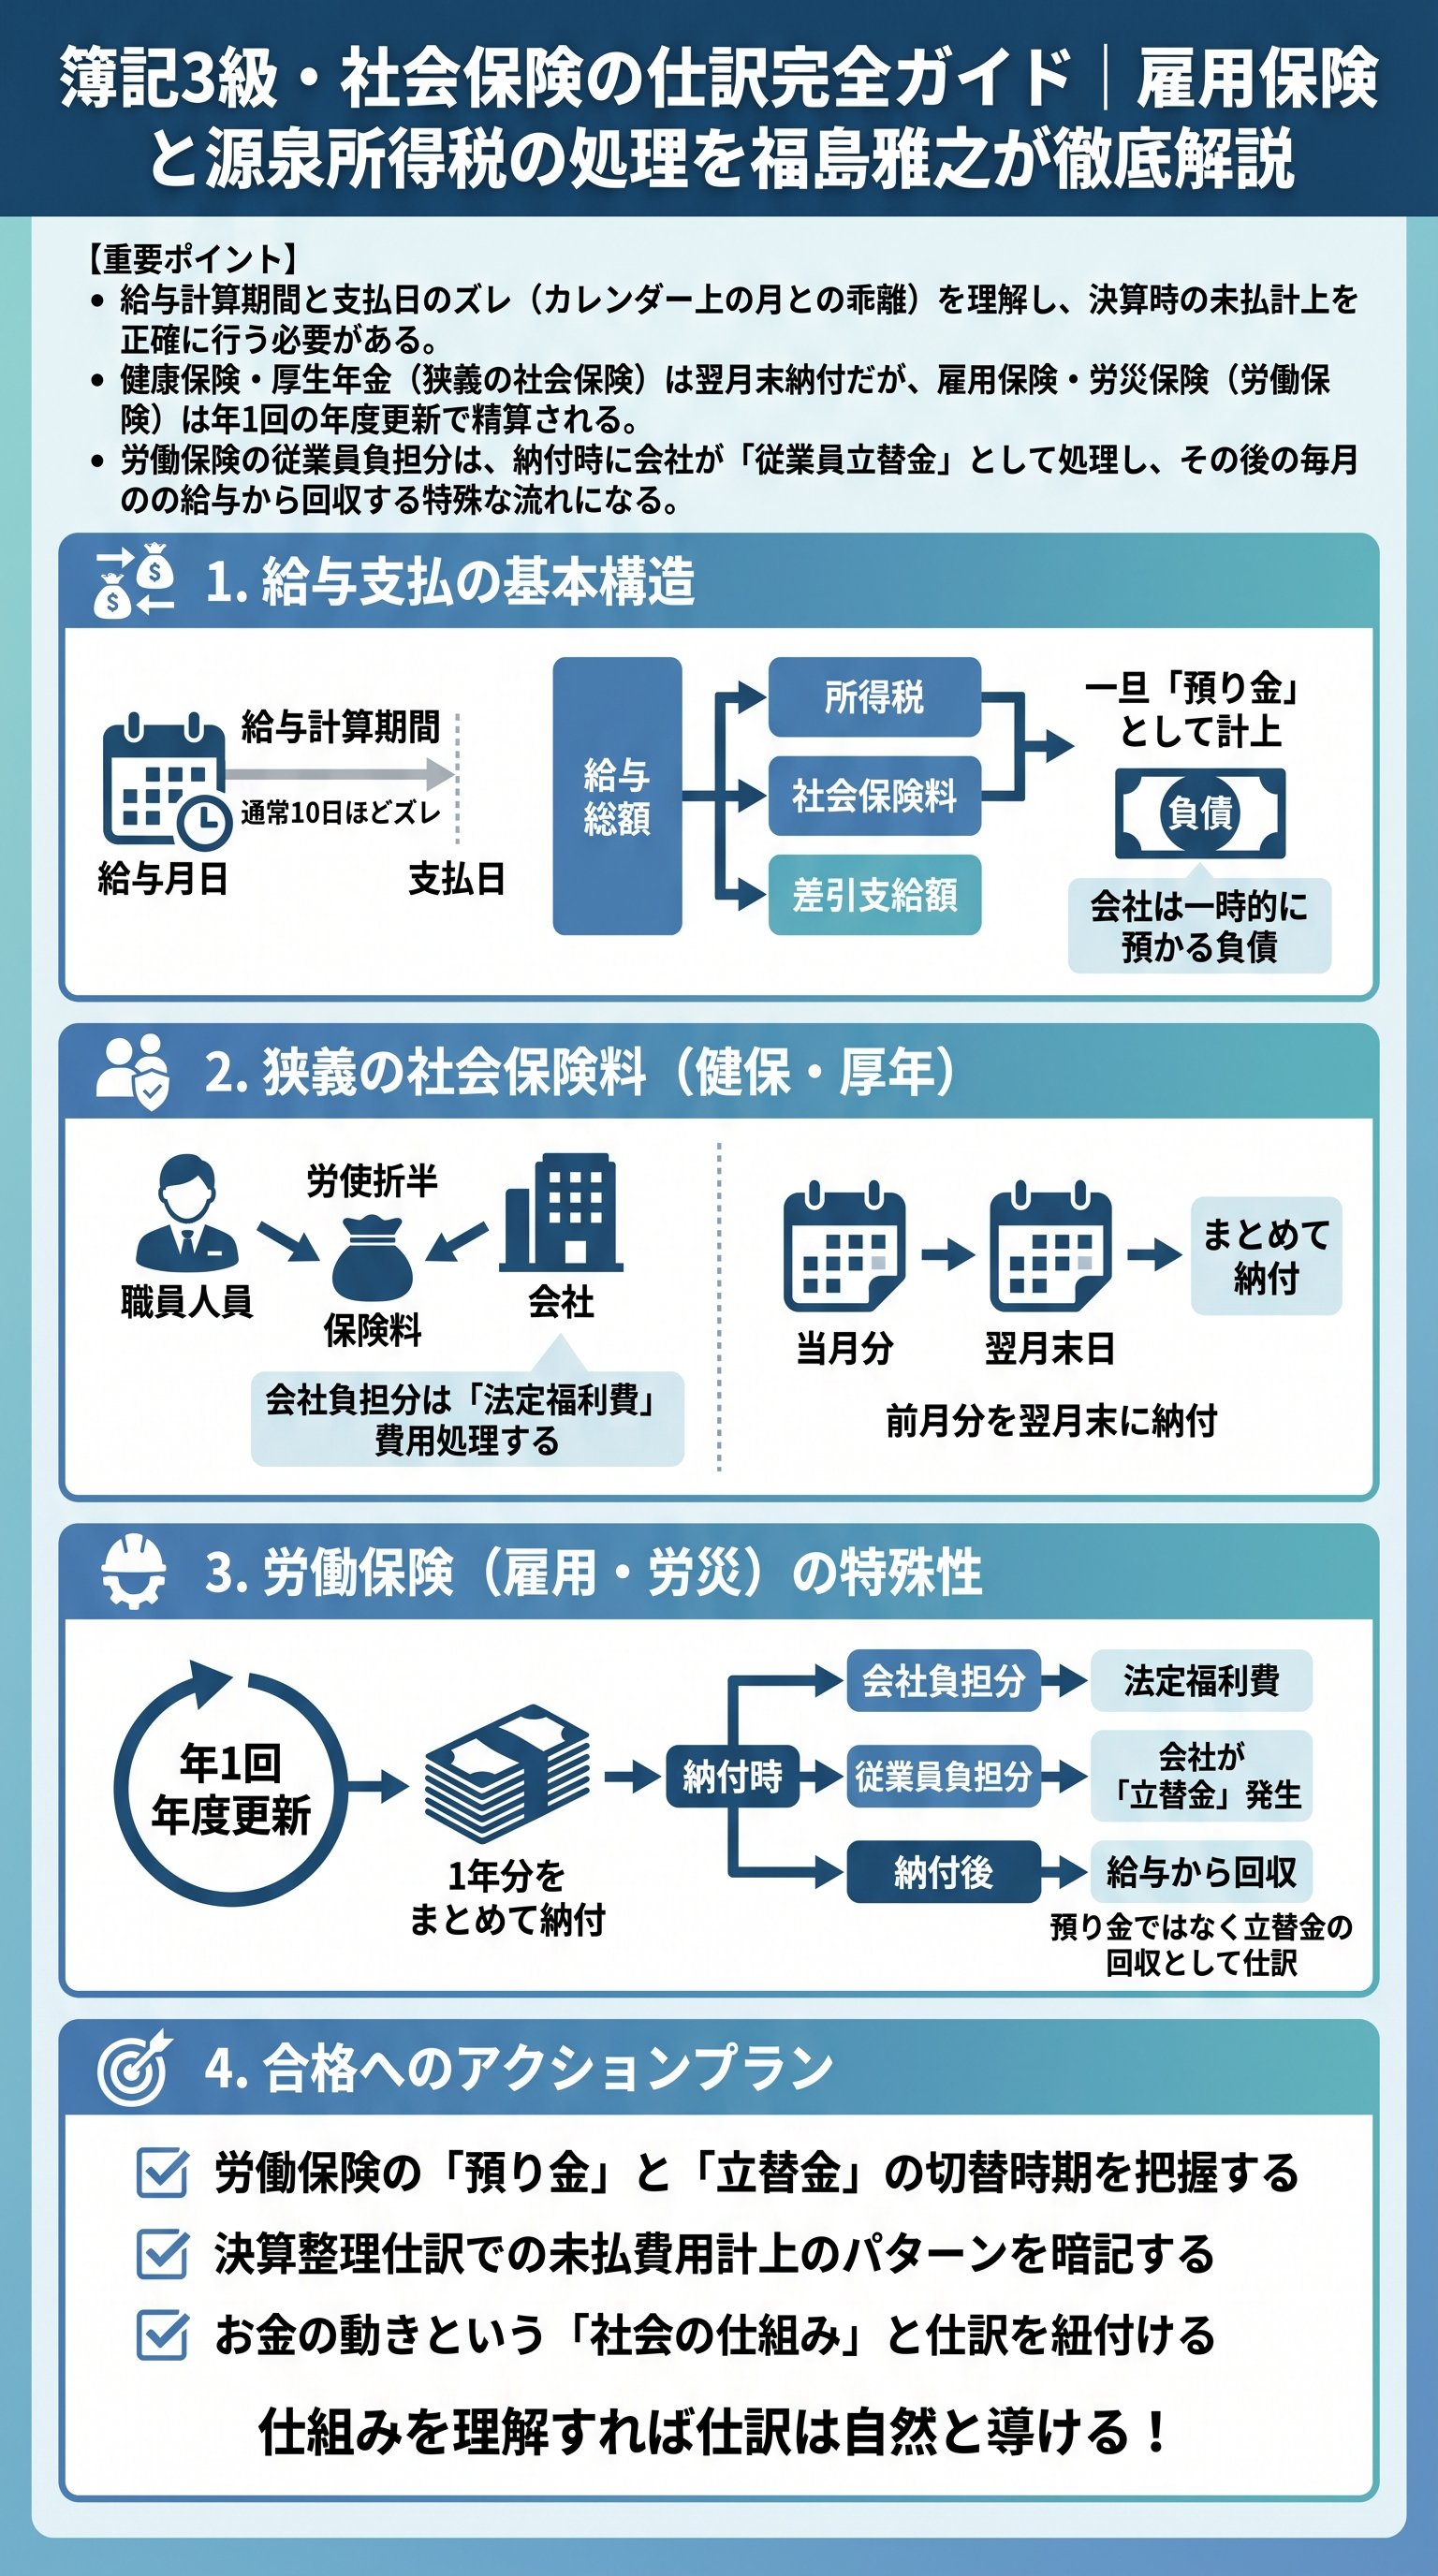
給与支払と社会保険の構造的な理解
多くのビジネスパーソンにとって身近な給与ですが、簿記の学習においてはその計算期間と支払日の関係を正しく把握することが最初の関門となります。
一般的に、給与は「月末締め」ではなく「20日締め」や「25日締め」のように、カレンダー上の1ヶ月と実際の労働期間が10日ほどずれているケースがほとんどです。
このズレは、決算時に「未払給料」を計上する根拠となるため、非常に重要な概念といえます。
動画で解説されている通り、例えば4月28日に支払われる給与は、実際には3月21日から4月20日までの労働に対する対価であることが多いのです。
この約10日間のタイムラグがあることで、会計上は発生主義に基づいた適切な期間配分が求められることになります。
給与計算は単なる事務作業ではなく、企業の負債(未払金)を正しく認識するための重要なプロセスなのです。
給与から天引きされるものには、大きく分けて「所得税」と「社会保険料」の2種類があります。
これらは、会社が従業員に代わって国や自治体に納付する仕組みとなっており、会計処理上は一旦「預り金」という負債勘定で処理されることになります。
所得税は毎月、社会保険料は種類によって納付タイミングが異なるため、このスケジュール感の把握が試験合格の鍵を握ります。
給与の総額からこれらの控除項目を差し引いた金額が「手取り額」として当座預金などから支払われます。
仕訳においては、借方に費用である「給料」、貸方に負債である各種「預り金」と資産の減少である「当座預金」を記載します。
この基本形を完璧にマスターすることが、応用問題に対応するための基礎体力となります。
源泉所得税と狭義の社会保険料の基本仕訳
源泉所得税(所得税預り金)は、会社が従業員の給与から預かり、原則として翌月の10日までに税務署へ納付するルールになっています。
この処理は非常にシンプルで、給与支払時に預かり、納付時にその預り金を取り崩すという2ステップで完結します。
実務上は年末調整などの複雑な処理が発生しますが、簿記3級の範囲ではこの基本的な流れを確実に押さえれば十分です。
次に、いわゆる「狭義の社会保険料」と呼ばれる健康保険料、介護保険料、厚生年金保険料について見ていきましょう。
これらは労使折半、つまり従業員と会社が半分ずつ負担するのが原則です。
会社は従業員負担分を給与から預かり、会社負担分を「法定福利費」という費用勘定で計上して、合わせて翌月末日に納付します。
| 項目 | 負担者 | 納付期限 | 勘定科目(控除時) |
|---|---|---|---|
| 源泉所得税 | 従業員全額 | 翌月10日 | 所得税預り金 |
| 健康保険・厚生年金 | 労使折半 | 翌月末日 | 社会保険料預り金 |
例えば、従業員負担分が10万円、会社負担分が10万円の場合、納付時には合計20万円を支払います。
この際、貸方は当座預金などの資産の減少となり、借方は預かっていた「社会保険料預り金」10万円と、会社負担分の「法定福利費」10万円を記入することになります。
会社負担分が発生するのは納付時であるという実務上の慣習が簿記の試験でも反映されます。
狭義の社会保険料は毎月納付されるため、仕訳のパターンは一定です。
しかし、納付時には「前月分」を支払っているという時間的な感覚を忘れないでください。
4月末に納付するのは3月分の保険料であるといった関係性を理解しておくことで、複雑な問題でもケアレスミスを防ぐことが可能になります。
労働保険(雇用・労災)の特殊な会計処理
簿記3級の社会保険論点で最も受験生を悩ませるのが、雇用保険と労災保険を合わせた「労働保険」の処理です。
これは他の保険と異なり、年度更新という年1回(通常は7月)のタイミングで1年分をまとめて計算・納付する仕組みになっているからです。
この仕組みの違いが、仕訳を非常にトリッキーなものにしています。
まず理解すべきは、労働保険料の納付時には「未来の分を含めて概算で払う」という点です。
7月に1年分(前年4月〜当年3月分)を精算しつつ、新しい1年分を納付します。
この際、従業員負担分を先に会社が全額立て替えて支払う形になるため、「従業員立替金」という資産勘定が登場するのが最大の特徴です。
これが他の社会保険との決定的な違いです。
具体的には、4月〜6月の給与支払時にはまだ保険料を納付していないため、給与から引いた分は「社会保険料預り金」として計上します。
しかし、7月の年度更新で1年分をドカンと納付した後は、会社が従業員の1年分を先に払った状態になるため、8月以降の給与天引きは「預り金」ではなく、先に払った「従業員立替金」の回収(資産の減少)として処理することになります。
- 14月〜6月給与から天引き(社会保険料預り金の増加)
- 27月年度更新で納付(法定福利費の計上 + 預り金の充当 + 残額を従業員立替金として処理)
- 38月〜翌3月給与から天引き(従業員立替金の減少)
この「立替金」の概念は、実務を知らない学習者にとって非常にイメージしにくい部分ですが、「会社が1年分を前払いしてあげている」と考えると理解がスムーズになります。
動画内の練習問題Q2のように、年間負担額から逆算して毎月の回収額を特定させる問題は頻出であり、正確な期間計算が求められます。
決算整理仕訳で見落としがちな未払費用の計上
期中の仕訳を完璧にこなせるようになったら、最後は決算整理仕訳です。
ここでは「費用の発生主義」に基づき、まだ支払っていないものの当期の費用として計上すべきものを洗い出します。
ターゲットは主に2つ、「未払給料」と「未払法定福利費(社会保険料会社負担分)」です。
まず「未払給料」については、3月21日から3月31日までの労働分が翌月の4月28日に支払われる場合、この11日分は当期の費用として計上しなければなりません。
借方に「給料」、貸方に「未払給料(または未払費用)」を記入します。
これは売上原価や他の費用と同様、当期の利益を正しく算出するための必須の手続きです。
次に「未払法定福利費」です。
社会保険料の会社負担分は通常、実際に支払った時に費用処理(法定福利費)しますが、決算においては3月分の社会保険料(4月に支払う分)の会社負担分を当期の費用として認識する必要があります。
これを忘れると、当期の費用が過小評価されてしまいます。
借方に「法定福利費」、貸方に「未払法定福利費(または未払費用)」を計上します。
- 未払給料の計上:借)給料 / 貸)未払給料
- 未払社会保険料の計上:借)法定福利費 / 貸)未払法定福利費
これらの決算整理仕訳を行った後は、翌期首に「再振替仕訳」を行うのが一般的です。
これは、期中仕訳との二重計上を防ぐためのテクニックですが、簿記3級の応用論点としてセットで理解しておくと、より高度な問題にも対応できるようになります。
仕訳が難しいのではなく、社会のルールが仕訳に反映されているだけという本質に気づければ、簿記の学習は一気に楽しくなるはずです。
