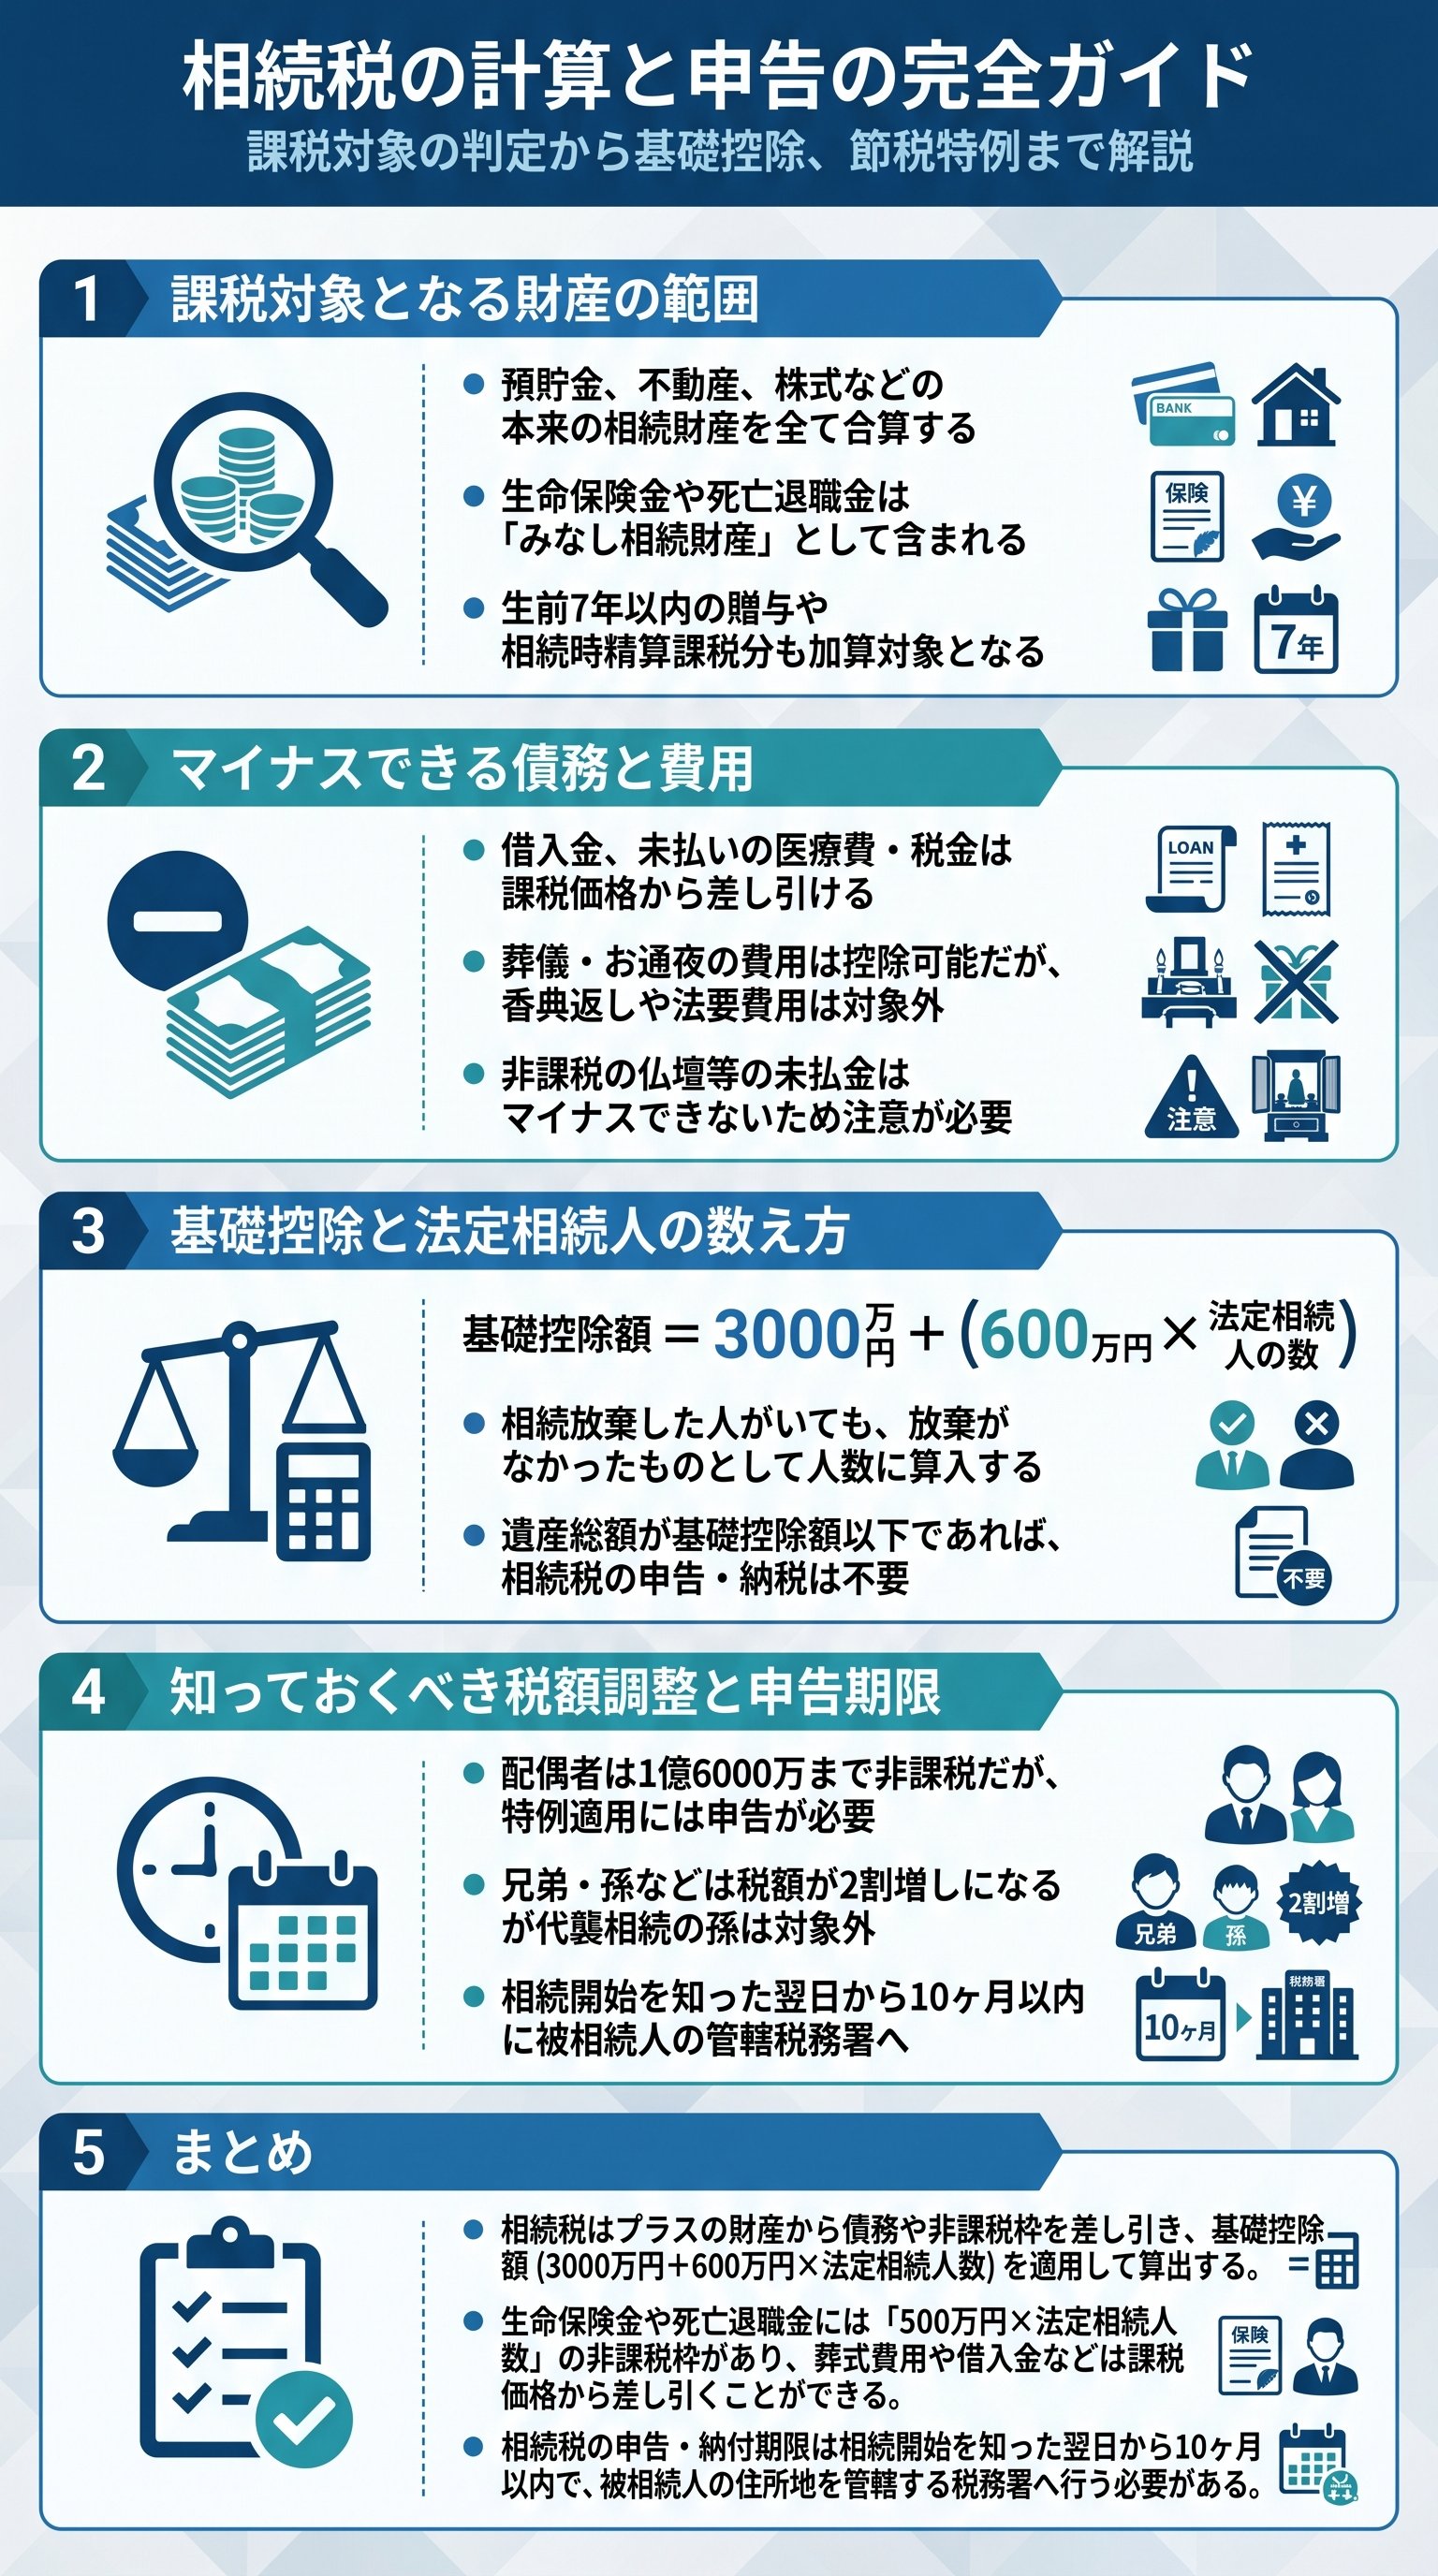
課税価格の計算とプラスの財産の把握
相続税の計算は、まず被相続人が残した財産の中から、課税対象となる「課税価格」を正しく算出することから始まります。
これには、亡くなった方が所有していた現預金や不動産、株式といった本来の相続財産だけでなく、実質的に相続財産とみなされるものも含まれます。
みなし相続財産と生前贈与の扱い
本来の財産以外に注意が必要なのが、生命保険金や死亡退職金といった「みなし相続財産」です。
これらは厳密には本人が生前に所有していたものではありませんが、死亡をきっかけに相続人の手に渡るため、相続税の対象となります。
また、生前贈与された財産についても、一定の期間内に行われたものは相続財産に加算して計算します。
- 暦年贈与の加算亡くなる直前の贈与は相続財産に戻します(以前は3年以内でしたが、現在は7年以内へと順次拡大されています)
- 贈与時の時価で計算不動産などの価値が変動するものを加算する場合、相続時の価値ではなく「贈与された時点」の価格で計算します
- 相続時精算課税制度この制度を選択して贈与を受けた財産は、相続財産に加算して精算します(2024年以降の贈与は年110万円の基礎控除分を除く)
相続財産としてカウントされるものをすべて合計し、そこから次に説明する非課税分やマイナス分を差し引くことで、ようやく計算の土台が完成します。
まずは何がプラスのチームに入るのかを正確に仕分けることが合格への第一歩です。
非課税財産とマイナスできる債務の範囲

相続財産の中には、社会政策上の理由から税金がかからない「非課税財産」や、遺産から差し引くことができる「債務・葬式費用」が存在します。
これらを正確に控除することで、最終的な税負担を適正に抑えることが可能になります。
仏壇やお墓などの非課税ルール
墓地、墓石、仏壇、仏具などは、原則として非課税財産として扱われます。
これらは相続人が換金して利益を得るためのものではなく、先祖を供養するための「自己満足的な側面」が強いため、課税の対象には馴染まないと考えられています。
ただし、これらを購入した際の未払金(ローンなど)については、債務控除の対象にはならないため注意が必要です。
また、生命保険金や死亡退職金には、一定の非課税枠が設けられています。
| 項目 | 非課税限度額の計算式 |
|---|---|
| 生命保険金の非課税枠 | 500万円 × 法定相続人の数 |
| 死亡退職金の非課税枠 | 500万円 × 法定相続人の数 |
債務控除と葬式費用の具体的な仕分け
被相続人の借金や未払いの医療費、税金などは「債務」として遺産総額からマイナスできます。
同様に、お葬式にかかった費用もマイナスできますが、ここには明確な線引きがあります。
試験で頻出する「引いて良いもの」と「ダメなもの」を整理しましょう。
- 1葬式費用に含めて良いもの通夜や告別式の費用、火葬料、お布施、飲食代などです。
- 2葬式費用に含めてはいけないもの香典返しの費用、初七日や四十九日などの法要費用です。これらは遺族が任意で行う儀式であり、香典自体が非課税であることとのバランスから控除は認められません。
このように、何がマイナスのチームに入るかを理解することは、課税価格を正しく導き出すために不可欠な知識です。
特に葬式費用の内訳は、実務でも試験でも非常に重要な判断基準となります。
基礎控除額の算出と法定相続人の数え方
課税価格の合計が出たら、そこから「基礎控除額」を差し引きます。
この基礎控除の範囲内であれば相続税は一切かからず、日本の相続全体の約9割はこの範囲に収まるとされています。
基礎控除額を求める公式とルール
基礎控除額は「3,000万円 + 600万円 × 法定相続人の数」という計算式で求められます。
ここで重要になるのが、「法定相続人の数」をどうカウントするかという点です。
生命保険の非課税枠の計算で使う人数も同様のルールに従います。
- 死亡している人は除外当然ながら、既に亡くなっている親族はカウントしません
- 相続放棄した人は含める民法上は相続人ではなくなりますが、税法上のカウントでは「放棄がなかったもの」として人数に含めます
- 養子の算入制限実子がいる場合は1人まで、実子がいない場合は2人までしか法定相続人の数に算入できません(過度な節税防止のため)
具体的な事例で考えてみましょう。
配偶者と子供2人が相続人の場合、法定相続人は3人となります。
この場合の基礎控除額は、3,000万円 +(600万円 × 3人)= 4,800万円となります。
遺産総額がこの金額以下であれば、税金の心配は不要です。
基礎控除は相続税計算における最大の壁であり、この枠を正しく計算できるかどうかが、納税義務の有無を左右する決定的な要素です。
法定相続人の判定ミスはすべての計算を狂わせるため、慎重な判断が求められます。
基礎控除額を正しく算出するためには、法定相続人の数え方のルールを正確に把握しておく必要があります。
相続税の2割加算と配偶者の税額軽減
各自が納めるべき税額が決まった後、その人の属性によって税額が加算されたり、大幅に軽減されたりする仕組みがあります。
これらは親族関係の「近さ」や、残された配偶者の生活基盤を守るという視点から設計されています。
相続税が1.2倍になる2割加算の対象
被相続人の一親等の血族(子供や親)および配偶者以外の人が財産を受け取った場合、税額が2割加算されます。
これは、血縁が遠い人が財産を得る場合に、税負担を少し重くするという考え方に基づいています。
- 加算の対象者兄弟姉妹、甥、姪、祖父母、第三者(友人など)、および孫(養子縁組をした場合を含む)です
- 加算されない孫子供が先に亡くなっているために相続権を得た「代襲相続人」としての孫は、2割加算の対象外です
配偶者を守る強力な税額軽減の特例
一方で、配偶者には非常に手厚い優遇措置が用意されています。
これを「配偶者の税額軽減」と呼びます。
具体的には、配偶者が取得した財産が「1億6,000万円」または「法定相続分」のいずれか多い金額までであれば、相続税はかかりません。
- 1婚姻期間の制限なし結婚して1日でも、この特例は適用可能です。
- 2申告書の提出が必須税額がゼロになる場合でも、必ず税務署に申告書を出さなければ適用を受けられません。
- 3生活基盤の保護夫婦で築き上げた財産に対して、残された側の生活を保障するために設けられた制度です。
配偶者は基本的に相続税を払わなくてよい仕組みになっていると理解しておけば、大枠を捉えることができます。
ただし、この特例は「申告」という手続きを経て初めて有効になるという実務上の注意点を忘れてはいけません。
これらの調整を経て、ようやく各自が実際に支払う最終的な納税額が確定します。
親族構成によって税額が大きく変動するこのステップは、相続税計算の醍醐味とも言える部分です。
相続税の2割加算や配偶者の税額軽減といった調整を行うことで、最終的な納税額が決定されます。
相続税の申告期限と納税のルール
すべての計算が完了したら、最後に期限までに申告と納税を行う必要があります。
相続税は、納税者が自ら計算して申告する「申告納税方式」を採用しているため、スケジュール管理が極めて重要です。
知った日の翌日から10ヶ月以内
相続税の申告および納税の期限は、相続の開始があったことを知った日(通常は死亡日)の翌日から「10ヶ月以内」と定められています。
この10ヶ月という期間は、所得税の確定申告などと比較すると長く感じられますが、財産の評価や遺産分割協議に時間がかかるため、決して余裕があるわけではありません。
- 提出先は被相続人の住所地財産をもらった人の住所地ではなく、亡くなった方の最後の住所地を管轄する税務署に提出します
- 金銭一括納付が原則税金は現金で一度に払うのがルールですが、どうしても無理な場合は「延納(分割払い)」や、不動産などで納める「物納」が認められるケースもあります
- 申告不要のケース課税価格の合計が基礎控除額以下であれば、申告そのものが不要です(ただし、配偶者の特例などを使う場合は申告が必要です)
広島に実家があり、東京に住んでいる子供たちが相続する場合でも、広島の税務署へ書類を提出しなければならないというルールは、間違いやすいポイントです。
誰が、いつまでに、どこへ出すのかという基本事項をしっかり整理しておきましょう。
相続税の計算から申告までの流れをマスターすることは、試験合格だけでなく、将来の自分や家族を守るための実用的な教養となります。
各ステップの数字とルールを、一つずつ確実に自分のものにしていってください。
