資本主義の残酷な方程式「R > G」が告げる労働の限界
世界は今、絶望的なまでの経済格差に直面している。
日本においても、上位10%の富裕層が全金融資産の57%を独占するという歪な構造が完成してしまった。
なぜ真面目に働く者が報われず、持てる者がさらに肥え太るのか。
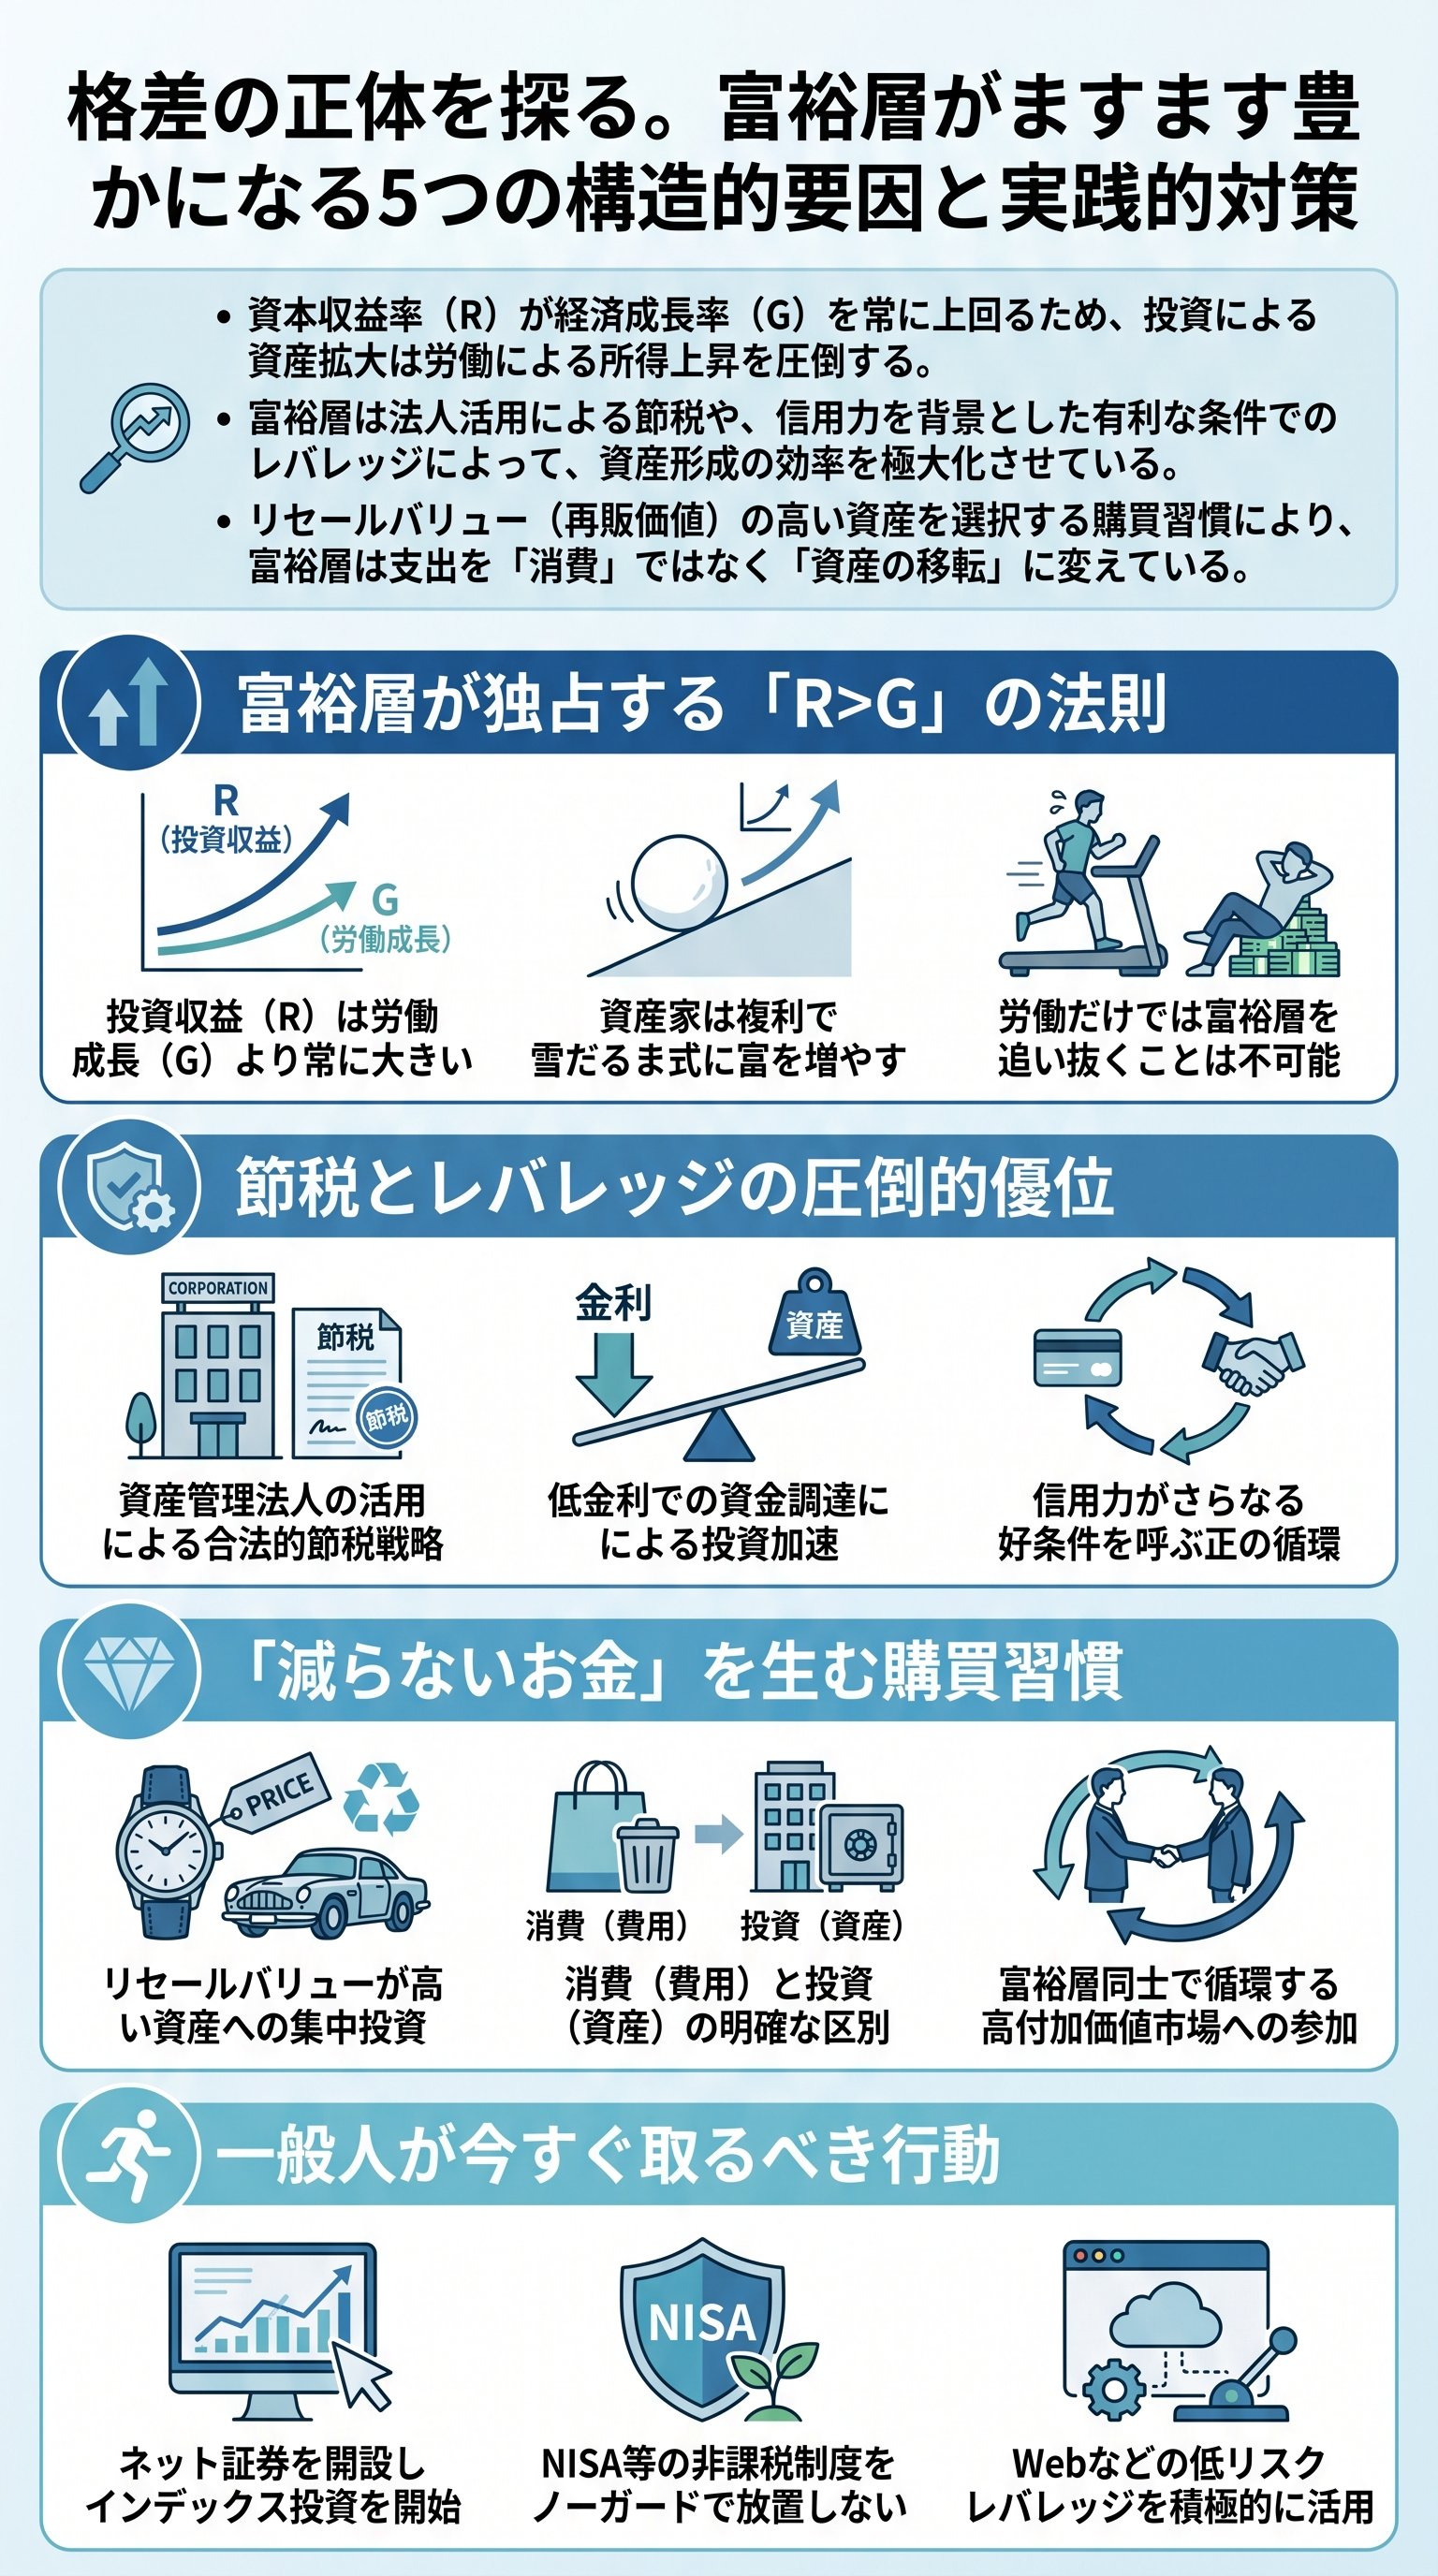
その答えは、経済学者トマ・ピケティが暴いた「R > G」という残酷な公式に集約される。
「R」は資本収益率、すなわち投資によって得られる富の伸び率だ。
対する「G」は経済成長率、つまり我々の労働による所得の伸び率を指す。
ピケティが数世紀にわたるデータを解析した結果、導き出された結論はあまりに冷酷だ。
資本が生み出す利益は、常に労働が生み出す価値を上回り続けてきたのである。
「資本収益率は常に経済成長率を上回る。これは歴史的な事実であり、資本主義の構造的な欠陥とも呼べる現象だ。」
実は、年収500万円の労働者がどれほど必死にスキルを磨いても、資産家の複利には勝てない。
資産1億円を年利5%で運用する者は、何もしなくても毎年500万円を手にする。
翌年にはその利益が再投資され、富は雪だるま式に膨張していく。
一方で、労働者の給与が年5%のペースで上昇することなど、現代社会ではまずあり得ない。
だからこそ、この「R > G」というルールを無視して労働に固執するのは、エンジンを積んだ車に自転車で挑むような暴挙だ。
格差は個人の努力不足ではなく、システムの設計そのものから生じている。
つまり、資本主義というゲームにおいて、「資本側に回らない者」は永劫に搾取され続ける運命にあるのだ。
| 項目 | 労働者(Gの世界) | 資本家(Rの世界) |
|---|---|---|
| 収入源 | 給与所得(時間切り売り) | 資本所得(資産が稼ぐ) |
| 成長速度 | 年1〜2% 程度(鈍化中) | 年5% 前後(複利効果) |
| 主な武器 | 自身の体力・スキル | 株式・不動産・他人の労働 |
この格差を埋める唯一の方法は、自らが「R」の波に乗ることである。
労働で得た種銭を、一刻も早く資本へと変換しなければならない。
さもなければ、貴様の人生は死ぬまで誰かの車輪を回すためだけの燃料として消費されるだろう。
これはもはや生存戦略であり、目を背けていい現実ではない。
法人という「最強の盾」を操る富裕層の節税ロジック
お金持ちがますます金持ちになる第2の理由は、税制の不均衡を完璧に使いこなしている点にある。
日本の所得税は累進課税であり、稼げば稼ぐほど税率は上がり、最大45%に達する。
しかし、これはあくまで「個人」として実直に納税した場合の話だ。
真の富裕層は、自分という人格の他に「資産管理法人」という別の人格を使いこなす。
法人を設立し、所得を個人と会社に分散させることで、見かけ上の税率を劇的に引き下げる。
例えば、1,800万円の所得を個人で持つよりも、個人900万・法人900万に分ける方が、納税額は100万円単位で安くなる。
それだけではない。
法人の真の恐ろしさは、「経費」という名の魔法にある。
高級車の購入費、住宅の一部、会食費用、これらをすべて事業のコストとして計上し、課税対象となる利益を圧縮するのだ。
実は、年収数億円の経営者が、サラリーマンよりも低い実効税率で生活しているケースは珍しくない。
彼らにとって、税金は「払うべき義務」ではなく、「最適化すべきコスト」なのだ。
所得をそのまま受け取らず、法人の内部にプールし、再投資に回す。
このサイクルを繰り返すことで、税引き前の資金で資産を拡大させるという禁じ手を使っている。
つまり、労働者が「手取り額」で悩んでいる間に、富裕層は「税引き前利益」で勝負している。
このスタートラインの差は、時間の経過とともに絶望的なまでの資産差となって現れる。
結局のところ、税金の仕組みを学ばない者は、国家というシステムに合法的かつ永遠に搾取され続けるのである。
「ずるい」と嘆く暇があるなら、貴様も今すぐ法人の門を叩くべきだ。
信用を金に変える「レバレッジ」の不条理な力学
富裕層を加速させる第3の加速装置、それが「レバレッジ(てこの原理)」だ。
多くの凡人は「借金は悪だ」という古臭い道徳観に縛られ、自分の貯金の範囲内でしか勝負をしない。
しかし、資本家は「他人のお金」を使って自分の富を増やす。
5,000万円のアパートをフルローンで買い、入居者が払う家賃でローンを返し、手元にキャッシュを残すのだ。
ここで発生する残酷な真実は、「信用がある者ほど、より有利な条件でレバレッジをかけられる」という点だ。
貯金ゼロの人間が銀行に行っても、門前払いを食らうのが関の山だろう。
だが、すでに1億円の資産を持つ者には、銀行は低金利で喜んで数億円を貸し付ける。
金持ちは「持っている」という事実だけで、さらに金を借りるコストが下がるのである。
- 1自己資金の温存自分の金を一円も使わずに数億円規模の投資が可能。
- 2金利の優遇資産家は1% を切る超低金利で資金を調達できる。
- 3人的レバレッジ資金力で優秀な人材を雇い、自分の時間の100倍の成果を出させる。
さらに、このレバレッジは資金調達だけにとどまらない。
「人を使う」という行為もまた、強力なレバレッジの一種である。
凡人が1日8時間、自分の体を使って働いている間に、富裕層は100人の従業員に働いてもらっている。
その100人が生み出す利益の一部を吸い上げることで、彼らの資産は本人が寝ている間にも増殖し続ける。
皮肉なことに、この世界は「持たざる者が最も高いコストを払い、持てる者が最も安いコストで恩恵を受ける」ように設計されている。
銀行の金利差、人材の質、情報の鮮度――すべてにおいて富裕層は優遇される。
この「資本主義のバグ」とも言える不条理を理解し、一刻も早く「貸す側」や「借りられる側」へ回らなければならない。
支出を資産に変える「リセールバリュー」の真理

なぜ金持ちは派手な生活をしても破産しないのか。
その秘密は、彼らの買い物習慣にある。
凡人は「安さ」や「見栄」で物を買い、買った瞬間に価値がゼロになるゴミを溜め込む。
対して、富裕層は「売却価格(リセールバリュー)」が下がらない、あるいは上がるものしか買わない。
高級腕時計ロレックスや、都心の一等地にあるヴィンテージマンションを想像せよ。
これらは数千万円、数億円という価格だが、彼らにとってそれは「消費」ではない。
現金を、「いつでも現金に戻せる、あるいは価値が増える資産」に置き換えているだけなのだ。
会計学的に言えば、彼らの買い物は「費用」ではなく「資産の振り替え」に過ぎない。
| 属性 | 買い物の定義 | 結果 |
|---|---|---|
| 庶民 | 価値が消える「消費」 | 現金が減り、ゴミが増える |
| 富裕層 | 価値が残る「資産移転」 | 現金が形を変え、富が維持・増大する |
例えば、1億円の不動産を買い、5年後に1億2,000万円で売却すれば、住居費は無料どころか利益まで出る。
これが、大富豪が「使っても使っても金が減らない」と豪語するカラクリだ。
彼らは「富裕層の間でしか流通しない、価値が保証されたプラットフォーム」の中で生きている。
一方で、庶民はリセール価値ゼロの量産品を買い支え、企業の利益に貢献し続けている。
結局、「出口戦略」のない買い物はすべて負債である。
手に入れる時の喜びではなく、手放す時の価格を最優先に考える。
この冷徹なまでの計算高さこそが、彼らと我々を隔てる決定的な壁だ。
今日から貴様の財布から出る1円たりとも、将来価値を生まないものに投じてはならない。
凡人が「資本の檻」から脱獄するための唯一の処方箋
ここまでの話を聞いて、絶望した者も多いだろう。
「結局、親が金持ちでなければ勝ち目はないのか」と。
確かにスタートラインの差は存在する。
しかし、現代は歴史上最も「凡人が資本家に成り上がれる」時代でもある。
富裕層が独占していた「R」の世界へアクセスする手段が、我々の手元にはすでに揃っているからだ。
まず、投資を始めない理由は一つもない。
SBI証券や楽天証券といったネット証券を開けば、わずか100円から全世界の資本成長(R)の恩恵を受けられる。
「R > G」の波に乗り、少額でもいいから「資本家」としての席を確保せよ。
労働所得(G)をひたすら消費に回すのではなく、一秒でも早く資本へと投じるのだ。
次に、レバレッジの質を変えることだ。
金も信用もない者が使える唯一かつ最強のレバレッジ、それは「インターネット」である。
SNSやYouTube、ブログといったWeb媒体は、初期費用ゼロで数万、数百万の人々にリーチできる。
これは、かつての資本家が莫大な広告費を払って得ていたパワーを、個人が無償で手にしているに等しい。
Webというレバレッジを使い倒し、自分の分身を24時間働かせろ。
そして、「税金」と「リセール」の視点を日常に組み込め。
副業を始めて経費の概念を学び、無駄な浪費をリセールバリューの高い資産への投資に切り替える。
特別な才能など必要ない。
ただ、金持ちが当たり前に行っている「正解の行動」を模倣するだけでいい。
平均的な人間と同じ行動をとっていれば、平均的な(つまり搾取される)人生で終わるのは自明の理だ。
今日が人生で一番若い日だ。
残酷な現実を直視し、システムのバグを逆手に取り、資本の側へと這い上がれ。
労働という檻の中で一生を終えるか、資本の翼を得て自由を掴むか。
その選択権は、今この瞬間も、貴様のその手の中に握られているのである。
賢明なる読者諸君が、正しい「真似」を始めることを切に願う。
