
固定資産の価値を削り取る「減価償却」の本質
会計の世界において、時間は残酷な破壊者である。
物は壊れ、古び、価値を失う。
その現実を冷徹に数字に落とし込む作業こそが、減価償却の本質である。
建物や備品、機械装置。
これらは固定資産と呼ばれ、通常は1年以上の長期にわたって使用される。
だが、買った瞬間の価値が永遠に続くわけではない。
だから、我々は決算のたびに帳簿上の価値を削らねばならないのだ。
具体的にはどうするか。
まず、資産をいつまで使うかを見積もる。
これが耐用年数だ。
次に、使い終わった時の価値を予測する。
これを残存価額と呼ぶ。
この2つの変数を用いて、毎期の費用を算出していく。
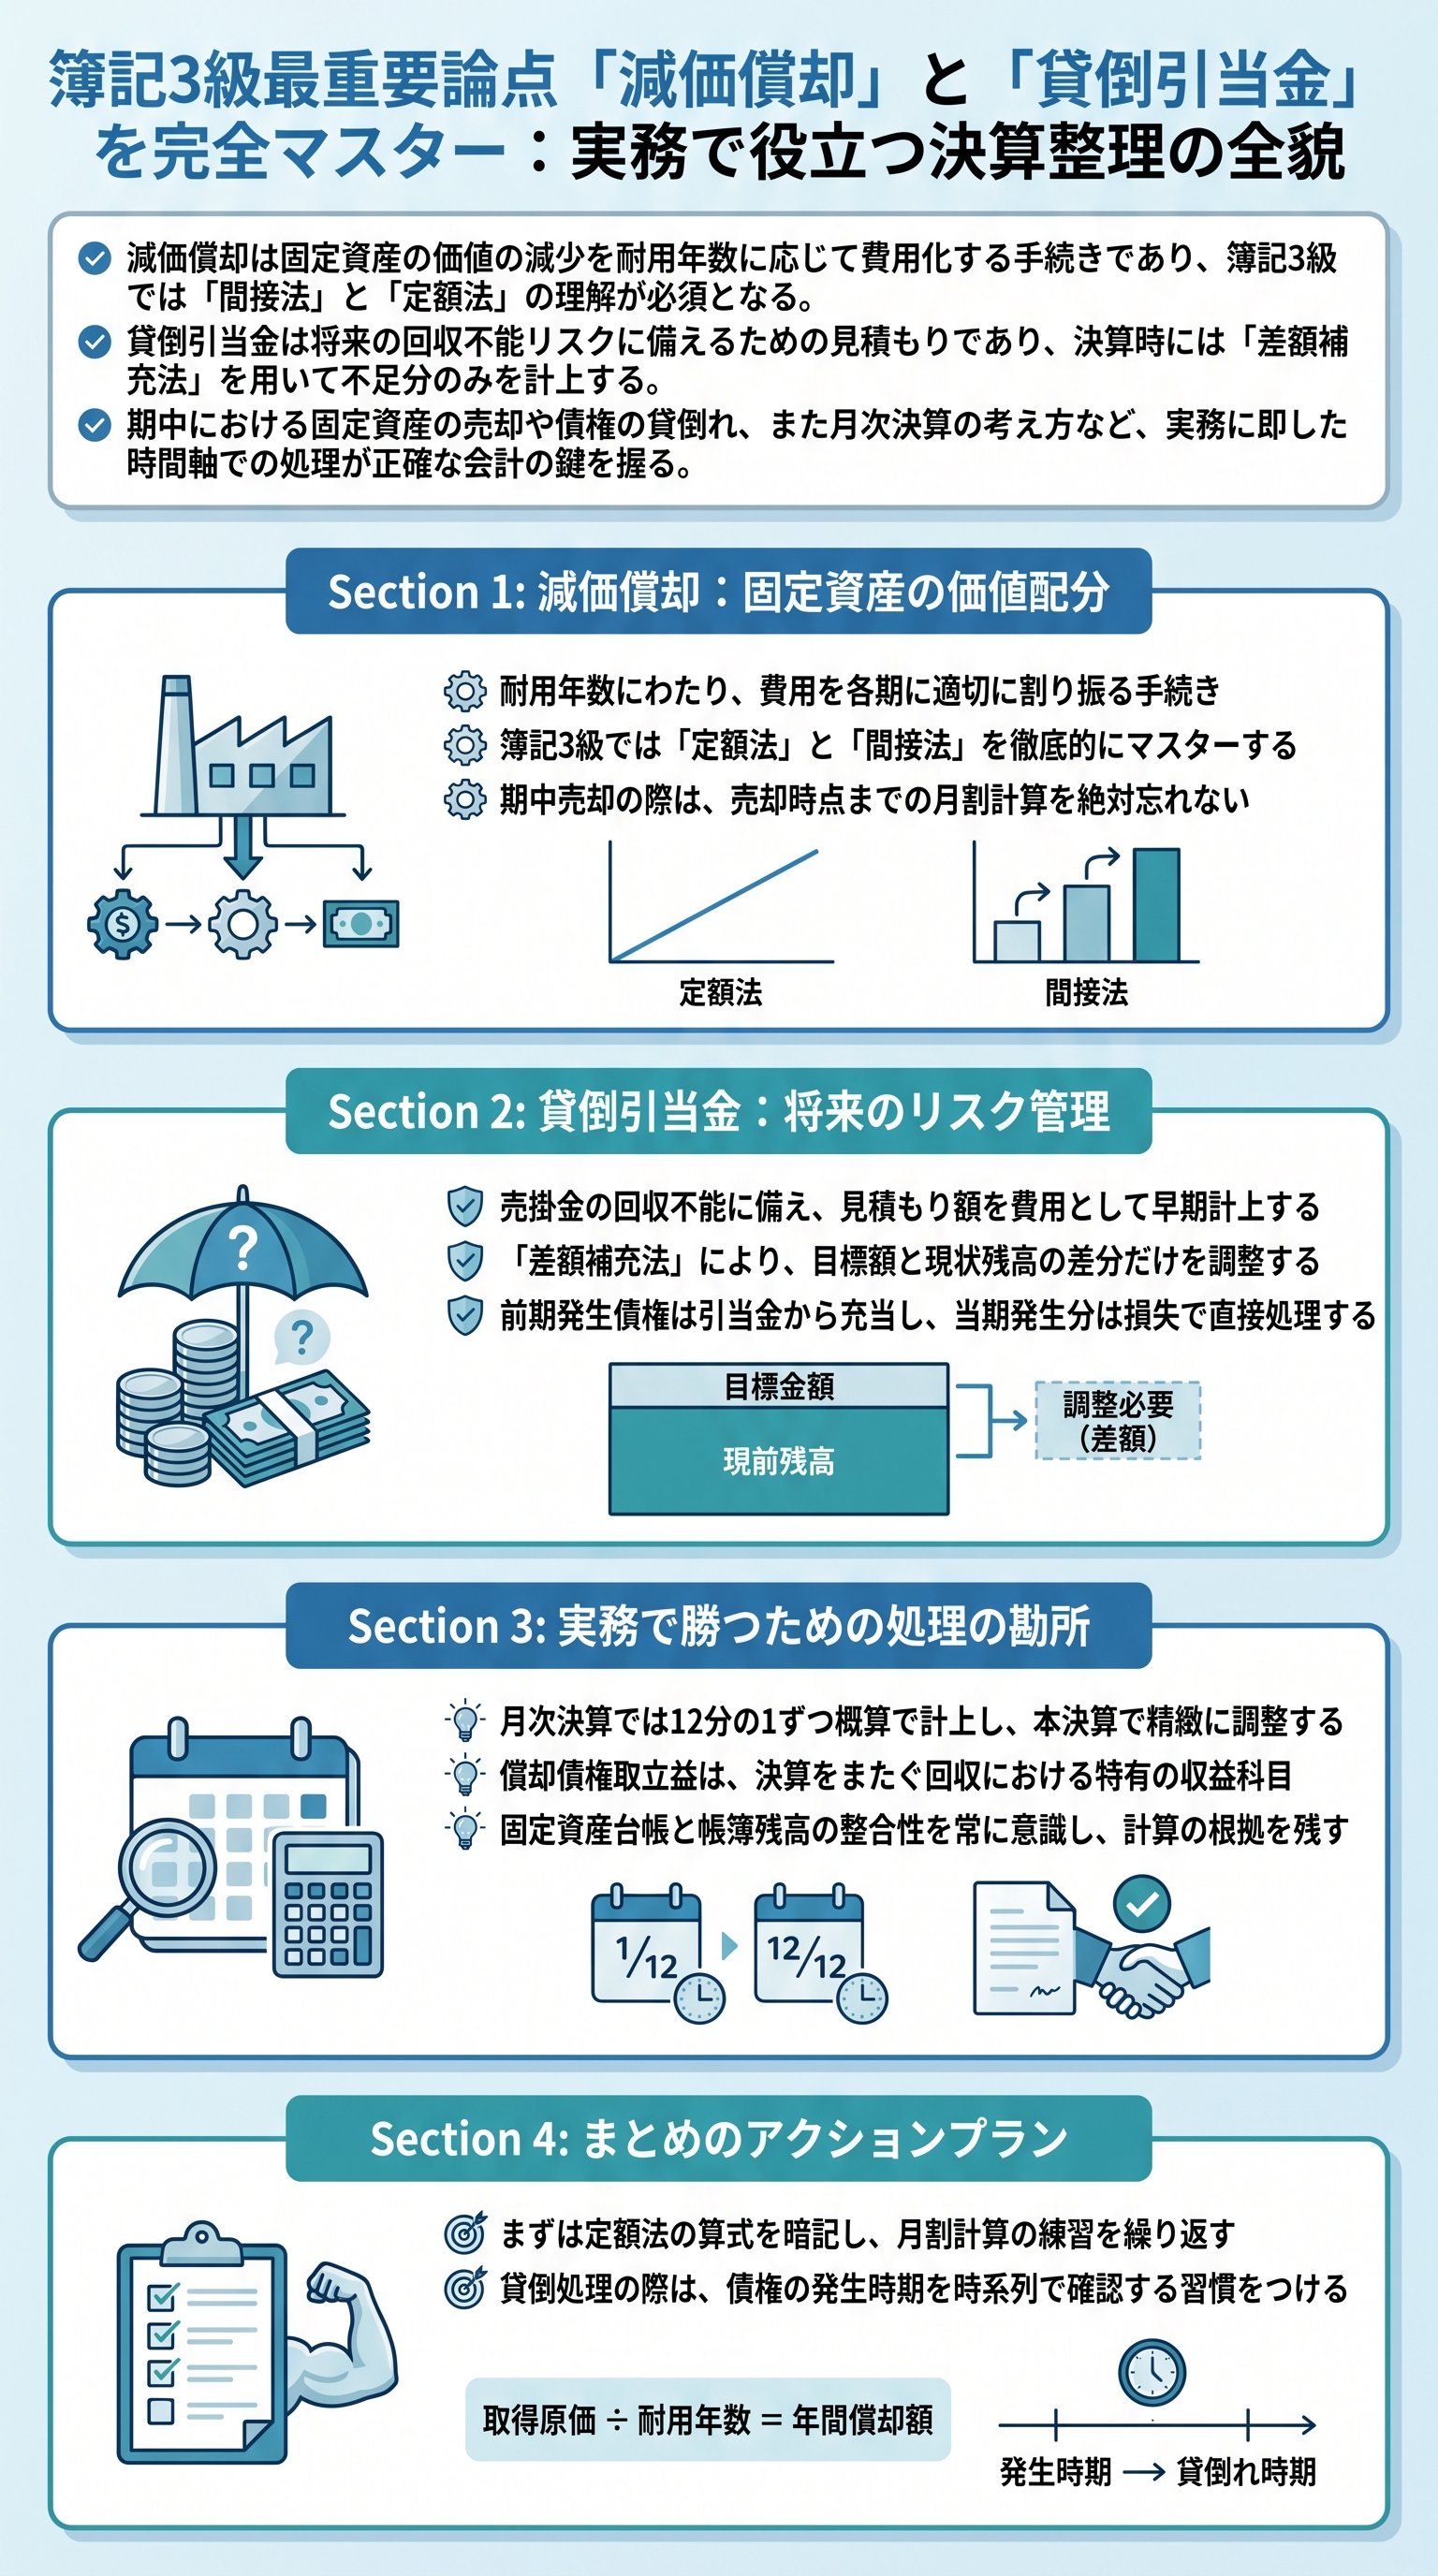
簿記3級で主役となるのは、毎年一定額を計上する定額法である。
実は、この計算式は極めてシンプルだ。
`(取得原価 - 残存価額) ÷ 耐用年数 = 1年間の減価償却費`
つまり、価値の減少分を均等に割り振るだけである。
でも、実務においては、このシンプルな式が企業の利益を大きく左右する。
仕訳の形式には2種類ある。
資産から直接引く「直接法」と、資産のマイナス分を別勘定で積み上げる「間接法」だ。
だが、簿記3級の試験においても実務においても、主流は圧倒的に間接法である。
なぜか。
それは、元の値段(取得原価)がいくらだったのかを常に把握しておくためだ。
| 項目 | 直接法 | 間接法 |
|---|---|---|
| 資産勘定の表示 | 減価後の金額(純額) | 買った時の金額(総額) |
| 累計額勘定 | 使用しない | 減価償却累計額を使用 |
| 透明性 | 過去の投資額が不明確 | 投資額と摩耗度が両方わかる |
間接法で使う「減価償却累計額」という勘定科目は、資産のマイナスを表す特殊な科目だ。
これを負債だと勘違いする初心者が多いが、本質は資産の評価勘定である。
つまり、「この資産はこれだけ価値が減っていますよ」という事実を突きつけるための鏡なのだ。
期中売却というハードルを月割計算で乗り越える

資産を期首に買い、期末まで使い倒す。
そんな都合の良い話ばかりではない。
ビジネスは常に動いている。
年度の途中で資産を買い、あるいは年度の途中で不用品を売却する。
ここで登場するのが、月割計算という概念である。
例えば、期中に130万円の建物を購入したとする。
決算時に、その資産をまだ3ヶ月しか使っていないのであれば、1年分の減価償却費を計上するのはアンフェアだ。
だから、月数に応じて按分する。
これがプロの仕事である。
売却時も同様だ。
前期末までの価値の減少は「累計額」に刻まれている。
しかし、今期の期首から売却したその日まで、資産は確実に働いていた。
その期間分の減価償却費を追加計上し、正しい簿価(帳簿価格)を算出しなければならない。
- 1前期末までの累計額を確認する。
- 2期首から売却日までの減価償却費を計算する。
- 3取得原価から「累計額 + 今期分」を差し引き、今の価値(簿価)を出す。
- 4売値と簿価の差を計算する。
このステップを完璧にこなせば、固定資産売却損あるいは固定資産売却益が姿を現す。
簿価よりも高く売れれば利益、安ければ損失。
ただそれだけのことだ。
でも、多くの受験生はこの「今期分の償却」を忘れて、手痛い失点を食らう。
実際に、仕訳の現場では貸借のバランスが一致するかどうかが全てだ。
売却価格(未収入金など)と累計額、そして今期分費用の合計が、取得原価と一致するか。
一致しないその差額こそが、貴様の経営判断がもたらした「損」か「得」かの正体である。
貸倒引当金:不確実な未来に備える冷徹な守備

商売にリスクは付き物である。
商品を掛けで売ったとしても、代金が必ず回収できる保証はない。
得意先の倒産、夜逃げ、支払い拒否。
これら「貸し倒れ」のリスクに目をつむるのは、経営者として三流である。
そこで、決算において将来の損失をあらかじめ見積もる。
これが貸倒引当金の設定だ。
まだ実際に損をしたわけではない。
だが、過去の経験上、数パーセントは回収不能になる。
その「目に見えない損失」を、あえて今の費用として計上するのである。
設定の方法は差額補充法が一般的だ。
すでに残っている引当金の残高を確認し、足りない分だけを「貸倒引当金繰入」として費用計上する。
逆に、設定したい金額よりも残高が多い場合はどうするか。
その時は、余剰分を取り崩して「貸倒引当金戻入」という収益として処理する。
この手続きによって、貸借対照表上の売掛金は、そのリスク分を差し引かれた「実質的な価値」で表示されることになる。
つまり、貸倒引当金は売掛金という資産に対する「疑いの目」を数値化したものだ。
投資家や銀行は、この引当金の厚みを見て、その企業の債権の質を判断するのである。
| 状況 | 勘定科目 | 損益への影響 |
|---|---|---|
| 引当金が不足 | 貸倒引当金繰入 | 費用が増え、利益が減る |
| 引当金が過剰 | 貸倒引当金戻入 | 収益が増え、利益が増える |
でも、忘れてはならない。
これはあくまで「見積もり」に過ぎない。
実際に倒産が起きた時、この準備金が貴様の盾となる。
逆に言えば、引当金を積んでいない状態で貸し倒れが発生すれば、その衝撃はダイレクトに今期の利益を直撃し、経営を根底から揺さぶることになる。
債権の死と再生。貸し倒れ発生時の実務対応
もし、恐れていた事態が現実となったらどうするか。
得意先が倒産し、売掛金が紙屑になった瞬間、我々は「貸倒れの処理」を行わねばならない。
ここで重要になるのは、その売掛金が「いつ」発生したものか、という時間軸である。
前期より前に発生した売掛金であれば、すでに決算で貸倒引当金を積み立てているはずだ。
ならば、その引当金を取り崩して充当する。
つまり、今期の費用(貸倒損失)を計上することなく、過去の備えで損失を吸収するのだ。
だが、もし引当金が不足していたら?
あるいは、今期に売り上げた分が今期中に焦げ付いたら?
その時は、不足分や全額を「貸倒損失」として計上するしかない。
これは現実に起きた敗北の記録だ。
前期以前の分は引当金から、当期発生分はダイレクトに損失。
この峻別が簿記の鉄則である。
面白いのは、一度「死んだ」はずの債権が蘇るケースだ。
貸し倒れとして処理したはずの金が、後日ひょっこり振り込まれる。
現実には稀だが、会計上は「償却債権取立益」という呪文のような科目が登場する。
- 1現金等の資産が増える(借方)。
- 2償却債権取立益という収益が発生する(貸方)。
- 3前期以前の貸し倒れであれば、もはや売掛金の修正は行わない。
なぜ取立「益」なのか。
それは、過去に一度「損失」として処理を完結させているからだ。
一度ゴミ箱に捨てた債権が金に変わったのだから、それは純然たる儲けなのである。
これを売掛金の回収として処理するのは誤りだ。
一度消した債権を勝手に復活させてはならない。
この一連の流れを理解して初めて、債権管理のプロと言える。
数字は嘘をつかない。
だが、適切な処理を怠れば、数字は貴様の経営実態を隠蔽する凶器に変わる。
常に最悪を想定し、起きた事実を淡々と記録する。
それが会計の矜持である。
月次決算という名の羅針盤、そして実務のリアル
最後に、これらの処理が「いつ」行われるのかに注目したい。
多くの初心者は、減価償却や引当金の設定は「年に一度、3月末に行う儀式」だと思っている。
だが、その認識は甘い。
プロの世界では、毎月決算を行う「月次決算」が常識だ。
1年に一度しか自分の立ち位置を確認しない船長が、嵐の海を渡れるだろうか。
答えは否だ。
毎月の利益を正確に把握するためには、減価償却費も12等分して毎月計上しなければならない。
そうしなければ、3月にだけ巨大な費用がドカンと乗り、他の11ヶ月が異常な黒字に見えるという歪みが生じる。
では、実務で使う「耐用年数」や「残存価額」はどう決まるのか。
実は、これらは多くの場合、法人税法という法律によって厳格に定められている。
「パソコンは4年」「建物(レンガ造)は38年」といった具合だ。
自由な見積もりが許されるのは理論の世界だけであり、現実は税務当局との戦いである。
月次決算で暫定的な数字(見積額)を計上し、本決算で正確な計算結果との差額を調整する。
このプロセスこそが、実務における「決算整理」の真の姿である。
帳簿上の数字をいかに現実に近づけるか。
その執念が、財務諸表の信頼性を支えている。
結局のところ、減価償却も貸倒引当金も、目的は一つだ。
「今の利益を、過大評価も過小評価もせず、適正に算出すること」。
これに尽きる。
貴様が手にしている電卓の数字には、企業の存亡がかかっている。
その重みを噛み締めながら、一文字のミスも許さず、仕訳を刻み続けろ。
