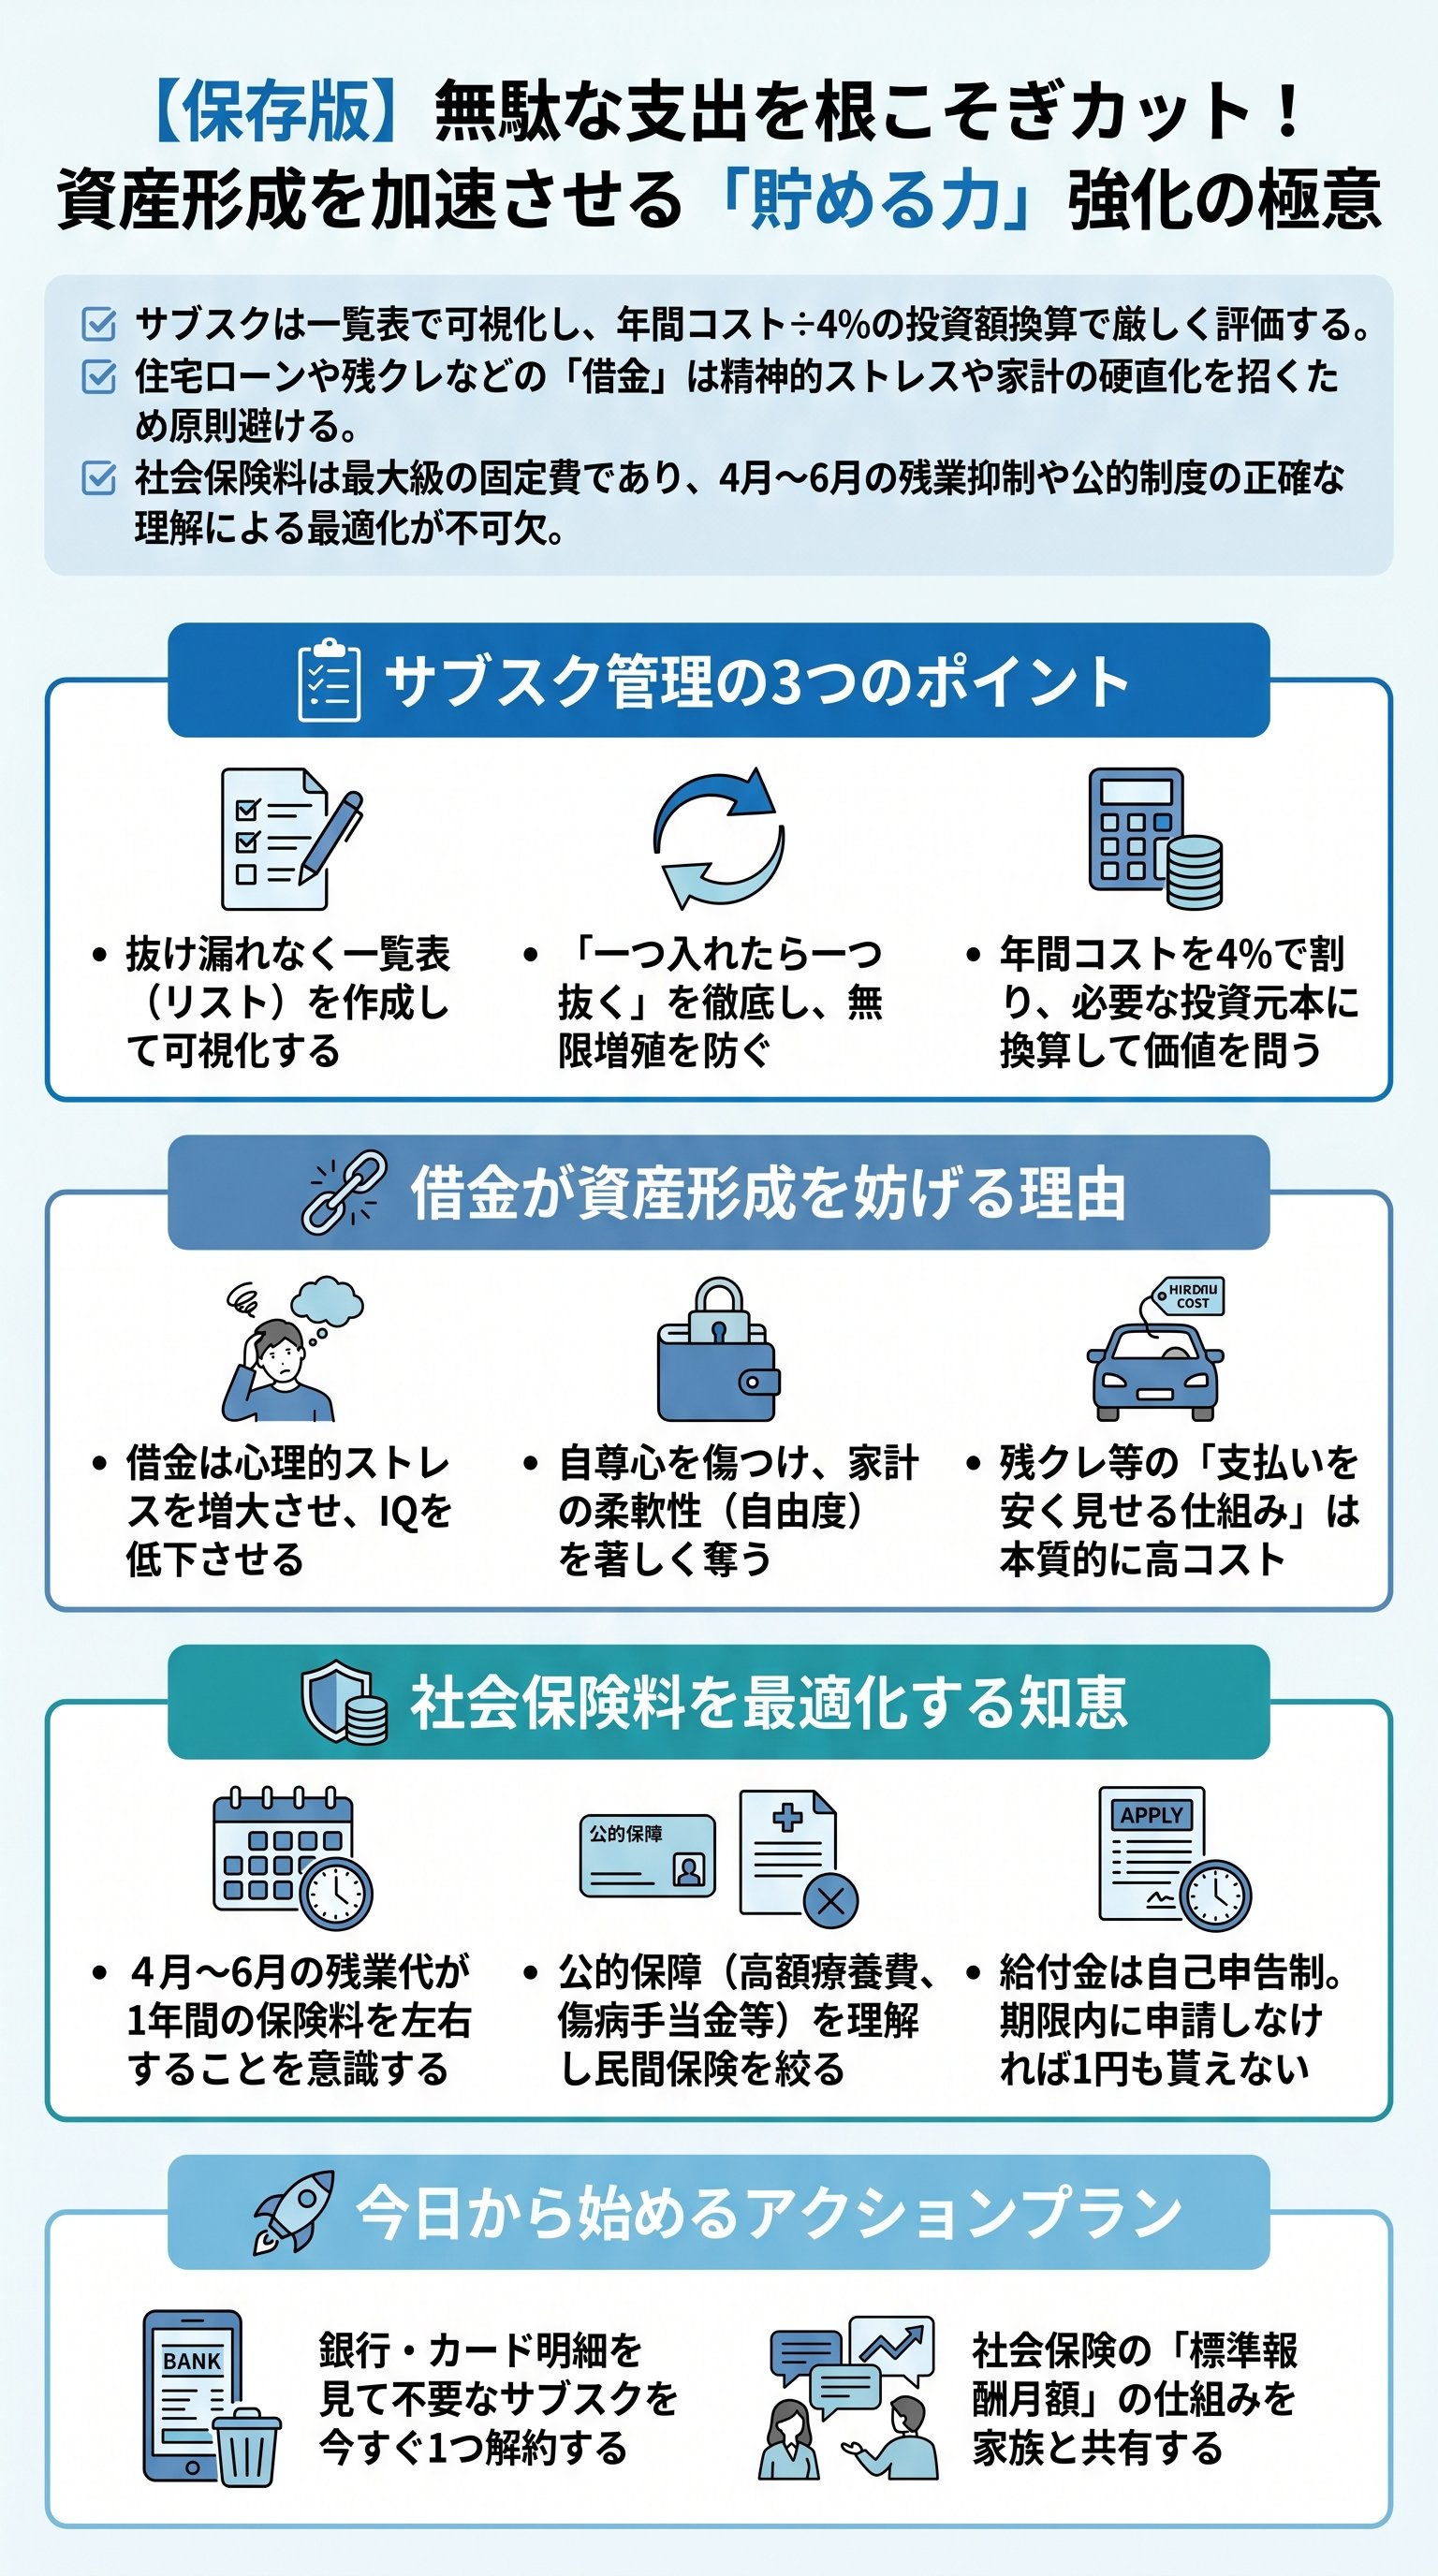
「サブスク地獄」から脱出する管理の三戒
現代において、サブスクリプションは合法的な「搾取」の装置と化している。
動画配信、音楽、電子書籍、果ては衣食住に至るまで、あらゆるサービスが月額制を導入した。
便利さの裏側で、我々の財布には見えない穴が空き続けているのだ。
まず直視すべきは、支払いの「痛み」が消失しているという残酷な事実である。
人間は、財布から物理的な紙幣が消える時には強い抵抗を感じる。
だが、クレジットカードや自動引き落としという「見えない決済」には驚くほど無防備だ。
サブスク業者の狙いは、まさにここにある。
つまり、「支払っている意識そのもの」を奪うことが、彼らの究極のビジネスモデルである。
だからこそ、最初の鉄則は「全ての契約を一覧表に叩き出す」ことだ。
スプレッドシートでも紙のノートでも構わない。
月額、年額、契約開始日、そして「解約のタイミング」を可視化せよ。
家賃や保険料、NHK受信料に至るまで、固定費の全てを「サブスク」と定義し、その全貌を網羅する必要がある。
次に、メンテナンスのルールを「何かを入れたら何かを抜け」に固定せよ。
人間の時間と金は有限である。
新しい動画配信サービスを契約するなら、既存の満足度が低いサービスを即座に斬り捨てる勇気を持て。
これを徹底しない限り、君の資産は「利便性」という名の泥棒に盗まれ続けることになる。
価値判断の基準を「現在の月額」に置いてはならない。
本質を見極めるには、「年間の支払額 ÷ 4%」という魔法の公式を使うべきだ。
例えば月額1,000円のサービスは、年間で12,000円を奪う。
これを資産所得で賄うには、30万円の投資元本が必要になる計算だ。
1,000円のサブスクは、30万円の資産をドブに捨てるのと同義である。
この重みを知る者だけが、真の家計管理を手にする。
以下に、凡人と富裕層の思考の差を整理した。
| 項目 | 凡人の思考 | 富裕層の思考 |
|---|---|---|
| 月額1,000円 | 「安い。コーヒー2杯分だ」 | 「30万円の資産所得に相当する」 |
| 契約の判断 | 「便利そうなら即契約」 | 「労働契約と同等の重みで検討」 |
| 支払い方法 | 「自動引き落としで放置」 | 「常に解約の機会を伺う」 |
固定費の契約は、君の人生を縛る「労働契約」に他ならない。
多額の固定費を抱えることは、それだけ長く働かなければならないことを意味する。
自由になりたければ、固定費という鎖を限界まで削ぎ落とせ。
それが、資産形成の「一丁目一番地」であることに疑いの余地はない。
住宅ローンという「鉄の足かせ」の正体
日銀がマイナス金利を解除し、日本は「金利のある世界」へと回帰を始めた。
これに怯える住宅ローン難民が後を絶たない。
「金利は上がるのか」「固定に変えるべきか」という問いが飛び交っている。
だが、評論家を自称する者たちの予測に耳を貸す必要はない。
我々がなすべきは、予測ではなく「準備」である。
変動金利は政策金利に連動し、固定金利は10年国債の利回りに連動する。
この基本を知った上で、自らの「メインシナリオ」を描く必要がある。
仮に金利が上昇しても、生活が破綻しないB案を常に持っているかどうかが生死を分ける。
そもそも、0.1%や0.2%の金利上昇で夜も眠れないような借金は、「身の丈」を超えている。
不動産価格が高止まりしている今、売却という選択肢を視野に入れるのも一つの手だ。
「家は資産だ」という神話を疑い、「負債という名の牢獄」になっていないか検証せよ。
借金とは、本来それほどまでに恐ろしいものである。
多くの者が、投資利回りとローン金利を比較して「借りたままの方が得だ」と豪語する。
理論上は正しい。
だが、そこには「人間の感情」と「リスクの二重掛け」という視点が欠落している。
投資のリスクに借金のリスクを上乗せする行為は、牛丼の上にとんかつを乗せるような暴挙だ。
自分のメインシナリオを外した時に、潔く「繰り上げ返済」できるキャッシュがあるか。
あるいは、増え続ける返済額を余裕で飲み込めるほどの収入増を実現できているか。
それがないままに変動金利というギャンブルに興じるのは、あまりにも無謀と言わざるを得ない。
借金は、数学ではなく「精神の安定」の問題である。
結局のところ、日本が急激に金利を上げ続けることは現実的に困難だ。
景気が冷え込み、国債の利払いも増えるからである。
だが、その「多分大丈夫だろう」という甘い見通しが、君の首を絞める可能性はゼロではない。
リスクを取って戦える状況にある者だけが、この戦場に残るべきである。
「借金」が魂を蝕む残酷な真実
断言する。
小金持ち山に登るにあたって、借金は一切不要である。
世の中には「良い借金」と「悪い借金」があると言われる。
だが、借りた金以上に資産を増やせる「良い借金」を完遂できるのは、100人に数人の手練れだけだ。
残りの9割以上にとって、借金は人生の難易度を跳ね上げる「毒薬」でしかない。
借金がもたらす最大の害悪は、「自尊心の毀損」である。
誰かに追い目を感じ、自己肯定感が削られていく感覚。
住宅ローンやレバレッジ投資が順調なうちはいいが、一度歯車が狂えば、その精神的ストレスは破壊的だ。
借金という重りを引きずりながら、自由な人生を謳歌することなど不可能である。
さらに、現代の資本主義には「人に借金させたくてたまらない人々」が跋扈している。
その象徴が、車の買い方として定着しつつある「残価設定型クレジット(残クレ)」だ。
これは、車両価格の一部を将来の下取り価格として据え置き、残りを分割で払う仕組みである。
一見、月々の支払いが抑えられる魔法の杖に見える。
だが実態は、「下取りを前提とした不自由な借金」に過ぎない。
走行距離の制限、傷や凹みへの異常なまでの恐怖、そして最終回の巨額支払い。
これらは全て、消費者をディーラーの囲い込みに縛り付けるための発明品だ。
自分の金で買えないものは買わない。
この単純な原則を忘れた時から、人生のハードモードが始まる。
子供が「おもちゃを買って!」と駄々をこねる時、親は「お金を貯めてから買いなさい」と教える。
ところが大人は、「残クレ」や「リボ払い」という免罪符を得て、子供以下の判断を下す。
借金は中毒である。
一度「借りれば手に入る」という味を占めた脳は、頭をひねって金を稼ぐ努力を放棄する。
- 1身の丈に合わない高級車を「残クレ」で買うな。
- 2スクール代や備品を「ローン」で賄うな。
- 3他人の資産形成を手伝うために、自分の人生を質に入れるな。
この三原則を胸に刻め。
借金という鎖を断ち切った時、君の視界は驚くほどクリアになる。
正当な装備で、自らの足だけで山を登れ。
そのプロセスこそが、君を真の「お金持ち」へと鍛え上げるのである。
生涯3600万円の「見えない天引き」を攻略せよ
サラリーマンが一生涯で支払う社会保険料の総額は、約3,600万円に達する。
地方で一戸建てが建つほどの巨額の資金だ。
しかし、これほどの大金を払っていながら、中身を正確に把握している者は驚くほど少ない。
その無知こそが、「三つの悲劇」を引き起こす根源である。
第一の悲劇は、「民間保険への入りすぎ」だ。
高額療養費制度や遺族年金の中身を知らないがゆえに、不要な不安に駆られて民間の医療保険や生命保険を積み増す。
結果、社会保険料と民間保険料の「二重払い」で家計が火の車になる。
資産形成を阻む最大の要因は、実はこの「見えない保険貧乏」にあるのだ。
第二の悲劇は、「保険料の取られすぎ」である。
特に会社員が注意すべきは、「4月から6月の残業代」だ。
この期間の平均給与によって、その年の9月からの社会保険料が決定される。
つまり、この時期に無理をして残業を詰め込むと、手取り額が一年を通じて激減することになる。
だが、ここで知っておくべき「例外規定」がある。
業務の性質上、どうしても4月〜6月に繁忙期が重なる職種も存在するだろう。
その場合、直近3ヶ月の平均ではなく、「年間の平均給与」で算定できるルールがあるのだ。
これを知っているか否かで、手取り額に数万円の差が出ることも珍しくない。
第三の悲劇は、「お金の受け取り損ね」だ。
教育訓練給付金や失業手当、傷病手当金。
これらは全て、自ら手を挙げて申請しなければ1円も支給されない。
「無知」は財布に空いた巨大な穴である。
どれだけ節約を頑張っても、この穴を塞がない限り、バケツに水はたまらない。
我々は、3,600万円の買い物をする際、普通なら住宅展示場へ通いつめ、設備の一つ一つまで吟味するはずだ。
それなのに、社会保険という「人生最大の買い物」については思考停止している。
これはあまりにも不自然で、不合理な光景である。
学び、知識を武装することこそが、この不条理なシステムへの唯一の対抗手段だ。
知識は、君の資産を守る最強の盾であり、武器である。
行政は君に「損をさせない方法」を教えてはくれない。
だが、正しく学び、正しく実践する者には、必ず道が開ける。
今日この瞬間から、「搾取される側」から「制度を使いこなす側」へと脱皮せよ。
それが、真の自由を手にするための絶対条件である。
