生みの親が放った「オルカン否定」という衝撃の真実
投資信託界の絶対王者、eMAXIS Slim全世界株式(オール・カントリー)。
通称「オルカン」として親しまれるこの商品が、今、最大の危機に直面している。
だが、その危機の正体は外部からの攻撃ではない。
あろうことか、運用会社自身の「自己否定」から始まったのである。
事の発端は、東洋経済オンラインに掲載された一本の記事だった。
三菱UFJアセットマネジメントの担当者が、オルカン一本槍の投資に警鐘を鳴らしたのだ。
「老後不安に対して、オルカンだけでは不十分である」と。
この発言は、多くの個人投資家を震撼させ、ネット上を騒然とさせた。
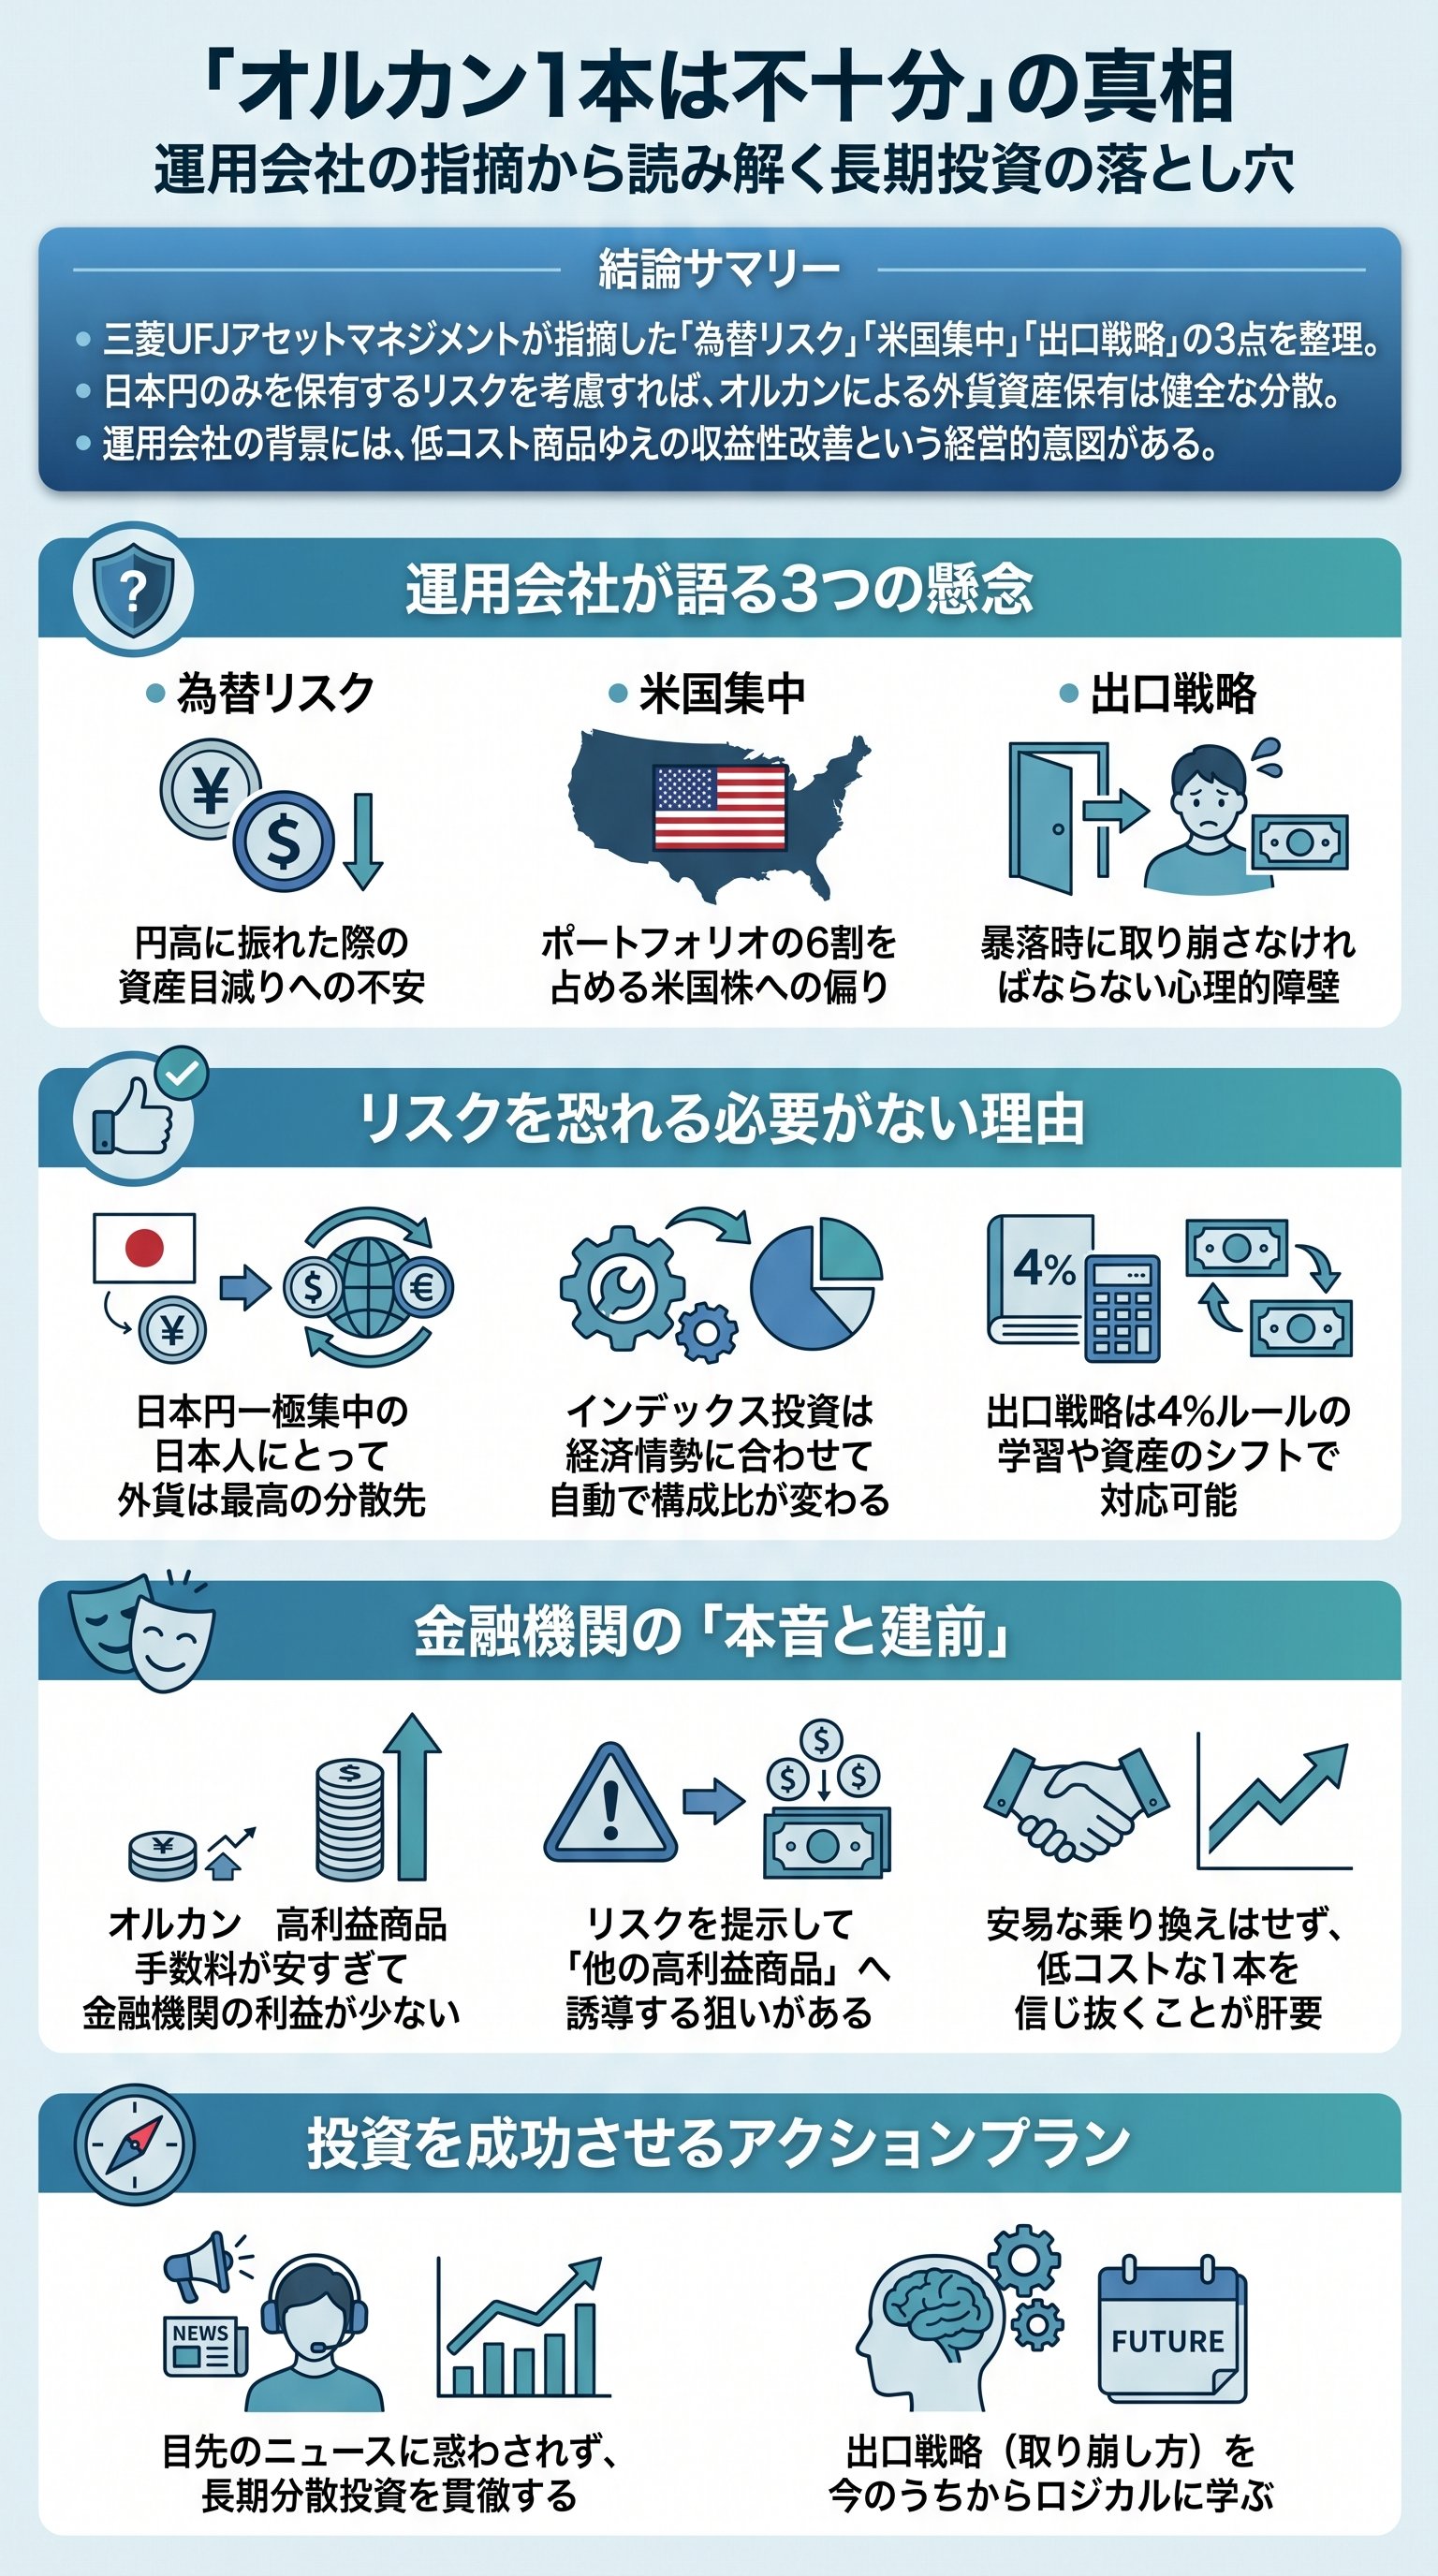
担当者が指摘したリスクは、大きく分けて「為替リスク」「米国集中」「出口戦略」の3点である。
一見すると、非常に論理的で親切なアドバイスのように聞こえる。
しかし、我々「manabi」の編集部は、この言葉の裏側に潜む「本音と建前」を見逃さない。
これは単なる親切心ではなく、巨大金融機関による高度な情報戦略の一環である。
実は、オルカンはあまりにも完成されすぎている。
投資家にとっては最高だが、運用会社にとっては「儲からない」という宿命を背負っている。
だからこそ、彼らは「オルカンだけではダメだ」という巧妙なレトリックを使い始めた。
つまり、これは既存のユーザーを揺さぶり、次のステップへ誘導するための布石なのだ。
今、我々に求められているのは、この発言を鵜呑みにしない「批判的思考」である。
生みの親が自分の子供を否定した時、そこには必ず構造的な理由が存在する。
その裏側を解き明かすことこそが、真のマネーリテラシーへの第一歩となる。
これから、彼らが提示した「3つのリスク」の正体を、一つずつ剥ぎ取っていく。
為替リスクという「幻想」と日本円一極集中の罠
まず一つ目の懸念点として挙げられたのが、「為替リスク」である。
オルカンは全世界の株式に投資するが、その実態は米ドルを中心とした外貨建て資産だ。
円高ドル安が進めば、基準価額が下落し、円建ての資産価値が目減りする。
運用担当者は、この「不確実性」をリスクとして強調してみせた。
でも、考えてみてほしい。
我々日本人は、すでに「日本円」という単一資産に過剰集中しているのだ。
給与は円で受け取り、預金も円、年金も円で支払われる。
この状況こそが、国家レベルの巨大な一極集中リスクではないのか。
つまり、オルカンを買うことは、リスクの増加ではなく、リスクの分散なのである。
為替が動くのは当然のことであり、それは投資の前提条件に過ぎない。
逆に言えば、円安が進む局面では、オルカンは日本円の目減りを補ってくれる。
したがって、円高を恐れて投資を躊躇することは、本末転倒な議論である。
日本円だけを持つリスクと、外貨を持つリスク。
どちらが致命傷になり得るかは、歴史を見れば明らかだ。
| 資産構成 | 日本円のみ | オルカン併用 |
|---|---|---|
| インフレ耐性 | 非常に弱い | 強い |
| 円安時の恩恵 | なし | 多大 |
| 為替変動影響 | 直接的にはない | 常に受ける |
| 最終的な安全性 | 極めて低い | 格段に高い |
だから、運用会社の言う「為替リスク」を過度に恐れる必要はない。
むしろ、日本円という沈みゆく船から、外貨という救命ボートへ資産を移しているのだ。
為替の変動は、分散投資における必要経費のようなものである。
短期間の上げ下げに一喜一憂するのではなく、長期的な資産防衛の視点を持つべきだ。
米国集中は「結果」であり、リスクではないという真実
二つ目のリスクとして指摘されたのが、「米国集中リスク」である。
現在のオルカンにおいて、米国株が占める割合は約6割を超えている。
「全世界と言いながら、実際はアメリカ株ではないか」という批判だ。
これを持って、担当者は「地域的な分散が不十分だ」と主張している。
ただ、これは大きな誤解、あるいは意図的な論点のすり替えだ。
オルカン(時価総額加重平均)の本質は、世界市場の「今」を映す鏡であることだ。
アメリカが強いからアメリカの比率が高い。
それは、今の地球上でアメリカ企業が最も利益を上げ、価値を生み出している「結果」に過ぎない。
もし将来、アメリカに代わってインドや日本が台頭すれば、オルカンの中身は自動で入れ替わる。
その入れ替え作業、つまりリバランスを自動で行ってくれることこそが、この商品の真骨頂だ。
「アメリカが危ないから別の国を買え」と助言するのは、ただのアクティブ投資の勧誘である。
インデックス投資の王道を歩む我々に、そんな余計な指図は不要だ。
つまり、現在の米国集中は、最も勝率の高い布陣を選択した結果なのである。
これをリスクと呼び、わざわざ他の地域を手動で買い増す行為こそが、余計なコストとリスクを生む。
運用担当者は、この「自動リバランス」の素晴らしさを一番知っているはずだ。
それなのに「リスクだ」と言い切る姿勢には、強い違和感を禁じ得ない。
実は、この「米国集中」を不安に思う投資家の心理を、彼らは利用している。
「不安でしょう?だからこっちの日本株ファンドも買いませんか?」という誘惑。
これに屈してはならない。
オルカンを保有し続けることは、世界経済の覇権交代を最前列で見守るパスポートを持っているのと同じだ。
アメリカの衰退を恐れる必要はない. その時は、次の覇者がオルカンの中身を支配するだけだ。
「出口戦略」の難問を解く鍵は、ロジックの徹底にある
三つ目の、そして最も切実なリスクが「出口戦略の難しさ」である。
積み立てる時期はいいが、いざ老後に取り崩す時に暴落したらどうするのか。
この問いに対して、運用会社は「投資家一人では解決できない難問だ」と揺さぶりをかける。
確かに、出口を経験したことのない若年層にとって、これは未知の恐怖だろう。
しかし、この恐怖もまた、「4%ルール」などのロジックで十分に中和可能である。
資産を一度にすべて売却するのではなく、定率で機械的に取り崩していく。
この単純なルールを徹底するだけで、資産の枯渇リスクは劇的に低下する。
結局のところ、出口戦略を難しくしているのは「感情」であって、仕組みではないのだ。
- 150歳を過ぎたあたりから、徐々に債券や現金などの非リスク資産の比率を高める。
- 2資産のピークを追求するのではなく、負けないための「守りのポートフォリオ」へ移行する。
- 3暴落時でも生活に困らないだけの「現金バッファ」を確保しておく。
出口戦略が難しいと言うのなら、なぜその解決策を提示しないのか。
「難しいから、別の(手数料の高い)管理サービスを利用しましょう」と言いたいのか。
もしそうなら、それはマッチポンプの極みである。
投資家は、自分の出口を自分で設計する権利と義務がある。
運用会社に泣きつく必要など、どこにもないのだ。
出口の景色は、入り口で決まる。
正しいロジックに基づき、低コストで長期運用を続けてきた者だけが、穏やかな出口を迎えられる。
途中で不安に駆られ、ポートフォリオをかき回した者は、最後の一歩で躓く。
出口戦略を克服する唯一の方法は、「不変のルール」を自分の中に持つことである。
巨大金融機関が隠す「本音」と、投資家が歩むべき王道

なぜ、三菱UFJアセットマネジメントは自社商品を「不十分だ」と言ったのか。
その本音は、ビジネスモデルの構造を理解すれば一瞬で氷解する。
オルカンの信託報酬(手数料)は、驚異の年率0.05%台である。
これは運用会社にとって、管理コストを考えれば利益がほとんど出ない「ボランティア商品」なのだ。
金融機関も営利企業である。
薄利多売のオルカンだけを握りしめられていては、経営が成り立たない。
だからこそ、「オルカン + アルファ」の「アルファ」を売りたいのだ。
手数料の高いアクティブファンド、あるいは複雑な債券パッケージ。
それらを買わせるための、入り口としての「オルカン不安煽り」なのである。
投資家の利益は、低コストで市場平均を取り続けることにある。
一方で、銀行や証券会社の利益は、顧客に何度も売買させ、高い手数料を取ることにある。
この決定的な利害対立を忘れてはならない。
彼らのアドバイスを「善意の助言」と捉えるのは、あまりにも純粋すぎる。
結論を言おう。
オルカン一本で老後を迎えることは、決して「無謀」でも「不十分」でもない。
むしろ、これほど合理的で力強い手段は、人類の投資史において他に存在しない。
余計なスパイスを混ぜる必要はない。
純度100% のオルカンを信じ抜くことだ。
我々「manabi」は、これからも忖度なしで真実を語り続ける。
権威ある専門家の言葉に惑わされるな。
自分の資産を守れるのは、運用担当者でも銀行員でもなく、あなた自身の知識と規律だけである。
王道を歩み続ける勇気を持て。
その先にしか、真の自由はない。
