手数料改定と年単位拠出による節約術の事実上の廃止
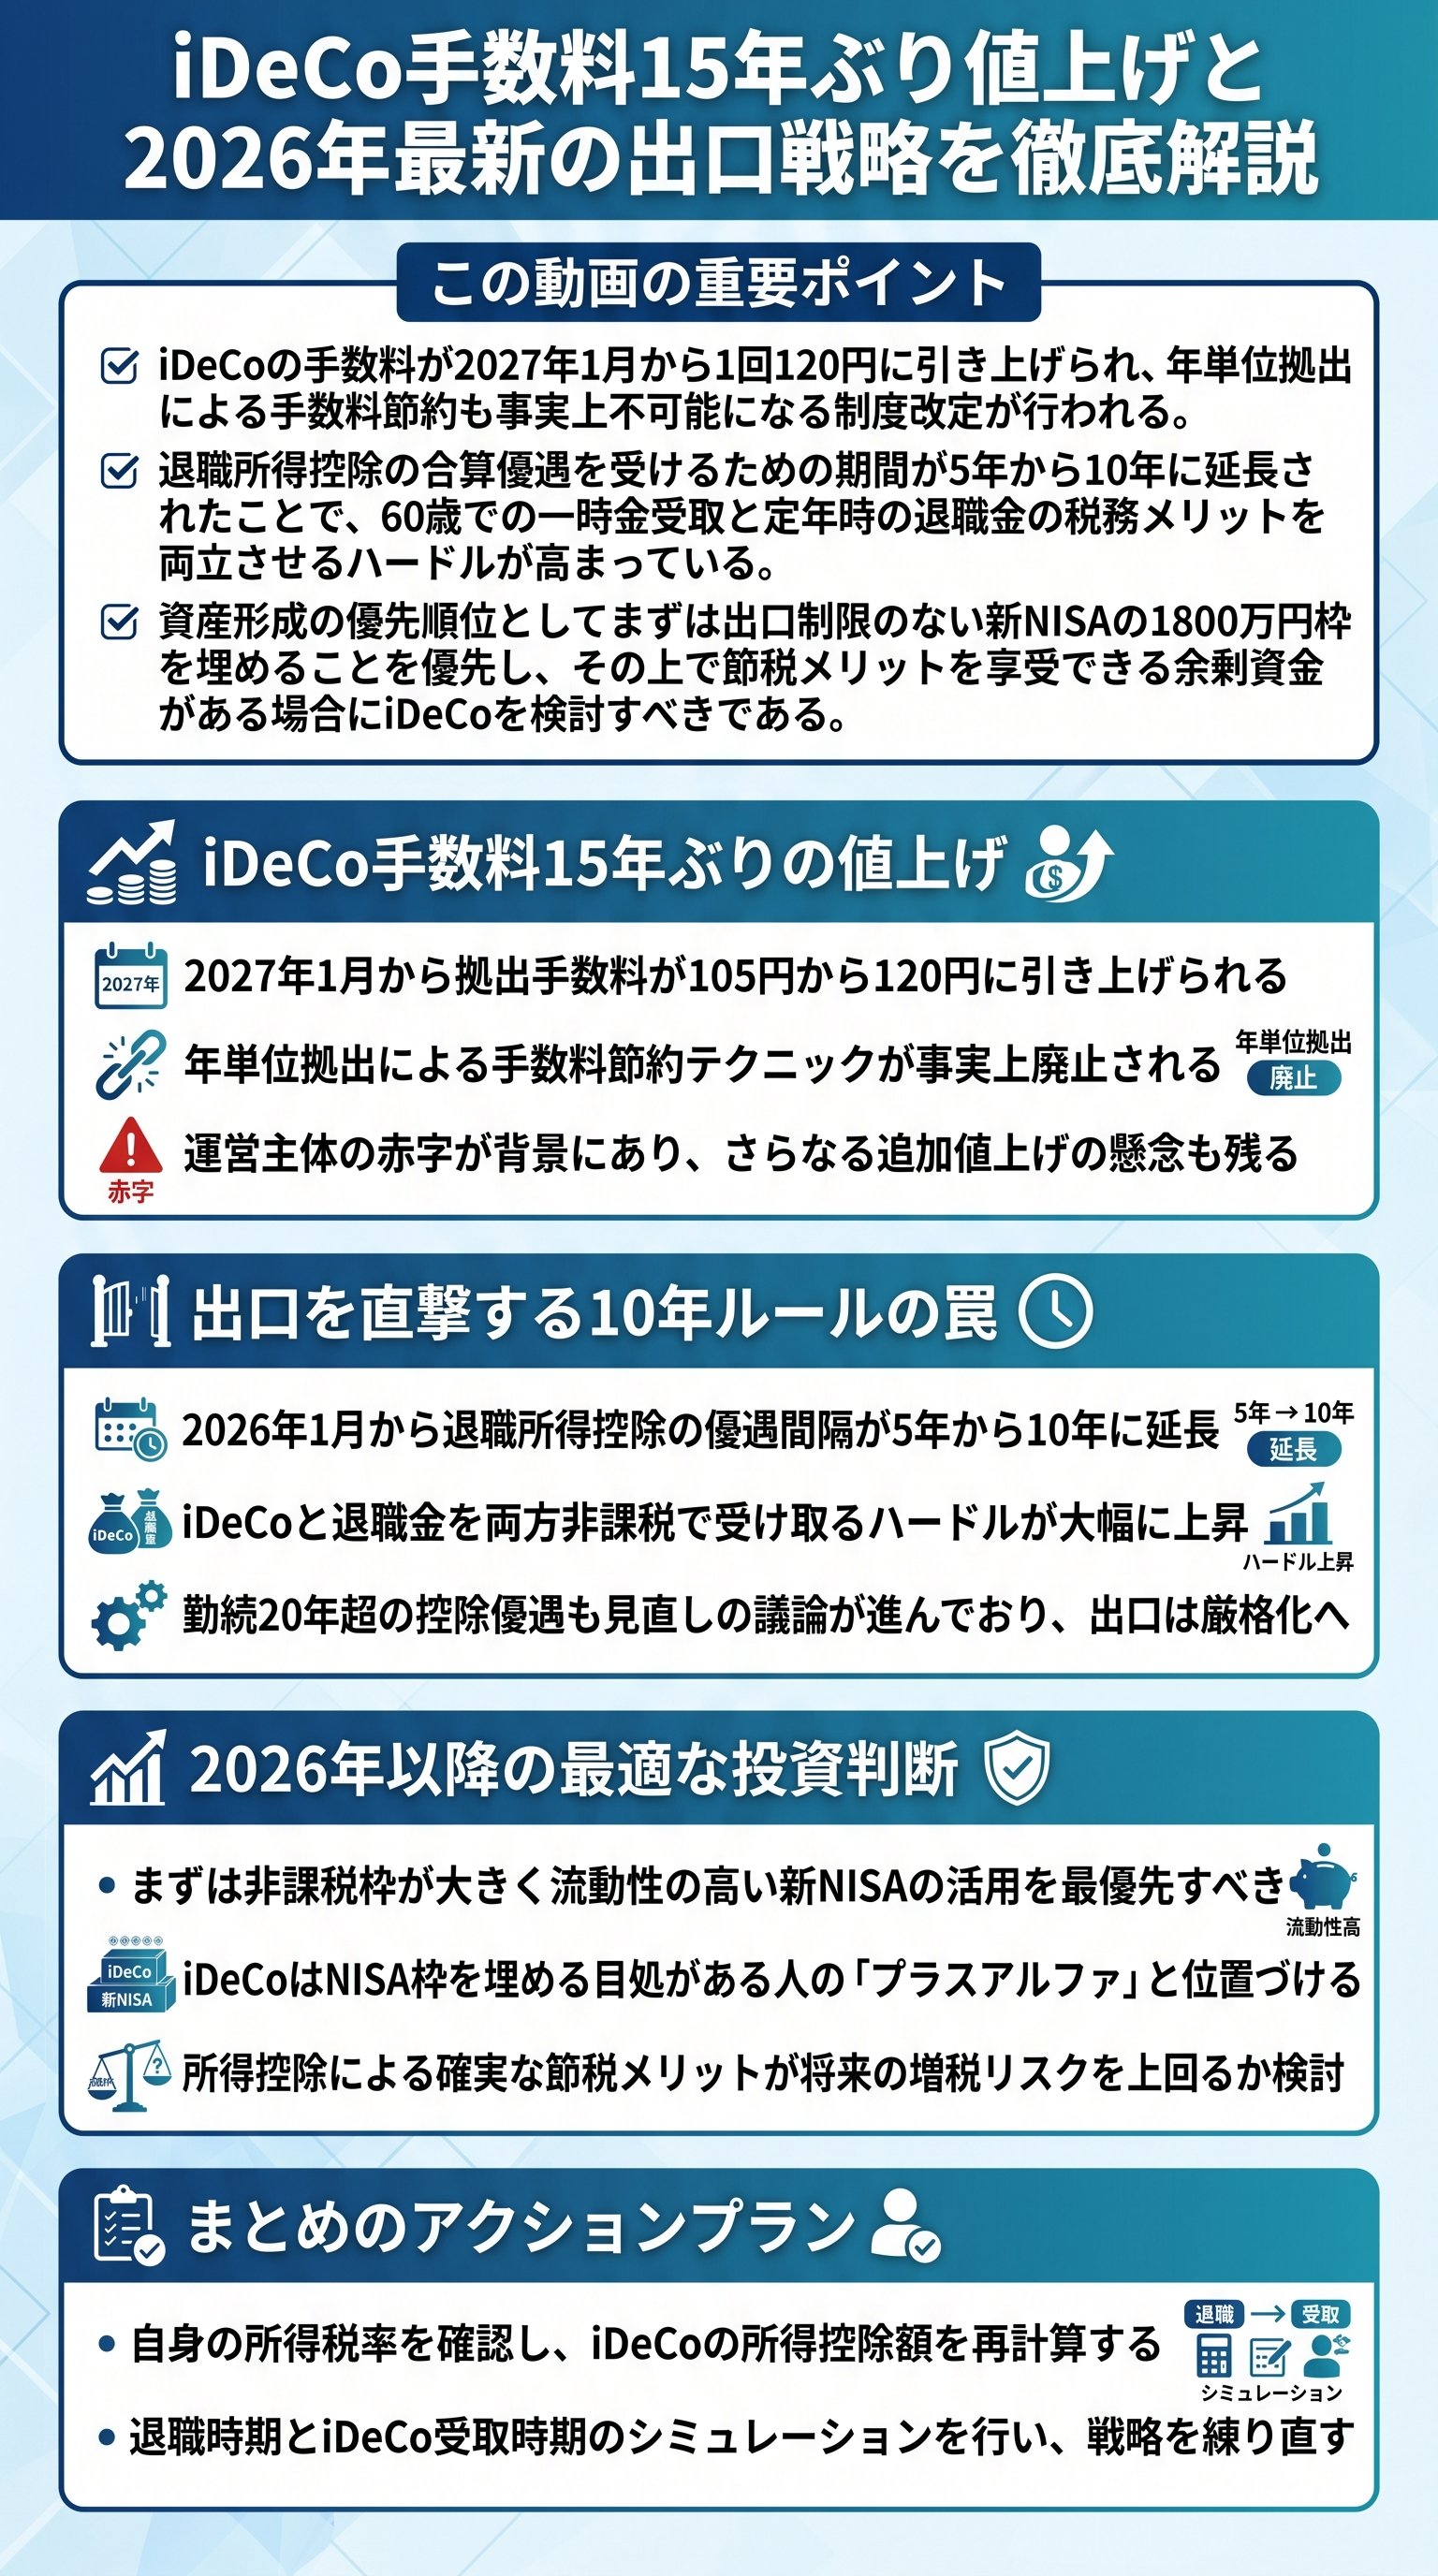
国民年金基金連合会は、2027年1月納入分よりiDeCo(個人型確定拠出年金)の拠出にかかる手数料を現行の1回105円から120円へ引き上げることを発表しました。
これは消費増税に伴う改定を除けば、実に15年ぶりの値上げとなります。
月額に換算すればわずかな差額に感じられるかもしれませんが、長期にわたる資産形成においてコスト増は無視できない要素です。
今回の改定は、国民年金基金連合会の運営管理コストが赤字であることが背景にあります。
システム更新や手続きの電子化費用が嵩み、2026年度末には借入れ金が72億円に達する見通しであることが理由とされています。
さらに重要な変更点として、これまで一部の投資家が活用していた「年単位拠出による手数料節約」が事実上封じられることが挙げられます。
従来は拠出を年1回にまとめることで手数料を1回分に抑えることが可能でしたが、改定後は拠出期間に応じた手数料が課される仕組みとなります。
つまり、12ヶ月分をまとめて拠出しても、120円×12ヶ月分の手数料が発生することになります。
これは、加入者数が増加し事務負担が増える中での実質的な負担増であり、制度の「入口」における利便性と引き換えに、コスト面での改悪が進んでいる側面は否定できません。
| 項目 | 改定前(2026年まで) | 改定後(2027年1月〜) |
|---|---|---|
| 毎月の拠出手数料 | 105円 | 120円 |
| 年間手数料合計(毎月) | 1,260円 | 1,440円 |
| 年1回拠出時の手数料 | 105円 | 1,440円(12ヶ月分) |
退職所得控除の10年ルールへの変更と出口の増税リスク
出口戦略において最も大きな打撃となるのが、退職所得控除の「5年ルールから10年ルールへの変更」です。
これは2026年1月からすでに適用されている制度変更であり、多くの加入者に直接的な影響を及ぼしています。
かつてはiDeCoの一時金を先に受け取り、その後5年以上の間隔を空けて会社の退職金を受け取れば、それぞれに対して退職所得控除をフルに活用することができました。
しかし、この間隔が10年に延長されたことで、例えば60歳でiDeCoを受け取った場合、退職金の税制優遇を最大化するには70歳以降の受け取りが必要という、極めて現実的ではないスケジュールが求められるようになりました。
さらに、退職所得控除そのものの見直し議論も進行しています。
現行制度では勤続年数が20年を超えると控除額が年間40万円から70万円に跳ね上がる設計になっていますが、これが「終身雇用を前提としており、転職が当たり前の現代に合わない」として、一律化される懸念があります。
もし一律で年40万円に制限されれば、長期勤続者ほど増税となる可能性が高いのです。
出口の税制優遇が削られつつある現状は、iDeCoの最大の強みである「出口の出口まで非課税」という神話を揺るがしています。
動画では、政府が「貯蓄から投資へ」と旗を振りつつも、出口での課税強化を進めていると指摘しています。
- 10年ルール一時金受取の間隔を10年空けないと控除額が合算され、税負担が増える
- 控除額の縮小勤続20年超の優遇措置が撤廃される可能性
- 受取方法の制限一時金か年金か、個々の退職金との兼ね合いで複雑な計算が必要に
入口の拡大と特別法人税という名の潜伏するリスク
iDeCoの制度改正には、ポジティブな側面も存在します。
2026年12月分(2027年1月引落分)からは、企業年金加入者等の拠出限度額が大幅に引き上げられます。
例えば、企業年金がない会社員の場合は月額2.3万円から6.2万円まで拡大される予定です。
また、50歳以上を対象とした「キャッチアップ拠出枠」の導入検討も進んでおり、就職氷河期世代などが老後資金を取り戻すためのチャンスとして期待されています。
加入可能年齢も70歳まで引き上げられるなど、まさに「入口」は大きく開放されつつあります。
しかし、この明るいニュースの裏に隠れているのが「特別法人税」の存在です。
これは企業年金等の資産残高に対して年率1.173%を課税する税金ですが、1999年から凍結が続いています。
問題は、これが「廃止」ではなく「凍結」である点です。
2029年3月末までの凍結延長が決まっていますが、法律として存続している以上、政府の判断一つでいつでも復活させることが可能です。
もし復活すれば、運用益に関わらず資産残高そのものが削られることになり、信託報酬を競っている運用業界の努力を無に帰す破壊力を持ちます。
入口で資金を誘い込み、出口や運用中に網をかけるような構図に見えてしまうのも無理はありません。
- 1拠出枠の拡大2027年から月最大6.2万円(職種による)
- 2加入年齢の延長:70歳未満まで加入可能に
- 3特別法人税のリスク年1.173%の課税凍結がいつ解除されるか不明
2026年以降の最適解:新NISAとiDeCoの使い分け判断基準
これらを踏まえ、私たちはどのようにiDeCoと向き合うべきでしょうか。
結論として、まず優先すべきは新NISAの活用です。
新NISAには1人1,800万円の非課税枠があり、最大のメリットは「出口の制約がないこと」および「いつでも引き出せること」です。
iDeCoのように60歳までの資金拘束がなく、制度変更による出口の改悪リスクに怯える必要もありません。
まずはNISAの枠を使い切る、あるいは使い切る目処を立てることが、資産形成の第一歩となります。
iDeCoは、その次のステップとして検討すべきツールです。
iDeCoを使うべき人は、「新NISAの枠を埋める目処があり、さらに余剰資金がある人」に限定されます。
この場合、iDeCoの所得控除による確実な節税メリット(入口の利益)は非常に強力です。
例えば所得税・住民税の限界税率が20%の人なら、拠出した瞬間に拠出額の20%分が手元に残る計算になります。
これは投資における「確定利益」と同じ効果を持ちます。
出口の不透明さはあっても、入口の節税メリットがそれを上回る場合に限り、iDeCoは依然として有効な手段となり得ます。
また、出口が不安な場合は元本確保型の商品を選び、所得控除のメリットだけを享受するという堅実な戦略も一つの手です。
将来を見据えたリスク管理と自分らしい資産形成
iDeCoを取り巻く環境は、今後も変化し続けることが予想されます。
政府の財政状況や社会保障の動向により、さらなる改悪が訪れる可能性はゼロではありません。
しかし、制度を闇雲に恐れるのではなく、その仕組みとリスクを正しく理解し、自分のライフプランに組み込むことが重要です。
制度の改変に一喜一憂せず、「自分でコントロールできる範囲」に集中しましょう。
投資額の調整や受取方法の検討、および何よりNISAとのバランスを考えることが、賢い現代人の資産形成術です。
今回の手数料値上げや10年ルールへの変更は確かに残念なニュースですが、それ以上にiDeCoが持つ「強制的な貯蓄効果」や「強力な所得控除」を評価する視点も必要です。
特にお勤め先に企業型確定拠出年金がある場合は、手数料を会社が負担してくれるケースも多いため、個人のiDeCoよりも有利に運用できる場合があります。
情報をアップデートし続け、自分にとって最適なバランスを見つけ出してください。
本記事の内容を参考に、自身のポートフォリオを今一度見直してみることをお勧めします。
| 戦略タイプ | 優先順位 | 理由 |
|---|---|---|
| 堅実重視 | 新NISAを優先 | 流動性が高く、制度変更のリスクを受けにくい |
| 節税重視 | NISA + iDeCo | 余剰資金がある場合、所得控除による確定メリットが大きい |
| 保守派 | NISA + iDeCo(元本保証) | 運用リスクを避けつつ、税負担だけを確実に軽減する |
