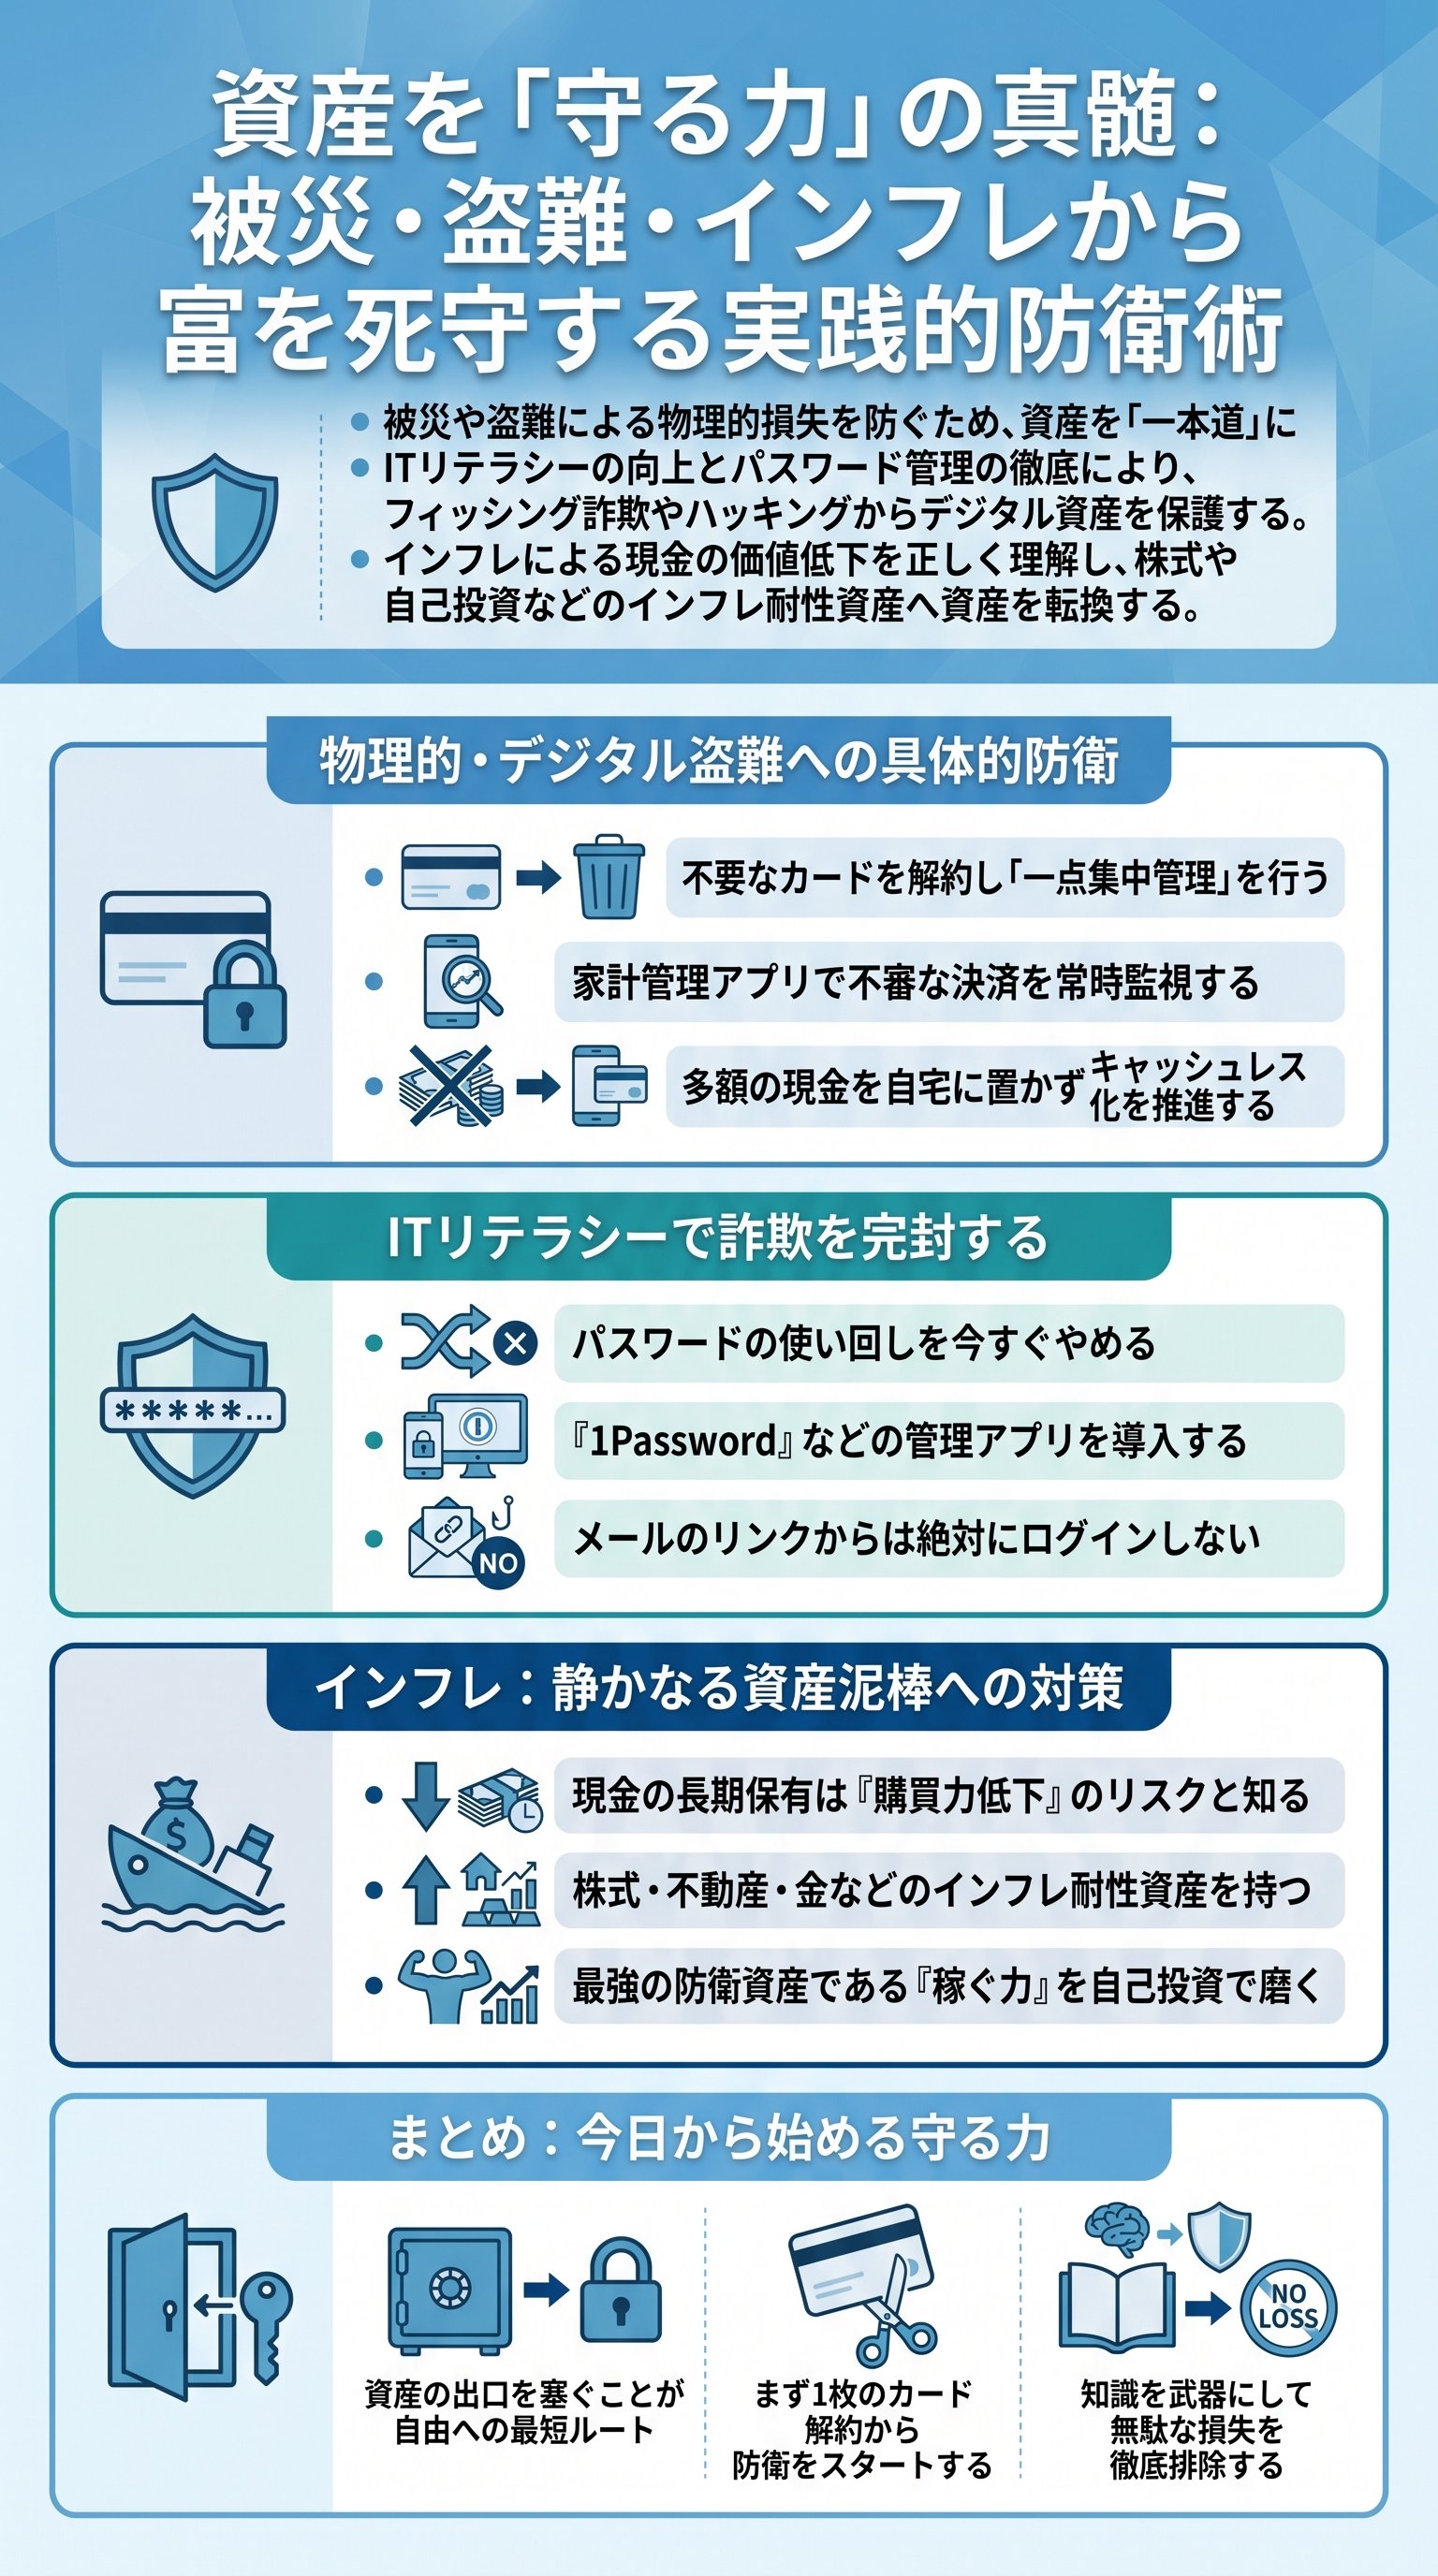
自然災害と物理的盗難。資産を「物理的」に喪失する絶望のリアリティ
日本人は土地や持ち家に異様なまでの執着を見せる。
だが、自然災害という巨大な暴力の前では、それらは一瞬で無価値と化す。
東日本大震災のデータを見れば、全壊12万戸という数字が、いかに冷酷に個人の財産を飲み込んだかが分かるはずだ。
だから、我々は「形あるもの」への過度な信頼を捨てるべきである。
金庫に眠る現金も、タンスに隠した預金も、津波や火災の前ではただの紙切れに過ぎない。
物理的な場所に資産を固定すること自体が、実は最大のリスクを孕んでいるのだ。
「災害が起きれば一瞬で全財産を失うリスクがある」
実は、物理的な盗難も無視できない。
現代においてネット取引が普及したとはいえ、アナログな盗難被害は後を絶たないのだ。
特に、管理しきれないほどのカードや通帳を抱え込んでいる者は、真っ先に狙われる対象となるだろう。
つまり、資産をデジタル化し、物理的な制約から解放することが現代の正解である。
キャッシュレス決済を導入すれば、「お金が燃える」という悲劇から逃れることができる。
でも、多くの日本人は依然として現金という「重り」を抱えて歩き続けているのだ。
これは極めて愚かな行為であると言わざるを得ない。
管理の透明性を高め、資産の現在地を常に監視できる状態に置くこと。
それこそが、突発的な被災や盗難から自分を守る唯一の手段となるのである。
貴様の資産は、今この瞬間も物理的な危険にさらされている。
地震、火事、そして盗難。
これらから身を守るには、重たい金庫を抱えるのではなく、身軽なデジタル資産へと構造を作り変える必要があるのだ。
防御の要諦は「一本道」にあり。管理の複雑さを排する守備の哲学
中世ヨーロッパや中国の城郭都市における防御策には、現代の資産管理にも通じる深遠な知恵が隠されている。
お城を守る方法は大きく分けて二つある。
一つは迷路のように道を複雑にすること、もう一つは「一本道」に絞ることである。
道が複雑であれば敵は迷うが、同時に自分たちの日常生活のコストも跳ね上がる。
これは、複数の銀行口座や何枚ものクレジットカードを使い分ける、非効率な現代人の姿そのものである。
管理が複雑になればなるほど、綻びは必ず生まれる。
だから、私はあえて「一本道」の戦略を推奨する。
管理する対象を極限まで減らし、防御のリソースを一箇所に集中させるのである。
これが、現代における資産防衛の最適解となることは、歴史が証明している。
| 項目 | 迷路型管理(多分散) | 一本道管理(集約) |
|---|---|---|
| 管理コスト | 膨大でミスが多発する | 最小限で把握が容易 |
| 不正利用発見 | 非常に遅れる | リアルタイムで気づく |
| 防御力 | 各所に隙が生まれる | 一点を守るため鉄壁 |
実は、クレジットカードを解約し、枚数を絞り込むことは、単なる節約術ではない。
それは、「守るべき門」を減らす行為なのだ。
門が一つしかなければ、そこだけを注視していればいい。
でも、門が十個あれば、貴様はどこから敵が来るかに怯え続けることになる。
つまり、「シンプルさ」こそが最強の防御である。
マネーフォワードのような家計管理ツールを導入し、全資産を可視化せよ。
そうすることで、不審な動きがあれば即座に検知できる体制が整う。
さらに、カード会社による保証制度を最大限に活用すべきである。
不正利用から60日以内であれば、多くの場合は保証される。
でも、口座が多すぎて「盗まれたことすら気づかない」のであれば、その権利を行使することすらできない。
だから、今すぐ一本道の構造を構築せよ。
管理をシンプルにすることが、最大の防衛戦となる。
余計なカードを持つことは、自宅の鍵をわざわざ増やして泥棒にチャンスを与えるのと同じ、自殺行為であると知れ。
デジタル時代の「見えない盗賊」をITリテラシーで駆逐せよ
現代の盗賊は、もはや貴様の家に土足で踏み込んだりはしない。
彼らは光ファイバーを通じて、貴様の無知を静かに、かつ確実に食い物にする。
2018年のコインチェック事件を思い出すがいい。
580億円もの資産が、わずか20分で消え去ったのだ。
でも、勘違いしてはならない。
銀行や取引所のサーバーが映画のように天才ハッカーに突破されるケースは稀である。
現実の被害のほとんどは、利用者の「あまりに低いリテラシー」によって引き起こされている。
つまり、敵は外部にいるのではなく、貴様の「ずさんなパスワード管理」の中に潜んでいるのだ。
フィッシング詐欺やショルダーハッキング。
これらは極めてアナログで、かつ防ぎようのある攻撃に過ぎないのである。
- パスワードの使い回しを今すぐやめる
- 1Password(ワンパスワード)等の管理ツールを導入する
- 公衆Wi-Fiで銀行口座を開かない
- 二要素認証を「絶対に」設定する
実は、セキュリティを高めることは、少しの学習と習慣化だけで完結する。
難しいプログラミングを学ぶ必要はない。
「怪しいリンクは踏まない」「複雑なパスワードを設定する」。
この当たり前のことが、資産を守るための鉄壁の鎧となる。
だから、ITリテラシーを高めることを面倒くさがってはならない。
貴様がスマホを使いこなし、安全な取引方法を身につけることは、家計を守る義務である。
これを怠る者は、デジタルという戦場で武器を持たずに突撃しているに等しい。
多くの被害は、「自分だけは大丈夫」という根拠のない自信から生まれる。
眠い時、酔っている時、判断力が落ちている瞬間に魔の手は忍び寄る。
だからこそ、システムに依存し、人間系のエラーを排除する仕組み作りが不可欠なのだ。
インフレという「静かなる収奪」。現金の価値は溶け続ける

資産を守るとは、何も盗難や被災を防ぐことだけではない。
最大の敵は、目に見えない形で忍び寄る。
それが「インフレ」だ。
インフレとは、物価が上がり、通貨の価値が相対的に下がることである。
かつて、ベネズエラでは年率44万%という狂気的なハイパーインフレが起きた。
今年44万円の価値があったものが、来年には100円の価値しかなくなる。
これは極端な例だが、日本も決して他人事ではない。
戦後の日本でも、同様の事態は発生しているのだ。
でも、多くの日本人は「銀行残高の数字が変わらなければ安心」だと思い込んでいる。
これは致命的な錯覚である。
インフレ率が2%であれば、貴様の1,000万円は1年で実質980万円に目減りしているのだ。
「インフレは毎年黙って口座からお金を抜いていく存在である」
実は、インフレにも「複利」が効く。
これが非常に厄介である。
投資の複利は味方になれば心強いが、インフレの複利は貴様の資産を蝕み続ける毒となる。
年2%のインフレが続けば、36年後には資産の価値は半分になってしまう。
- 1物資の欠乏が価格を押し上げる
- 2通貨の発行量が増大し、1円の価値が薄まる
- 3現金を握りしめている者だけが貧困へ向かう
つまり、現金という名の「安全資産」こそが、長期的な視点ではもっとも危険な資産へと変貌する。
野菜が高い、電気代が上がった。
そう感じているなら、すでに貴様の資産は攻撃を受け、敗北の記録を刻み始めているのだ。
だから、我々は「守り方」を変えなければならない。
銀行口座に数字を並べて満足する時代は終わった。
この「静かなる収奪」から逃れるためには、通貨という概念から一歩踏み出し、インフレに耐えうる実物資産や権利へと転換する勇気が求められているのである。
資産を守るための「究極の武器」。インフレ耐性資産と自己変革
では、どうすればインフレという絶望から逃れられるのか。
答えはシンプルである。
「インフレに強い資産」を保有することだ。
具体的には、株式、不動産、そしてゴールド(金)といった、実体や裏付けのある資産である。
特に株式は、長期的に見てインフレを上回る成長を遂げてきた歴史がある。
短期的な価格変動に一喜一憂するのは素人のすることだ。
「短期的にはボラティリティが高いが、長期的には価値が上がる」。
この株式の性質を理解し、現金の避難先として活用せよ。
でも、忘れてはならない「最強の資産」がもう一つある。
それは自分自身だ。
貴様自身の「稼ぐ力」こそが、インフレに対する究極のヘッジとなる。
物価が上がれば、提供するサービスの価格も上げ、稼ぎを増やせばいいだけのことである。
現金と株式の性質を比較すれば、その差は一目瞭然である。
現金は短期の支払いには適しているが、未来を守る力はない。
一方で、株式は短期の支払いには不向きだが、数十年先の貴様の自由を支える強力な武器となる。
結局のところ、守る力とは「変化に適応する力」である。
かつての常識に固執し、現金を聖域化する者は、時代の波に飲まれて消えていく。
自分は大丈夫という過信を捨て、冷徹なまでに客観的なデータに基づいて行動を選択せよ。
お金を天敵から守り抜き、経済的自由への切符をその手に掴み取れ。
今日が人生で一番若い日なのだ。
貴様が今日、その重い腰を上げて資産構造を組み替える決断を下すか否か。
それだけが、数十年後の貴様の運命を分かつ唯一の分岐点となるのである。
