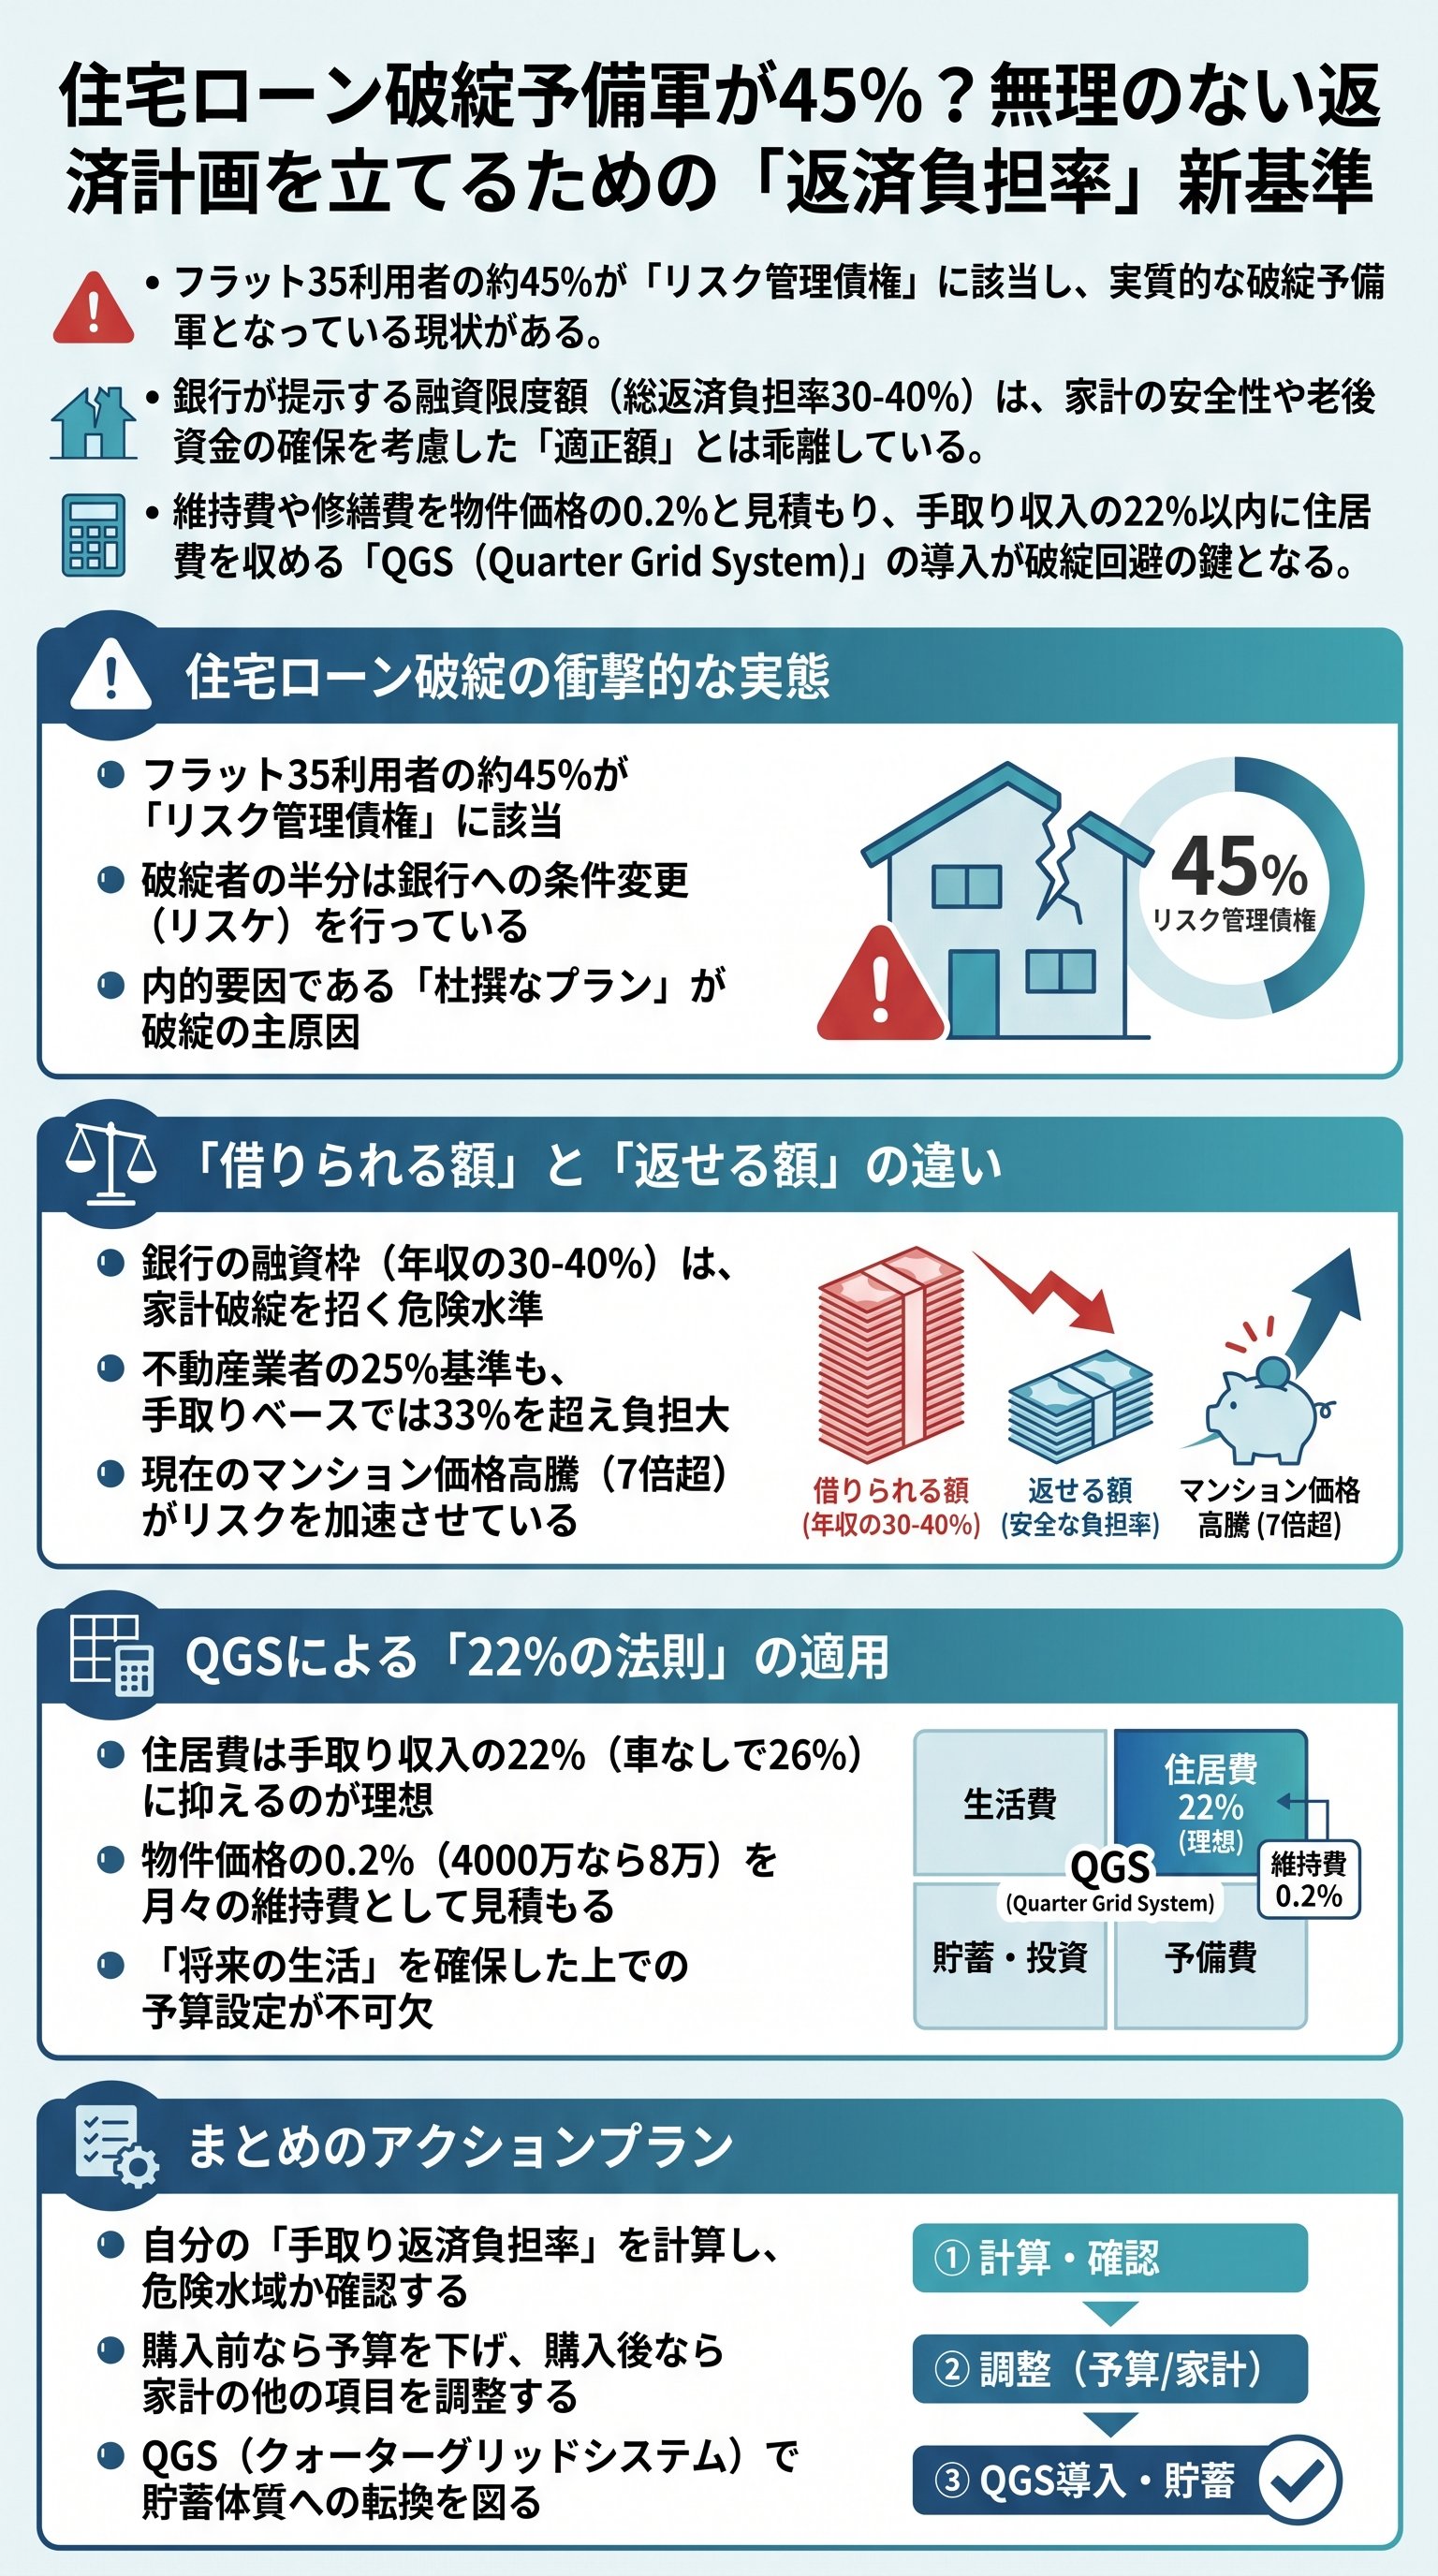
住宅ローン破綻に陥る世帯の驚くべき実態
最新の統計データによると、住宅ローンを利用している世帯の約45%が「破綻予備軍」に該当するという衝撃的な事実が明らかになっています。
住宅ローン破綻の定義と現状
住宅金融支援機構が公開している「リスク管理債権率」という指標があります。
これは住宅ローン破綻の状態にある割合を示す重要な数字です。
最新のグラフではこの比率は下がっているように見えます。
しかしその中身を詳しく見ると深刻な実態が隠されています。
潜在的な破綻者とリスケジュールの実態
破綻している世帯の約半分は完全に支払いが滞っています。
自らの資産を投げ打っても解決できない自己破産の状態です。
残りの半分は銀行に泣きついて支払い条件を変更しています。
これをリスケジュール(返済計画の見直し)と呼びます。
具体的には返済期間を15年延長してもらうような措置です。
破綻を招くアクシデントと資金計画の甘さ
破綻の引き金となるのは病気や怪我による収入減です。
特に夫婦共働きでローンを組む「ペアローン」は危険です。
どちらか一方が働けなくなった瞬間に計画が崩れます。
最近ではコロナ禍などの外的要因で激変する世帯も増えました。
アクシデントは誰の身にも起こり得るリスクなのです。
しかし最大の要因はもっと根本的な部分にあります。
それは当初の資金計画が甘いという問題です。
「なんとかなるだろう」という根拠のない自信が破綻を招きます。
借りすぎている自覚がないまま契約する人が後を絶ちません。
まずは冷静に自分の数字を把握することから始めましょう。
住宅ローンが家計に占める割合が40%を超えるのは危険です。
実際にフラット35を利用している方の45%が予備軍です。
負担率が30%を超えているならほぼ破綻と言っても過言ではありません。
今の生活が回っていても将来的に行き詰まる可能性が高いです。
この現実を直視することが破綻回避の第一歩となります。
表面上の数字に惑わされず、潜在的なリスクを把握することが重要です。
まずは自身の返済状況が健全な範囲に収まっているかを確認しましょう。
資金計画を狂わせる返済負担率の落とし穴
多くの人が陥りやすいミスは、銀行が提示する「借入可能額」をそのまま「返済可能額」だと思い込んでしまうことです。
銀行の融資基準と返済可能額の違い
銀行は商売としてお金を貸し出す組織です。
年収に対して30%から40%という高い返済負担率でも融資します。
これは審査基準が通るというだけの数字に過ぎません。
決して「楽に返せる金額」を保証するものではないのです。
銀行が貸してくれるから大丈夫という考えは非常に危険です。
与信枠の考え方とマックス借入の危険性
銀行の審査で使われるのは「与信枠」という概念です。
これはクレジットカードの限度額と同じだと考えてください。
300万円の枠があるからといって300万円使う人はいないはずです。
住宅ローンも同様にマックスで借りるのは避けるべきです。
枠を使い切る行為は自ら首を絞めることと同義です。
- 総返済負担率の定義住宅ローン以外の借り入れもすべて含みます。
車のローンや教育ローンも合算して計算しなければなりません。
- 銀行の貸出基準年収の30%から35%程度まで平気で貸し出します。
この基準で借りてしまうと毎月の生活は一気に苦しくなります。
- 不動産業者の言い分彼らは25%未満なら健全だと言います。
しかしこれも「売るため」の基準である場合が多いです。
手取り収入をベースにした適正な予算管理
社会保険料や税金を引く前の金額で計画を立ててはいけません。
私たちが実際に使えるのは手取り収入だけだからです。
手取り額は額面の約77%程度まで減ってしまいます。
支給額ベースで30%の返済は手取りで見れば約40%に達します。
これでは貯蓄に回すお金が一切残らなくなってしまいます。
家計管理のプロから見れば支給額の17%から19%が適正です。
これなら手取り換算で約25%以内に収めることができます。
将来の教育費や老後資金を貯めるにはこの水準が必須です。
銀行や不動産業者の言葉を鵜呑みにしてはいけません。
自分たちの生活を守るための独自の基準を持つべきです。
マンション価格の高騰により無理な借入が増えています。
アベノミクス以降、価格は右肩上がりになりました。
今や物件価格は年収の7倍を超えるのが当たり前です。
無理をして流行りの物件に飛びつくのは得策ではありません。
見栄や理想よりも家計の持続可能性を最優先してください。
銀行の貸出基準ではなく、実際の手取り収入に基づいた資金計画を立てる必要があります。
無理のない返済比率を守ることが、将来の生活の安定に直結します。
住宅購入で見落としがちな維持費と修繕費の正体
住宅ローン以外にも、マイホームを維持するためには多額の費用が継続的に発生することを忘れてはなりません。
維持費と修繕費の必要性
住宅を購入すると必ず「維持費」と「修繕費」がかかります。
ローン返済のシミュレーションにはこれらが抜けています。
マンションなら管理費や修繕積立金が毎月徴収されます。
戸建てでも外壁や屋根のメンテナンス費用を貯める必要があります。
これらは住み続ける限り永遠に発生し続けるコストです。
物件価格の0.2%を目安にする予算設定
目安がわからないという方のために簡易的な計算式があります。
マネーセンスでは物件価格の0.2%を月額の目安としています。
4,000万円の物件なら毎月8万円を別途見積もる計算です。
「高すぎる」という声もありますがこれは安全圏の数字です。
将来の不足を避けるためにはこのくらいの予算化が必要です。
- 1固定資産税と都市計画税毎年必ず請求される税金です。 減税期間が終われば負担はさらに重くなっていきます。
- 2各種保険料の負担火災保険や地震保険の更新費用です。 5年分などをまとめて支払う際に家計を大きく圧迫します。
- 3共有部の管理コストマンションの管理費は将来値上がりします。 人件費や材料費の高騰により積立金が倍増する例も多いです。
メンテナンス費用を固定費として捉える
具体的な内訳を考えるとこの金額の妥当性が見えてきます。
例えば専有面積70平米のマンションを想定してみましょう。
平米あたり300円の修繕積立金ならそれだけで2万1,000円です。
管理費も同等にかかれば合計で月4万円を超えます。
ここに固定資産税の積立を加えれば8万円は現実的な数字です。
もしこれらの費用を考慮せずにローンを組んだらどうなるでしょうか。
壊れたエアコンや給湯器を交換するお金さえ出せなくなります。
家のメンテナンスを怠れば資産価値は一気に下落します。
売却してローンを清算することさえ難しくなるでしょう。
維持費は「余ったお金で払うもの」ではなく固定費なのです。
戸建ての場合も自分たちで修繕費を積み立てる必要があります。
10年から15年おきに数百万円単位の補修が必要になるからです。
これらの支出を家計の貯蓄から出すのはおすすめしません。
最初から「住居費」として毎月の予算に組み込むべきです。
計画的な準備こそが住宅ローン破綻を防ぐ最強の防御策になります。
住宅の維持にはローン返済以外にも多額のコストがかかることを認識しておきましょう。
これらの費用をあらかじめ予算に組み込むことが、資産価値を守る鍵となります。
家計を圧迫しないための理想的な返済比率
家計の健全性を保ちながら住宅ローンを返済するためには、手取り収入に対する「住居関連費」の総額を25%以下に抑えることが理想的です。
QGSによる理想的な家計配分
マネーセンスが推奨する家計管理法に「QGS」があります。
これは家計を4つの区分に分けて管理するシステムです。
その中で住居費に割り当てる理想の割合は22%としています。
管理費や税金を含めて手取りの22%に収めるのが目標です。
これなら将来の備えを確保しながら文化的な生活が送れます。
車両関連費とのバランス調整
もし車を所有しない世帯であれば少し余裕が生まれます。
車両関連費の4%分を住居費に上乗せすることが可能です。
その場合の住居費上限は手取りの26%となります。
ただしその代わり新しい車を買うことはできなくなります。
どちらを優先するかは各家庭の価値観で決めるべき問題です。
- 健全な家計の基準住居費を支給額の17%以下に抑えること。
これなら手取り換算で約22%になりQGSの理想に合致します。
- 一般的な平均値統計上の実収入に対する返済額は約16%です。
世帯年収850万円の世帯で月9万1,000円の返済が平均です。
- 危険な境界線手取りに対する負担率が33%を超えた時。
この水準になると老後資金の準備がほぼ不可能になります。
住宅価格高騰と老後資金への影響
しかし、最近のマンション価格高騰がこのバランスを壊しています。
今は年収の7.2倍ものローンを組む人が増えているからです。
平均値が健全なのは昔に安く買った人が含まれているからです。
これから新規で高額ローンを組む人は特に注意してください。
自分の数字が平均からどれだけ逸脱しているか確認しましょう。
手取りの40%を住居費に充てている世帯は末期的です。
今は払えていても病気や定年退職で即座に破綻します。
家というハコは残っても生活費が足りない「家貧乏」になります。
老後に築35年の家があっても現金がなければ暮らせません。
家を確保することと生活を維持することは別問題なのです。
理想は年収の5倍から6倍までの借入に留めることです。
どうしても高い家が欲しいなら頭金をしっかり準備してください。
あるいは手元の資金を資産運用で増やして補う方法もあります。
借金だけに頼って理想を押し通すのはプロの計画とは言えません。
身の丈に合った支出を意識することが何より大切なのです。
住居費を手取りの25%以下に抑えることで、老後資金の確保と現在の生活の質を両立できます。
無理な借入を避け、家計のバランスを維持することを優先しましょう。
破綻を未然に防ぐための5つの実践的な戦略
住宅ローン破綻を回避するためには、感情や理想に流されず、論理的かつ冷静に数字を管理する姿勢が求められます。
所有のリスクと柔軟なライフプラン
住宅購入はゴールではなく、長い生活のスタートに過ぎません。
マイホームを持つことは所有のリスクを引き受けることです。
賃貸であれば状況に合わせて柔軟に住み替えができます。
収入が減ればグレードを下げて家賃を抑えることが可能です。
しかし持ち家の場合は簡単に支出を減らすことができません。
夫婦の協力とリスク管理の重要性
自分たちのウィークポイントを正確に把握してください。
もしもの時に助け合える夫婦の協力体制も不可欠です。
一方が倒れた時にもう一方が働いて支える覚悟はありますか。
こうしたリスク管理ができていれば破綻の確率は下がります。
精神的な安心感も健全な家計維持には重要な要素です。
破綻を回避する5つの具体的アクション
- 1QGSによる家計の見える化まずは現状を把握しましょう。 手取り収入から住居費が何%を占めているか計算してください。
- 2維持費の予算化を徹底する物件価格の0.2%を積み立てます。 これだけで将来の突発的な修繕コストに怯える必要がなくなります。
- 3老後資金の積立を優先する手取りの10%は貯蓄に回します。 ローン返済のために老後の安心を売り払ってはいけません。
- 4柔軟なライフプランの策定持ち家に固執しすぎないこと。 いざという時は売却や住み替えを検討する勇気も必要です。
- 5プロのアドバイスを活用する販売者以外の意見を聞く。 不動産業者ではなく家計の専門家にセカンドオピニオンを求めます。
既にローンを組んでしまった方も諦める必要はありません。
現状の負担率を計算し、自分の立ち位置を正しく理解することが重要です。
もし負担が重すぎるなら他の固定費を削るなどの対策を打ちましょう。
家計のリストラを早めに行うことで致命傷を避けられます。
早期発見と早期対策があなたの資産を守る鍵となります。
最後になりますが、投資という手段も積極的に検討してください。
全世界投資などで資産を増やす仕組みを作ることが大切です。
住宅ローンの金利よりも高い利回りで運用できれば有利です。
頭金を出す代わりにその資金を資産運用に回す戦略もあります。
知恵と知識を絞って多角的に家計を支える工夫をしましょう。
正しい知識を身につけて住宅ローン破綻を未然に防ぎましょう。
あなたの人生の主導権を銀行に渡してはいけません。
家計の現状を正しく把握し、適切なリスク管理と資産運用を組み合わせることが破綻を防ぐ近道です。
専門的な知識を武器に、自分たちの生活を守るための戦略を立てましょう。
