最初の5年間で勝負が決まる?集中投資の衝撃的な威力
新NISAの活用において、多くの投資家が「いくら積み立てるべきか」という悩みに直面しています。
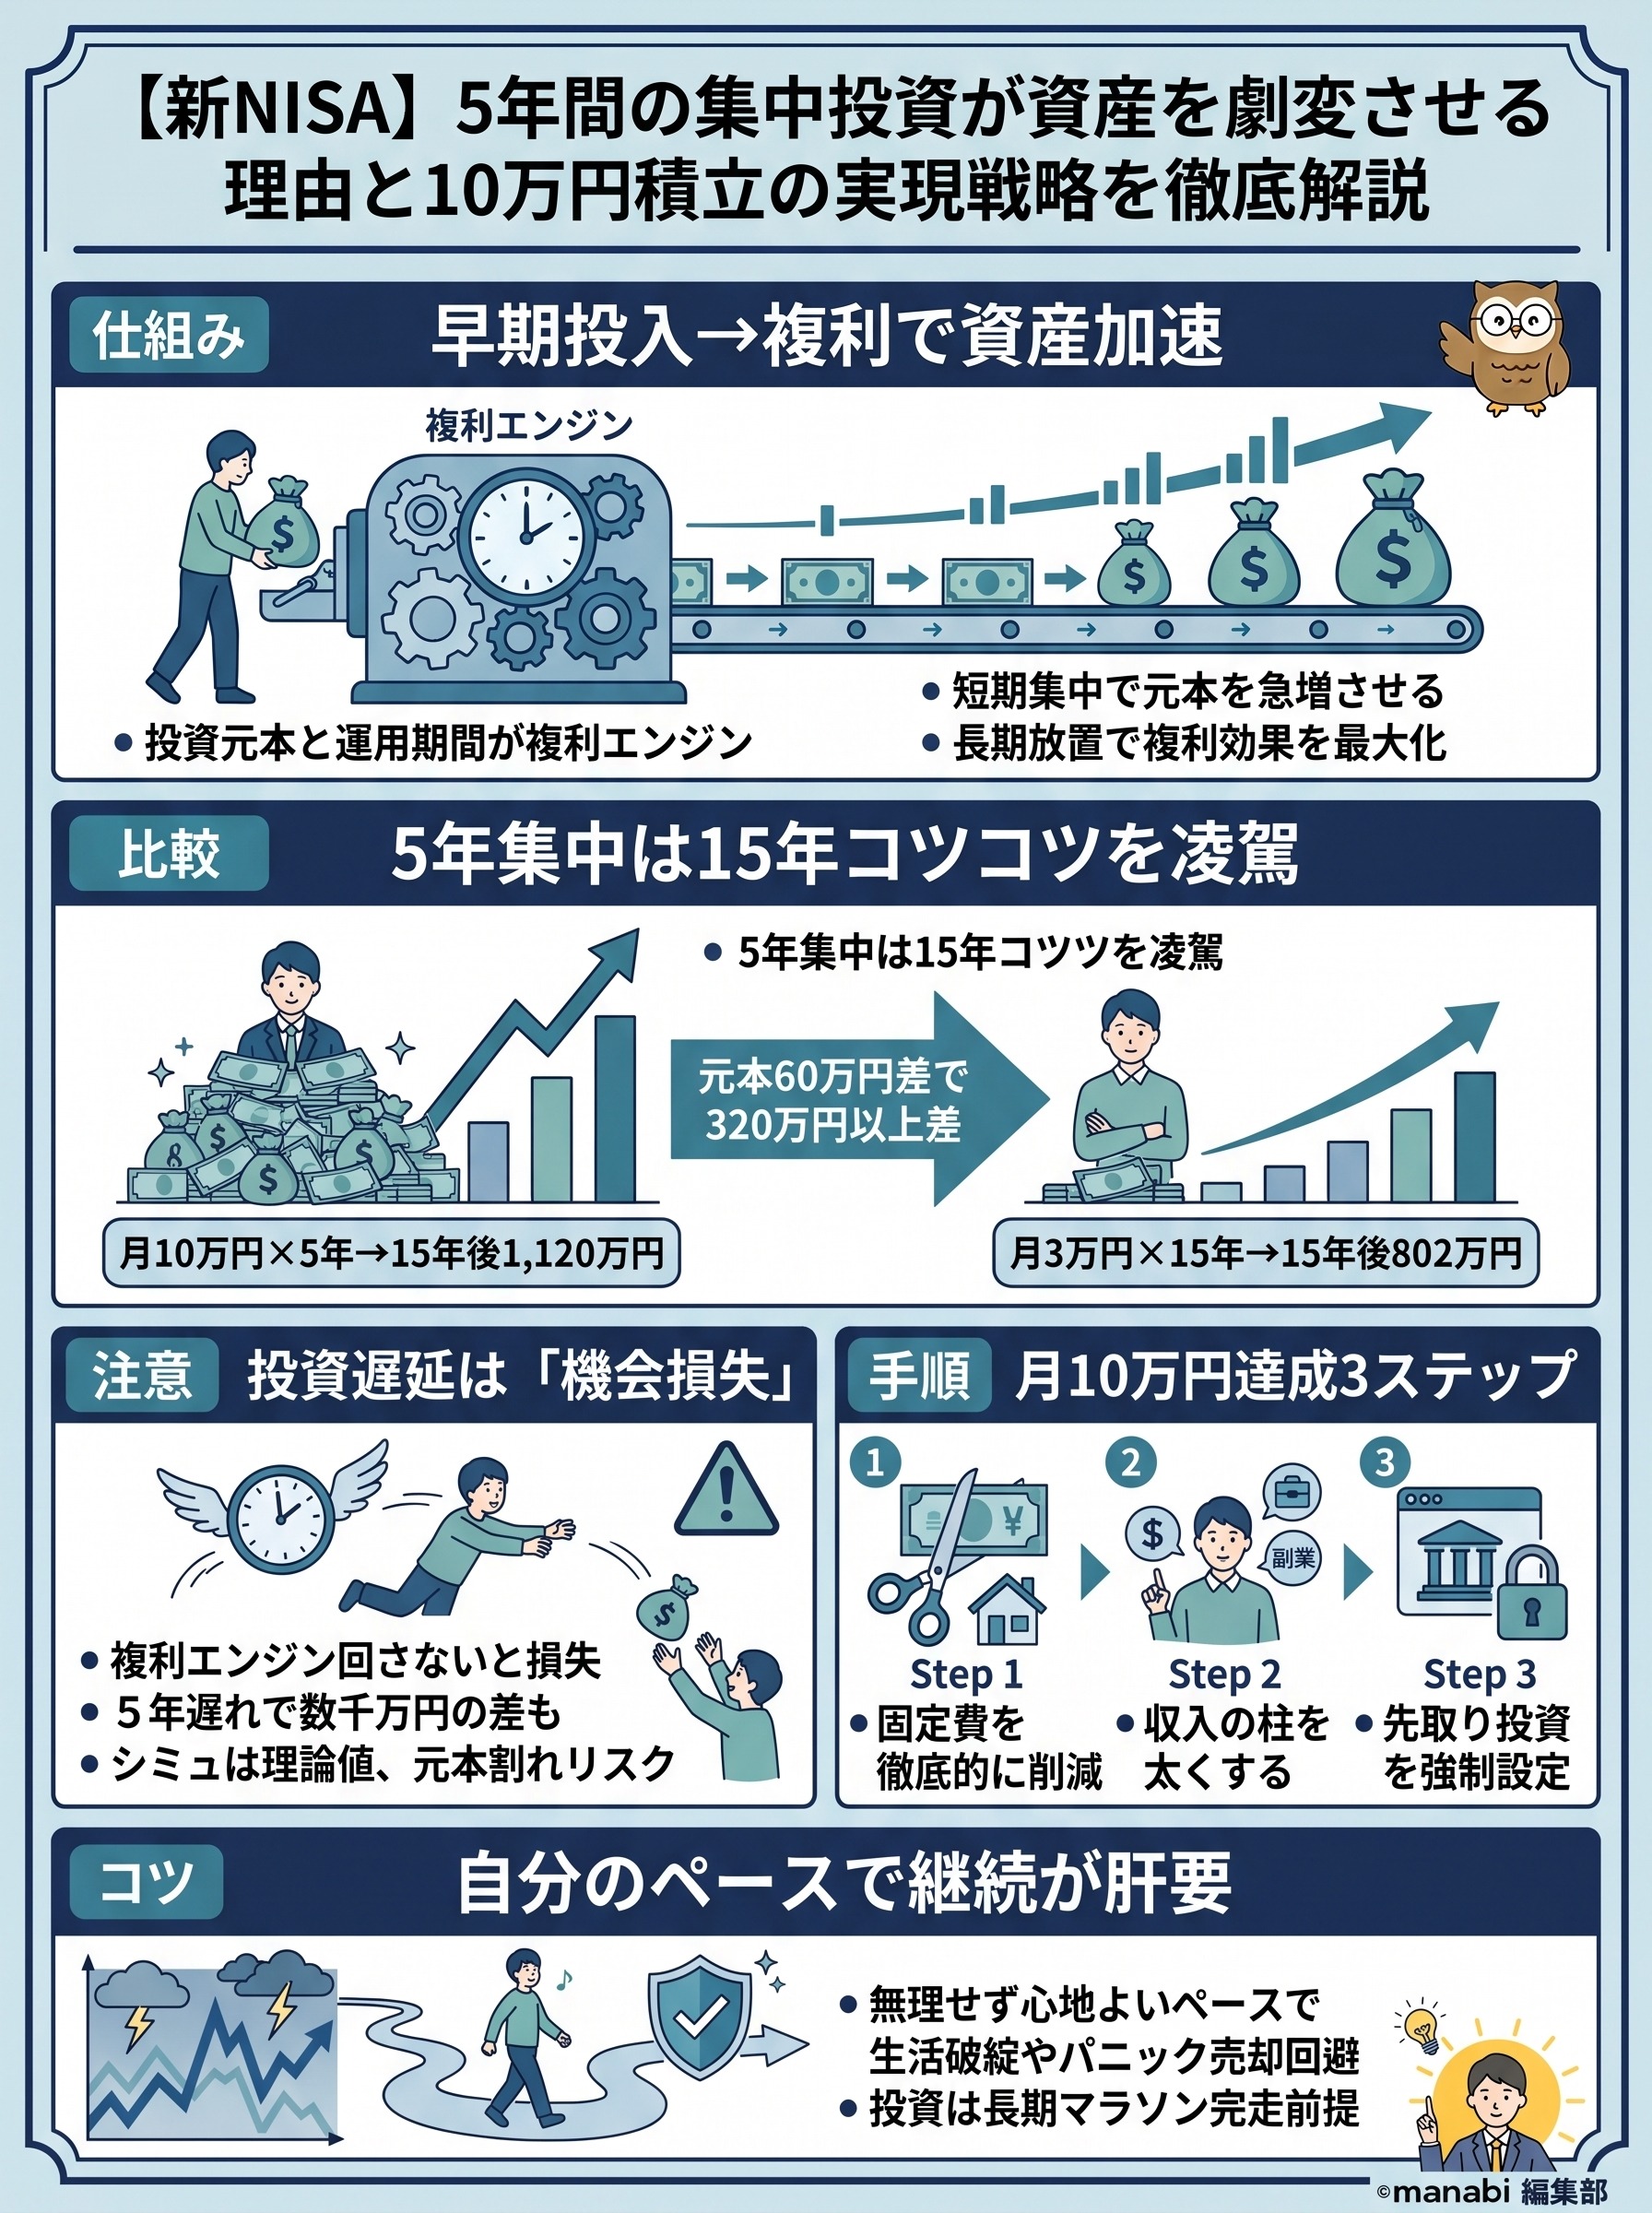
岩崎陽介氏は、最初の5年間でいかに元本を積み上げられるかが、将来の資産形成における決定的な分かれ道になると指摘します。
なぜなら、投資の世界には「複利」という強力なエンジンが存在し、そのエンジンを動かすためのガソリンこそが「投資元本」と「運用期間」だからです。
動画内で提示されたシミュレーションは衝撃的です。
毎月3万円を15年間コツコツ積み立てたAさんと、毎月10万円を最初の5年間だけ集中して積み立て、その後の10年間は一切の追加投資をせずに放置したBさんの比較です。
元本に大きな差がないにもかかわらず、15年後の資産残高には320万円以上の開きが生じました。
「後からコツコツ」よりも「最初に一括」に近い形で資金を投じる方が、複利の恩恵を長く享受できるのです。
- Aさんの場合:月3万円×15年(元本540万円)→ 15年後:802万円
- Bさんの場合:月10万円×5年+10年放置(元本600万円)→ 15年後:1,120万円
15年間のコツコツ積立を凌駕する「早期投入」の論理
なぜこれほどまでの差が生まれるのでしょうか。
その理由は複利の恩恵を受ける「残高」の大きさにあります。
Bさんの場合、最初の5年間で集中投資を行った結果、5年終了時点ですでに680万円の資産を形成しています。
これに対し、Aさんの5年時点の残高はわずか204万円です。
その後の10年間、Bさんはこの680万円という大きな塊に対して年5%の利息がつき続けるため、加速度的に資産が増殖していくのです。
投資をマラソンに例えるなら、Bさんはスタート直後に全力でダッシュし、その後は慣性を利用して進んでいる状態です。
一方で、あえてゆっくり走り続けるAさんは、本来得られたはずの「時間の利益」を逃していることになります。
投資元本が大きければ大きいほど、そこから生まれるリターンも巨大化するというシンプルな法則が、時間の経過とともに残酷なまでの格差を生み出します。
| 項目 | Aさん(コツコツ型) | Bさん(早期集中型) |
|---|---|---|
| 積立額 | 月3万円 | 月10万円 |
| 積立期間 | 15年間 | 最初の5年間のみ |
| 元本合計 | 540万円 | 600万円 |
| 15年後資産 | 802万円 | 1,120万円 |
| 30年後資産 | 2,497万円 | 2,367万円(※完全放置時) |
機会損失という名のコスト!複利のエンジンを回さないリスク
多くの人は、投資で損をすること(下落リスク)を恐れます。
しかし、岩崎氏は「機会損失」というもう一つの損失に目を向けるべきだと警鐘を鳴らします。
複利のエンジンを回さない時間は、目に見えない形で将来の資産を削り続けているのです。
例えば、35歳から65歳までの30年間運用する場合、今すぐ投資を始めるのと、5年遅らせるのでは、最終的な受取額に2,000万円以上の差がつく可能性があります。
複利とは、投資で得た利益が再び利益を生む「雪だるま式」の仕組みです。
複利の力を引き出す鍵は、何よりも「時間」です。
10万円を30年間運用する場合と、5年待ってから25年間運用する場合では、投資する元本は同じでも、複利が効く期間が短くなるだけで資産形成の効率は著しく低下します。
「まだ先でいい」という先延ばしの判断が、将来の数千万円を捨てているのと同じことなのです。
- 1投資元本を市場に投入する
- 2運用益が発生し、元本に組み込まれる
- 3大きくなった元本に対してさらに運用益がつく
- 4時間の経過とともに資産が雪だるま式(指数関数的)に増える
月10万円の積立を実現する!資産形成を加速させる3ステップ
月10万円の積立は、決して容易なことではありません。
統計によれば、日本国内で月10万円以上の投資を行っている人は全人口の5%未満というレアな存在です。
しかし、この「上位5%」の景色を見るためには、現状の生活習慣を根本から見直す必要があります。
岩崎氏は、そのための具体的なステップとして以下の3つを提唱しています。
第一のステップは固定費の徹底的な見直しです。
携帯料金、不要なサブスクリプション、過剰な生命保険など、無意識に支払っているコストを削るだけで、数万円の投資資金が生まれるケースは少なくありません。
第二のステップは収入の柱を太くすることです。
地道にスキルを磨き、世の中への価値提供を大きくすることで、給与アップや転職、副業を通じた「入金力」の向上を目指します。
- 1固定費の削減家計の現状を把握し、支出の優先順位を整理する。
- 2収入の増加自己投資を通じて市場価値を高め、供給できる価値を最大化する。
- 3先取り投資の設定手元にお金があると使ってしまう人間の性質を理解し、強制的に証券口座へ移る仕組みを作る。
自分のペースを守りつつ資産を最大化するための判断基準
最後に重要なのは、「自分の心地よいペース」を見極めることです。
数学的には早期の集中投資が最効率であることは間違いありませんが、無理をして生活が破綻したり、暴落時にパニックになって売却してしまっては本末転倒です。
投資は長期マラソンであり、完走することが大前提となります。
もし月10万円が厳しいのであれば、月5万円、あるいは自分にできる最大限の額からスタートすれば良いのです。
「昨日より今日、今日より明日」という意識を持ち、少しずつでも複利のエンジンを大きくしていく姿勢が大切です。
岩崎氏は、たとえ家族との時間を大切にしながらでも、隙間時間を利用した学習や情報収集を続けることで、投資リテラシーを高めることができると説いています。
自分なりの投資の軸を持ち、複利という強力な武器を味方につけること。
それこそが、将来の安心を手に入れる唯一の王道と言えるでしょう。
| 戦略タイプ | 特徴 | 向いている人 |
|---|---|---|
| 早期集中型 | 最初の5年で全力投球。複利効果最大。 | 余剰資金があり、早期に資産基盤を作りたい方 |
| コツコツ継続型 | 一定額を長期で積み立てる。精神的に安定。 | 収入が安定的で、無理なく継続したい方 |
| ハイブリッド型 | 初期にブーストをかけ、その後少額継続。 | 効率と継続性の両方を重視したい方 |
