こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
知らないと損する!僕たちを守る「社会保険」の魔法
みんな、こんにちは!
まなびクマだよ。
今日は、僕たちの生活を陰で支えてくれている最強の守護神についてお話しするね。
それは「社会保険」っていう仕組みなんだ。
実は、日本に住んでいる人はみんな、この社会保険のチームに入っているんだよ。
サラリーマンのお父さんやお母さんも、みんな「健康保険」とか「雇用保険」という名前のバッジを持っているようなものなんだクマ。
でも、この制度って「入っているのが当たり前」すぎて、意外と中身を知らない人が多いんだ。
実はこれ、すごくもったいないことなんだよ!
だって、社会保険はただお金を払うだけの仕組みじゃないんだ。
怪我をした時、病気になった時、そして赤ちゃんが生まれた時。
人生のピンチやチャンスに、莫大なお金をサポートしてくれる魔法なんだクマ!
例えば、みんなが病院に行った時、窓口で払うお金が安くなるよね?
あれは、魔法のカード(保険証)があるからなんだ。
でも、なぜ安くなるのか、その裏側を知っているかな?
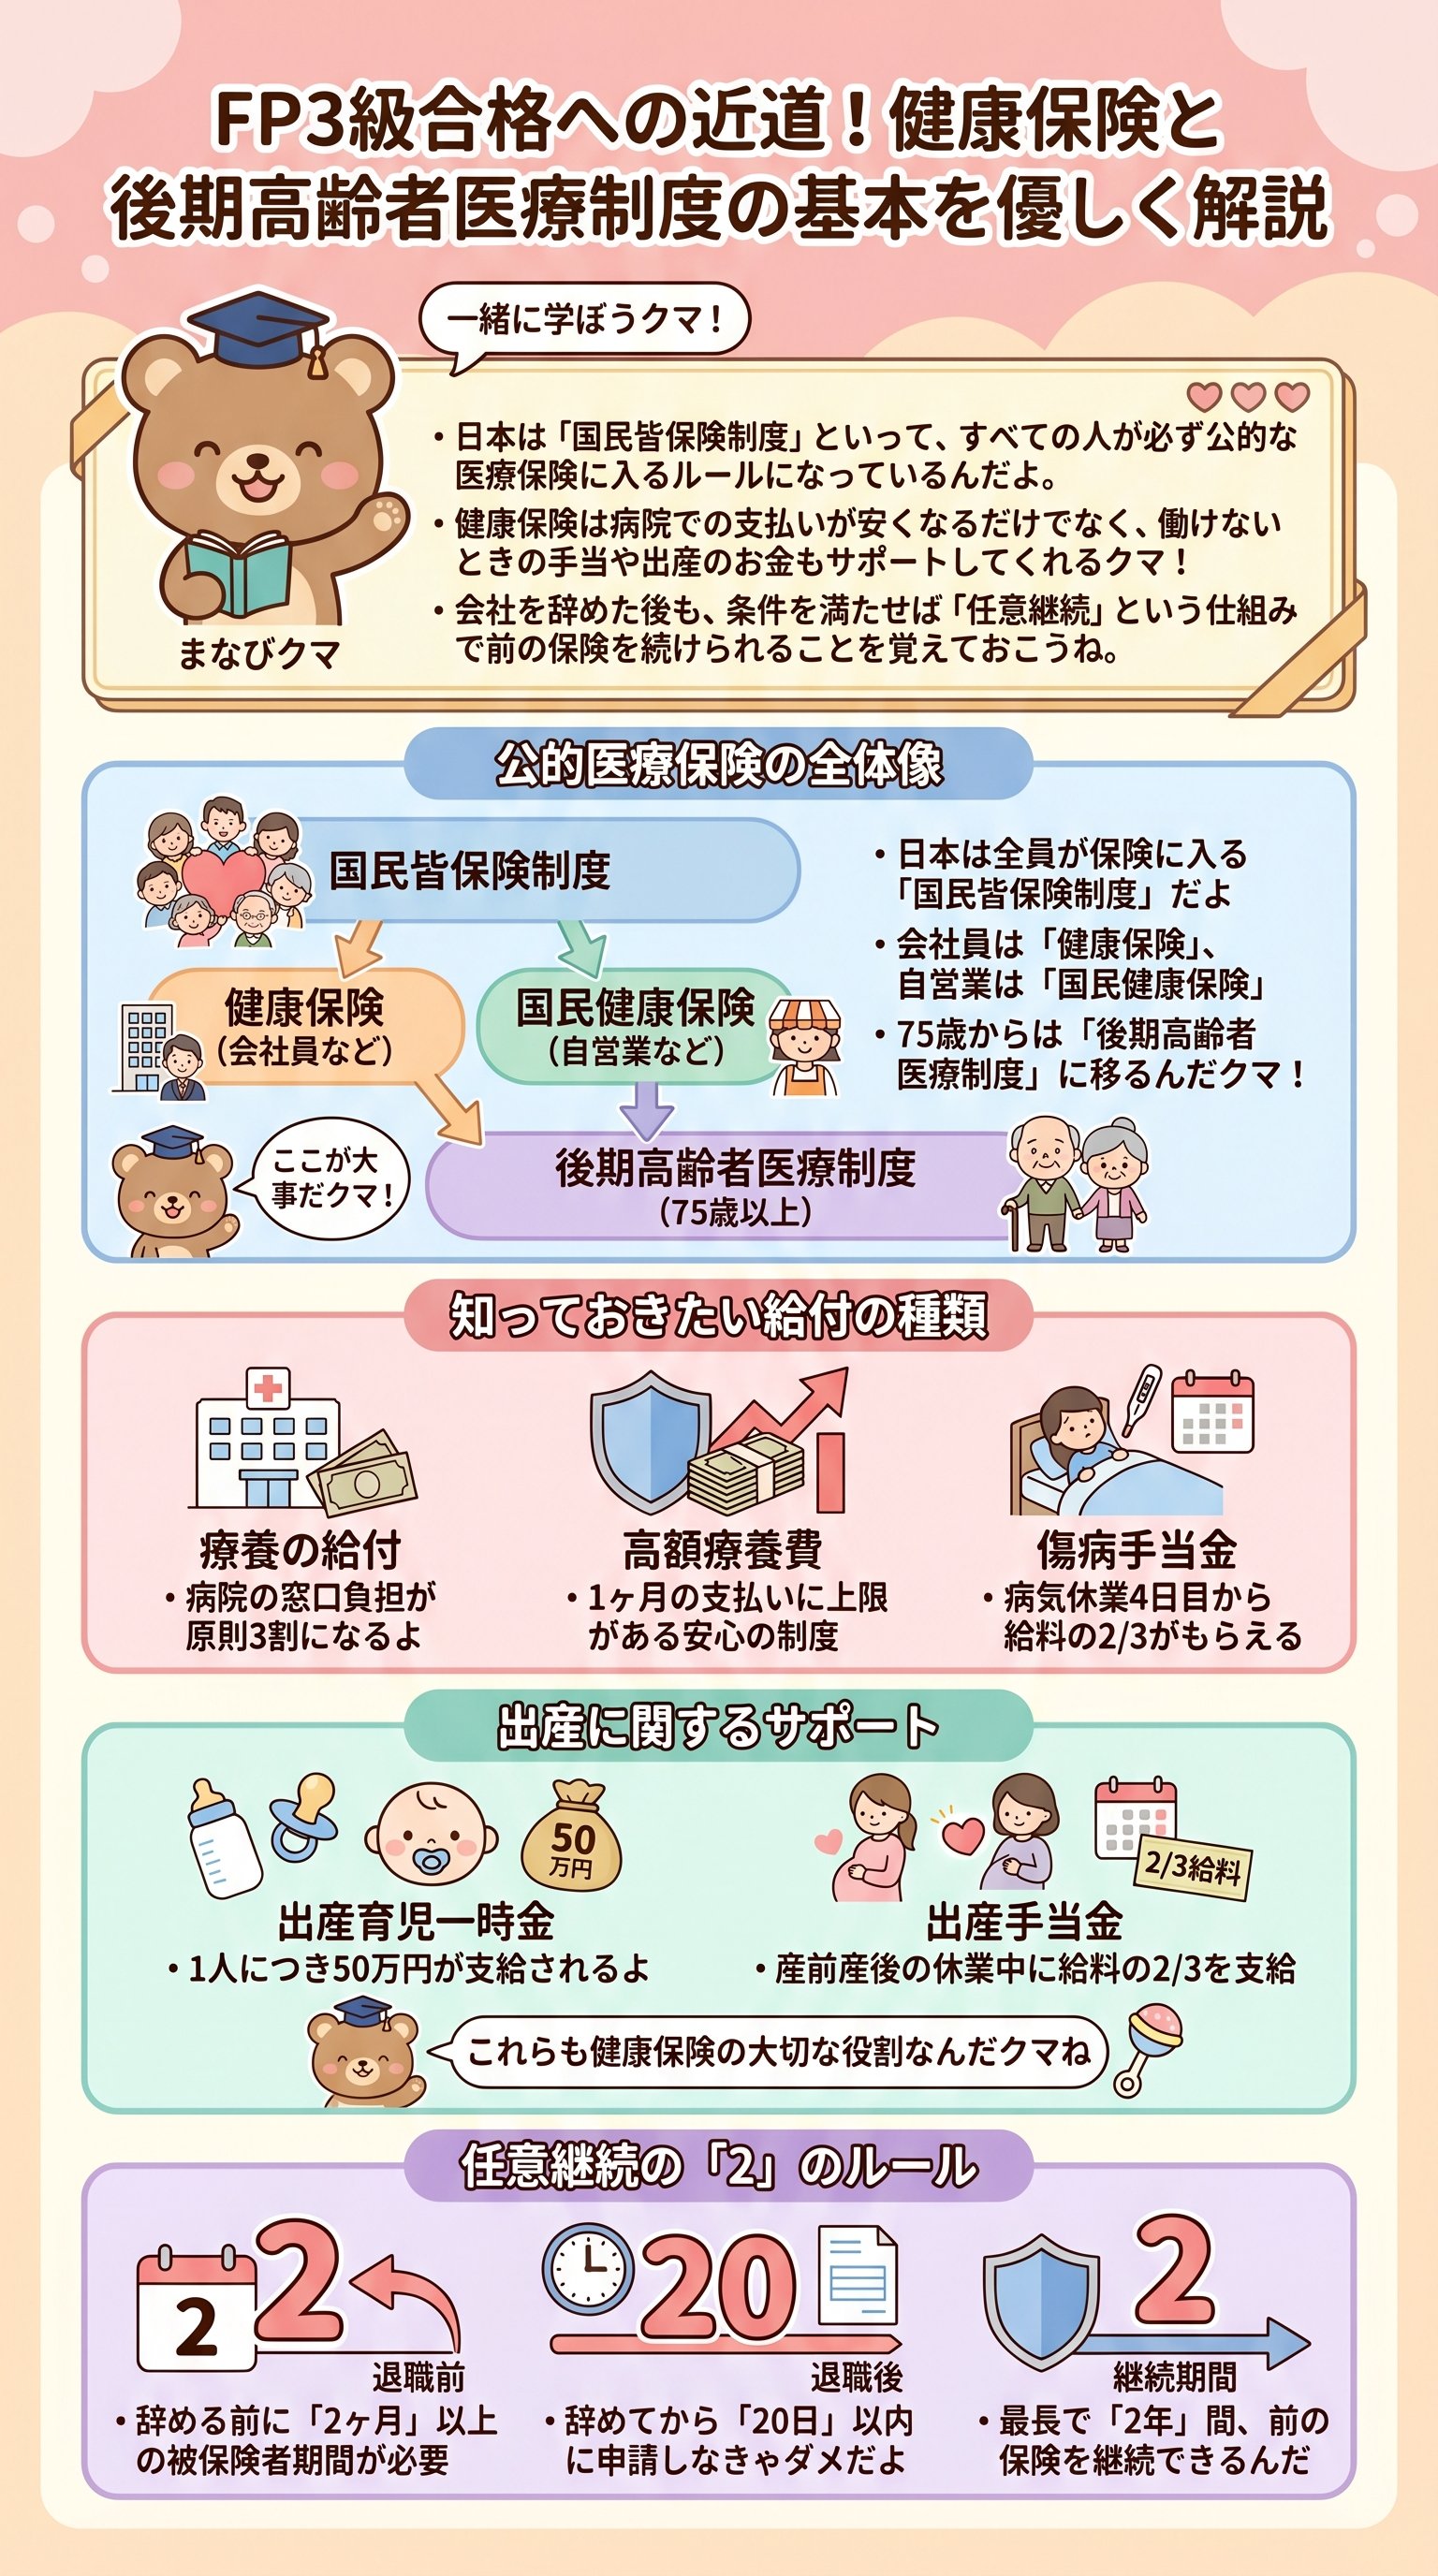
実は、日本には「国民皆保険(こくみんかいほけん)制度」というルールがあるんだ。
これは、「国民全員が必ずどれかの公的医療保険に入ろうね」という約束のことなんだよ。
つまり、日本に住んでいる限り、一人の例外もなく、みんなで大きな貯金箱にお金を出し合って、誰かが困った時に助け合っているんだクマ。
自分がどの保険に入っているか、保険証の色や名前を一度見てみよう!会社員なら「健康保険」、自営業なら「国民健康保険」と書いてあるはずだよ。
でも、保険には種類があるんだ。
それを整理した表を作ってみたから、まずは全体像を掴んでみてね。
| 保険の名前 | 入る人(対象者) | 特徴 |
|---|---|---|
| 健康保険 | 会社員とその家族 | 会社と半分ずつ保険料を払うんだクマ |
| 国民健康保険 | 自営業やフリーランス | 自分で全額払う必要があるんだよ |
| 後期高齢者医療制度 | 75歳以上の人 | おじいちゃんおばあちゃん世代の専用チームだね |
実は、この「後期高齢者医療制度」に入る年齢は、試験でもよく出るポイントなんだ。
原則は75歳から。
障害がある人は65歳から入ることもあるんだクマ。
覚え方は「向こうで和む(む・こう=75歳)」って覚えるといいよ。
75歳になったら、それまでの保険を卒業して、新しい高齢者向けのチームに強制的にぶち込まれる……あ、失礼、招待されるんだね!
知らないことは、存在しないことと同じ。
だからこそ、まずは「自分たちが守られている」という事実をしっかり受け止めてほしいんだクマ!
誰がリーダー?「被保険者」と「被扶養者」のややこしい関係
さて、次は保険の中身をもう少し詳しく見ていこう。
ここで出てくるのが、漢字だらけで頭が痛くなりそうな言葉、「被保険者(ひほけんしゃ)」と「被扶養者(ひふようしゃ)」なんだ。
でも、安心して!
まなびクマが魔法で分かりやすく言い換えるよ。
漢字をバラバラにして考えると、実はとってもシンプルなんだクマ。
まず「被保険者」の「被(ひ)」という字は、「受ける」っていう意味があるんだ。
つまり、「保険のサービスを受ける主役の人」のこと。
具体的に言うと、会社で働いて自分でお給料をもらい、そこから保険料を払っているサラリーマン本人のことだね。
彼らがこの物語のメインキャラクターなんだクマ!
でも、お父さんやお母さんが働いていて、子供のみんなや、お仕事を休んでいる家族はどうなるんだろう?
自分では保険料を払っていないよね。
そこで登場するのが「被扶養者」なんだ。
これは、「主役に養われている家族」のことなんだよ。
「扶養(ふよう)」は「養う」って意味だから、主役のサポートを受けている人たち、というわけだね。
実は、健康保険のすごいところは、「家族は追加の保険料を払わなくてもいい」という点なんだ!
主役が一人分の保険料を払えば、その家族もまとめて守ってくれる。
これって、めちゃくちゃ太っ腹な仕組みだと思わない?
ここで、一つ注意点があるんだ。
自営業の人が入る「国民健康保険」には、この「被扶養者」という考え方がないんだよ。
つまり、自営業の家庭では、赤ちゃんからお年寄りまで、全員がそれぞれ保険料を払わないといけないんだ。
サラリーマンの健康保険がいかに恵まれているか、よく分かるよね。
| 項目 | 健康保険(会社員) | 国民健康保険(自営業) |
|---|---|---|
| 家族の扱い | 「被扶養者」としてタダで入れる! | 家族全員が保険料を払う必要があるクマ |
| 保険料の負担 | 会社が半分出してくれる(労使折半) | 全額自分で払うんだよ |
サラリーマンの保険は、会社が半分お金を出してくれる「最強の割引チケット」なんだ。
これを知ると、毎月のお給料から引かれている保険料も、なんだか「未来への投資」に見えてこないかな?
病院で「3割」しか払わなくていいのは、魔法のおかげ!
みんな、病院に行った時、窓口で全額払ったことってあるかな?
実はないはずなんだ。
なぜなら、僕たちは「療養(りょうよう)の給付」というサービスを受けているからなんだよ。
これは、簡単に言うと「病院での治療を、国や保険が代わりに払ってくれる」という仕組み。
通常、僕たちが窓口で払うのは、たったの3割で済むんだクマ!
残りの7割は、僕たちが普段からコツコツ貯めている保険の貯金箱から支払われているんだ。
これ、もし保険がなかったら、1万円の治療を受けるのに1万円全部払わなきゃいけないんだよ。
ゾッとするよね。
でも、世の中にはもっと大変なことがあるんだ。
例えば、大きな病気をして、手術や入院で治療費が100万円かかっちゃったとするよね。
「3割負担だから30万円払ってね!」って言われても、いきなり30万円なんて準備できないクマ……。
そんな時、僕たちを絶望から救ってくれるのが、「高額療養費(こうがくりょうようひ)」という神制度なんだ!
これは、1ヶ月の間に払う医療費に「天井(上限)」を決めてくれるルールなんだよ。
どれだけ高い治療を受けても、一定の金額を超えた分は、後で返ってくるか、最初から払わなくていいんだクマ。
しかも、この計算は自分一人だけじゃないんだ。
同じお家で暮らしている家族の分も合算できるし、複数の病院にかかった分もまとめて計算していいんだよ。
「あっちの病院で5万円、こっちの薬局で2万円……」と積み重なっても、合計が上限を超えればOK。
本当、至れり尽くせりなクマね。
お金の心配をせずに治療に集中できる。
これが、僕たちが社会保険に入っている最大のメリットなんだ。
高齢者の負担割合も覚えておこう!
おじいちゃんおばあちゃんは、もっと安く病院にかかれるようになっているんだクマ。
でも、一つだけ覚えておいて。
この「3割負担」の魔法が効くのは、あくまで「病気や怪我」の時だけなんだ。
例えば、健康診断とか、美容整形とか、あるいは「もっとかっこよくなりたいから歯を綺麗にする」みたいなケースには、保険は使えないんだよ。
あくまで「治すための治療」が対象なんだクマ!
働けなくなった時の「お給料代わり」?傷病手当金と出産の支え
さて、ここからが社会保険の「真骨頂」だよ。
病院での治療費が安くなるだけじゃない。
なんと、「働けなくてお金が入ってこない時」に、お金をくれる仕組みがあるんだ!
まずは、「傷病手当金(しょうびょうてあてきん)」について解説するね。
これは、病気や怪我で会社を休んで、お給料がもらえなくなった時に、健康保険からお見舞金が出る制度なんだ。
でも、これには厳しいルールがあるんだ。
ただ1日風邪で休んだだけじゃもらえないよ。
「連続して3日間」休むことが条件なんだクマ。
この3日間を「待機期間(たいききかん)」と呼んで、4日目からようやくお金がもらえるようになるんだよ。
「君、本当に重症なんだね。大変だろうから助けるよ」という合図なんだね。
具体的にどんな時にもらえるのか、イメージしてみて。
- 1業務外の病気や怪我であること(仕事中なら労災保険になるからね)。
- 2仕事に就くことができない状態であること。
- 3連続して3日間休み、4日目以降も休んでいること。
- 4休んでいる間にお給料がもらえない(または少ない)こと。
この「3分の2」という数字、試験でもよく狙われるクマ!
覚え方は「1年6ヶ月(最長でもらえる期間)」という数字とセットで覚えるのがコツだよ。
最長でもらえる期間:1年6ヶ月
もらえる金額:お給料の3分の2
「1.5年(3/2年)」をひっくり返して「2/3」って覚えると、まなびクマ流の裏技だクマ!
そして、もう一つハッピーなニュースがあるよ。
それが、赤ちゃんが生まれた時のサポート!
まずは「出産育児一時金(しゅっさんいくじいちじきん)」。
赤ちゃんが1人生まれるごとに、なんと50万円ももらえるんだクマ!
昔はもっと少なかったんだけど、今は50万円にアップしたんだよ。
さらにお母さんが仕事を休む場合は、「出産手当金(しゅっさんてあてきん)」も出るんだ。
これはさっきの傷病手当金の「出産バージョン」だね。
出産手当金の期間は「出産日の前42日から、後56日まで」。
これも、お給料の3分の2がもらえるんだよ。
ゴロ合わせは「シーツ(42)にごろん(56)と休んで、出産ファイト(50万円)!」だクマ!
人生の大きなイベントにも、健康保険はしっかり寄り添ってくれる。
お医者さんに払うお金を助けるだけでなく、生活そのものを守ってくれる、まさに「人生の伴走者」なんだね。
会社を辞めても怖くない!「2」にまつわる魔法の呪文
最後に、とても大切な話をしよう。
もし、みんなが大人になって、今いる会社を辞めることになったらどうなるかな?
さっき言った通り、健康保険は「会社員であること」が条件だったよね。
辞めた瞬間、その権利は消えてしまう……はずなんだけど、実は「2位継続(にいきえいぞく)」という救済措置があるんだクマ!
本当の名前は「任意継続被保険者(にんいけいぞくひほけんしゃ)」って言うんだけど、漢字が長いから「2位継続」って覚えちゃおう。
これは、「会社は辞めたけど、もうちょっとだけ今の保険に居させてください!」ってお願いできる制度なんだよ。
でも、これには「2」にまつわる3つのルールがあるんだ!
全部「2」がつくから覚えやすいよね!
でも一つだけ注意。
手続きの期限は「20日以内」であって、「2週間(14日)」じゃないんだクマ。
試験ではここがよく引っかけ問題になるんだ。
覚え方は「会社を辞めてニート(210)になったらどうしよう、20日以内!」って覚えるのがオススメだよ。
支払額がいきなり2倍になるから、お財布とよく相談して決める必要があるクマ。
では、最後に任意継続と他の選択肢を比較してみよう。
| 選択肢 | メリット | デメリット |
|---|---|---|
| 任意継続 | 前の保険のサービスをそのまま受けられる | 保険料が2倍(全額自己負担)になる |
| 国民健康保険 | 誰でもすぐに入れる | 家族の分も全員分、保険料がかかる |
| 家族の扶養に入る | 保険料がタダ! | 自分の年収が低いことが条件になるクマ |
一番お得なのは、やっぱり「家族の扶養に入れてもらうこと」だね。
でも、それができない時は、任意継続と国民健康保険、どっちが安いか計算して選ぶのがプロのやり方なんだ。
人生の転機でも、知恵があれば損をせずに済む。
社会保険の仕組みを知ることは、自分の身を守る強力な武器を持つことと同じなんだよ。
今日学んだ「3割負担」「高額療養費」「傷病手当金」、そして「2」のルール。
これを忘れないだけで、君はもう立派な「社会保険マスター」への第一歩を踏み出したんだクマ!
難しい言葉も、こうやって分解してイメージすれば、実は僕たちの生活に密着した心強い味方だって分かったよね。
これからも、一緒に楽しく学んでいこうね!
それじゃあ、また次回の記事で会おうクマ!
