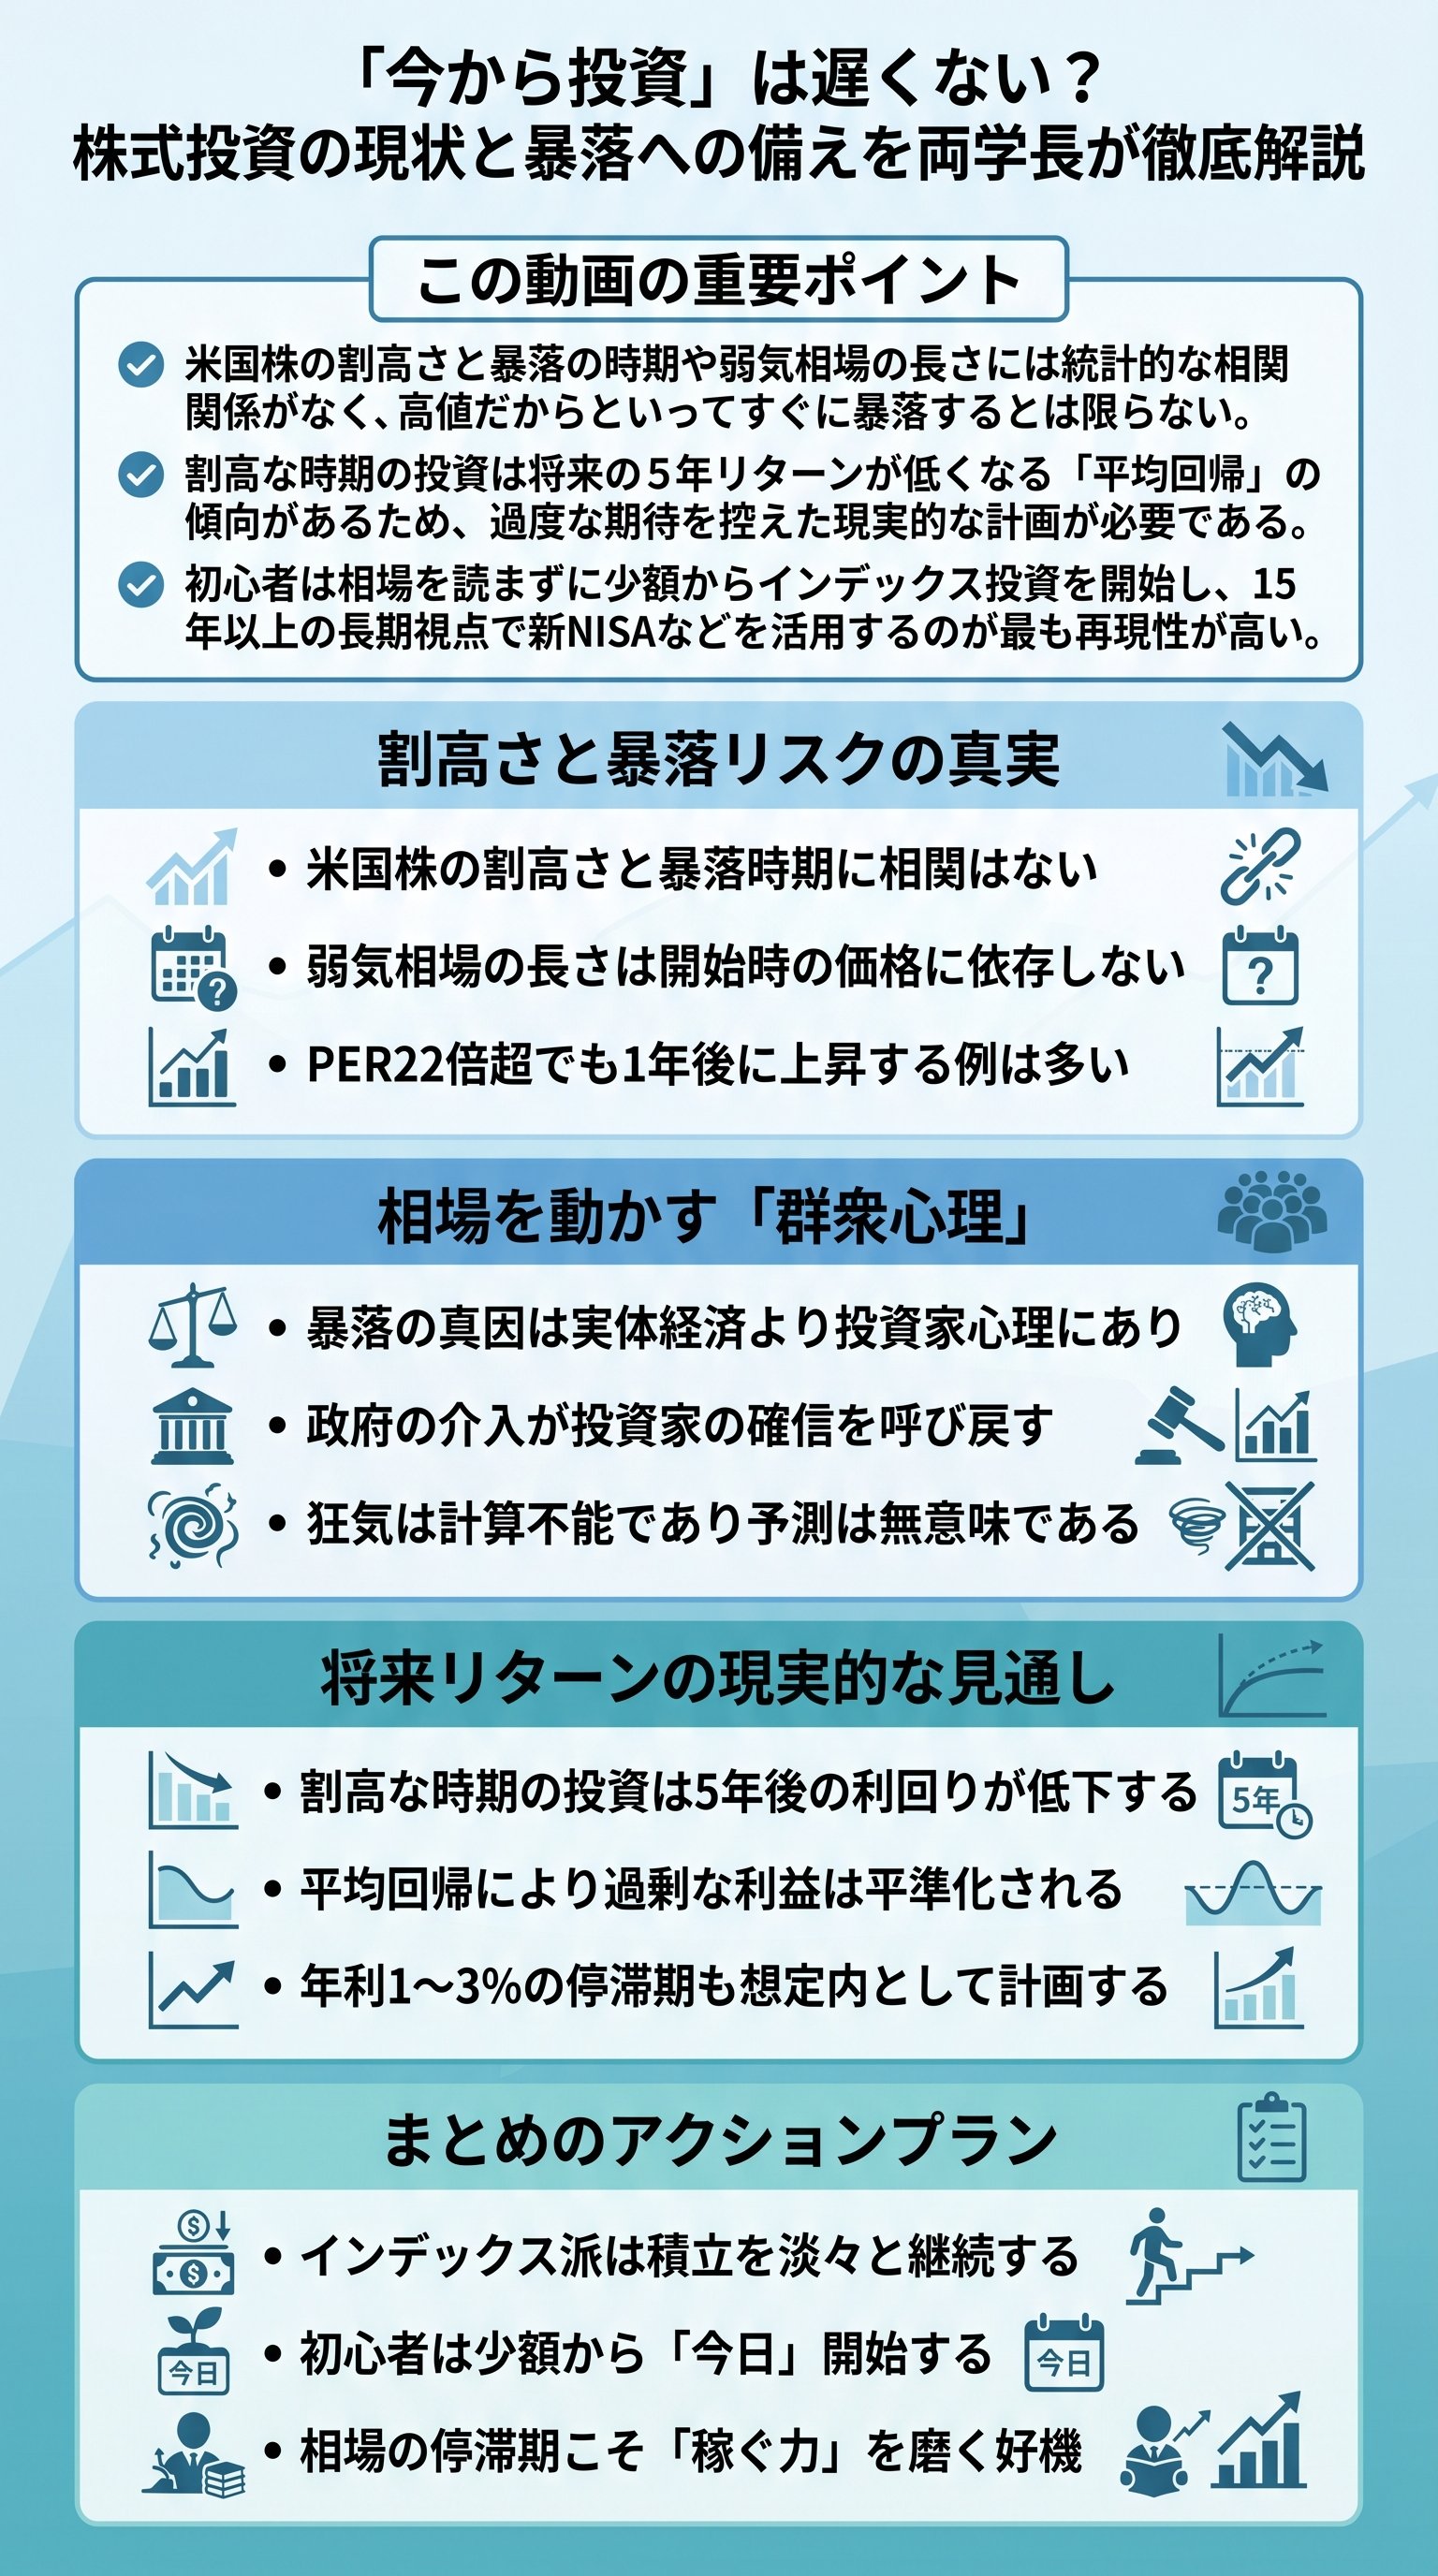
市場の割高さと暴落リスクに相関はないという事実
現在の株式市場、特に米国市場においては多くの指標が「割高」な水準を示している。
PER(株価収益率)やPBR、バフェット指数など、代表的な8つの指標を分析すると、歴史上の9割以上の時期よりも高い水準にあるのが実情だ。
しかし、これをもって「即座に暴落が来る」と断じるのは早計である。
投資家の多くが陥りやすい「投資恐怖症」は、直感的な不安に基づくものであり、過去の統計データとは必ずしも一致しないのだ。
ウォールストリート・ジャーナルのコラムニスト、マーク・ハルバード氏の調査によれば、1900年以降に発生した30数回の弱気相場を分析した結果、開始時のバリュエーション(割高・割安)と、その後の低迷期間の長さには相関関係が見られなかった。
つまり、バブル的な高値から始まった弱気相場が必ずしも長引くわけではないということだ。
また、大手金融機関のJ.P.モルガンが公開したデータもこの事実を裏付けている。
S&P 500の予想PERが22倍程度の「割高な時期」に投資をした場合、その1年後のリターンはマイナス20%からプラス20%まで激しく分散しており、特定の傾向は見られない。
「割高だからすぐに暴落する」という予測には、統計的な裏付けが存在しないのである。
- PER(株価収益率)が22倍超でも1年後に上昇するケースは多々ある
- 弱気相場の開始時点の価格水準は、その後の回復期間に影響しない
- 日本のバブル崩壊後の長期低迷は、米国市場においては例外的な事象である
弱気相場の長さを決定づける「群衆心理」という不確実性
では、暴落のタイミングや弱気相場の長さは何によって決まるのか。
その正体は、実体経済の数字以上に「投資家心理(群衆心理)」に大きく依存している。
物理的な数値で測れる世界ではなく、投資家たちが将来に対して「儲かる確信」を持てるかどうかの心理戦なのだ。
2020年のコロナショック(COVID-19 crash)におけるV字回復は、その最たる例と言えるだろう。
ウイルスによる経済壊滅が危惧された瞬間、株価は急落したが、各国政府による大規模な財政出動、いわゆる「ヘリコプターマネー」が投資家心理を一変させた。
政府が経済を支えるという安心感が、「将来損をする可能性は低い」という確信に変わり、株価は歴史的なスピードで回復を遂げたのである。
このように、相場を動かすのは冷徹な計算ではなく、人々の熱狂や恐怖に他ならない。
この「計算不可能な心理」が介在するため、暴落の正確な時期を予測することは事実上不可能だ。
日本株が長年、企業実力に対して割安な評価を受け続けてきたのも、バブル崩壊という負の経験が投資家心理に根深く刻まれているからである。
結局のところ、相場は参加者全員の心理の集大成であり、それを完璧に読み解こうとすること自体が無益な試みなのだ。
| 要素 | 特徴 | 投資家への影響 |
|---|---|---|
| 物理的数値 | PERやPBRなどの指標 | 現状の割高さを把握する基準 |
| 心理的要因 | 恐怖、強欲、確信 | 暴落の引き金や回復の速度を決定 |
| 外部介入 | 政府の財政・金融政策 | 投資家心理を劇的に反転させる力 |
割高な時期の投資が招く将来リターンの「平均回帰」
暴落の時期は予測できずとも、予測可能な未来も存在する。
それは、割高な時期に投資を開始すると、5年程度のスパンで見た際のリターンは「しょっぱくなる」確率が高いということだ。
これは「平均回帰」と呼ばれる現象で、極端に良すぎるリターンは、いずれ歴史的な平均値(米国株なら年利7〜10%程度)に収束していくという原則である。
S&P 500の予想PERが22倍の時に投資をした場合、その5年後の年利リターンはマイナス3%からプラス7%の範囲に収束する傾向がある。
PERが23倍を超えると、5年後の成績がマイナスになるケースも珍しくない。
近年の絶好調な相場による「浮かれたリターン」が今後も永遠に続くと仮定して資産形成プランを立てるのは、極めて危険な行為と言わざるを得ない。
- 1非現実的な高利回りを前提に計画を立てない
- 2運用成績が悪化した際に挫折して退場しないよう心の準備をする
- 3停滞期でも淡々と積立を継続できるだけのキャッシュフローを確保する
「資産形成の成功は、地道な継続の先にある」。
期待リターンが下がる時期を想定内として受け入れ、ギャンブル的なハイリスク投資に走らない自制心が、最終的な資産額を左右するのだ。
将来のリターンが低くなる可能性を理解した上で、それでも市場に居続ける胆力が求められる。
投資スタイル別に見る今すぐ取るべきアクション

市場が割高な現状において、我々はどう行動すべきか。
これは「インデックス運用」か「アクティブ運用」かによって戦略が明確に分かれる。
インデックス投資家の基本戦略は、「相場を読まずに淡々と継続すること」に尽きる。
積立を中止することは、複利の恩恵を自ら放棄する行為であり、インデックス運用の優位性を損なうことになる。
対照的に、個別株などを扱うアクティブ投資家であれば、現在は「キャッシュ(現金)を温存すべき時期」と言えるだろう。
割高な局面で無理に買い向かう必要はなく、期待リターンが十分に高まる絶好のチャンス(暴落や調整局面)を待つのが賢明だ。
世界最高の投資家ウォーレン・バフェットが説くように、投資に見逃し三振はないのである。
- インデックス派:戦略変更は不要。新NISAなどを活用し、月々の積立を無心で続ける
- アクティブ派:無理にバットを振らず、マネーパワーを蓄えてチャンスを待つ
- 初心者:タイミングを計らず、今日から少額でのインデックス投資を開始する
未経験者が15年後の成功を掴むための鉄則
まだ投資を始めていない人にとって、最大の懸念は「今から始めてすぐに暴落したらどうしよう」という不安だろう。
しかし、統計データは力強い勇気を与えてくれる。
優良なインデックスファンドに15年以上の長期にわたって投資した場合、歴史上、元本割れをしたケースは一度も存在しないのである。
1950年から2017年のデータでは、最悪の15年間を切り取っても年利プラス4.2%の成績を収めている。
ニューヨークダウの200年以上の歴史を振り返れば、世界恐慌や第二次世界大戦、ITバブル崩壊、リーマンショックといった数々の荒波を乗り越え、株価は右肩上がりを続けてきた。
短期的には負ける確率はあっても、長期的には勝つ確率が圧倒的に高いのが株式投資の本質である。
- 1生活防衛資金を確保し、守りを固める
- 2少額からでも「今日」投資の第一歩を踏み出す
- 3eMAXIS Slim全世界株式等の低コスト優良ファンドを選ぶ
- 4暴落が来ても売却せず、15年以上保有し続ける
資産運用が儲からない時期は、魚のいない池で釣りをしているようなものだ。
そんな時は釣竿を置いてもいいが、市場から去ってはならない。
稼ぐ力を鍛え、次のチャンスで爆発させるための準備期間と捉えるべきだ。
今日が人生で一番若い日である。
