
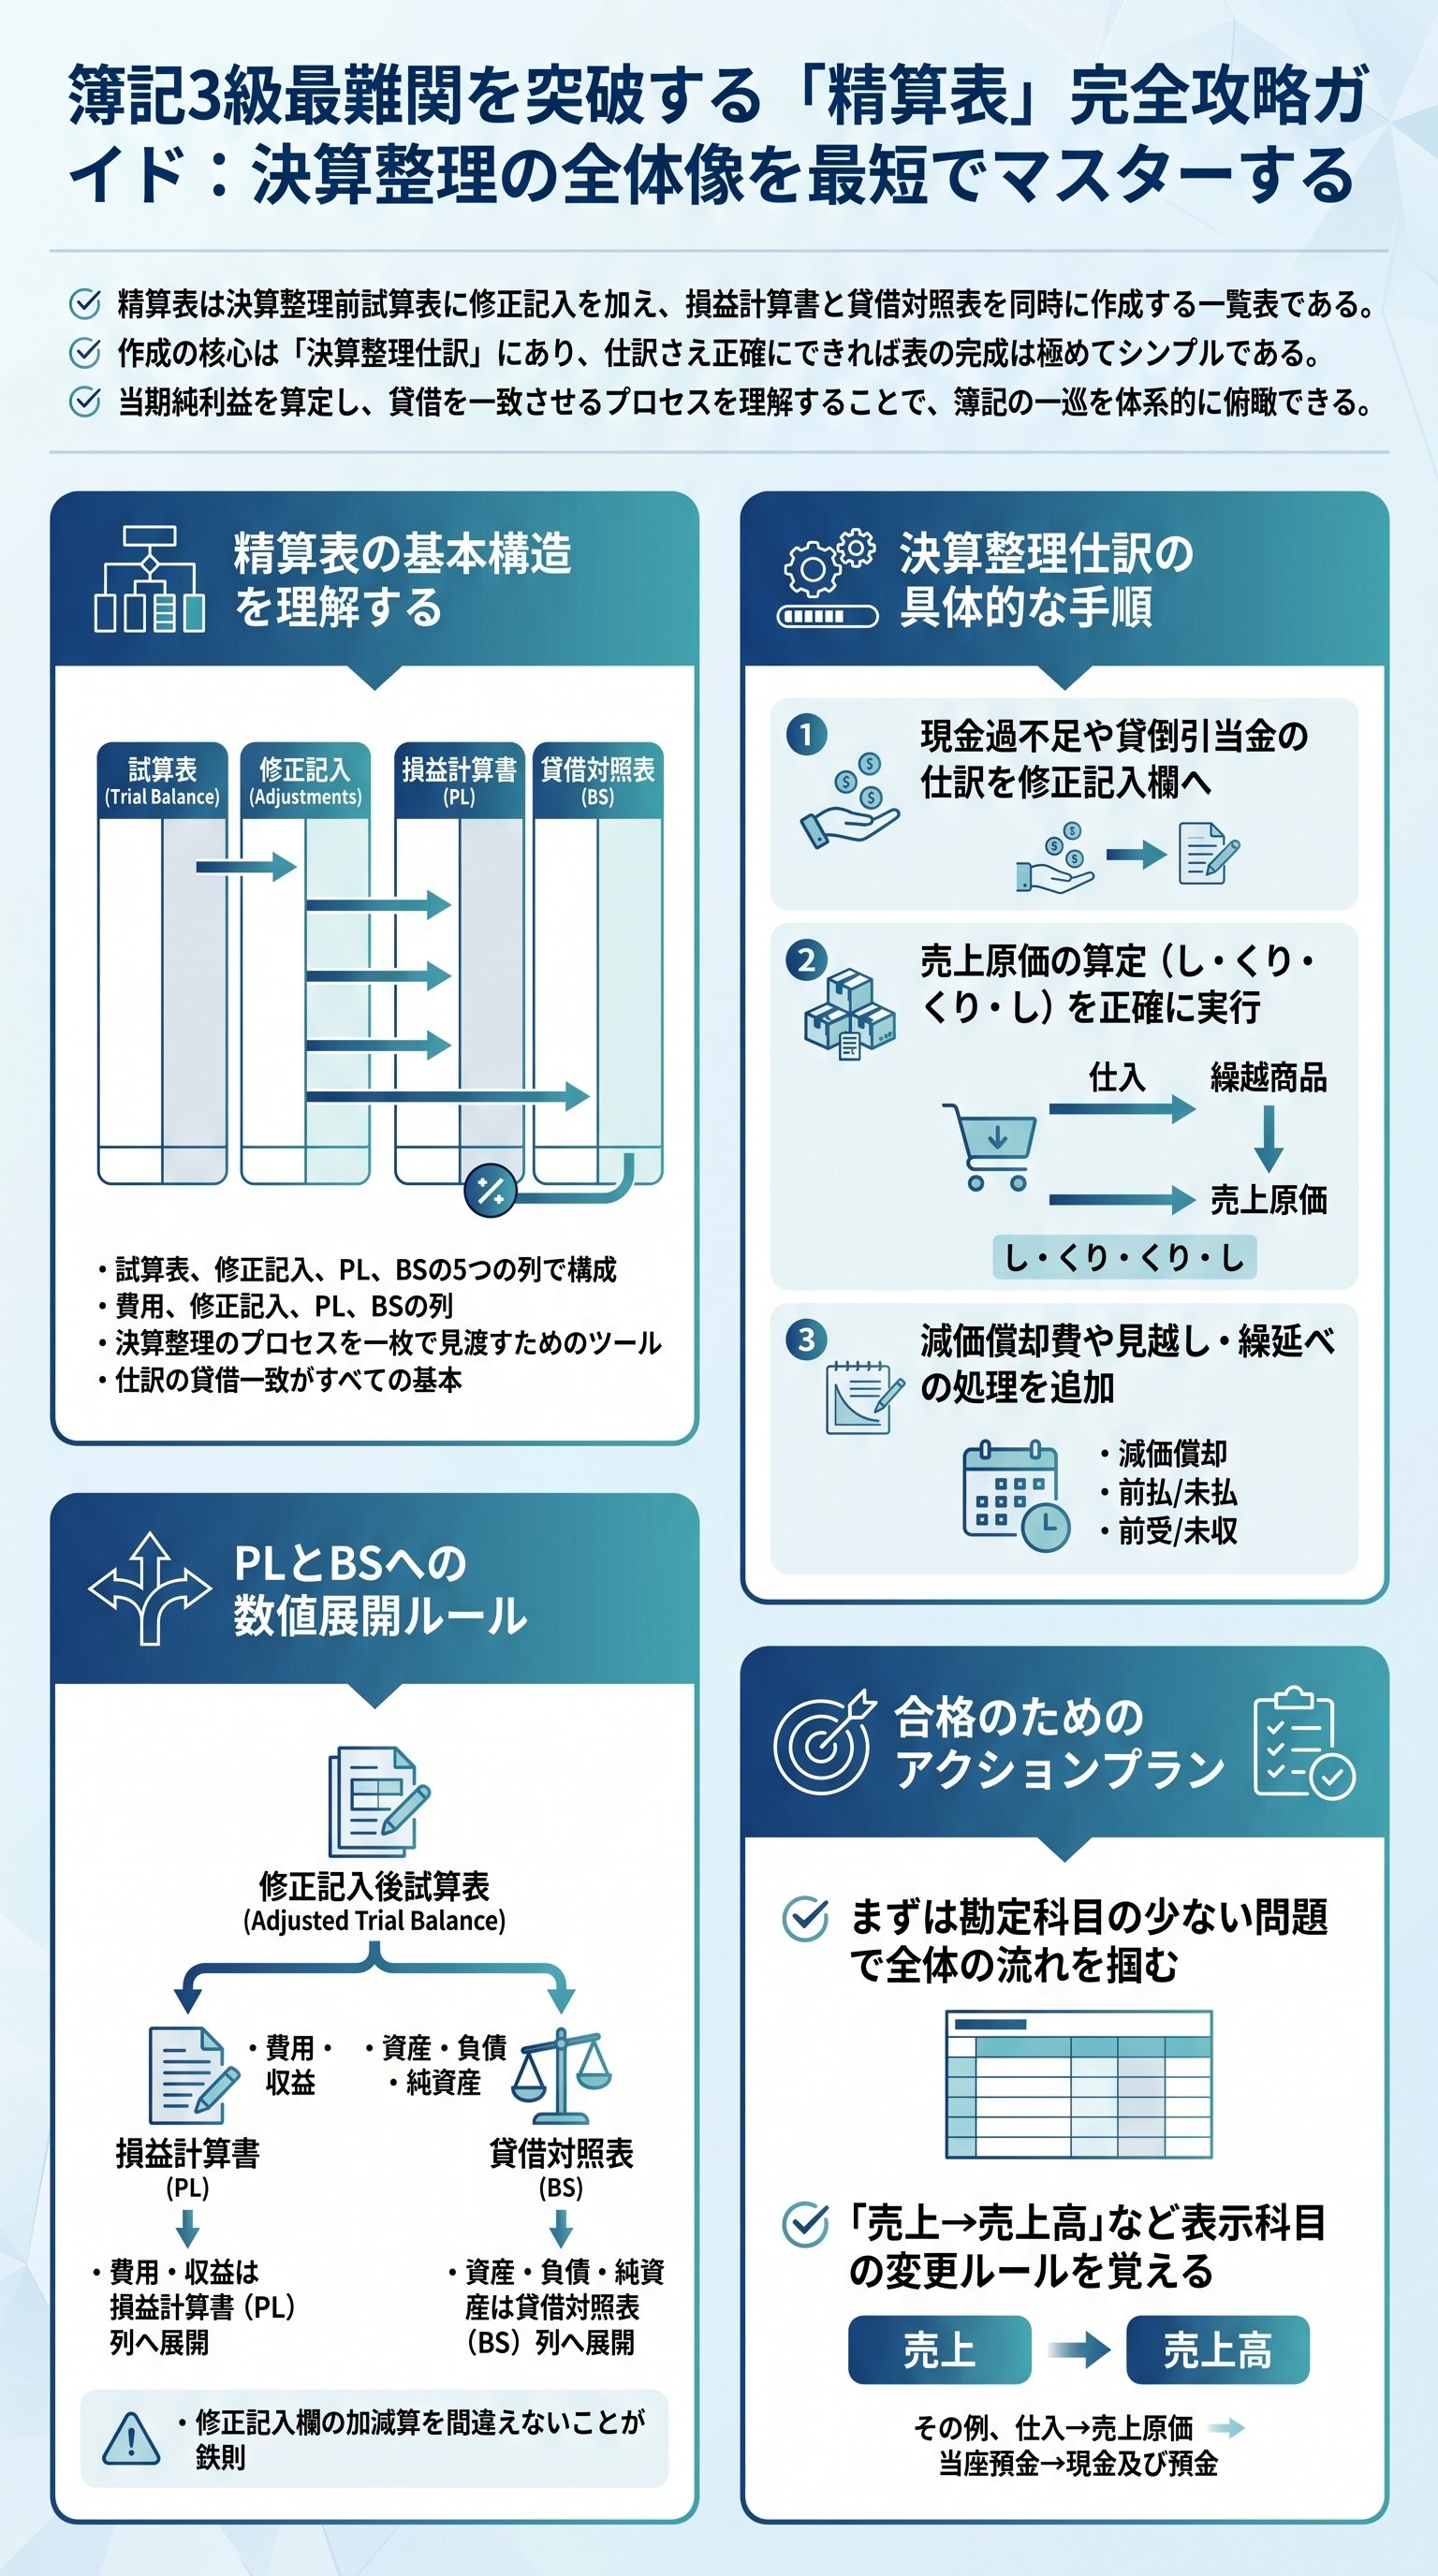
簿記の全体像を支配する「精算表」という名の羅針盤
簿記3級の学習において、多くの受験生が壁を感じる関門がある。
それが精算表だ。
しかし、本質を見抜けばこれほど単純な構造体はない。
精算表とは、決算という荒波を乗り越えるための唯一の羅針盤である。
「精算表は非常に簡単だ。作りは本当にシンプルなのである」
実は、多くの者がこの表に苦手意識を持つのは、その巨大な見た目に圧倒されているからに過ぎない。
一見すると複雑な数字の羅列だが、実態は単なる集計表だ。
日々の取引を記録し、決算で修正を加え、最終的な財務諸表へと導く。
この「簿記の一巡」を一枚の紙に凝縮したもの、それが精算表の正体である。
だからこそ、まずは全体構造を俯瞰せよ。
左から「試算表」「修正記入」「損益計算書」「貸借対照表」と並んでいる。
この並びには明確な論理的必然性がある。
期中の記録を修正し、利益を計算し、財産を整理する。
このプロセスこそが、資本主義のルールを記述する言語の本質なのだ。
| 項目 | 役割 | 備考 |
|---|---|---|
| 試算表 | 期中の集計 | 決算整理前の生データ |
| 修正記入 | 決算整理仕訳 | ここが精算表の「心臓部」 |
| 損益計算書 | 経営成績の算出 | 収益と費用を分類する |
| 貸借対照表 | 財政状態の確定 | 資産・負債・純資産を整理 |
つまり、精算表を制する者は、簿記という学問の背骨を掌握することと同義である。
ただ闇雲に数字を埋めるのではない。
なぜその修正が必要なのか。
その仕訳が、最終的にどの書類に反映されるべきなのか。
思考の解像度を高めること。
それ以外に道はない。
精算表の心臓部「決算整理仕訳」を解剖する
精算表の成否を分けるのは、中央に位置する「修正記入」の列である。
ここで行われるのは決算整理仕訳の転記だ。
実は、精算表の問題で失点する者のほとんどが、仕訳そのものを間違えている。
逆に言えば、仕訳さえ正確なら、精算表はパズルを解くように完成する。
例えば、「現金過不足」の処理を考えてみよう。
期中に発生した原因不明の現金過不足は、決算において「雑損」または「雑益」に振り替えられる。
これを修正記入欄に書き込む行為は、帳簿の不備を正す厳粛な手続きだ。
でも、多くの受験生はここで混乱する。
「貸借のどちらに書くべきか」という初歩的な迷いが、致命傷となるのだ。
また、売掛金に対する「貸倒引当金」の設定も重要だ。
ここで試されるのは、「資料を拾う能力」である。
問題文に親切に数値が書いてあるとは限らない。
試算表の列から売掛金の残高を自力で見つけ出し、指定の率を乗じる。
情報の断片を統合する力。
これこそが実務家として求められる資質である。
- 1試算表から対象科目の「現在の残高」を正確に把握する。
- 2決算整理事項に基づき、修正すべき「あるべき姿」を算出する。
- 3現在の残高とあるべき姿の「差分」を仕訳として導き出す。
- 4その仕訳を精算表の修正記入欄へ寸分違わず転記する。
特に「差額補充法」には注意が必要だ。
既に設定されている引当金があるなら、それを差し引いた金額だけを追加計上する。
これは「二重計上を防ぐ」という会計上の大原則に基づいている。
だから、単に計算式を覚えるのではなく、その裏にある論理を咀嚼せよ。
論理なき暗記は、実戦では何の役にも立たない。
難攻不落の「し・くり・くり・し」を攻略せよ
精算表において、最も受験生を苦しめるのが「売上原価の算定」だ。
いわゆる「し・くり・くり・し」である。
仕入勘定で売上原価を算出する場合、精算表の動きは一気に複雑化する。
でも、恐れることはない。
この儀式は、単に「売れ残った商品を在庫として切り出す」ための手続きに過ぎない。
具体的には、期首の商品棚卸高を「仕入」に振り替え、期末の在庫を「仕入」から差し引く。
この操作により、「仕入」勘定の残高が、正確に「売れた分の原価」に化ける。
つまり、精算表上の「仕入」の行は、最終的に損益計算書へと飛んでいく。
一方、差し引かれた「繰越商品」の残高は、貸借対照表へと引き継がれる。
このダイナミックな数値の移動を、脳内で映像化できるか。
もし、この「し・くり・くり・し」が苦手なら、以下の順序で理解し直すべきだ。
- ステップ1「繰越商品」の期中残高(期首在庫)をすべて「仕入」にぶつける。
- ステップ2今年の「仕入」総額に、去年の残りを合流させる。
- ステップ3実地棚卸の結果(期末在庫)を、「仕入」から「繰越商品」へ戻す。
- ステップ4残った「仕入」の数値こそが、当期の真のコストとなる。
実は、このプロセスこそが簿記の醍醐味である。
時の流れとともに変化する商品の価値を、「費用」と「資産」に峻別する。
これこそが、企業の利益を適正に算出するための黄金律だ。
この複雑な処理を精算表という限られた枠組みの中で完璧にこなす。
その瞬間、君の簿記能力は劇的な進化を遂げるだろう。
損益計算書と貸借対照表を繋ぐ「当期純利益」の正体
精算表の右半分、そこは戦いの終わりを告げる場所だ。
修正記入を終えた数値は、それぞれの「行き先」へと振り分けられる。
収益と費用は「損益計算書(PL)」へ。
資産、負債、純資産は「貸借対照表(BS)」へ。
ただ、ここで重要なのは、PLとBSは独立した存在ではないということだ。
損益計算書の収益合計から費用合計を引いたもの。
それが「当期純利益」だ。
精算表では、この利益をPLの借方に、BSの貸方にそれぞれ書き込む。
なぜBSの貸方なのか。
それは、稼いだ利益が「繰越利益剰余金」という純資産を増加させるからだ。
つまり、企業の成長(利益)は、そのまま財産(純資産)の増加に直結する。
この最終段階で計算が合わない者は、基礎的な「科目の分類」が甘い。
「支払利息」は費用か、それとも負債か。
「前払費用」は資産か、それとも費用か。
科目の所属を一件でも間違えれば、精算表という精緻な機械は動かなくなる。
一文字のミスがすべてを台無しにする。
その緊張感を持って、最後の一行までペンを走らせるのだ。
| 項目名 | 分類 | 表示場所 |
|---|---|---|
| 売掛金 | 資産 | 貸借対照表(借方) |
| 貸倒引当金 | 資産のマイナス | 貸借対照表(貸方) |
| 減価償却累計額 | 資産のマイナス | 貸借対照表(貸方) |
| 未払利息 | 負債 | 貸借対照表(貸方) |
| 支払利息 | 費用 | 損益計算書(借方) |
特に「資産のマイナス項目」の扱いには熟練を要する。
貸倒引当金や減価償却累計額は、貸方に記載されるが、本質は資産の評価を正すための調整弁だ。
財務諸表を作成する際には、これらを資産から差し引く形で表示する。
精算表の枠を超え、「外部に公表する形式」までを視野に入れよ。
君が作っているのは、単なる練習問題ではなく、企業の命運を記す公式文書なのだ。
凡庸な受験生から脱却する「仕訳至上主義」の哲学
精算表を攻略するために必要なのは、計算のテクニックではない。
ましてや、魔法のような裏技でもない。
結論を言おう。
「仕訳こそがすべて」である。
精算表が苦手だという者の正体は、実は「決算整理仕訳ができない者」に他ならない。
仕訳ができないのに表を埋めようとする。
その傲慢さが、ミスを誘発する。
だからこそ、日々の学習では「手を動かすこと」を惜しんではならない。
頭で理解したつもりになるのが一番危うい。
未払利息の計算、定額法による減価償却、仕入勘定での売上原価。
これらを無意識レベルで仕訳に変換できるまで、徹底的に叩き込め。
習慣化された基礎こそが、最強の武器となる。
簿記という学問は、実学である。
理論を論じるだけでは、1円の価値も生み出さない。
正確な仕訳を切り、正確な数値を導き出し、正確な報告書を作る。
その誠実なプロセスの積み重ねの先に、プロフェッショナルとしての道が開けている。
精算表は、君がその道を進む資格があるかを試す、最初の試練なのだ。
最後に、精算表を完成させた後に必ず行うべき儀式がある。
それは、「数字の意味を読み解くこと」だ。
なぜ今期は利益が出たのか。
なぜ在庫が増えているのか。
表の中の数字が語りかけてくるビジネスの鼓動を聞け。
数字の裏にある現実を直視する者。
それこそが、単なる「計算機」ではない、真の会計人である。
