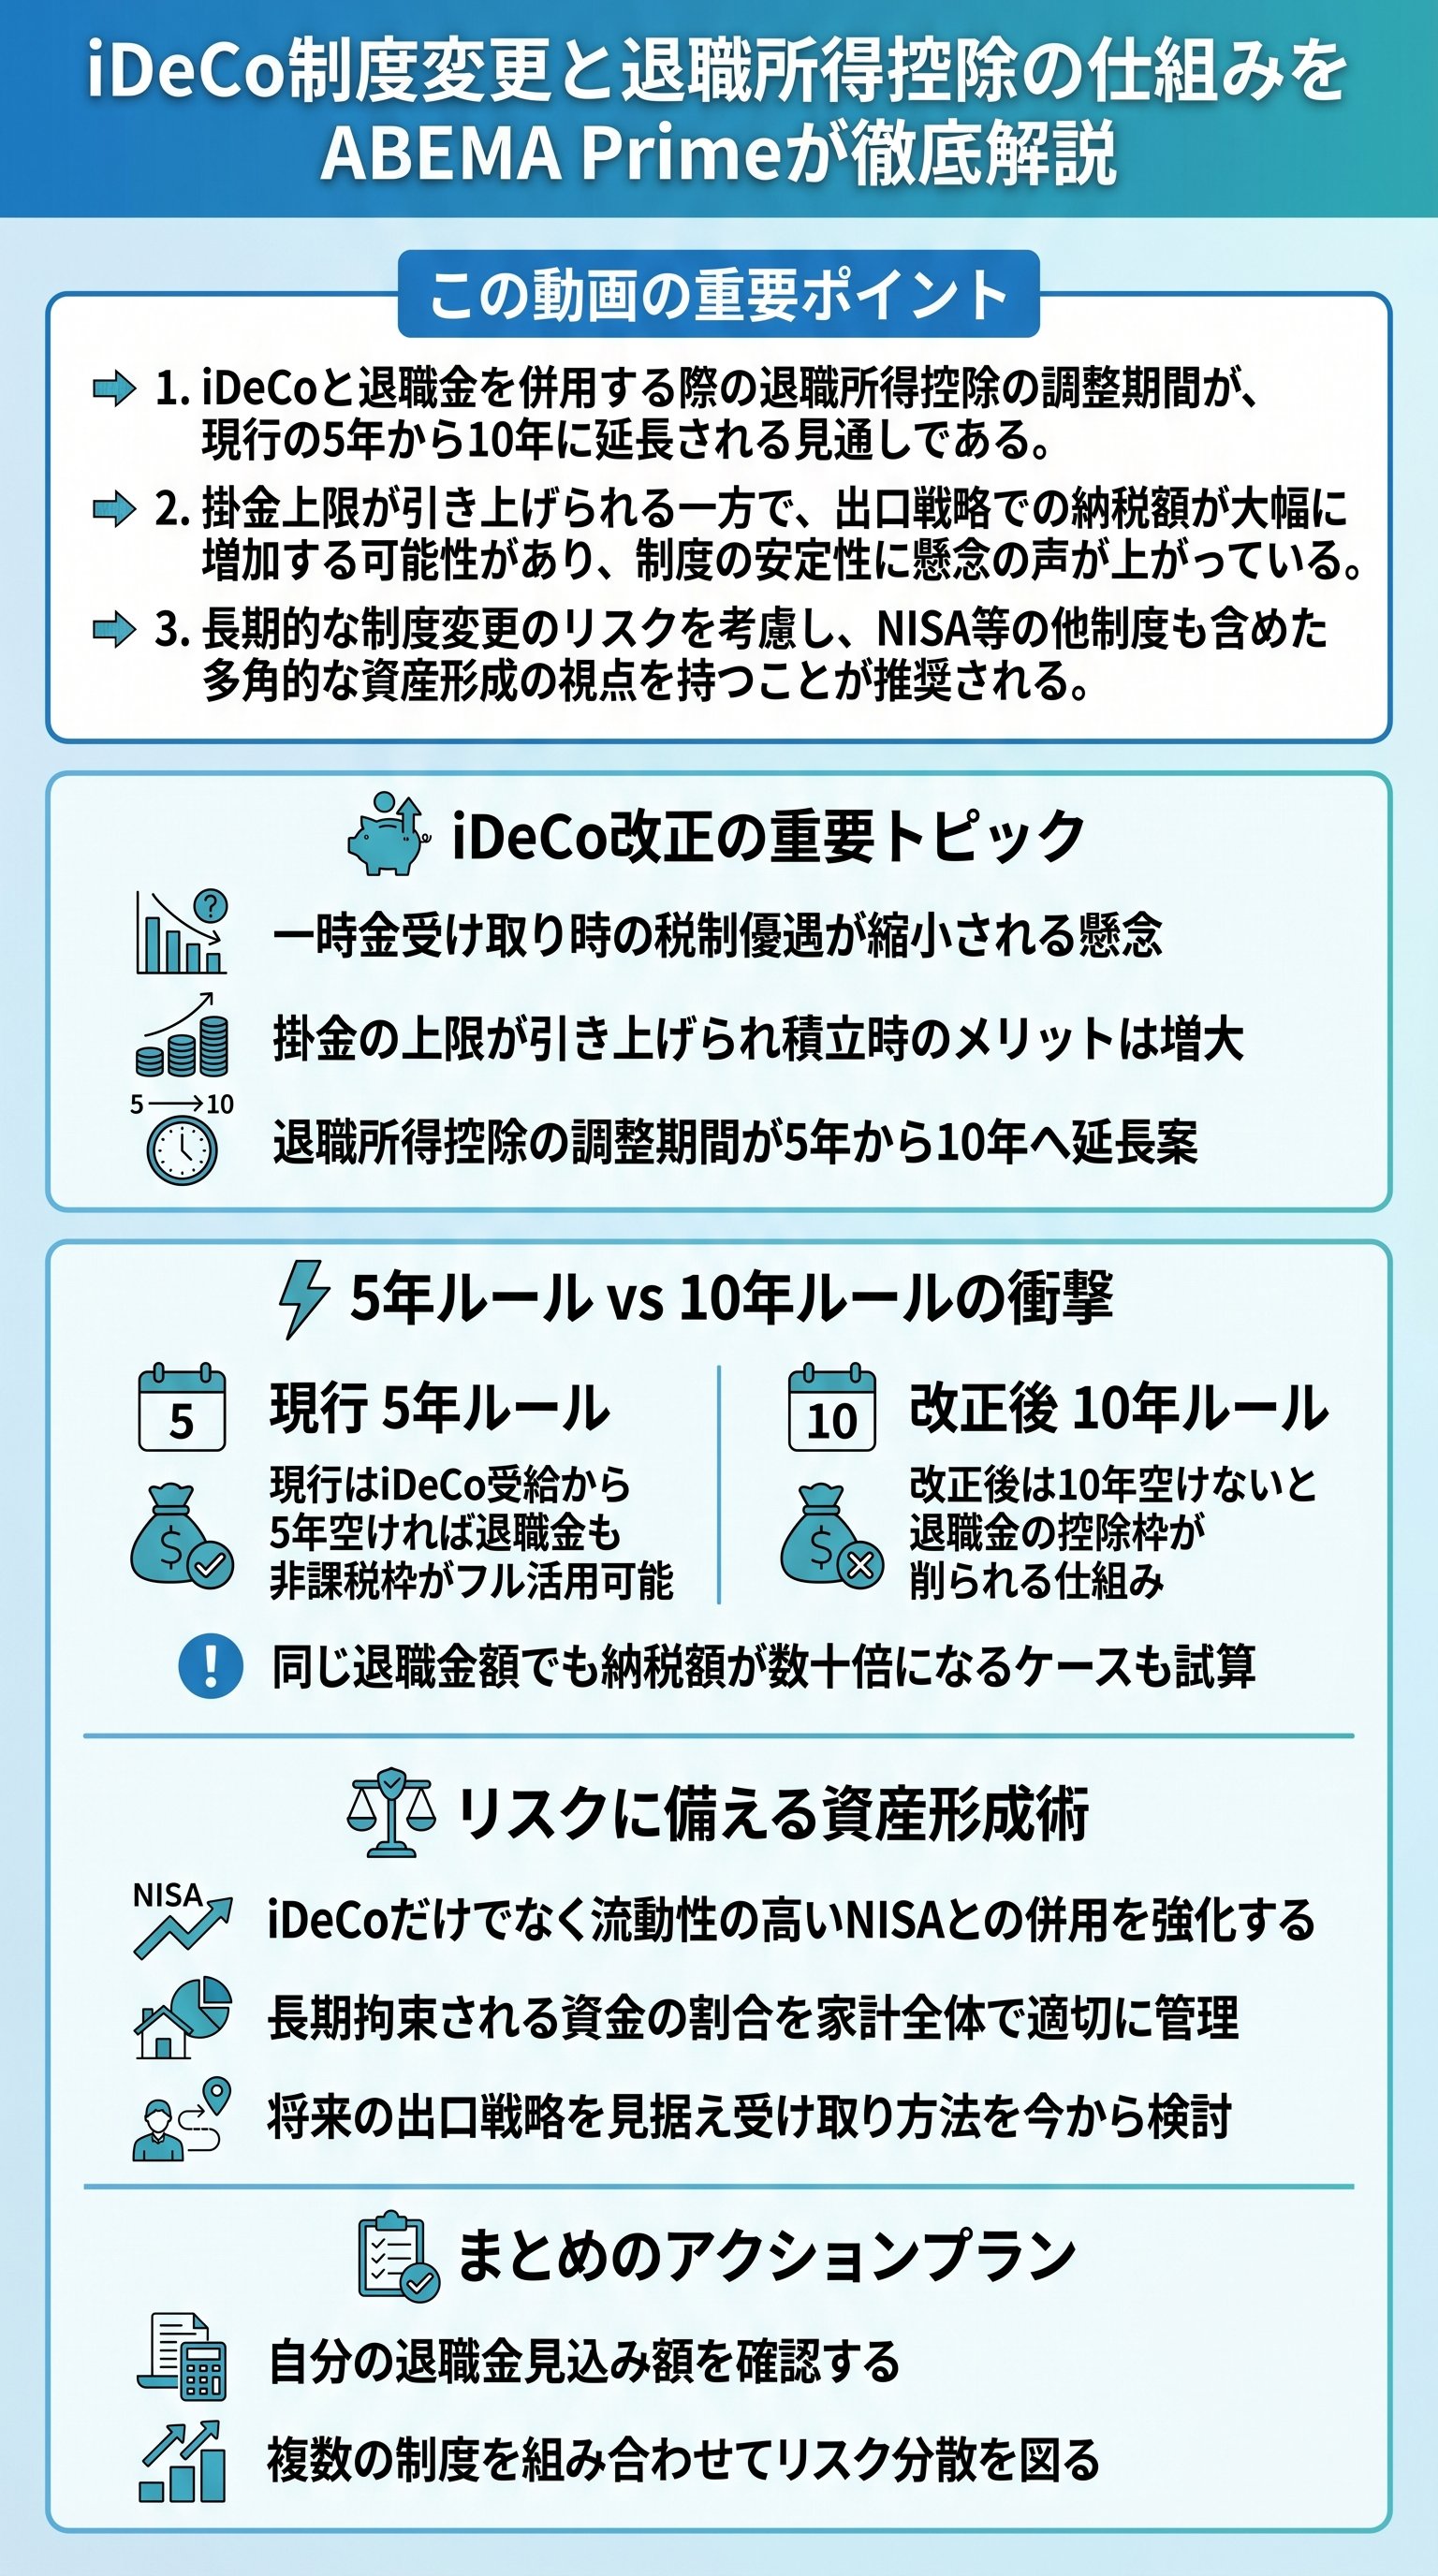
iDeCoと退職所得控除を巡る最新の税制改正議論
現在、SNSを中心に「iDeCo(個人型確定拠出年金)の改悪」という言葉が飛び交い、大きな注目を集めています。
議論の中心となっているのは、2025年度以降の税制改正において、iDeCoの受け取りと退職金の受け取りに関するルールの変更が検討されている点です。
iDeCoは本来、国民年金や厚生年金に上乗せして個人の責任で老後資金を準備するための私的年金制度ですが、今回の改正案はその出口における税制優遇に切り込む内容となっています。
具体的には、iDeCoを一時金として受け取った後、退職金を受け取る際に適用される退職所得控除の重複適用を制限する「期間」が延びるというものです。
この制度変更は、単にiDeCo単体の損得だけでなく、企業から支払われる退職金の納税額に直結するため、多くのビジネスパーソンにとって無視できない問題となっています。
番組内では、この変更が事実上の増税にあたるのではないかという厳しい指摘が相次ぎました。
現在、多くの人が老後不安を背景に資産運用を始めていますが、国家が提供する優遇制度そのものが途中で変更されることへの不安も広がっています。
このセクションでは、なぜ今この議論が起きているのか、その背景にある政府の意図と国民の反応について構造的に整理していきます。
特に、税収が過去最大の見通しである中で、なぜさらに個人の老後資金に影響を与える改正が行われるのかという点に注目が集まっています。
- iDeCo(個人型確定拠出年金)は公的年金を補完する重要な仕組み
- 一時金受け取り時には退職所得控除という強力な節税枠が利用可能
- 改正案により、この控除枠の活用に時間的な制約が課される見込み
- 政府の狙いは二重控除の抑制による公平性の確保とされる
5年ルールから10年ルールへ変更される具体的な仕組み
今回の改正議論の核心は、いわゆる「5年ルール」が「10年ルール」に延長される点にあります。
現行の制度では、iDeCoを60歳で一時金として受け取った場合、そこから5年経過した65歳で会社の退職金を受け取れば、どちらの際にも退職所得控除をフルに活用することができます。
これによって、多額の老後資金を非課税、あるいは非常に低い税率で手元に残すことが可能でした。
しかし、これが10年ルールになると状況が一変します。
10年ルールが適用されると、iDeCoを受け取ってから10年空けない限り、退職金の計算時にiDeCoで利用した控除枠分が調整(減額)されることになります。
つまり、60歳でiDeCoをもらい、65歳で退職金をもらうという一般的なパターンでは、退職金にかかる税金が跳ね上がるのです。
具体的な試算によれば、勤続40年の人が3,000万円の退職金を受け取るケースでは、納税額が数万円から数百万円単位へと急増する可能性が示唆されています。
| 項目 | 現行(5年ルール) | 改正案(10年ルール) |
|---|---|---|
| 調整期間 | 5年間 | 10年間 |
| 退職金受け取り時期 | 65歳(iDeCoから5年後) | 65歳(iDeCoから5年後) |
| 概算納税額(例) | 約7万円 | 約454万円 |
この変更に対しては、「70歳まで働ける会社がどれだけあるのか」といった悲鳴に近い声が上がっています。
多くの企業では60歳や65歳が定年であり、税制優遇をフル活用するために70歳まで受け取りを遅らせるという選択肢が、現実的ではない労働環境にあるからです。
制度の整合性を取るための「公平性」という言葉が、実質的な増税の隠れ蓑になっているのではないかという不信感が募っています。
- 1iDeCoを60歳で全額一時金受給する
- 25年後に会社の定年退職金を一時金受給する
- 310年経過していないため、退職金の控除枠が大幅に削られる
- 4結果として退職金に対する所得税・住民税が多額に発生する
掛金上限の引き上げがもたらすメリットと注意点
一方で、今回の改正議論にはポジティブな側面も含まれています。
それは、iDeCoの掛金上限額の引き上げです。
現在、企業年金のない会社員などは月額2万3,000円が上限となっていますが、これを一気に月額6万2,000円まで引き上げる案が出ています。
これは積立期間中の所得控除メリットを最大化できるため、高所得者層や若年層にとっては魅力的な拡充策といえるでしょう。
積立時の所得控除は、毎月の住民税や所得税を直接的に安くする効果があります。
例えば、年収が高い人ほど、高い税率分だけ節税効果を即座に享受できるため、運用効率は極めて高くなります。
この「入口の減税」については税理士のヒロ氏も高く評価しており、新NISA(少額投資非課税制度)の登場に匹敵する画期的な措置であるとの見方を示しています。
しかし、ここには巧妙な罠が潜んでいることも忘れてはなりません。
入り口を広げて出口で絞る、という構造的な変化が起きようとしています
掛金を増やせば、将来受け取る一時金の総額も大きくなります。
しかし、前述した「10年ルール」による退職所得控除の縮小がセットになれば、出口での課税負担がさらに重くなるジレンマが生じます。
つまり、今の減税分を将来の増税で回収される、あるいはそれ以上の負担増になるリスクを孕んでいるのです。
利用者は、自分の退職金の予定額と照らし合わせ、出口戦略まで含めた精密なシミュレーションを行う必要があります。
- 掛金上限の拡大により所得控除の恩恵は最大3倍近くに増加
- 高年収世帯ほど節税メリットを享受しやすい構造
- ただし、出口での退職所得控除の調整により利益が相殺される懸念
- 資産形成の選択肢としてiDeCoの比率をどこまで高めるべきか再考が必要
国家の信頼性と老後資金形成における長期的な判断軸
番組内でひろゆき氏は、制度が後出しジャンケンのように変更されることへの強い危機感を表明しました。
数十年という超長期にわたって資産を拘束されるiDeCoにおいて、出口の税制が不利に変わることは、国家に対する信頼を根底から揺るがす問題です。
「60歳まで引き出せない」という制約を受け入れる代わりに享受できるはずのメリットが、受給直前で削ぎ落とされる可能性があるからです。
このような環境下で、私たちはどのように老後資金を形成すべきでしょうか。
一つの判断軸として示されたのは、流動性の確保です。
iDeCoとは異なり、NISAは必要に応じて途中で解約・売却し、現金化することが可能です。
制度が不利に変更される予兆があれば、その時点で資産を移動させる自由があります。
これに対し、iDeCoは原則として途中の引き出しが不可能であり、制度変更という外部リスクに対して非常に脆弱な側面を持っています。
しかし、それでもiDeCoの所得控除メリットは捨てがたいものがあります。
特に、自営業者や小規模企業の経営者が加入する「小規模企業共済」なども同様の扱いを受けるため、多くの日本人にとって逃れられない課題です。
結論として、特定の制度に依存しすぎず、複数の制度や資産クラスを組み合わせることが、不確実な未来に対する最大の防御策となります。
国家の制度設計が不透明であることを前提に、自分自身で情報をアップデートし続ける姿勢が求められています。
| 比較項目 | iDeCo | NISA |
|---|---|---|
| 途中解約 | 原則不可(60歳まで) | いつでも可能 |
| 積立時の節税 | 所得控除あり | なし |
| 出口の税制 | 退職所得控除等(変更リスクあり) | 運用益非課税(無期限) |
| 制度の安定性 | 政策により変更の可能性あり | 制度改正はあるが流動性は高い |
まとめ:不透明な時代を生き抜くための資産形成戦略
今回の議論を通じて明確になったのは、公的年金だけで生活できない現状に対し、政府が「自助努力」を促しながらも、その優遇措置を財源確保のターゲットにしているという矛盾した現状です。
制度そのものは継続されますが、その使い勝手や実質的な利益は、時代の政策判断によって変動します。
私たちが取るべきアクションは、憤慨すること以上に、常に最新の情報を得て、自分の家計に最適な出口戦略を描き直すことです。
資産運用の本質は、制度を鵜呑みにせず、リスクを分散することにあります
特に20代、30代の若い世代にとっては、受給まで30年以上の時間があります。
その間に税制が数回変わることは十分に想定の範囲内に入れておくべきでしょう。
iDeCoの掛金上限が上がるからといって、生活資金のすべてをロックしてしまうのは危険です。
流動性のある資金、所得控除を狙う資金、そして非課税運用を狙う資金。
これらをパズルのように組み合わせることが、老後の安心を築く唯一の道となります。
- 単一の制度に資金を集中させず、ポートフォリオを多様化する
- 制度改正のニュースに敏感になり、有利な受け取り順序を検討する
- 国家への信頼に依存しすぎず、自らの判断で資産をコントロールする自由を持つ
- NISA等の解約自由度が高い制度とのバランスを重視する
- 専門家や公的情報を定期的に確認し、家族で方針を共有する